
【Marché boursier américain meme】rS : doublement depuis le point bas ! Les commandes de sécurité AI s'accélèrent, une opportunité de trading arrive ?
 2026/09/22 07:26
- Pourquoi s'intéresser actuellement à rS ? Quelle histoire raconte le marché ?
- Aperçu des fondamentaux
- Produits clés et activités :
- Plateforme Singularity : AI-EDR / XDR, système unifié de sécurité de l’endpoint au cloud.
- Purple AI : investigation et remédiation par agent, réduisant l’analyse de plusieurs heures à quelques minutes. Selon les estimations d’IDC 2025 sur 8 clients, le ROI sur trois ans atteint 338 %.
- Prompt Security : gestion de l’IA fantôme, injection de prompts, droits Agent / MCP, pour permettre aux entreprises d’« utiliser l’IA en toute sécurité ».
- Wayfinder Frontier AI Services : défense managée combinant humain + modèles avancés, intégration de OpenAI GPT-5.6-Cyber depuis le 3/09.
- SentinelOne Flex : abonnement flexible à la demande, dépasse déjà 10 % de l’ARR total après un an de lancement.
- Sécurité des données et du cloud : les solutions hors endpoint représentent désormais plus de 50 % de l’ARR total.
- Données financières et opérationnelles clés :
- Capitalisation entre 7,8–8,3 milliards USD ; prix actuel entre 23,80–23,85 ; fourchette sur 52 semaines 11,81–24,26, soit -2 % du plus haut.
- T2 FY2027 (au 31/07, publié le 27/08 après séance) : revenu 292 M$, +21 % sur un an, au-dessus des prévisions.
- ARR 1,218 Md$ (+22 %), nouvel ARR net trimestriel de 56 M$, record sur un T2.
- Marge opérationnelle non-GAAP d’environ 10 %, amélioration de 820 points de base sur un an ; BPA non-GAAP à 0,08 $, doublement sur un an.
- Obligations de performance restantes (RPO) à 1,7 Md$, +45 % sur un an.
- 1 715 clients avec un ARR supérieur à 100 000 $, +13 % sur un an ; le NRR de ce segment s’améliore pour un troisième trimestre d’affilée.
- L’ARR Sécurité IA (Purple AI + Prompt) multiplié par trois sur un an, la société vise à en faire une activité ARR de plus de 100 M$.
- Trésorerie et investissements : 813 M$, aucune dette à intérêt.
- Guidance FY2027 relevée : revenus de 1,202–1,207 Md$ (+20 % env.), profit opérationnel non-GAAP de 124–128 M$ (marge d’env. 10 %).
- Guidance T3 : revenus 309–311 M$, bénéfice opérationnel 38–40 M$ (marge d’env. 13 %).
- Environ 18,23 millions d’actions short, soit 5,4% du flottant, couvrant 2 jours ; détention institutionnelle entre 85 % et 90 %. La volatilité découle du sujet et des résultats, pas d’un squeeze.
- Catalyseurs récents :
- 27/08 : T2 supérieur aux attentes et guidance annuelle de revenus et profit opérationnel réhaussée.
- 03/09 : Wayfinder intègre OpenAI Daybreak/GPT-5.6-Cyber, ouvrant de nouvelles analyses de risques sur le code et évaluation des compromissions.
- 10/09 : Goldman Sachs Communacopia : management présente la sécurité agentique.
- 16-19/09 : conférence de renseignement LABScon organisée par SentinelOne, autour des enjeux d’attaque/défense IA.
- 14/09 : +14,5 % sur la journée avec près de 16,3 millions d’actions échangées, soit le double de la moyenne sur 3 mois ; 21/09 : nouvelle clôture positive, au-dessus de toutes les moyennes mobiles court/moyen terme.
- Cible de prix vendeurs : Susquehanna 28 $, Wedbush 25 $ ; consensus autour de 24,4 $, haut à 28 $.
- Analyse de l'écart d'anticipation
- Niveaux techniques clés à surveiller
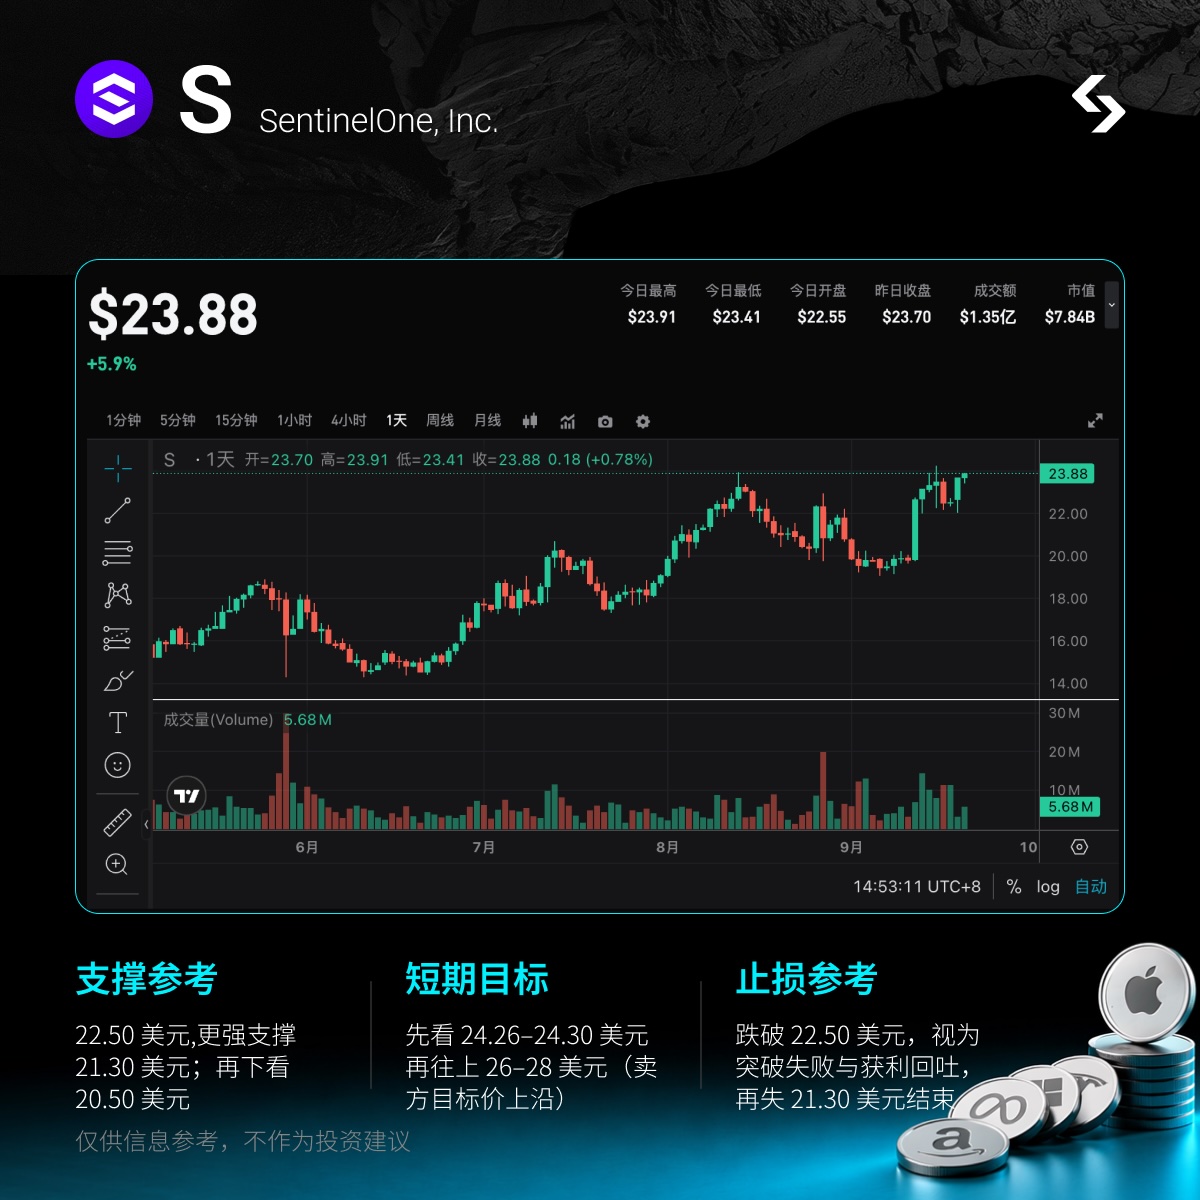
- Remarque : Proche des sommets, il convient de traiter ce titre comme une position de trading tactique et non core. Évitez la concentration avec rCRWD / rZS / rPANW.
- Mise en garde sur les risques
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


