
Agence : Le prix de l'or résiste en évaluant le risque du jeu entre la Fed et la Maison Blanche, la logique sous-jacente d'une tendance haussière à long terme reste intacte.

Huitong Finance, 16 septembre — Le rendement des obligations d'État américaines à long terme a grimpé à son plus haut niveau en près de vingt ans, avec le marché pariant largement sur une hausse des taux de la Fed cette semaine. L'or continue de subir des pressions de vente, mais Thu Lan Nguyen, responsable de la recherche sur les matières premières chez Commerzbank, note que le prix de l'or montre une résilience supérieure aux attentes, en raison du fait que le marché couvre un prochain conflit de politiques entre la Fed et l'administration Trump. La banque a révisé à la baisse son objectif de prix de l'or pour l'année, mais la logique haussière à long terme demeure inchangée : la diminution de la prime de refuge sur le dollar ainsi que les risques persistants de dette souveraine mondiale continuent de soutenir l'attrait de l'or dans les portefeuilles.
Sous l'effet des pressions inflationnistes persistantes, le marché s'attend à ce que la Fed enclenche une hausse des taux, poussant les rendements des Treasuries américains à leur plus haut niveau en près de vingt ans, ce qui s'est accompagné d'une vague persistante de ventes sur le marché de l'or. Cependant, Commerzbank émet un avis distinct : malgré la pression vendeuse sur le prix de l'or, le soutien à la baisse reste solide et la résilience de l'or mérite l'attention.
Dans son dernier rapport de recherche, Thu Lan Nguyen, responsable de la recherche sur les matières premières chez Commerzbank, analyse que la probabilité estimée par le marché d'une hausse des taux de la Fed cette semaine est d'environ 90 %. Par ailleurs, les tensions au Moyen-Orient ont fait monter les prix du pétrole, augmentant ainsi les attentes de hausse des taux mondiaux, impactant bien plus que le seul marché américain.
L'or résiste à la baisse : la lutte de politiques entre la Fed et la Maison Blanche en toile de fond
Selon Thu Lan Nguyen,
Thu Lan Nguyen précise qu'avec l'inflation élevée, la pression pour une hausse des taux de la Fed s'accroît continuellement, tandis que le président Trump a clairement menacé de prendre des mesures extrêmes si la Fed refusait de baisser les taux. Le conflit entre les deux semble presque inévitable et ce risque est de plus en plus intégré dans les valorisations de marché. Elle ajoute,
Elle explique que cela éclaire pourquoi, alors que les rendements du Trésor américain atteignent un sommet de presque vingt ans, le dollar reste sous pression et la prime de risque sur le dollar continue de croître sur le marché des options.
Objectif du prix de l’or réduit à court terme, mais la logique haussière de fond demeure à long terme
L'or ne génère pas de rendement intrinsèque et la hausse des taux accroît le coût d'opportunité de sa détention, ce qui pèse sur le prix de l'or. Toutefois, l'institution allemande estime que la marge de baisse de l'or est limitée d'ici la fin de l'année. Commerzbank a abaissé en juillet sa prévision du prix de l'or, de 4 800 dollars l'once (prévu en juin) à 4 500 dollars.
Thu Lan Nguyen souligne que la vision haussière de la banque sur l'or à long terme reste intacte : les facteurs structurels qui ont soutenu l'or au premier semestre persistent.
Conclusion
Dans l’ensemble, l’or traverse actuellement une phase de lutte particulière entre acheteurs et vendeurs. La montée des rendements du Trésor américain et les attentes de hausses de taux de la Fed constituent des forces baissières majeures ; cependant, la remise en cause de l’indépendance de la Fed, l'affaiblissement du statut refuge du dollar et les risques liés à la dette publique mondiale contribuent à soutenir l’or, expliquant la résilience du cours malgré les pressions de vente. Commerzbank avertit à court terme contre toute poursuite aveugle à la hausse, mais juge que les fondamentaux structurels positifs à long terme demeurent. Les décisions à venir de la Fed ainsi que l'évolution de la confrontation politique entre la Maison Blanche et la Fed continueront d'influencer le marché de l'or et du dollar.
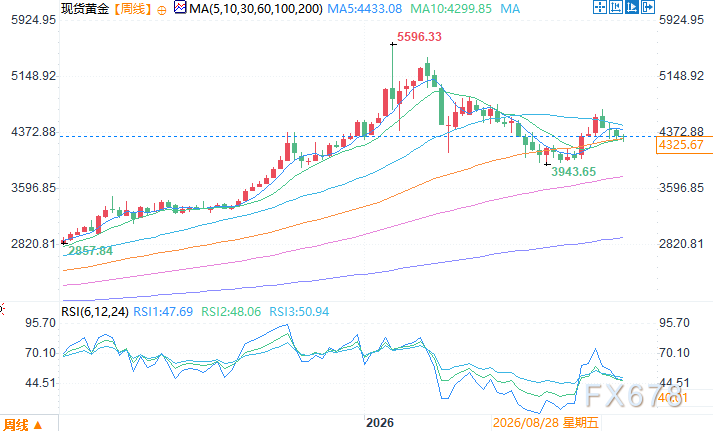
Graphique hebdomadaire du cours spot de l'or. Source : Easy Huitong
Fuseau horaire GMT+8, 16 septembre, 12h01. Or spot à 4 327,67 USD/l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’inflation américaine reste persistante ! Goldman Sachs change d’avis en premier : le cycle de hausse des taux de la Fed n’est pas terminé, une nouvelle augmentation de 25 points de base possible en mars prochain.
Les données du CPI américain pour octobre, publiées mardi et dépassant les attentes, ont poussé Goldman Sachs à ajuster sa prédiction précédente selon laquelle le cycle actuel de hausse des taux de la Fed prendrait fin en décembre. Ce géant financier de Wall Street prévoit désormais que la Fed augmentera à nouveau les taux de 25 points de base en mars prochain.
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
L’investissement dans l’IA entre dans la « vallée de la désillusion », les 18 prochains mois seront un test crucial de survie !
Goldman Sachs estime que le cycle d'investissement dans l'IA se situe actuellement dans le "creux de la désillusion", mais ce n'est pas la première fois. Le problème central réside dans le fait que le modèle commercial des nouveaux fournisseurs de cloud computing dépend fortement du retour sur investissement des clients finaux dans l’IA, alors qu'actuellement "le nombre d'entreprises pouvant attribuer des bénéfices à l'IA est pratiquement nul". Palihapitiya, fondateur de Social Capital, a clairement défini une fenêtre cruciale de 18 mois, au cours de laquelle le marché procédera à une clarification des modèles commerciaux d'IA durables et non durables.

Prix des cryptos
Plus


