
【US Stocks Meme】rIREN : Après le démontage des machines de minage, le cloud IA va commencer l'inspection
 2026/09/08 08:14
- AI Cloud : matériel brut + cloud managé. Clients : Microsoft, NVIDIA, ainsi que Cohere, Perplexity, Figure AI, Fal.ai, Higgsfield, etc., et aussi un gros contrat pluriannuel non divulgué avec un front lab de référence.
- Clusters Horizon (Childress, Texas) : Quatre phases d'environ 50 MW chacune en refroidissement liquide, soit 200 MW IT au total, attachées au contrat cloud Microsoft sur 5 ans / 9,7 milliards $. Horizon 1 livré et accepté par Microsoft le 13 août, certification concurrente NVIDIA GB300 NVL72 Exemplar Cloud. Phases 2-4 prévues pour le Q4.
- Contrat cloud NVIDIA : environ 3,4 milliards $ / 5 ans, soit 700 millions d'ARR essentiellement en 2027 (Childress ~60MW Blackwell à air); coopération sur jusqu'à 5 GW d'infrastructure alignée NVIDIA DSX.
- Couche logicielle : Acquisition de Mirantis terminée le 4 août, renforçant les capacités cloud managé et d’orchestration.
- Pipeline électrique : environ 5 GW connectés au réseau (Childress/Sweetwater au Texas, Kiowa en Oklahoma, Colombie-Britannique au Canada, Bundey en Australie, Badajoz en Espagne, etc.). Objectifs : livrer un total de 0,3 GW IT d'ici 2026, 0,8 GW IT en 2027 (soit, selon la société, 480 MW bruts en 2026, 1,2 GW bruts en 2027).
- Mining Bitcoin (sortie en cours) : Au 30 juin, encore environ 23,2 EH/s, ~380 MW. Au T4 FY26, pour la première fois, les revenus AI Cloud ( 70,5 millions) dépassent ceux du minage ( 66,7 millions).
- Chiffre d'affaires FY26 : 707 millions (année précédente : 501 millions) ; AI Cloud 128,8 millions (année précédente : 16,4 millions, x8) ; minage 578,2 millions.
- Chiffre affaires T4 : 137,2 millions, EBITDA ajusté 19,2 millions. Perte nette T4 : 684 millions ; perte nette annuelle FY26 : 703 millions, principalement due à la sortie des machines et dépréciations non cash (environ 639 millions sur l'année, T4 comprenant 450 millions). EBITDA ajusté annuel : 246 millions.
- ARR d’exploitation d’environ 1 milliard ; ARR contrat capacité 2026 d’environ 4 milliards (hors contrat NVIDIA de ~700 millions prévu pour 2027).
- Financements GPU : relié à Microsoft, environ 3,65 milliards classés investissement, taux combiné environ 6 % ; autre financement équipements d’environ 2,8 milliards (dont Blue Owl / PIMCO pour 2,4 milliards, taux fixe environ 9 %).
- Trésorerie + financements GPU engagés + avances clients = environ 14 milliards : c’est la puissance de feu disponible, pas le cash en caisse.
- Les tarifs montent : le management affirme que les contrats triennaux récents sont à plus de 20 millions $ / MW IT, les nouvelles discussions approchent 25 millions $ / MW.
- Capacité 2026 quasiment entièrement vendue. L’entreprise se mue d’« exploitation minière verte » vers « système d’exploitation AI cloud détenu ».
- Déjà arrivé : Contrat Microsoft 9,7 Md$, NVIDIA cloud 3,4 Md$ + Exemplar, réception Horizon 1, finalisation Mirantis, projection de l’ARR contrat 2026 à ~4 Md$, calendrier de sortie minage fixé fin d’année.
- Fenêtre actuelle (septembre) : debug Horizon 2, construction phases 3-4, nouveaux acomptes clients et pricing MW, mise hors ligne des capacités minières – ce sont les seuls jalons « durs » à même de faire bouger la valorisation avant les prochains résultats.
- Prochains résultats vers le 5 novembre après bourse (Q1 FY27, fin de trimestre 30/9 ; CA attendu 240-290 millions, EPS encore négatif possible). Ce sera la première « copie » sur la transformation de l’ARR de 1 à 4 milliards.
- CIFR, CORZ, NBIS sont aussi sur l’infrastructure du calcul, et leur volatilité est corrélée, mais il ne faut pas surpondérer deux titres similaires.
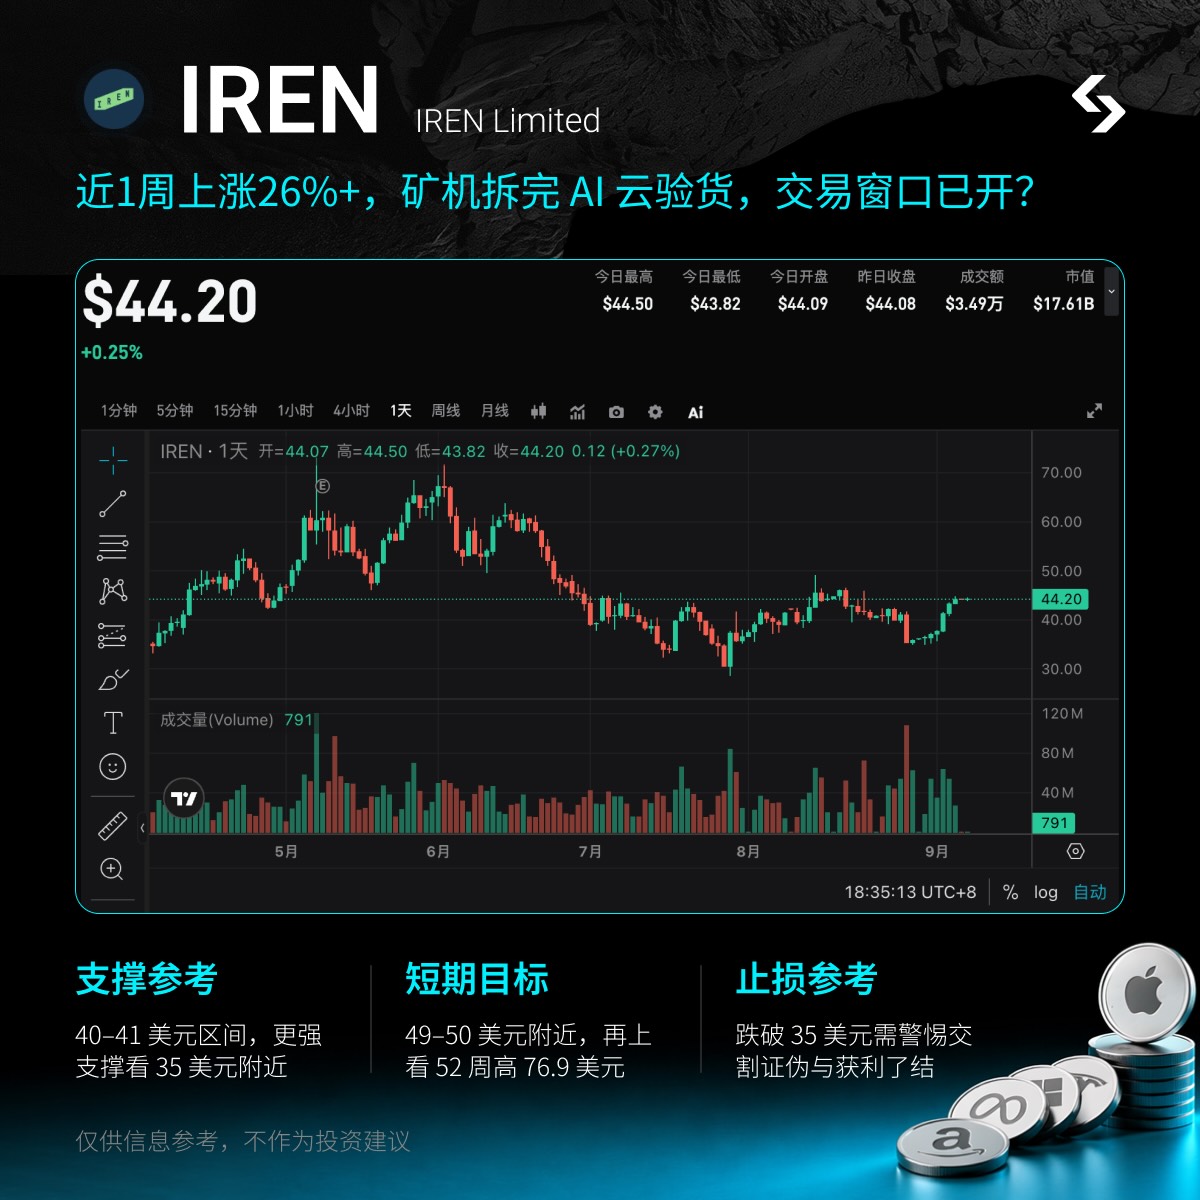
- Supports clés : 40–41 $ (plateforme post-rapport annuel/proche MM50) ; support plus ferme à 35 $ (creux du 28 août à 34,81), puis 29 $ (creux du 29 juillet à 28,93).
- Cible court terme : s’installer au-dessus de 49–50 $ (plus haut séance du 13 août à 49,19) ; cible suivante le sommet 52 semaines 77 – à viser si l’ARR opérationnelle monte franchement.
- Stop recommandé : cassure confirmée sous 35 $, signalerait un reflux du sentiment et un échec de l'exécution, inutile d’insister sur le « pipeline 5 GW ».
- Se positionner à tout moment : inutile d’attendre Wall Street, capturez la volatilité entre les séances et overnight.
- Suivi prix : adossé à l’actif US, vous pouvez trader dès la sortie de toute news / information de livraison.
- Event trading : pas besoin d’attendre la réouverture US pour des catalyseurs Horizon / réception client.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


