
La Fed tente de minimiser le fait que la valeur des réserves officielles mondiales d'or a dépassé celle des bons du Trésor américain l'année dernière, marquant un virage stratégique irréversible des banques centrales mondiales.

汇通网9月7日讯—— Un vieux proverbe révèle la vérité : lorsqu'il faut s’efforcer d’expliquer qu’une chose n’est pas importante, c’est justement le signe qu’elle attire tous les regards. La note de recherche récemment publiée par la Fed tente justement de minimiser un événement marquant : en 2025, la valeur des réserves officielles mondiales d’or dépasse officiellement le volume des bons du Trésor américain détenus par des entités officielles étrangères. Malgré la tentative de justification technique par la Fed, les banques centrales mondiales ont fait leur choix en investissant massivement dans l’or. Ce n’est pas seulement un dépassement numérique ; il s’agit d’une profonde reconfiguration de la logique de l’allocation des actifs de réserve au niveau mondial, marquant la transition de l’or d’un actif périphérique à un statut stratégique central.
Comme le dit l’adage, plus on veut cacher quelque chose, plus sa valeur est grande. Lorsque la Fed publie, fait rare, une note de recherche pour “mettre en contexte” le passage symbolique de l’or devant les bons du Trésor américain, cela souligne en fait l’impact majeur de cet événement sur l’ordre financier actuel.
Ce tournant historique est survenu en 2025, d’abord perçu par Tavi Costa, fondateur d’AzuriaCapital LLC, puis rapidement reconnu par des institutions telles que le Fonds monétaire international.
Les justifications de la Fed et le témoignage involontaire de la réalité
Le moment choisi par la Fed pour publier cette note de recherche est particulièrement délicat, au moment où le Département du Trésor américain annonce un doublement des rachats pour soutenir les achats d’obligations d’État à long terme. Même si cela n’est pas officiellement qualifié de contrôle de la courbe des taux, la motivation derrière cette mesure est évidente. Si le marché des bons du Trésor à long terme bénéficiait d’une demande privée et institutionnelle suffisante, le gouvernement n’aurait pas à injecter lui-même de la liquidité. Ce geste constitue en fait une preuve indirecte du manque de confiance envers les obligations à long terme, contrastant fortement avec la popularité persistante de l’or.
Face à la réalité des réserves d’or dépassant les bons du Trésor américain, la Fed avance deux explications techniques apparemment raisonnables : d’une part, la hausse de la valeur de l’or s’explique principalement par la flambée des prix plutôt que par un accroissement explosif des achats des banques centrales ; d’autre part, les réserves mondiales d’or incluent d’importantes positions héritées de la période du système de Bretton Woods. Si ces justifications techniques relèvent effectivement des détails méthodologiques, elles ne sauraient masquer le fait essentiel :
Les banques centrales votent par leurs actes : le statut stratégique de l’or est inébranlable
Le simple dépassement des chiffres pourrait être attribué à des facteurs de prix, mais les actes concrets des banques centrales ne peuvent être ignorés : elles valident le statut stratégique de l’or en poursuivant leurs achats massifs. Selon le rapport « Enquête 2026 sur les réserves d’or des banques centrales » du World Gold Council, le volume annuel moyen d’achats d’or par les banques centrales au cours des quatre dernières années s’établit autour de 1 000 tonnes, soit le double de la moyenne des dix années précédentes. Cela démontre amplement que les banques centrales ne s’engagent pas dans une chasse spéculative à court terme, mais exécutent une stratégie de long terme.
Encore plus significatif, le consensus du marché : selon l’enquête, un nombre record de 45 % des banques centrales interrogées prévoient d’augmenter leurs réserves d’or dans les 12 prochains mois, et jusqu’à 89 % pensent que le stock d’or détenu par les banques centrales continuera de croître. Plus loin dans le temps, 84 % des participants estiment que la part de l’or dans les réserves mondiales continuera à augmenter dans cinq ans, tandis que 74 % pensent que la part du dollar va reculer. Ces données ne reflètent pas une nostalgie d’un lointain système de Bretton Woods, mais une stratégie prospective délibérée des principales institutions financières mondiales face aux risques à venir, traduisant une confiance indéfectible dans l’or.
Au-delà de la rivalité monétaire : redéfinir la nouvelle configuration des actifs financiers mondiaux
Bien entendu, il faut garder à l’esprit que la prédominance de l’or en valeur ne signifie pas que le dollar va perdre son statut de principale devise de réserve, ni que les bons du Trésor vont soudainement cesser d’être l’actif financier le plus profond et le plus liquide du marché mondial. Le socle que constituent les bons du Trésor reste solide à court terme, mais le débat ne porte pas sur cet aspect.
L’essentiel de cette transformation ne réside pas dans une simple substitution de l’or au dollar, mais dans le basculement fondamental de la vision des banques centrales en matière de composition des actifs. Les banques centrales considèrent de plus en plus l’or comme un actif stratégique, au même titre que les réserves en dollars, et parfois même comme un substitut marginal aux réserves traditionnelles en dollars. La Fed peut tenter de minimiser l’impact psychologique de cette étape par des explications techniques, mais elle ne peut ignorer la logique profonde :
Conclusion
En résumé, la tentative de la Fed de justifier le franchissement de ce cap historique par des explications techniques apparaît bien faible. Bien que le statut du dollar comme devise de réserve reste difficile à ébranler à court terme, la tendance à l’accumulation continue d’or par les banques centrales consacre la mutation stratégique en cours, passant d’une dépendance exclusive au dollar à une diversification croissante des actifs de réserve. Le statut de l’or comme actif monétaire stratégique est désormais établi : sa place aux côtés des réserves en dollar, voire en tant que substitut marginal, s’impose comme une tendance irréversible de l’époque. Ce bras de fer entre valeur et confiance redéfinira la configuration future de la finance mondiale.
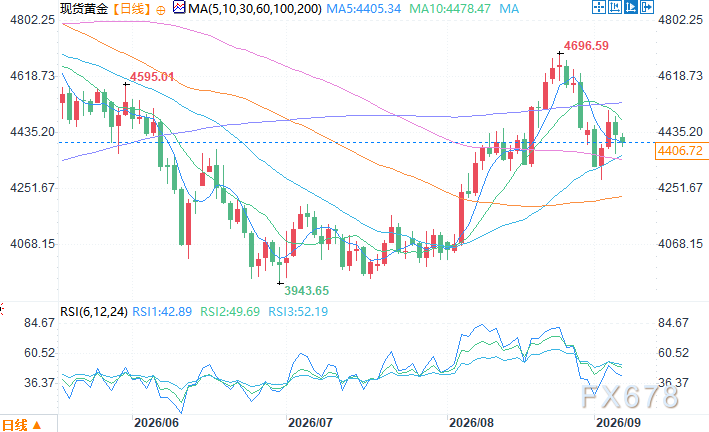
Graphique quotidien du cours spot de l’or, source : YiHuitong
Heure de Pékin, 7 septembre, 10h27 : Cours spot de l’or 4 407,72 USD/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


