
Le marché haussier de l’or n’est pas terminé : UBS affirme que trois forces structurelles continuent de faire monter les prix de l’or

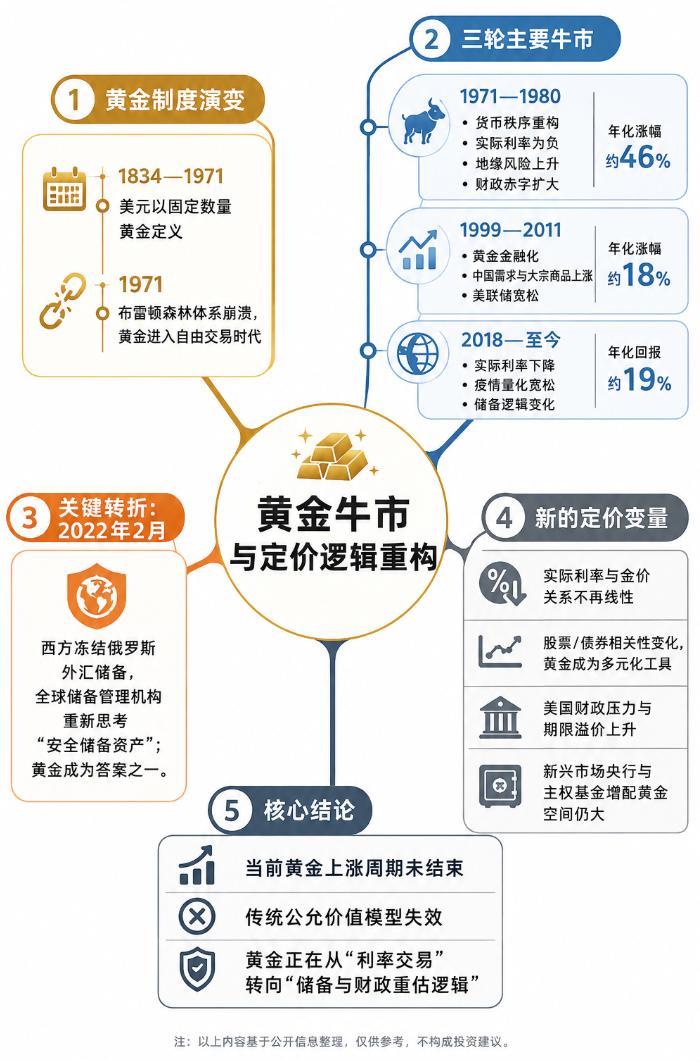
Entre 1834 et 1971, la valeur du dollar était définie par une quantité fixe d'or. Après l'effondrement du système de Bretton Woods en 1971, l'or est entré dans une ère de libre-échange, connaissant trois principaux marchés haussiers successifs : 1971-1980, 1999-2011 et depuis 2018 jusqu'à aujourd'hui.
UBS estime que le cycle haussier de l'or entamé en 2018 n'est pas encore terminé. Les deux cycles précédents correspondaient respectivement à une reconstruction de l'ordre monétaire et à la financiarisation de l'or, tandis que le marché actuel, bien qu'il soit également stimulé par la baisse des taux réels et les politiques d'assouplissement quantitatif mises en place pendant la pandémie, connaît déjà un profond changement dans les fondements de la valorisation de l'or.
Réserves russes gelées, la logique de fixation du prix de l'or réécrite
La première phase haussière majeure de l'or dans les années 1970 dura environ huit ans et demi, avec une croissance annualisée de 46 %, ce qui en fait l'une des plus violentes revalorisations d'actifs majeurs de l'histoire moderne. À l'époque, l'effondrement du système monétaire d'après-guerre, des taux d'intérêt réels largement négatifs, la montée des risques géopolitiques et l'ampleur du déficit budgétaire avaient ensemble entraîné une revalorisation de l'or.
La deuxième phase haussière a duré plus longtemps, avec une croissance annualisée proche de 18 %. Durant cette période, l'or s'est progressivement financiarisé, tout en profitant de la demande chinoise, de la montée d'autres matières premières, et de la politique monétaire extrêmement accommodante de la Federal Reserve.
Le troisième cycle haussier débuté en 2018 a généré jusqu'à présent un rendement annualisé de 19 %. Cependant, la clé qui distingue la nature de ce cycle ne réside pas uniquement dans les taux d'intérêt ou la liquidité.
Au cours des 20 premières années de ce siècle, chaque variation d’un point de pourcentage des taux d’intérêt réels américains s’accompagnait généralement d’une variation inverse d’environ 14 points de pourcentage du prix de l’or. Mais cette relation de long terme a changé en février 2022, lorsque les gouvernements occidentaux ont gelé les réserves de change de la Russie, marquant un tournant majeur.
Les institutions mondiales de gestion des réserves ont alors dû repenser la question suivante : si 630 milliards de dollars placés dans des bons du Trésor américain, allemand, britannique et autres obligations pouvaient devenir inaccessibles du jour au lendemain, quel actif pouvait réellement servir de réserve de valeur ?
L’or est devenu alors une réponse. La part de l’or dans les réserves détenues par les banques centrales de marchés émergents et les fonds souverains est passée de 5 à 7 % en 2022 à 11 % aujourd’hui, mais reste encore nettement inférieure aux 26 % détenus par leurs homologues des marchés développés.
Cet écart de répartition signifie que, le système mondial de réserves possède encore une marge de progression pour s’orienter davantage vers l’or.
Les taux réels augmentent, mais le prix de l’or ne baisse pas selon les anciennes logiques
De mars 2022 à octobre 2023, le rendement réel américain à 5 ans a augmenté de plus de 4 points de pourcentage. Selon la relation des 20 dernières années, le prix de l’or aurait dû baisser d’environ 55 %, mais en réalité, il a augmenté de 7 %.
Au cours des deux années suivantes, la baisse du rendement réel américain a été inférieure à 1 point de pourcentage, tandis que l’or a augmenté de 110 %.
Cela montre que la sensibilité de l’or aux fluctuations des taux d’intérêt réels est désormais clairement asymétrique : lorsque les rendements réels baissent, le prix de l’or réagit beaucoup plus fortement à la hausse qu’auparavant ; et lorsque les rendements réels augmentent, l’effet de répression du prix de l’or s’est atténué.
De ce fait, les modèles traditionnels de juste valeur expliquent de moins en moins bien la dynamique actuelle de l’or. UBS indique que nombre de ces modèles considèrent même que le prix de l’or est gravement surévalué dès qu’il dépasse 2500 dollars l’once, car ils n’intègrent pas deux variables cruciales.
L’une d’elles est le changement de corrélation entre actions et obligations.
Au cours du cycle d’inflation des cinq dernières années, les obligations n’ont souvent pas pu couvrir efficacement le risque actions. L’or est devenu un outil de diversification plus efficace pour des portefeuilles exposés aux actions.
Selon le Conseil Mondial de l’Or, la part des actifs financiers investis en or par les particuliers et les institutions n’est aujourd’hui que de 3 %, laissant encore une marge de croissance significative.
Si, à l’avenir, l’inflation et sa volatilité devaient reculer, la corrélation actions-obligations pourrait redevenir négative. Les investisseurs pourraient alors revenir vers les obligations générant du rendement, plutôt que sur l’or comme actif de diversification.
Mais UBS estime que nous ne sommes pas encore arrivés à ce stade.
La pression budgétaire américaine devient une nouvelle variable de fixation du prix de l’or
Un autre facteur, de nature plus structurelle, réside dans l’érosion continue de la confiance dans la gestion budgétaire américaine.
UBS mesure ce facteur par la prime de terme, c’est-à-dire le rendement supplémentaire exigé par les investisseurs pour détenir des obligations à long terme plutôt qu’à court terme. À mesure que cette prime augmente, elle devient un facteur de plus en plus déterminant pour le prix de l’or.
La dette publique totale des États-Unis dépasse désormais 40 000 milliards de dollars, et pourrait augmenter du même montant au cours de la prochaine décennie. Dans le même temps, le gouvernement américain souhaite vivement éviter la conséquence de marché la plus directe de cette situation budgétaire : la hausse persistante des rendements des obligations à long terme.
Dans une économie en situation de plein emploi, avec un déficit budgétaire représentant environ 6 % du PIB, comment faire pour contenir les rendements à long terme ?
Une piste possible serait d’inciter la Federal Reserve à réduire fortement et durablement ses taux directeurs, même si cela nécessiterait auparavant deux hausses de taux modestes comme l’anticipent les marchés. Que ce soit par des taux d’intérêt réels plus bas ou une prime de terme plus élevée, cela soutiendrait le prix de l’or.
Les États-Unis montrent déjà des signes précoces d’une « domination budgétaire », c’est-à-dire que la pression budgétaire commence à influencer la politique monétaire. UBS note que ce phénomène existe depuis longtemps au Japon, avec un coût considérable pour le yen.
La France et l’Italie font également face à des perspectives budgétaires préoccupantes. À mesure que le marché réévalue les moyens de régler ces factures, les investisseurs accordent désormais une prime systématique modérée aux monnaies souveraines de haute qualité comme le franc suisse, le dollar australien ou le dollar canadien.
Mais pour UBS, aucun actif n’incarne aussi directement et de façon aussi lisible que l’or cette revalorisation des équilibres entre la gestion budgétaire et la fonction de réserve de valeur.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Lors de la conférence téléphonique du troisième trimestre de CoreWeave (CRWV.US) : le PDG a répondu aux inquiétudes concernant l'endettement élevé en déclarant « Nous n'utiliserons pas le marché de la dette non garantie », et 75 % des engagements de dépenses en capital sont liés à des clients de catégorie investment grade.
Le fournisseur de services de cloud computing IA, CoreWeave, a tenu une conférence téléphonique sur ses résultats après la publication de ses performances du troisième trimestre 2026 (clôturant au 30 septembre), après la fermeture des marchés le 10 novembre, heure de la côte Est des États-Unis.
Micron chute de 22 % en une semaine, une opportunité d'achat pour les puces mémoire ? Bank of America parie sur la poursuite du supercycle jusqu'en 2028
Ce qui soutient les prévisions haussières des principales institutions d’investissement de Wall Street, telles que Bank of America, c’est le paradigme d’entraînement de l’IA dominé par le RSI, l’expansion de l’application des agents intelligents IA autour de processus d’inférence IA à haute efficacité, qui accroît la demande en HBM, en mémoire de serveur et en SSD de niveau entreprise. Par ailleurs, la libération de l’offre est limitée par les technologies avancées de fabrication, la conversion de capacité et l’amélioration du rendement, tandis que les contrats d’approvisionnement à long terme augmentent davantage la visibilité des ventes.

Le président de la Fed de Philadelphie, Paulson, soutient une hausse progressive des taux, mais avertit que l'inflation reste "bloquée" au-dessus de l'objectif.
L'inflation sous-jacente reste coincée dans la fourchette de 2,5% à 3%, avec une pression combinée due aux droits de douane, à l'énergie et à la demande des centres de données liés à l'IA. Paulson maintient une approche progressive de la hausse des taux, mais fixe des conditions claires de déclenchement : si les anticipations d'inflation augmentent ou que la pression salariale s'accumule, il agira plus rapidement. Parallèlement, le gouverneur Waller a déclaré qu'une hausse mensuelle de l'indice CPI sous-jacent de 0,3% en octobre devrait pousser à envisager une augmentation de 50 points de base en décembre, tandis que Logan de la Fed de Dallas estime qu'au moins deux hausses supplémentaires sont nécessaires.
Prix des cryptos
Plus


