
Bank of America : Le marché de l'or connaît la vague d'entrée de capitaux institutionnels la plus forte depuis près d'un an

Site de Finance, 1er septembre —— Selon les données sur les flux de capitaux suivies par Bank of America, le marché de l'or connaît actuellement la vague d'entrée de capitaux institutionnels la plus intense depuis près d'un an, les afflux atteignant leur plus haut niveau depuis octobre 2025. Ce retour massif de capitaux reflète une augmentation réelle des positions dans des actifs défensifs comme l'or par de nombreux investisseurs institutionnels ; ces derniers réévaluent la trajectoire des taux de la Fed, la force du dollar américain et divers risques potentiels au niveau macroéconomique mondial.
Selon les données sur les flux de capitaux suivies par Bank of America, le marché de l'or connaît actuellement la vague d'entrée de capitaux institutionnels la plus intense depuis près d'un an, les afflux atteignant leur plus haut niveau depuis octobre 2025. Ce retour massif de capitaux reflète une augmentation réelle des positions dans des actifs défensifs comme l'or par de nombreux investisseurs institutionnels ; ces derniers réévaluent la trajectoire des taux de la Fed, la force du dollar américain et divers risques potentiels au niveau macroéconomique mondial, délaissant la simple poursuite d'actifs à haut risque pour privilégier l'or comme outil concret de couverture contre l'incertitude. Ce changement pourrait offrir un nouvel élan à la hausse pour le prix au comptant de l'or ainsi que pour les produits ETF indexés sur l'or.
Les dernières données statistiques sur les flux de capitaux montrent que la demande d'achat hebdomadaire d'or en 2026 a fortement augmenté, tout comme la moyenne mobile sur quatre semaines. Cette moyenne mobile sur quatre semaines permet d'éliminer l'impact des transactions massives ponctuelles et de restituer la tendance réelle des capitaux sur le moyen et long terme, ce qui en fait un indicateur clé pour les traders institutionnels. Ceci est essentiel, car cela démontre que la récente hausse de l'or ne provient pas uniquement d'une transaction exceptionnelle sur une semaine donnée, mais d'un élargissement de la base d'investisseurs et d'une affluence continue de capitaux, signant ainsi un véritable redressement structurel du marché.
En comparaison avec l'état du marché en 2023 et 2024, l'ampleur de ce mouvement de capitaux est particulièrement marquée ; durant ces périodes, le marché de l'or était relativement calme, sans prises de positions massives de part et d'autre. Depuis le second semestre 2025, les afflux hebdomadaires de capitaux sur l'or franchissent à plusieurs reprises le seuil des 6 milliards de dollars ; toutefois, des flux de sortie de montants similaires surviennent également, indiquant une importante volatilité et une absence de consensus haussier durable, le marché restant indécis avec des capitaux rentrant et sortant rapidement.
Le contexte derrière cette nouvelle vague d'achats est la réflexion intensive des investisseurs sur l'évolution future des taux et du dollar. L'or ne générant pas de rendement, lorsque les obligations rapportent moins, le coût d'opportunité de la détention d'or diminue et son attractivité relative s'accroît ; un affaiblissement du dollar réduit le coût de conversion pour les acheteurs étrangers, ce qui stimule la demande en or physique et financier. Autrement dit : plus les rendements sur les obligations américaines sont élevés, moins il est intéressant de détenir de l'or ; plus le dollar est fort, plus l'achat d'or est coûteux à l'étranger, ces deux variables constituant un plafond du potentiel de hausse de l'or.
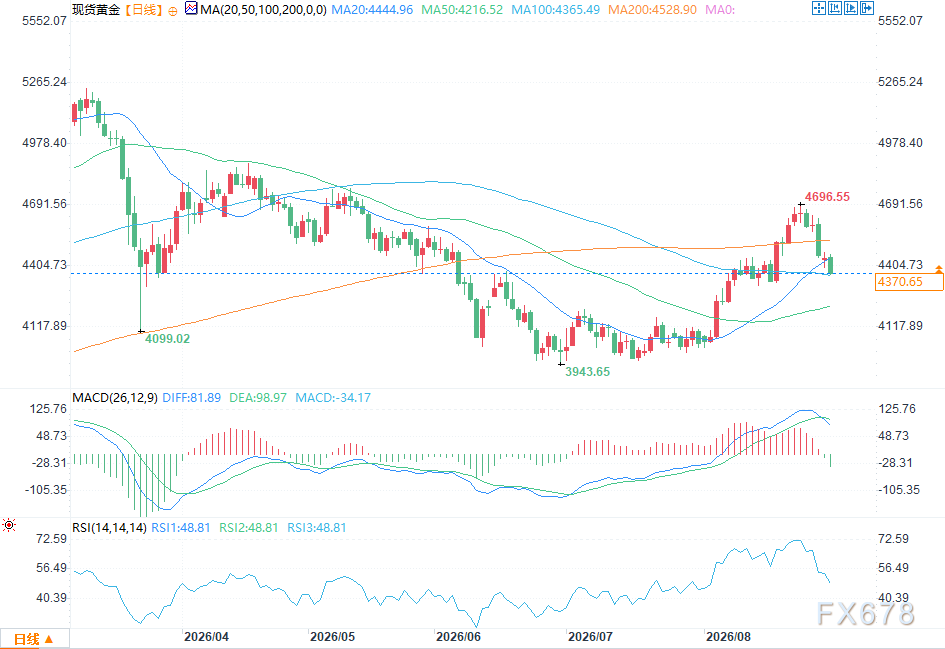
(Graphique de l’or spot quotidien, source : iFinance)
Pour les investisseurs stratégiques sur l'or, l'élément clé à observer est de savoir si cette vague d'afflux de capitaux pourra se poursuivre durablement, et non s’il s’agit d’un simple sursaut temporaire.
Toutefois, il importe aussi de prendre en considération les risques : la volatilité des capitaux sur le marché est désormais très notable. Si les rendements des Treasuries US repartent à la hausse, que le dollar se renforce, ou qu’une vague de rachat massif frappe les ETF or, l'élan haussier accumulé à court terme pourrait s'évaporer rapidement, entraînant une correction du marché. Cependant, selon les données de la moyenne mobile des flux sur quatre semaines, l’intérêt des institutionnels pour une allocation sur l'or s'est indéniablement accru, un fait qui ne saurait être ignoré.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
L’investissement dans l’IA entre dans la « vallée de la désillusion », les 18 prochains mois seront un test crucial de survie !
Goldman Sachs estime que le cycle d'investissement dans l'IA se situe actuellement dans le "creux de la désillusion", mais ce n'est pas la première fois. Le problème central réside dans le fait que le modèle commercial des nouveaux fournisseurs de cloud computing dépend fortement du retour sur investissement des clients finaux dans l’IA, alors qu'actuellement "le nombre d'entreprises pouvant attribuer des bénéfices à l'IA est pratiquement nul". Palihapitiya, fondateur de Social Capital, a clairement défini une fenêtre cruciale de 18 mois, au cours de laquelle le marché procédera à une clarification des modèles commerciaux d'IA durables et non durables.

Le principal souci d'Anthropic : ses revenus peuvent être retirés à tout moment, tandis que ses coûts en puissance de calcul sont verrouillés pour 20 ans
Selon Zhejiang Sécurité, les revenus d'Anthropic sont principalement facturés en fonction du volume, avec des obligations de prestation restantes couvrant seulement environ 5,1 mois de revenus annualisés. Du côté des coûts de puissance de calcul, 895,4 milliards de dollars ont déjà été engagés sous forme de promesses irrévocables, avec une durée pouvant aller jusqu'à 2045. Les revenus peuvent être réduits à tout moment, tandis que les coûts ne peuvent pas être rétractés, créant ainsi un écart de maturité fortement asymétrique entre les deux. C'est la véritable contrainte centrale de l'entreprise.

Prix des cryptos
Plus


