
L'or et l'argent chutent tous deux à leur plus bas niveau en deux semaines en séance, tandis que les rendements obligataires dans de nombreuses régions atteignent des sommets, exerçant une pression maximale.

Mardi lors de la séance européenne, les métaux précieux ont poursuivi leur tendance baissière entamée la semaine dernière. Les marchés obligataires des États-Unis, de l'Europe et du Japon ont simultanément été confrontés à des ventes massives, entraînant une forte hausse des taux d'intérêt à long terme. Parallèlement, les tensions entre les États-Unis et l'Iran se sont à nouveau intensifiées, poussant les prix de l'énergie et les anticipations d'inflation à la hausse, le marché misant davantage sur le maintien de politiques monétaires restrictives, voire une nouvelle hausse des taux par les principales banques centrales.
La pression exercée par la hausse des taux d'intérêt surpasse temporairement la demande de valeur refuge, entraînant l'or vers le bas pour la troisième journée consécutive. Au moment de la publication, l'or au comptant chutait de près de 1,8 % mardi, autour de 4370 dollars l’once, atteignant son plus bas niveau depuis le 19 août. Lors des deux séances précédentes, le prix de l'or avait déjà reculé de plus de 3,5 %. L’argent au comptant cédait près de 3 %, à environ 64,5 dollars l’once.
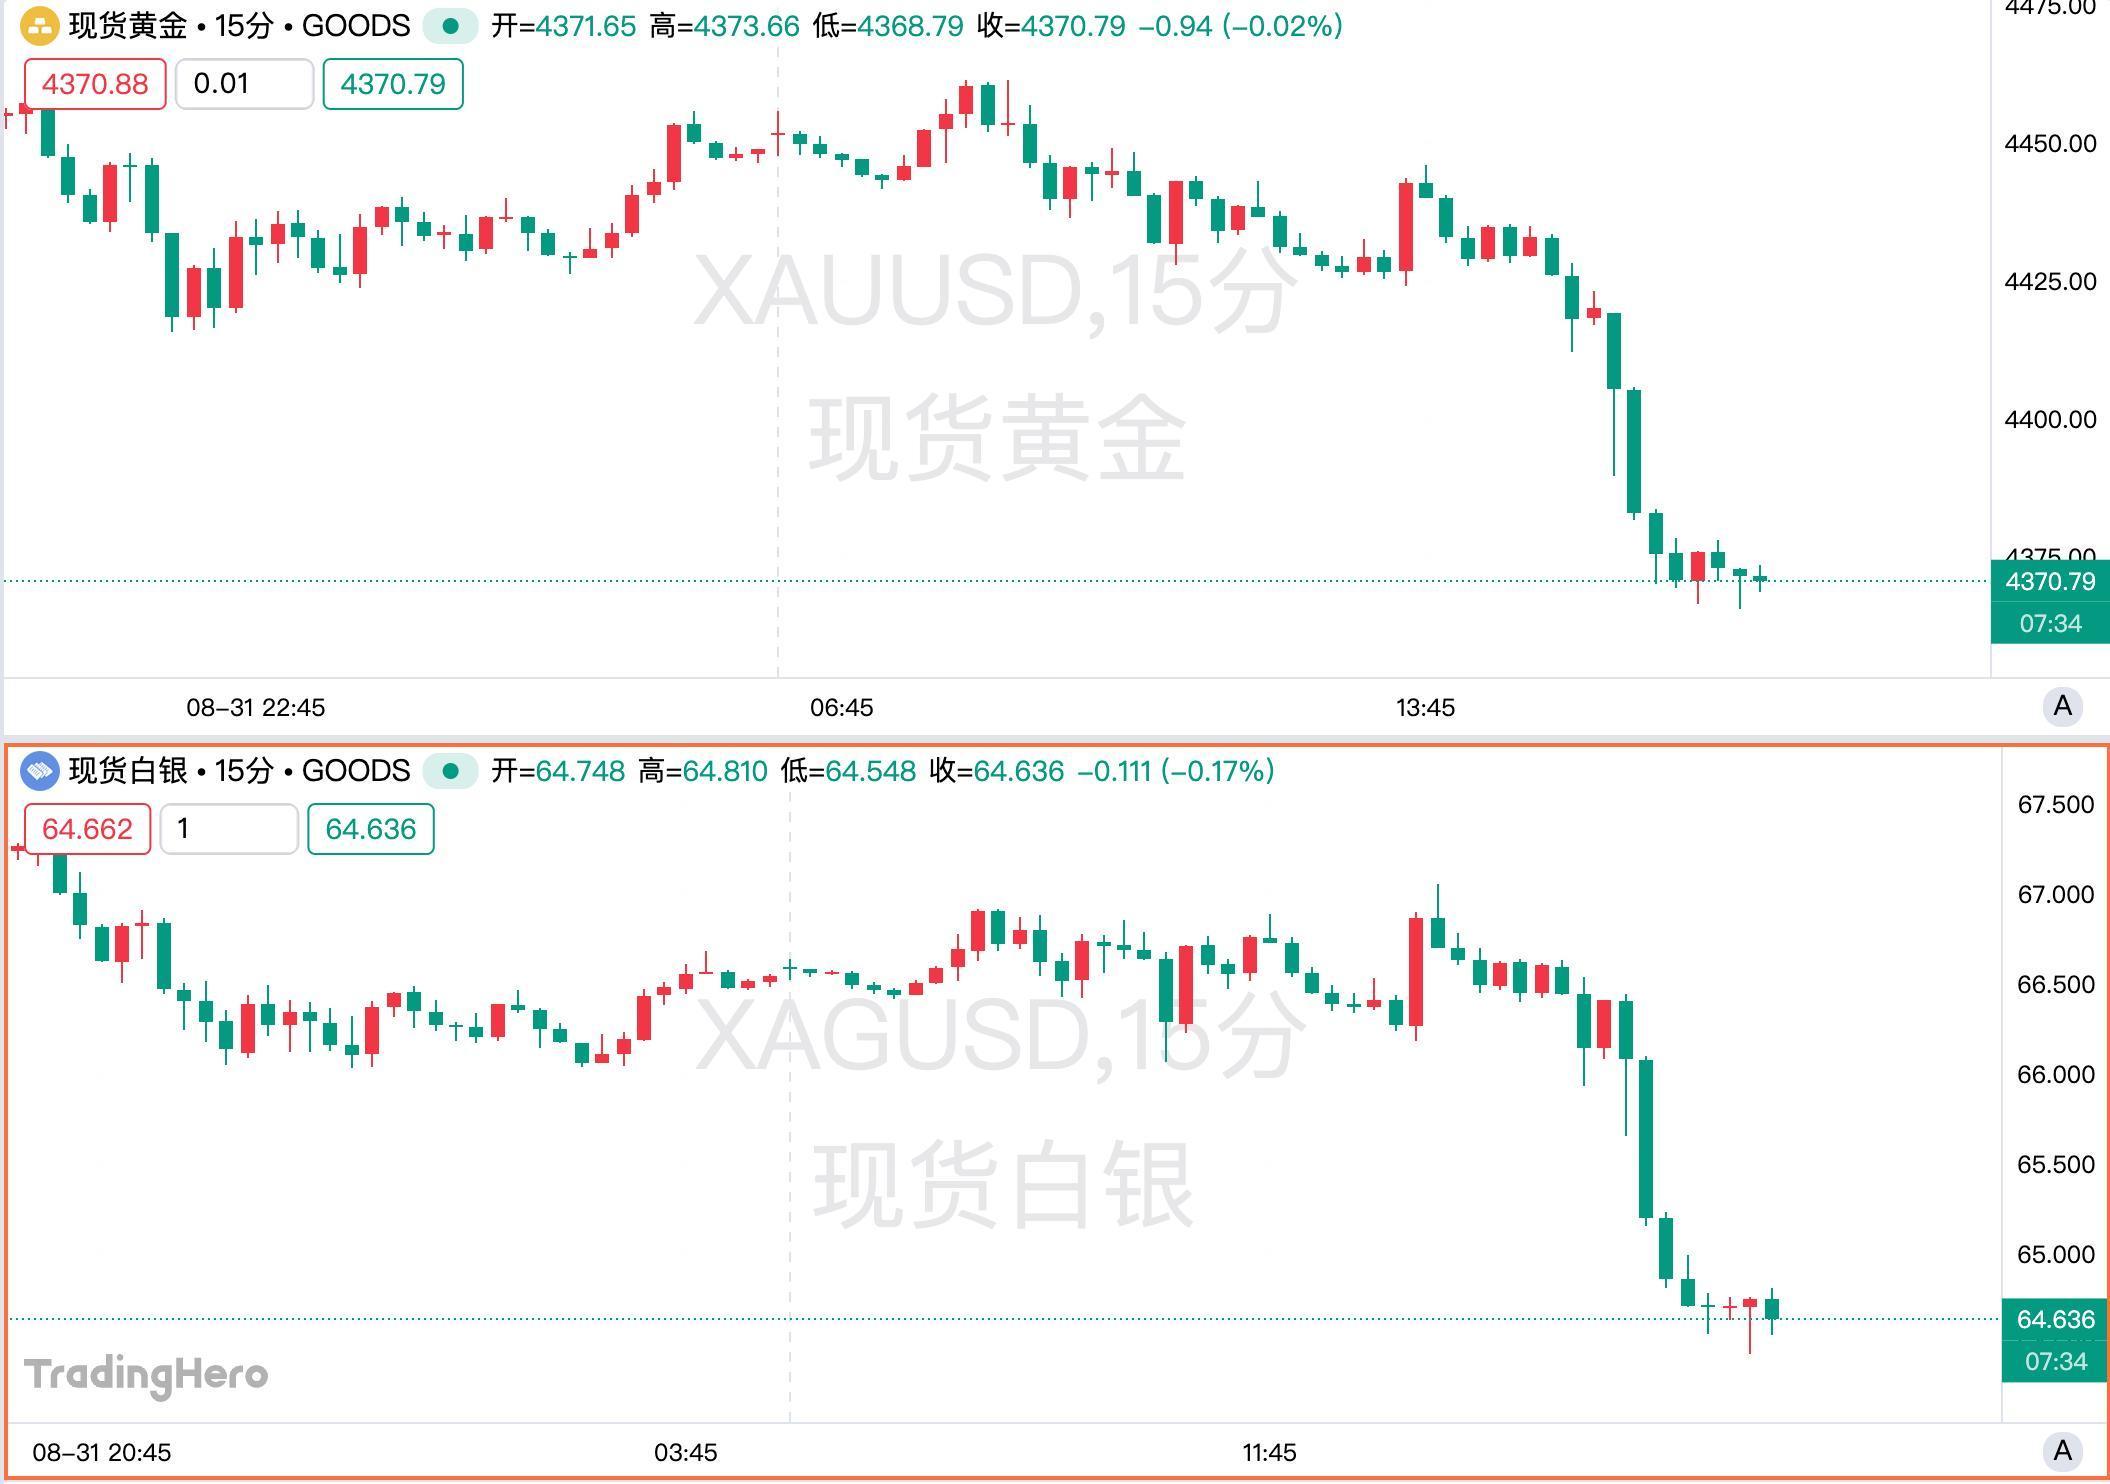
L'or fait actuellement face à un ensemble de logiques de marché contradictoires. Les États-Unis et l'Iran se sont à nouveau affrontés directement après un mois d'accalmie, ce qui devrait renforcer l'intérêt pour les valeurs refuges. Mais dans le même temps, le conflit fait flamber les coûts de l'énergie et accroît la pression inflationniste mondiale. Si l'inflation repart à la hausse, la probabilité d’un resserrement de la politique monétaire par la Fed et d'autres grandes banques centrales augmenterait également, tandis que des taux et des rendements obligataires plus élevés pèsent directement sur l’or, qui ne génère pas d’intérêts.
Les rendements à long terme des États-Unis, de l'Europe et du Japon progressent simultanément, le rendement japonais à 10 ans dépasse 3%
Cette pression se reflète d'abord sur le marché obligataire, avec une nouvelle vague de ventes en Europe et aux États-Unis. Mardi, le rendement du bon du Trésor américain à 10 ans a dépassé 4,75 %, un record depuis janvier 2025. En tant que référence pour la zone euro, le rendement à 10 ans de l'Allemagne est monté à 3,34 %, un sommet de 15 ans ; le rendement à 30 ans a atteint 3,83 %, son plus haut niveau depuis 2011.
Les mouvements du marché obligataire japonais sont encore plus marqués. Le rendement à 30 ans du Japon a franchi les 4,18 %, un record historique ; le rendement à 10 ans a dépassé les 3 % en séance, une première depuis 1996. Il y a un an, le rendement à 10 ans n'atteignait qu’environ la moitié de son niveau actuel.
Pour le Japon, où le coût du financement à long terme était proche de zéro, le franchissement des 3 % par le rendement à 10 ans est un événement significatif, poussant le marché à réévaluer la capacité budgétaire du gouvernement, la marge de hausse des taux par la Banque du Japon, ainsi que l'impact des réallocations de capitaux japonais sur les marchés obligataires étrangers.
Derrière la hausse synchronisée des rendements mondiaux, il n’y a pas que l’inflation. Les grandes entreprises technologiques lèvent massivement des fonds pour l’infrastructure de l’intelligence artificielle, rivalisant ainsi avec les obligations d’État pour attirer les capitaux mondiaux ; dans le même temps, les déficits publics et la dette souveraine des principales économies restent élevés, et l’augmentation des émissions d’emprunts accentue la pression de l’offre.
Dans cet environnement, l’or est particulièrement désavantagé. Étant donné que l’or ne produit pas d’intérêts, lorsque les obligations d’État offrent des rendements plus élevés et sans risque, le coût d’opportunité de détenir de l’or s’accroît mécaniquement.
Le responsable de la stratégie matières premières chez Saxo Bank, Ole Hansen, a indiqué qu’après le discours plutôt "faucon" du président de la Fed, Walsh, vendredi dernier, la hausse des rendements obligataires mondiaux maintenait une pression baissière sur le prix de l’or.
La semaine dernière, le prix de l’or a brièvement atteint un sommet de plus de trois mois, mais après que Walsh ait envoyé un signal anti-inflation plus fort lors de la réunion annuelle de Jackson Hole des banques centrales,l'or a chuté de plus de 3 % sur la seule journée de vendredi, enregistrant sa plus forte baisse en une session depuis 11 semaines. Walsh a déclaré qu’à moins qu’il ne soit certain que l’inflation retourne vers la cible de 2 %, la Fed aurait "encore du travail à faire".
Le marché a alors réajusté rapidement les anticipations de hausses de taux. Selon le CME FedWatch, les traders estiment désormais à environ 66 % la probabilité d’une hausse des taux par la Fed en septembre ; avant le discours de Walsh, cette probabilité n’était que d’environ 36 %, et elle est passée à plus de 60 % après son intervention.
Le conflit entre les États-Unis et l’Iran fait grimper le prix du pétrole, la logique de valeur refuge éclipsée par la crainte de l’inflation
Un autre facteur poussant le marché à parier sur une hausse des taux provient de ce qui est habituellement considéré comme favorable à l’or : le risque géopolitique. Les récents affrontements directs entre les États-Unis et l’Iran, une première depuis un mois, en sont l’illustration. Après une attaque américaine contre une île proche du détroit d'Ormuz, l’Iran a riposté contre les Émirats arabes unis et la Jordanie. Le 31 août, le président américain Trump a même menacé d’actions militaires supplémentaires contre l’Iran.
La dernière escalade militaire pousse encore plus haut les cours du pétrole à l’international. Pour l’or, cela complique la chaîne de transmission. L’escalade des tensions au Moyen-Orient fait grimper le prix du pétrole, la hausse des coûts énergétiques alimente l’inflation mondiale, ce qui incite alors les banques centrales à maintenir des taux élevés, voire à les relever à nouveau.
En conséquence, même si le risque géopolitique stimule la demande de valeur refuge, il exerce simultanément une pression à la baisse sur l’or via la hausse des rendements obligataires et des anticipations de taux. Le marché semble actuellement se focaliser sur cette seconde dimension.
Avant cette correction, l'or venait de connaître un mois d’août exceptionnel, avec un gain cumulé proche de 10 %, soit sa plus forte hausse mensuelle depuis janvier. Suite à l’élargissement inattendu par le Trésor américain de ses programmes de rachats à la mi-août, la hausse de l’or s’était accélérée, ravivant le “pari sur la dépréciation monétaire”, soit les inquiétudes des investisseurs quant à l’expansion de la dette souveraine, la soutenabilité des finances publiques et la perte de pouvoir d'achat à long terme des monnaies fiat.
Cependant, le discours "faucon" de Walsh a temporairement inversé la tendance, l'or retombant sous sa moyenne mobile sur 200 jours. Selon Bart Melek de TD Securities et d'autres analystes,le prix de l’or pourrait encore reculer modérément, mais un effondrement massif sous les 4000 dollars l’once semble peu probable car la logique de couverture contre la dépréciation du dollar reste un facteur de soutien.
À l’avenir, la trajectoire de l’or dépendra principalement de la capacité des données sur l’emploi américain à modifier les anticipations actuelles de hausse rapide des taux. Les investisseurs surveilleront la publication du rapport ADP sur l'emploi le 2 septembre, ainsi que les chiffres de l’emploi non agricole des États-Unis le 4 septembre.
Si le marché du travail reste robuste, les anticipations d’un nouveau resserrement monétaire pourraient encore se renforcer ; en revanche, en cas de net ralentissement de l’emploi, la hausse rapide des rendements obligataires américains et les paris sur de nouvelles hausses de taux pourraient être remis en question.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


