
La hausse des prix du pétrole, combinée aux attentes hawkish de la Fed, fait chuter l'or sous les 4 400 dollars.

Site d'information financière, 1er septembre—— La hausse des rendements obligataires mondiaux et l'anticipation d'un relèvement des taux par la Fed érodent l'attrait du métal jaune, qui ne porte pas d'intérêt. L'augmentation des prix du pétrole relance les anticipations d'inflation, tandis que le discours offensif du président de la Fed, Kevin Walsh, renforce les paris sur un resserrement de la politique monétaire. L'or au comptant évolue mardi juste sous les 4 500 dollars. À court terme, le marché attend de voir si les données sur l'emploi américain vont ou non modifier les attentes en matière de taux.
L'intérêt pour l'or s'est manifestement refroidi récemment, et le prix au comptant repasse sous les 4 400 dollars l'once. Une partie des capitaux qui avaient contribué à la hausse de l'or prennent désormais leurs bénéfices, tandis que le marché réévalue le prochain cycle de taux de la Fed. Plus que la seule demande de valeur refuge, la pression principale sur l'or provient actuellement de la hausse des rendements obligataires, du maintien d'un dollar solide et de l'amélioration des anticipations de taux réels.
Les principaux marchés obligataires mondiaux ont récemment connu des épisodes de ventes soutenues, entraînant une nette augmentation des rendements à long terme. Le rendement des obligations américaines à 10 ans a temporairement atteint environ 4,78 %, celui des 30 ans approchant 5,27 %. Un environnement de taux élevés renforce l'attrait des instruments rapportant des intérêts, comme les obligations, tout en augmentant le coût d'opportunité de la détention d'or. La hausse des prix du pétrole aggrave encore cet effet. Les tensions au Moyen-Orient font grimper à nouveau les prix du brut, stimulant les anticipations d'inflation liées aux risques d'approvisionnement en énergie. Désormais, la logique dominante dans le marché s'est déplacée de “le risque géopolitique profite à l'or” vers “le risque géopolitique fait grimper le pétrole, qui relance l'inflation, et l'inflation renforce les attentes de hausse des taux”. Ce changement empêche l'or de bénéficier pleinement de la demande refuge traditionnelle.
Le discours offensif tenu par le président de la Fed, Kevin Walsh, lors du symposium de Jackson Hole, a constitué un catalyseur important dans le mouvement de correction du prix de l'or. Il a souligné que si la dynamique de reflux de l'inflation vers l'objectif de 2 % n'était pas confirmée, il resterait nécessaire pour la Fed d'agir davantage. Les marchés ont alors nettement augmenté les probabilités de relèvement des taux en septembre, qui s'élèvent actuellement à environ 66 %.
Du point de vue des flux de capitaux, l'évolution des attentes de taux amoindrit l'attrait de l'or à court terme. Selon l'analyse d'ANZ, le marché s'adapte au nouveau contexte monétaire et le métal jaune est plus exposé à la pression vendeuse. Parallèlement, les avoirs dans le plus grand ETF aurifère mondial se maintiennent autour de 1 042 tonnes, sans signe clair d'accumulation contrairement à une situation haussière, ce qui montre la prudence des capitaux spéculatifs sur le court terme.
Toutefois, les facteurs structurels de soutien à long terme ne disparaissent pas : risques géopolitiques persistants, pressions budgétaires mondiales, achats continus de la part de certaines banques centrales… Ces éléments continuent de sous-tendre la valeur de l'or à moyen-long terme. Ainsi, ce mouvement actuel doit surtout être vu comme un changement temporaire de logique macroéconomique, et non comme un revers définitif de la tendance de fond. Les prochaines statistiques sur l'économie américaine seront déterminantes pour savoir si l'or peut stabiliser sa trajectoire. Cette semaine, les marchés suivront successivement les offres d’emploi JOLTS, les données d’ADP et le rapport sur l’emploi non agricole d’août. Si le marché du travail reste robuste, cela pourrait nourrir les anticipations de nouvelle hausse des taux et soutenir les rendements obligations US et le dollar, mettant alors plus de pression sur l'or.
Au contraire, si les données se révèlent plus faibles, le marché révisera à la baisse ses attentes de resserrement de la politique monétaire de la Fed, les rendements US pourraient reculer et l'or attirer à nouveau des flux. Ainsi, la trajectoire future du métal précieux dépendra essentiellement de la chaîne “données sur l'emploi — attentes de taux — dollar et rendement US”.
En données journalières, l’or a nettement corrigé depuis ses sommets précédents, l’attention du marché se focalise désormais sur la zone de soutien autour de 4 350 dollars. Si ce niveau tient, un rebond vers 4 500-4 550 dollars est envisageable ; en cas de dépassement des 4 550 dollars, les regards se tourneraient vers la résistance des 4 600 dollars. À l’inverse, une rupture des 4 350 dollars exposerait un test supplémentaire des zones 4 300 voire 4 200 dollars. Globalement, la dynamique de court terme s’est transformée de forte vers une phase d'ajustement.
À l’échelle 4H, la tendance reste faiblement baissière avec un manque de moteur de rebond. Les 4 500 dollars, hier soutien, sont désormais une zone de pression majeure : un retour au-dessus de ce seuil atténuerait la pression, à court terme ; en cas d’échec et de cassure des 4 350 dollars, les vendeurs pourraient pousser jusqu’à 4 300 dollars. Techniquement, il est préférable d’attendre le signal directionnel déclenché par l’arrivée des données macroéconomiques.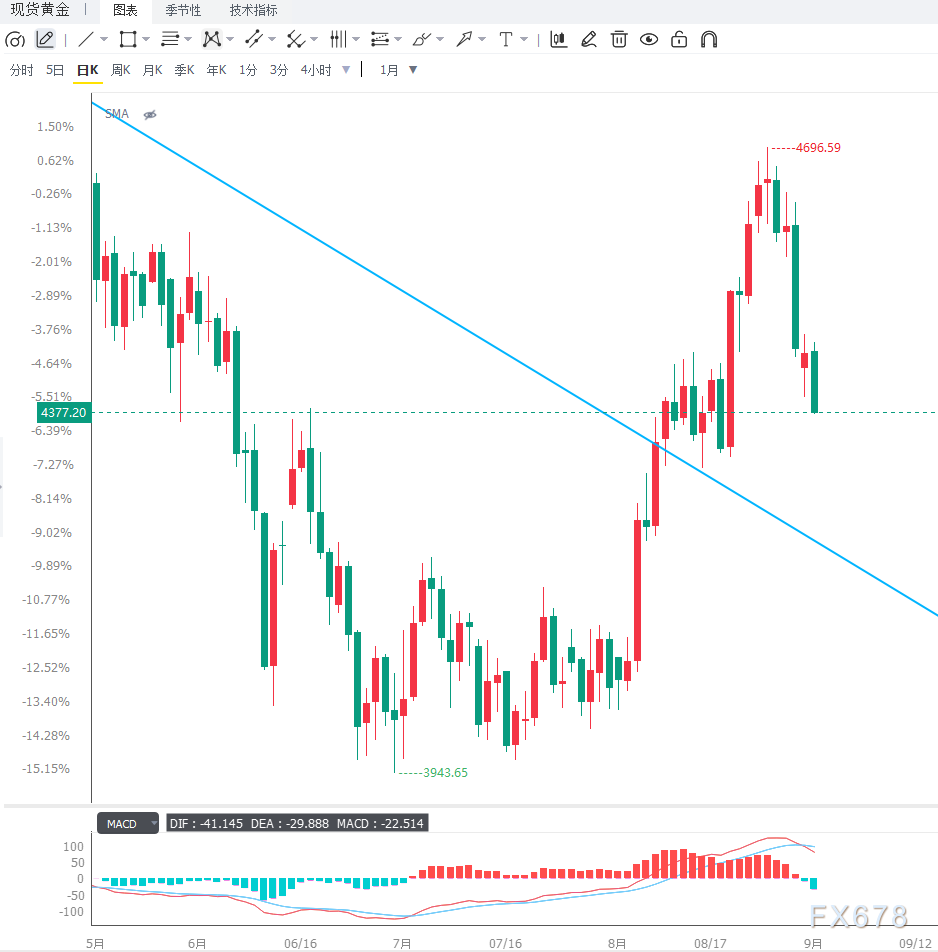
Le dilemme principal auquel l’or fait actuellement face est l’opposition entre la demande refuge due aux tensions géopolitiques et la pression du relèvement des taux. En théorie, la dégradation de la situation au Moyen-Orient devrait soutenir l’or, mais la hausse du pétrole, source de pressions inflationnistes, renforce plutôt les anticipations de hausse des taux de la Fed, ce qui, par la hausse du dollar et des rendements US, a un effet plus direct de contrainte sur l’or. Le seuil des 4 500 dollars constitue une zone clé d’arbitrage entre acheteurs et vendeurs. Si les données sur l’emploi aux États-Unis restent bonnes, l’or pourrait continuer à se corriger ; en cas de ralentissement du marché de l’emploi et de détente sur les rendements, l’or pourrait bénéficier d’une reprise technique. Surveiller l’évolution des statistiques de l’emploi US, l’indice du dollar, les rendements obligataires US réels, et les cours du pétrole. Tant que les perspectives de hausse de taux ne se calment pas significativement, la prudence reste de mise à court terme pour l’or, même si ses fondamentaux de moyen/long terme demeurent intacts.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’indice CPI américain dépasse encore les attentes, Waller met en garde : avertissement confirmé ! Wall Street se concentre sur une hausse des taux de la Fed en décembre de 25 ou 50 points de base, « le nouveau journaliste de la Fed » : la stratégie d’alternance d’augmentations et de pauses mise à l’épreuve
Selon les médias financiers américains, Waller a évoqué la possibilité d'une hausse des taux de 50 points de base en décembre avant la publication du CPI, sans que d'autres responsables de la Fed ne se soient publiquement prononcés pour l'instant. Outre une hausse unique de 50 points de base, la Fed pourrait également opter pour l'annonce de hausses consécutives en décembre et en janvier. Les acteurs de Wall Street estiment généralement que les pressions inflationnistes restent persistantes, renforçant les arguments en faveur d'une hausse des taux en décembre, bien que l'ampleur de 50 points de base ne fasse pas consensus. Les marchés s'inquiètent d'une possible prolongation du cycle de resserrement monétaire par la Fed.
Le CPI frappe les obligations américaines ! Le rendement des bons du Trésor à 2 ans grimpe de plus de 20 points de base en séance, l’or et l’argent chutent fortement.
Après la publication du CPI, les traders ont commencé à anticiper une faible probabilité d'une hausse des taux de 50 points de base en décembre ; la membre votante du FOMC cette année, Logan, a déclaré qu'il pourrait être nécessaire d'augmenter les taux plus rapidement cet hiver, et que la Fed devra effectuer au moins deux hausses supplémentaires de 25 points de base avant de faire une pause. Ensuite, le rendement des obligations du Trésor américain s'est encore accru, le rendement à 10 ans dépassant de nouveau 5,0 % et augmentant de plus de 10 points de base dans la journée ; l'or spot a chuté de plus de 3 % à un moment donné, et l'argent spot a perdu plus de 4 %.
La maison mère de GUCCI vise le commerce du vieil or

Prix des cryptos
Plus


