
Le prix de l'or a enregistré une hausse de 15 % en août, la meilleure performance en 25 ans ; la demande de couverture contre les risques de pouvoir d'achat pousse l'or vers de nouveaux sommets.

Finance Huizhou, 31 août—— Le cours de l’or a enregistré une hausse d’environ 15 % en août, marquant sa meilleure performance mensuelle depuis janvier 1999. Les craintes croissantes liées à l’explosion de la dette publique ont ravivé les paris contre le dollar, le catalyseur étant l’élargissement par le Trésor américain de ses achats d’obligations à long terme. Face au poids de la dette, Washington est confronté à un choix entre « réduction du déficit, tolérance des taux élevés, ou acceptation de la dépréciation » ; de plus en plus d’investisseurs doutent qu’il opte pour la réduction du déficit. Lorsque la montée des rendements traduit une inquiétude sur la soutenabilité budgétaire plutôt qu’une perspective de croissance, l’or fait la transition d’un actif lié aux taux à un outil de couverture contre le risque de perte du pouvoir d’achat ; même si Warsh reste sur une ligne faucon, la politique monétaire finira par heurter la réalité budgétaire.
L’or a connu un important repli à la fin de la semaine dernière, mais la hausse spectaculaire du mois d’août doit servir d’alerte aux investisseurs.
Plus tôt la semaine passée, le gain cumulé de l’or sur le mois d’août avoisinait 15 %, laissant entrevoir sa meilleure performance depuis janvier 1999. Cette dynamique est relancée par les inquiétudes croissantes du marché concernant la gestion chaotique de la dette publique, alors que de plus en plus d’investisseurs se demandent comment la première économie mondiale peut gérer ce fardeau sans finir par sacrifier le pouvoir d’achat de sa propre monnaie.
Crainte d’une perte de contrôle sur la dette, moteur des paris contre le dollar
Cette préoccupation insuffle une nouvelle vitalité aux paris sur la dépréciation du dollar, le catalyseur étant la décision du Trésor américain d’accroître ses opérations de rachat d’obligations d’État à long terme, dans le but d’apaiser la pression sur les coûts d’emprunt. Même si ces rachats sont encore loin d’un véritable assouplissement quantitatif ou d’un contrôle formel de la courbe des taux, les marchés discernent clairement la tendance.
Face à un fardeau de la dette de plus en plus coûteux, le gouvernement américain dispose de trois options : réduire dépenses et déficit, tolérer des coûts d’emprunt durablement plus élevés, ou tenter de comprimer ces coûts tout en laissant l’inflation et la dépréciation monétaire altérer progressivement la valeur réelle de la dette. A ce stade, les investisseurs semblent douter de plus en plus que Washington opte pour la première voie, ce qui constitue le basculement clé de la logique de l’or.
Le lien entre l’or et les rendements obligataires, en pleine transformation
C’est la raison pour laquelle la corrélation entre l’or et les rendements des obligations devient de plus en plus complexe. Traditionnellement, une hausse des rendements réels est négative pour l’or, car elle accroît le coût d’opportunité de détenir un actif sans rendement. Mais lorsque la hausse provient d’inquiétudes sur la soutenabilité budgétaire, cette relation n’est plus fiable.
Cette distinction pourrait s’avérer de plus en plus cruciale dans le futur. Le président de la réserve fédérale Kevin Warsh peut bien rester déterminé à contrôler l’inflation, mais une forte hausse des taux alourdit d’autant la charge de la dette publique, élargit le déficit et pousse à davantage d’émissions d’obligations. Au bout du compte, la politique monétaire finira inévitablement par se heurter à la réalité des finances publiques, une contrainte qui ne disparaîtra pas par un discours plus « faucon ».
Le repli n’est pas à craindre, les chiffres soutiennent toujours l’or
Cela ne signifie pas que le cours de l’or ne connaîtra qu’une progression linéaire. Après la forte flambée d’août, la volatilité et des prises de profit sont attendues. Mais les investisseurs ne doivent pas perdre de vue le tableau d’ensemble. Akash Doshi, stratégiste de State Street Global Advisors, a déjà affirmé que l’atteinte du seuil des 10 000 dollars l’once n’était qu’une question de « quand » et non de « si ». Ce type de prévision peut sembler radical, mais elle repose de plus en plus sur autre chose qu’un simple optimisme.
L’or réagit en réalité à un questionnement fondamental concernant la soutenabilité du système monétaire international. Tant que les gouvernements s’endettent à un rythme supérieur à ce que leur économie peut réellement absorber, les paris contre la devise resteront présents. Et la réalité dérangeante demeure : d’un point de vue comptable, les chiffres restent en faveur de l’or.
Conclusion
Des opérations de rachat de dettes au dollar déprécié, à la progression spectaculaire (+15 %) du cours de l’or en un mois, le marché vote avec ses capitaux pour la logique budgétaire. Washington n’a pas encore tranché entre « réduction du déficit, tolérance des taux élevés ou acceptation de la dépréciation », mais les investisseurs ont déjà choisi l’or comme dernière ligne de défense contre le risque de perte du pouvoir d’achat.
Un repli à court terme est inévitable, mais tant que la dynamique d’endettement ne s’infléchit pas, ce cycle de progression de l’or, porté par la réalité budgétaire, ne fait sans doute que commencer à s’écrire.
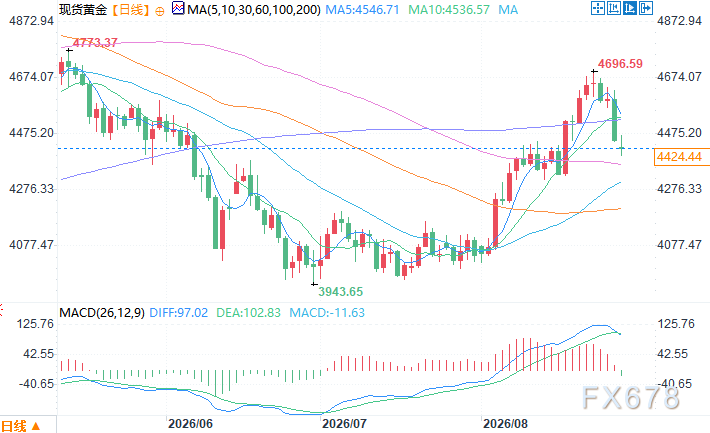
Graphique journalier de l’or au comptant Source : Yihuitong
Fuseau horaire GMT+8, 31 août, 11:22 Or au comptant affiché à 4 428,44 $/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


