
Les matières premières n'ont jamais été aussi bon marché par rapport aux États-Unis ! Wall Street parvient à un consensus : les actifs tangibles sont sous pression

La valorisation des matières premières par rapport aux actions américaines est tombée à son niveau le plus bas depuis plus de cinquante ans, tandis qu’un consensus s’accélère parmi les principales institutions de Wall Street autour d’un jugement commun : la rareté des ressources physiques se manifeste simultanément dans plusieurs catégories de matières premières, indiquant le lancement silencieux d’une "compression" systémique des actifs tangibles.
De Barclays, UBS et HSBC, à JPMorgan et Goldman Sachs, de nombreuses grandes institutions ont successivement lancé des alertes, soulignant que la pénurie physique des matières premières pousse les prix à la hausse de façon abrupte. La semaine dernière, l’analyste stratégique de UBS, Sagar Khandelwal, a donné à ses clients une recommandation claire : "se positionner pour un cycle haussier des matières premières". Samedi dernier, Christopher LaFemina, directeur de la recherche métaux et mines mondiaux chez Jefferies et expert chevronné du secteur sur Wall Street, a encore précisé que la valorisation des matières premières par rapport aux actions américaines demeure, historiquement, à un niveau extrêmement sous-évalué.
Parallèlement, plusieurs prix de matières premières clés ont connu une hausse significative : le cuivre a dépassé 14 000 dollars la tonne sur le marché de Londres, le tungstène a franchi les 3 000 dollars la tonne, le prix de l’uranium a retrouvé les 90 dollars la livre, tandis que les prix des produits agricoles continuent de flamber. Le stratège senior en matières premières, Jeff Currie, avertit que la "rareté du monde physique" est désormais le thème central à suivre, et que "l’illusion de l’abondance appartient sans doute au passé".
Comparaison des valorisations : un plus bas de cinquante ans, un signal de tournant historique apparaît
Dans son rapport adressé aux clients, LaFemina compare l’indice S&P GSCI (S&P Goldman Sachs Commodity Index) à l’indice S&P 500, montrant que le ratio des deux évolue actuellement dans la fourchette la plus basse depuis plus de cinquante ans.
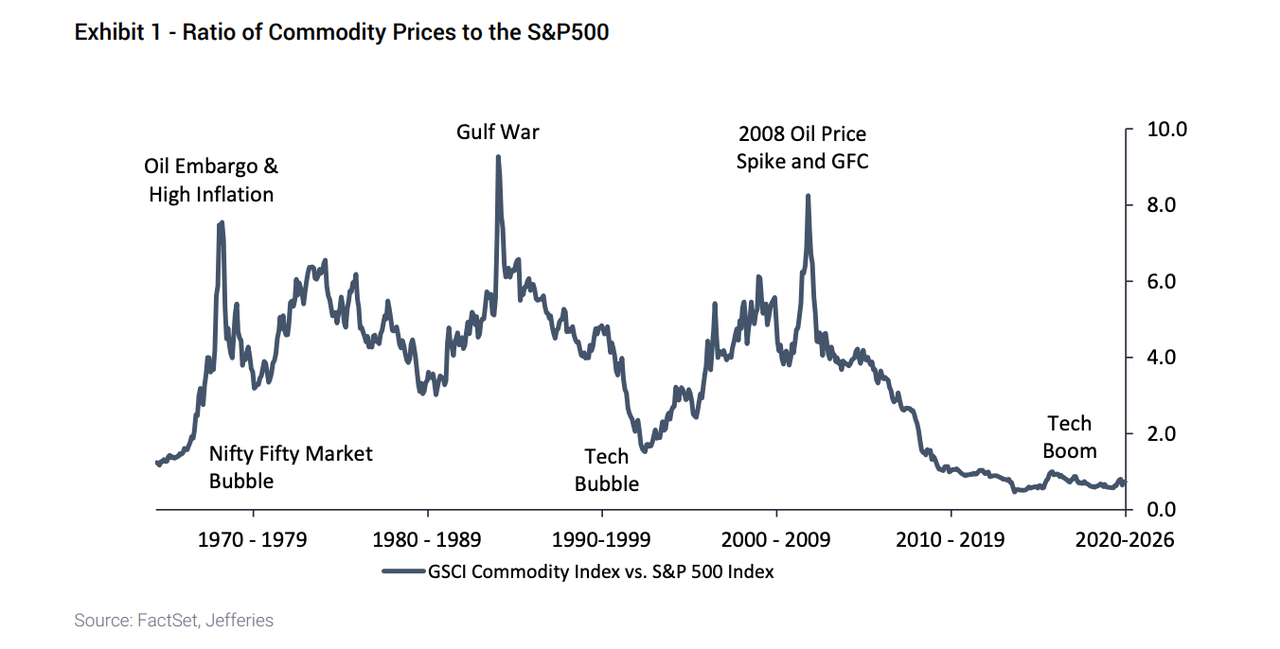
Ce point bas extrême n’apparaît pas pour la première fois. Historiquement, de semblables creux de valorisation se sont manifestés lors des bulles du "Nifty Fifty" et de l’Internet, suivies par une nette surperformance des matières premières face aux marchés actions. Les cycles haussiers qui ont suivi coïncident avec l’embargo pétrolier et le choc inflationniste des années 1970, la guerre du Golfe, ainsi que la flambée du prix du pétrole en 2008.
La formation du creux actuel s’explique par la forte concentration des investisseurs individuels et institutionnels sur les géants du cloud computing ("hyperscalers") et les actions de fabricants de puces mémoire, ainsi que par l’engouement extrême pour quelques valeurs liées à l’intelligence artificielle. Le sous-entendu de LaFemina est clair : au moindre refroidissement de la bulle autour de l’IA, la réallocation des capitaux pourrait s’orienter vers les actifs tangibles longtemps négligés.
Côté offre : des forces multiples convergent, une "tempête parfaite" se forme
Ce n’est pas un seul facteur qui propulse la hausse des matières premières, mais la résonance simultanée de multiples forces structurelles.
L’accélération de l’électrification, la demande croissante liée à la construction d’infrastructures pour l’IA, la hausse continue de la consommation électrique mondiale, la fragmentation géopolitique — notamment le contrôle des exportations de minerais critiques comme le tungstène et le germanium —, et des années d’investissement insuffisant se conjuguent pour générer une "tempête parfaite" de contraintes d’approvisionnement dans les secteurs de l’énergie, des métaux et autres matières premières.
Otavio Costa d’Azuria Capital écrit sur les réseaux sociaux : "La variation sur dix ans du dollar reste l’un des développements macro les plus importants au monde aujourd’hui." Cette affirmation suggère que la tendance à l’affaiblissement du dollar à long terme soutiendra encore la hausse des matières premières libellées en dollar.
Consensus institutionnel : de l’alerte dispersée à l’appel collectif
Il est à noter que, cette fois, le discours haussier sur les matières premières n’est plus l’apanage de quelques institutions isolées, mais tend à devenir une narration dominante sur Wall Street.
Selon les rapports, Barclays avertit que "la prochaine vague de choc des matières premières est en train de se former" ; HSBC signale que "les réserves tampons s’épuisent rapidement" et met en garde contre un risque imminent de choc alimentaire mondial ; UBS recommande clairement à ses clients de se positionner pour le prochain cycle haussier des matières premières. Dans le même temps, l’approvisionnement mondial en matières premières stratégiques pour la chaîne AI — comme le tungstène —, est déjà qualifié de "quasiment épuisé".
Cependant, malgré l’accumulation de ces signaux, la plupart des traders restent encore en attente sur le marché des matières premières, leur attention restant concentrée sur les valeurs technologiques. Ce décalage de perception est sans doute l’opportunité historique sur laquelle insistent LaFemina et d’autres, mais aussi la raison pour laquelle la réaction des marchés pourrait être particulièrement intense lorsque le risque latent finira par se matérialiser.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


