
Le "trade de dépréciation du dollar" fait son retour à Wall Street, les institutions avertissent : la Réserve fédérale doit également coopérer

Wall Street recommence à parier sur ce que l’on appelle le « trade de dépréciation ». La logique de fond n’est pas compliquée : face à un déficit budgétaire américain qui continue de gonfler, une dette publique dépassant les 40 000 milliards de dollars, et des décideurs qui essaient d’abaisser les rendements à long terme par des rachats de Treasuries, les investisseurs craignent l’érosion de la valeur réelle du dollar et des obligations du Trésor américain, et se tournent alors vers l’or et d’autres actifs considérés comme des « actifs tangibles ».
Ce mouvement de marché s’est récemment intensifié de façon évidente. L’or a atteint lundi un sommet sur trois mois, prolongeant sa progression de plus de 5 % de la semaine précédente pour enregistrer une cinquième semaine consécutive de hausse. L’augmentation d’août pourrait être la plus forte progression mensuelle depuis 1999. Parallèlement, l’indice dollar est tombé la semaine dernière à son plus bas niveau de trois mois, enregistrant une troisième semaine de baisse sur les quatre dernières.
Cependant, au moment de la rédaction mardi, l’or baissait de 0,9 % sous l’effet de prises de bénéfices : les marchés attendent les données sur l’inflation américaine de la semaine ainsi que les propos du président de la Fed, Kevin Walsh, lors du symposium annuel de Jackson Hole.
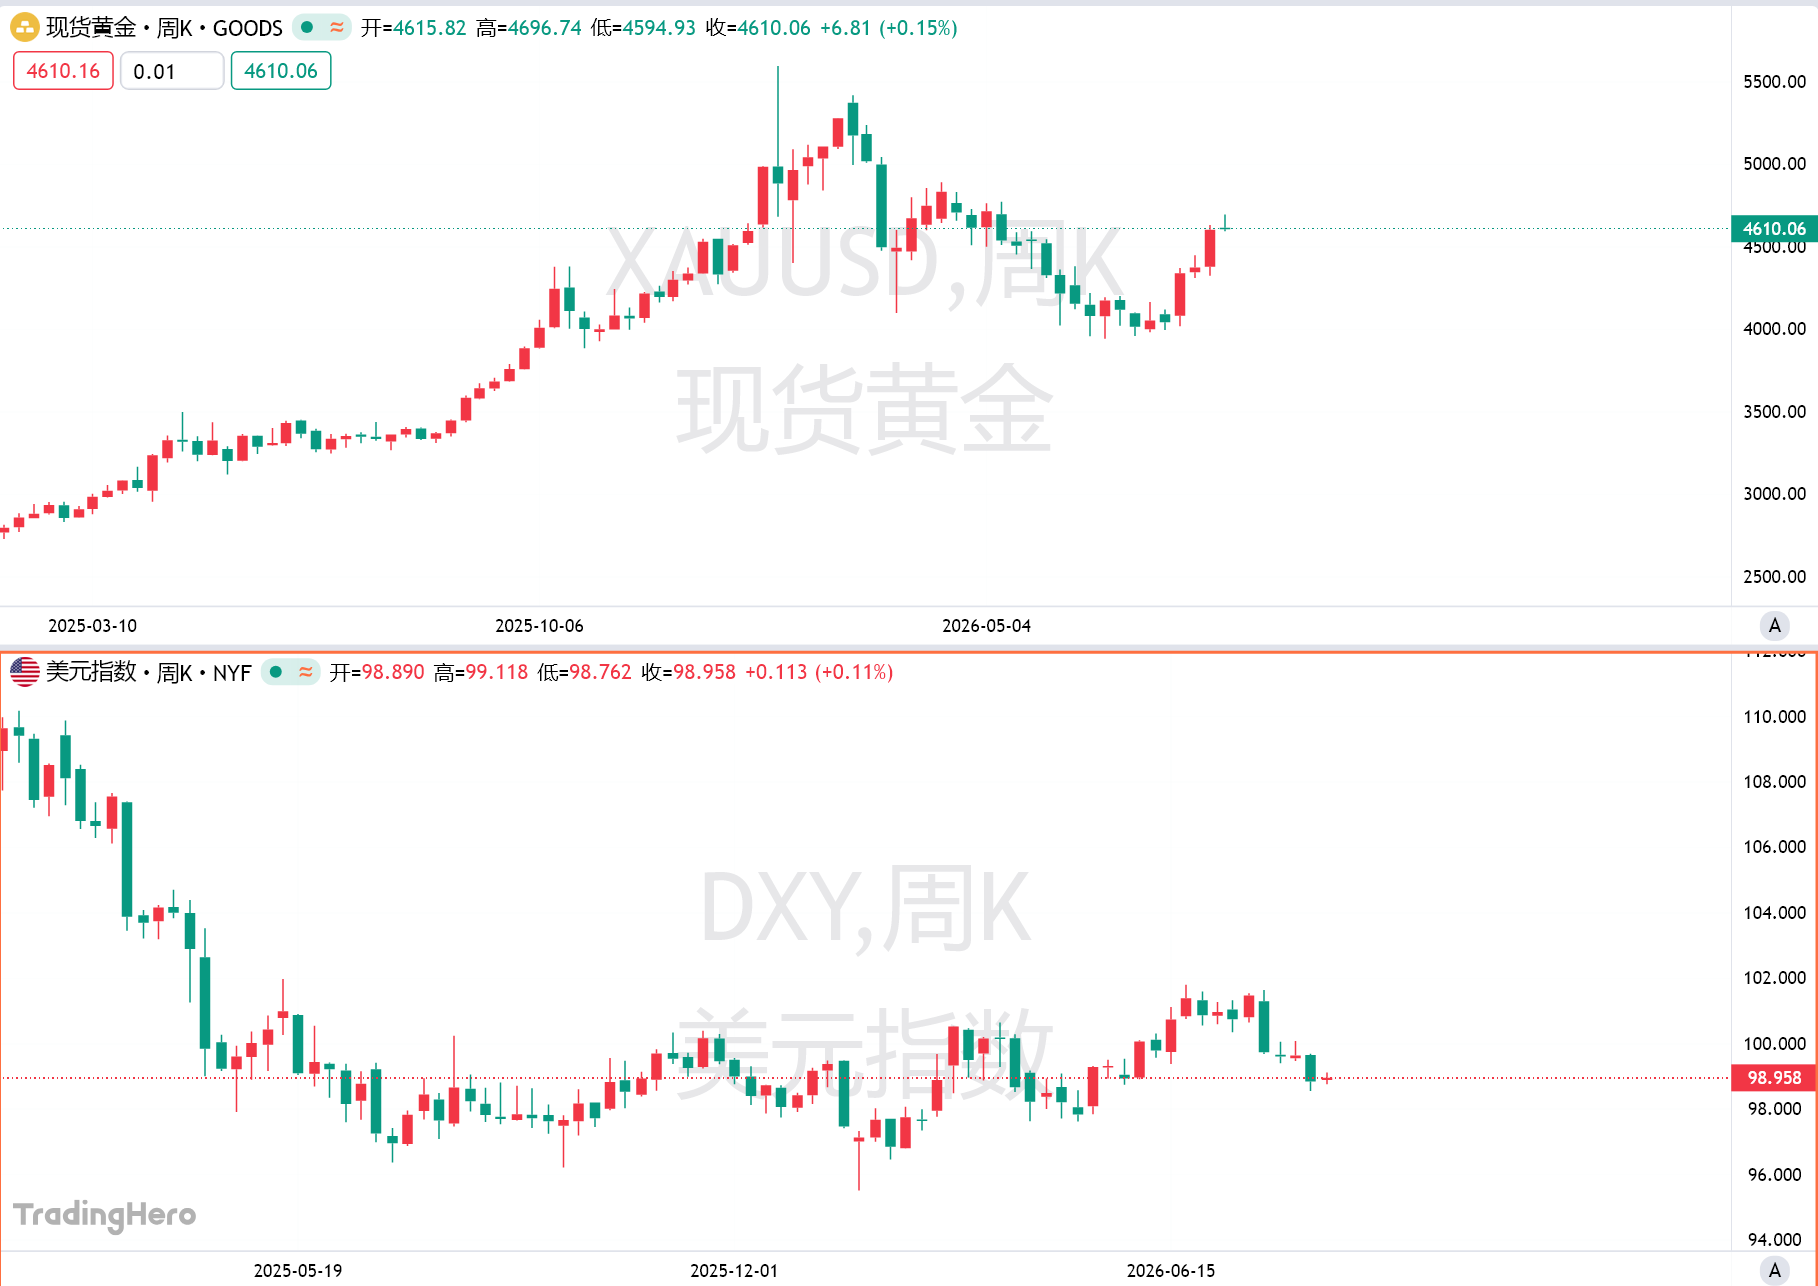
Stephen Coltman, directeur macroéconomique chez 21Shares, souligne que le déficit budgétaire et le niveau d’endettement méritent probablement plus d’attention que le montant des rachats. Les rachats annoncés par le Trésor américain restent dérisoires au regard de la taille totale du marché des Treasuries, mais le signal politique envoyé est très fort : une fois que le gouvernement commence à intervenir activement sur les rendements à long terme, le marché se demande naturellement quelle force oblige le Trésor à agir.
Le Trésor tente de réduire les rendements des Treasuries, le marché parie sur un dollar sous pression
Le Trésor américain a annoncé la semaine dernière qu’il relevait le plafond des rachats de Treasuries à long terme de 2 à au moins 4 milliards de dollars. Lundi, deux hauts responsables ont en outre révélé que le Trésor pourrait mobiliser le Treasury General Account (TGA), doté d’environ 1000 milliards de dollars, pour financer ces rachats.
Ces mesures coïncident avec une nouvelle détérioration des finances publiques américaines. En juillet, le déficit budgétaire mensuel a atteint un plus haut de cinq ans et la dette fédérale totale a franchi pour la première fois le seuil des 40 000 milliards de dollars. Parallèlement, le rendement des Treasuries à 30 ans est monté à 5,34 %, quasi un record en 20 ans, en forte hausse par rapport aux 4,82 % de fin juin.
Mais ces rachats n’ont pas résolu le problème de fond. Les rendements ont brièvement reculé après l’annonce, puis sont remontés. Cela signifie que les investisseurs obligataires estiment que les mesures du Trésor ne suffisent pas à modifier les forces fondamentales qui poussent les rendements à long terme à la hausse.
Nohshad Shah, responsable des ventes Fixed Income Europe, Moyen-Orient et Afrique chez Citadel Securities, considère qu’il s’agit en partie d’une forme de « répression financière » : le Trésor peut empêcher que le prix des obligations américaines ne baisse trop, mais il ne peut éliminer la pression liée au déficit, à l’inflation et à l’offre de dette, seulement la déplacer vers d’autres marchés.
Si les rendements à long terme sont artificiellement maintenus à un bas niveau, l’attrait du dollar pourrait s’affaiblir, les prix à l’importation et les conditions financières pourraient en être affectés, ce qui finirait par accentuer l’inflation. Shah avertit que le signal envoyé par le marché obligataire est limpide : les politiques budgétaire et monétaire doivent être durcies.
Cela signifie également que les marchés se remettent à parier sur une hausse des taux de la Fed. Les Fed Funds futures montrent que la probabilité d’une hausse des taux lors de la réunion de la Fed d’octobre est désormais d’environ 56 %, en hausse de plus de 7 points de pourcentage en une semaine.
L’or et les devises émergentes à la manœuvre ?
Michael Hsueh, analyste auprès de Deutsche Bank, a indiqué lundi que l’or pourrait même dépasser son objectif de 4800 dollars l’once, le virage de la politique du Trésor renforçant encore la logique haussière de l’or.
Le milliardaire Ray Dalio recommande également de continuer à surpondérer l’or et le bitcoin, avertissant qu’une dérive incontrôlée des dépenses publiques américaines pourrait déboucher sur une crise de la dette. Selon lui, la part de l’or dans un portefeuille modélisé pourrait même atteindre 15 %.
Cependant, le marché ne considère pas unanimement que le « trade de dépréciation » soit devenu une tendance certaine. Alexander Lis, responsable des investissements chez Social Discovery Ventures, estime que sauf à être sûr que la Fed coopère avec le Trésor, il est trop tôt pour miser totalement sur ce scénario.
À noter également : la relation traditionnelle entre Treasuries et devises des marchés émergents est en train de changer. Auparavant, la hausse des rendements sur la dette américaine signifiait un dollar plus fort et une pression sur les actifs émergents ; désormais, ce lien s’effondre. Alors que les Treasuries long terme subissent la pression, les devises émergentes performent elles fortement.
L’explication tient au fait que de plus en plus d’investisseurs redoutent que le gouvernement américain finisse par alléger le fardeau de la dette via l’inflation et une politique plus accommodante — y compris les rachats de Treasuries. Si la valeur réelle du dollar continue de baisser, l’or et les matières premières pourraient en bénéficier, et les marchés émergents riches en ressources comme l’Afrique du Sud, la Colombie ou le Chili pourraient attirer davantage de capitaux.
Nick Rees, responsable de la recherche macro chez Monex Europe, estime que si les craintes d’une baisse du dollar continuent de s’intensifier, cela créera un environnement plus favorable pour les monnaies matières premières.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


