
Billet d'entrée à dix milliards pour Anthropic

👆Cliquez sur le texte bleu pour nous suivre
Anthropic
Selon Bloomberg, Anthropic a fixé sa ligne de crédit à environ 10 milliards de dollars, mais le montant total des engagements proposés par les banques pourrait dépasser ce chiffre. Les négociations sont toujours en cours et Anthropic a refusé de commenter.
Une ligne de crédit renouvelable est comparable à une carte de crédit d'entreprise, la banque s'engage d'abord à fournir des fonds, et l'entreprise retire de l'argent selon ses besoins, remboursant avant la date limite prévue. Il n'y a pas de garantie, tout repose sur la solvabilité de l'entreprise, sa capacité de remboursement à court terme et son niveau de trésorerie.
Mais pour une licorne géante qui se prépare à entrer en bourse, la situation peut être plus complexe. Car pour les banques, la question n'est pas seulement de savoir si l'entreprise pourra rembourser à temps, mais surtout, pourront-elles participer aux futures opérations de levée de fonds ?
Dans les prêts syndiqués, plus l'engagement est important, plus les frais encaissés par la banque sont élevés, et plus elle sera impliquée dans d'autres opérations financières à venir, telles que IPO, refinancements, fusions-acquisitions, etc. chacune générant d'importants bénéfices pour la banque. Voilà pourquoi les banques souhaitent participer activement : plus elles investissent, plus la ligne de crédit est élevée, influençant souvent leur position dans les futures transactions.
Bloomberg poursuit en indiquant que SpaceX offre un exemple de référence. En mai de cette année, SpaceX a porté sa ligne de crédit de 1,5 milliard à 5 milliards de dollars, et un mois plus tard réalisait une IPO record ; les banques prêteuses et celles chargées du placement étaient en grande partie les mêmes. Ce cas renforce naturellement la compétition entre les banques autour du dossier Anthropic.
Bien entendu, au-delà de la perspective de l'IPO, Anthropic connaît aussi une croissance de grande qualité. Bloomberg précise qu’à fin juillet, les revenus annuels récurrents (ARR) de l’entreprise dépassaient 65 milliards de dollars. Au dernier trimestre complet, les revenus préliminaires ont dépassé 11,5 milliards de dollars, alors qu’ils n’étaient que de 787 millions un an plus tôt, soit une croissance quasi 14 fois supérieure en glissement annuel. De plus, le bénéfice opérationnel ajusté du trimestre est redevenu positif.
Bloomberg estime que la croissance des revenus d'Anthropic s'accélère, que les indicateurs de rentabilité s'améliorent et, avec le contact des investisseurs, tous ces facteurs contribuent à la hausse des lignes de crédit accordées par les banques et laissent penser que l'entrée en bourse d'Anthropic pourrait être avancée.
Jason considère que cette offensive des grandes banques est tout à fait normale, c’est aussi ce que les grandes sociétés de gestion d’actifs et fonds privés ne peuvent pas assurer, car ils ne sont pas capables de proposer un service global à leurs clients. Si Anthropic suit la trajectoire de SpaceX, avec une entrée en bourse en septembre ou octobre, Goldman Sachs et Morgan Stanley pourraient une fois de plus être recherchés.
Cela dit, je m'intéresse davantage à la santé financière d'Anthropic. J'ai rassemblé leur ARR passée, les dates correspondantes et les taux de croissance, certains chiffres provenant d'annonces officielles, d'autres de révélations médiatiques, mais dans l'ensemble, ils semblent fiables.
D’après le graphique, de début d’année à mi-mai, la croissance de l’ARR est très forte, dépassant 50 % à chaque étape. Mais au dernier point, correspondant aux 65 milliards annoncés par Bloomberg pour fin juillet, la croissance de l’ARR ralentit à 38 %. À noter que l’intervalle de temps entre chaque point diffère, mais en le ramenant à un taux de croissance composé sur 30 jours, le chiffre de fin juillet n’est que de 13 %, soit le plus faible taux de l’année. Cela demeure bien inférieur à la période d'effervescence de l’IA en février et à la ruée sur les semi-conducteurs en avril-mai, ce qui semblerait indiquer que la demande pour l’IA existe toujours, mais que la croissance ralentit.
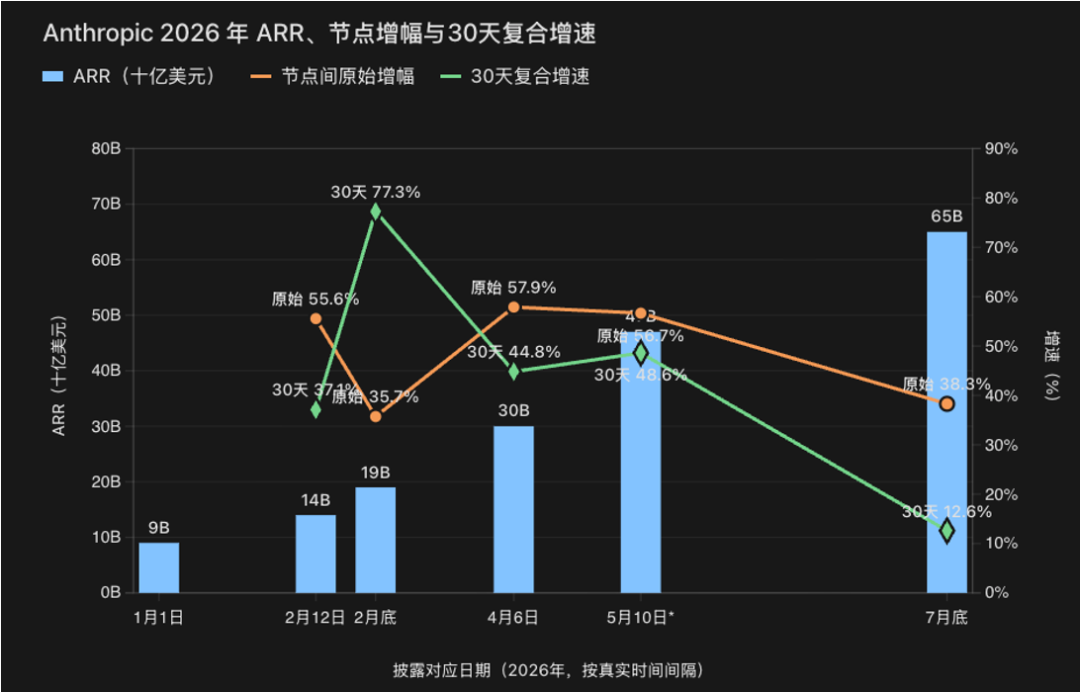
Cependant, de par mon expérience professionnelle, cela pourrait être intentionnel. Nous savons que les entreprises préparent longtemps leur IPO, notamment par la gestion de leur performance dans le cadre règlementaire. Cela consiste à ralentir les résultats avant l’IPO, à accélérer juste avant la publication du prospectus, puis à mettre à jour le prospectus complémentaire en montrant une forte croissance sur une base faible, afin d’attirer la reconnaissance du marché primaire et l’enthousiasme du marché secondaire, et refléter l’impression que la croissance ne fait que commencer, avec encore beaucoup de potentiel.
D’autre part, il est également indiqué que le bénéfice opérationnel ajusté est repassé dans le vert. Je ne sais pas quels postes ont été ajustés ni si les dépenses R&D ont été trop compressées, mais tant qu'il n'y a pas de changement exceptionnel, cela montre au moins qu'Anthropic est passée de la phase de monétisation de l’IA à celle de rentabilité. Selon moi, ce tournant est très positif pour la viabilité de l’investissement dans l’IA. Sous un autre angle, une ligne de crédit bancaire de l'ordre de 10 milliards prouve aussi la rentabilité opérationnelle positive et la capacité de court terme d’Anthropic à honorer ses dettes.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les résultats de Nebius au troisième trimestre dépassent les attentes, les dépenses en capital atteignent 27 milliards de dollars, l'objectif ARR est reporté, le cours de l'action chute de plus de 14 % avant l'ouverture | Rapport financier
Les revenus de Nebius au troisième trimestre ont atteint 981 millions de dollars (soit une augmentation de 571 % en glissement annuel), avec un EBITDA ajusté de 466 millions de dollars, dépassant ainsi les attentes. Cependant, l’entreprise a reporté et réduit ses prévisions de revenus annuels récurrents (ARR), affirmant qu’elles ne sont plus applicables, tout en augmentant fortement ses dépenses d’investissement pour 2026 à 27 milliards de dollars et en prévoyant une hausse supplémentaire à 40-45 milliards de dollars en 2027. Le cours de l’action a chuté de plus de 14 % avant l’ouverture des marchés.
Prévision des marchés américains | Les contrats à terme sur les trois principaux indices boursiers évoluent de façon irrégulière, Nvidia plonge avant l'ouverture, de nombreux discours attendus des responsables de la Fed
Le jeudi 12 novembre, avant l'ouverture du marché américain, les contrats à terme sur les trois principaux indices boursiers américains ont évolué de manière divergente.
Alphabet(GOOGL.US) lance une tournée de présentation pour l'émission d'obligations en dollars de Hong Kong et en dollars de Singapour, alors que la volatilité du marché de l'IA pourrait devenir une « pierre de touche » pour la confiance des investisseurs.
Alphabet (GOOGL.US) a lancé la présentation de sa première émission d'obligations en dollars de Hong Kong et en dollars de Singapour, cherchant à tester l'intérêt des investisseurs pour la souscription alors que les entreprises axées sur l'intelligence artificielle (AI) font face à une volatilité accrue du marché.

Prix des cryptos
Plus


