
Le "TACO" est dépassé, Wall Street se rue sur les transactions "NACHO" !

« La transaction TACO est dépassée. » Alors que les doutes du public grandissent quant à la résolution rapide de la crise du détroit d’Hormuz, Wall Street adopte un nouveau récit de trading – « NACHO ».
« NACHO » est l’acronyme de « Not A Chance Hormuz Opens » (Aucune chance que le détroit d’Hormuz rouvre), qui s’est rapidement répandu parmi les traders et les analystes de marché ces derniers temps. Cette expression est née de la déception générale du marché face aux multiples déclarations de Trump sur une réouverture « rapide » du détroit, qui n’ont pourtant mené à aucune avancée concrète.
Zavier Wong, analyste de marché chez eToro, a déclaré aux médias : « NACHO incarne essentiellement l’abandon par le marché de l’espoir d’une résolution rapide. » Jeudi dernier, les forces américaines et iraniennes continuaient de s’affronter dans le détroit d’Hormuz, chacune accusant l’autre d’avoir provoqué l’escalade. L’accord de cessez-le-feu, déjà précaire, est une fois de plus sous pression.
L’expansion de la logique de trading « NACHO » est en train de remodeler la structure des positions sur les marchés du pétrole, du transport maritime, de la couverture contre l’inflation et sur celui des taux d’intérêt. Plusieurs experts du secteur notent que les investisseurs sont de plus en plus enclins à considérer le blocage durable du détroit d’Hormuz comme une « caractéristique normalisée » du contexte macro, et non plus comme un simple choc géopolitique ponctuel. Le prix du pétrole Brent, bien qu’en baisse par rapport au pic de 126 dollars le baril atteint fin avril en temps de guerre, reste au-dessus de 100 dollars, soit plus de 38 % au-dessus de son niveau d’avant l’escalade du conflit au Moyen-Orient.
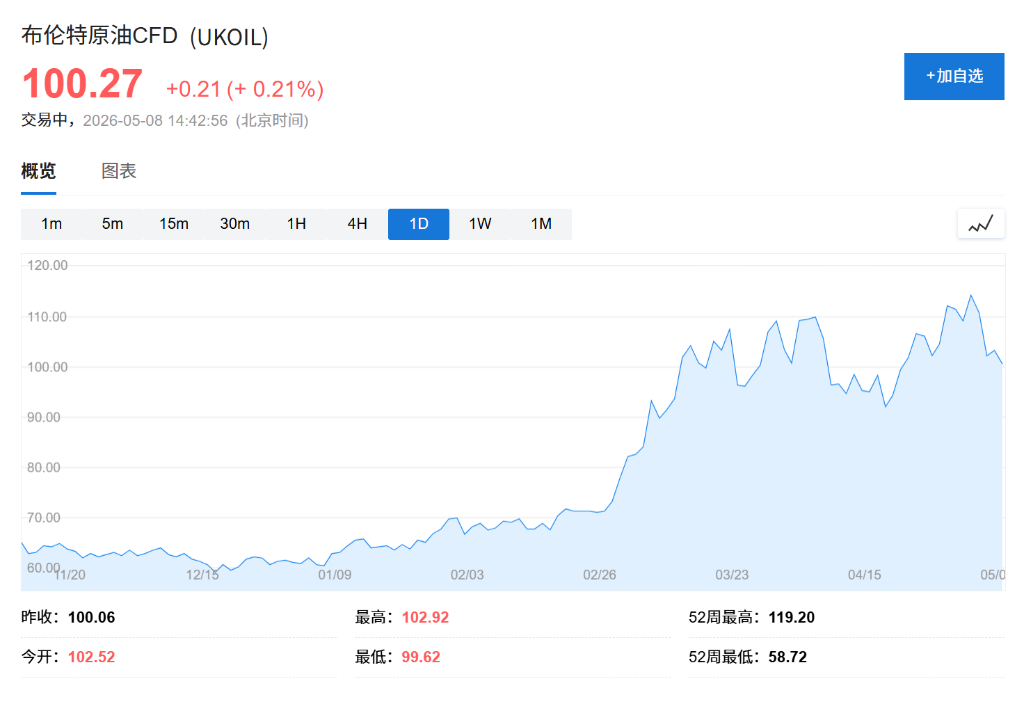
Le cessez-le-feu n’est qu’un vain mot, le marché perd patience
La logique de la transaction « NACHO » découle d’un contexte de marché clair. Wong souligne : « Pendant la majeure partie de la crise, chaque titre évoquant un cessez-le-feu provoquait une chute brutale du pétrole, les traders tablant sans cesse sur une réconciliation – qui n’est jamais arrivée. »
Mercredi dernier, Trump a averti que si l’Iran refusait de signer un accord de paix, il subirait des bombardements « d’une intensité accrue », avec un ton très ferme. Jeudi, lors d’une interview avec ABC, il a réaffirmé que le cessez-le-feu tenait toujours, qualifiant à la légère les échanges de tirs des deux camps de « tape amicale ». Ces signaux contradictoires ont amplifié l’incertitude du marché quant à l’évolution de la situation.
Dans ce contexte, le marché est progressivement passé de la « transaction de résolution » à la « transaction d’impasse ». Wong explique : « NACHO est une prise de conscience du marché – le prix élevé du pétrole n’est plus un choc temporaire à contourner, il incarne la réalité du marché. »
Le marché de l’assurance lance une alerte majeure
Outre les prix du pétrole, le marché de l’assurance maritime continue également de lancer des signaux d’alerte. Wong souligne qu’au plus fort de la crise, en mars dernier, la prime de risque de guerre appliquée aux navires traversant le détroit d’Hormuz est montée à environ 2,5 % de la valeur du navire, contre seulement 0,1 % avant le conflit.
Selon les données d’eToro, même si cette prime a quelque peu reflué depuis, son niveau actuel reste environ huit fois supérieur à celui d’avant-guerre. « Le métier des compagnies d’assurance est d’évaluer les risques, et il est évident qu’elles ne considèrent pas ce blocage comme une histoire pouvant être résolue à court terme », déclare Wong.
Il estime que la tarification du marché de l’assurance reflète plus fidèlement la perception de la durée probable de la crise que le prix du pétrole lui-même : « Les signaux ne viennent pas seulement du pétrole, mais aussi du marché de l’assurance. »
TACO vs NACHO ?
Les analystes de State Street Global Advisors soulignent que le paradigme TACO (« Trump Always Chickens Out », Trump finit toujours par reculer) se joue en parallèle de la logique « NACHO » au deuxième trimestre.
L’institution écrit dans un rapport récent : « Malgré la flambée des prix de l’énergie, l’indice S&P 500 a rebondi à un nouveau record historique, les deux logiques de trading coexistent actuellement. »
State Street affirme que les traders restent prudemment optimistes quant à une issue négociée qui permettrait la réouverture du détroit, mais que le marché souhaite voir un « véritable accord de paix » avant de restaurer des attentes agressives sur la baisse des taux de la Fed. L’institution ajoute que si le pétrole établit une nouvelle norme autour de 100 dollars le baril pour les un à trois prochains mois, l’or peinera à maintenir sa dynamique haussière autour de 5000 dollars l’once ; à l’inverse, si les prix du brut baissent à 80 dollars grâce à un accord de paix, l’or pourrait rapidement dépasser les 5000 dollars, puis tester la barre des 5500 dollars.
Le marché des taux anticipe en premier, les actifs risqués restent attentistes
Bien que les marchés boursiers fassent preuve d’une résilience inhabituelle, les divergences internes s’accentuent. Vasileios Gkionakis, économiste senior et stratège chez Aviva Investors, estime que « globalement, le marché réagit de manière relativement ordonnée au choc énergétique ».
Mais il souligne également que le marché des taux d’intérêt reflète de plus en plus clairement les inquiétudes concernant la prolongation du choc énergétique. « Le signal le plus net provient du marché des taux – les taux courts ont été rapidement réajustés, la plupart des courbes de rendement se sont nettement aplaties. » Il avertit qu’une fermeture durable du détroit d’Hormuz pourrait provoquer « un choc inflationniste plus persistant » et accroître le risque de récession au niveau mondial.
Gkionakis note qu’actuellement, seule une partie du marché a pleinement intégré la logique NACHO – les marchés du pétrole, de l’assurance maritime et des taux d’intérêt intègrent déjà le blocage prolongé dans leurs prix, tandis que les actions et autres actifs à risque restent relativement sereins.
L’impasse est peut-être un processus, non une fin en soi
Bien qu’un sentiment pessimiste gagne les traders, l’analyste Zavier Wong n’a pas abandonné l’espoir d’une réouverture du détroit à terme. Il fait valoir que le blocage nuit aux recettes d’exportation de l’Iran lui-même et que d’autres pays exercent également des pressions pour une réouverture, autant de facteurs qui pourraient finir par changer la donne.
« La route à venir restera probablement sinueuse, mais le marché semble commencer à accepter cette réalité », avance Wong. Pour les investisseurs, le message central transmis par la logique NACHO est que l’impact structurel de la crise d’Hormuz sur l’environnement macroéconomique pourrait être bien plus profond et durable que ce qui était anticipé jusque-là.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


