
La capacité de production de la communication optique est épuisée dans toute l'industrie, où se situe actuellement le point de jeu ?

La vague de construction de centres de données d’IA continue de stimuler la demande en communications optiques, entraînant une forte hausse des actions concernées et une valorisation qui dépasse largement les fourchettes historiques.
Selon la plateforme de trading ChaseWind, Morgan Stanley a publié un rapport de recherche le 20 avril, indiquant que, suite à la conférence OFC (Optical Fiber Communication), une nouvelle vague d'investisseurs continue d'affluer vers le secteur des communications optiques, la demande du côté acheteur s’étendant toujours et apportant un soutien continu aux cours de l’action.
Cette année, de nombreuses entreprises de communications optiques ont déjà vendu la totalité de leurs capacités de production, réduisant considérablement l’incertitude sur le chiffre d’affaires, faisant de la marge bénéficiaire l’indicateur clé pour les prochains trimestres.
Le manque de visibilité sur le rythme d’expansion des capacités de production des lasers complique l’estimation de l’écart offre-demande ; en parallèle, il faut surveiller la bataille entre les architectures "narrow and fast" et "wide and slow". La solution "wide and slow" introduit la possibilité de remplacer les lasers InP par des MicroLED, ce qui pourrait remodeler la chaîne d’approvisionnement à long terme.
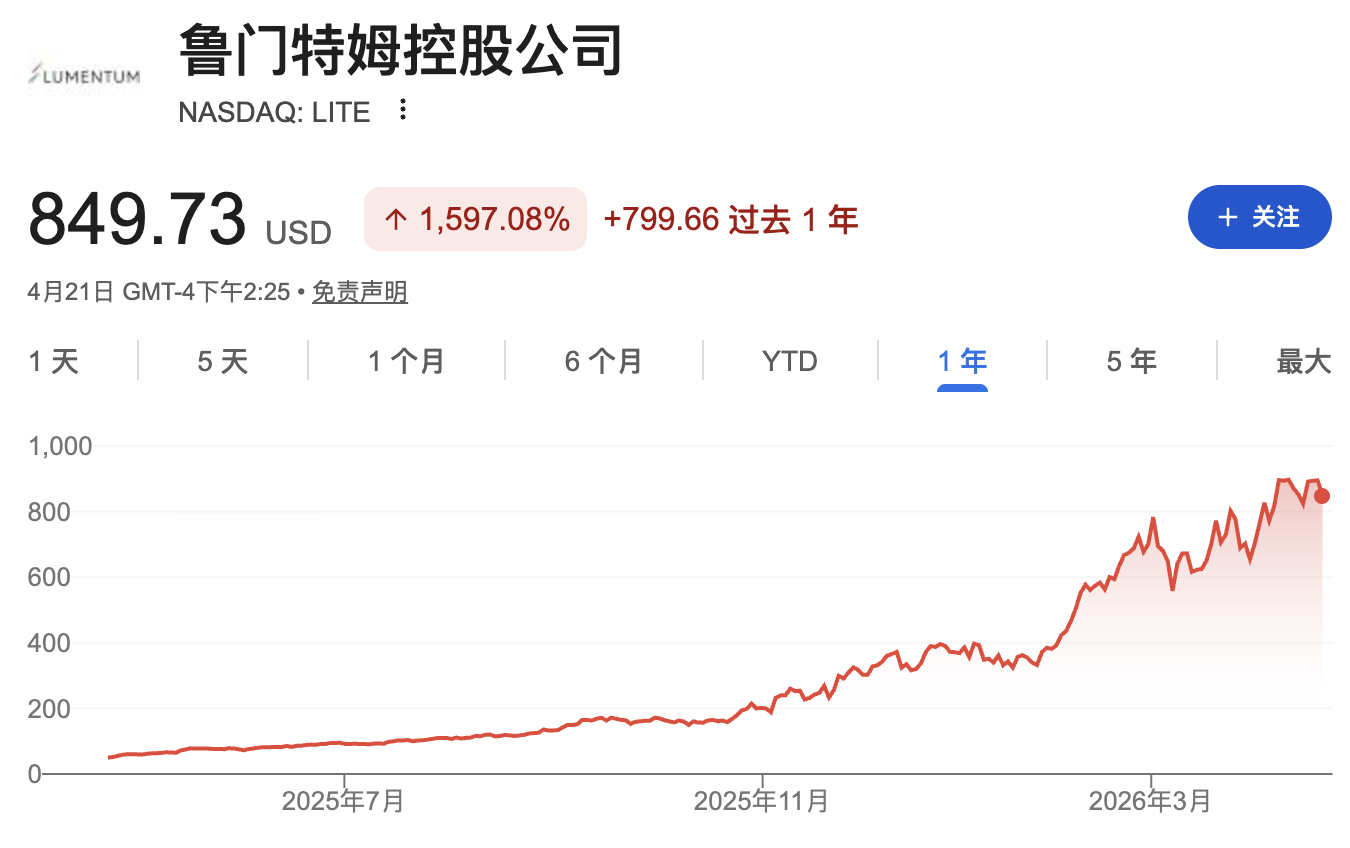
Morgan Stanley a relevé les objectifs de cours de quatre grandes actions du secteur : Corning de 127 à 140 dollars ; Lumentum de 595 à 710 dollars ; Coherent de 250 à 290 dollars ; Ciena de 286 à 405 dollars.
La saturation de la capacité rebat les cartes, la marge bénéficiaire devient la variable clé
Dans un contexte de capacités de production très tendues, la logique d’investissement dans les communications optiques a discrètement évolué. Puisque de nombreuses entreprises ont déjà sécurisé leur capacité sur la majeure partie de cette année ou jusqu’en 2026, la prévision du chiffre d’affaires est devenue relativement claire et le marché se concentre désormais sur la capacité des sociétés à capter efficacement l’amélioration des marges dans un contexte d’offre tendue.
Sur cette question, LITE est actuellement en position la plus avantageuse. L'entreprise a adopté une politique de prix agressive et continue, ce qui explique pourquoi les attentes d'EPS des acheteurs sont bien supérieures au consensus baissier. Cependant, cette capacité à augmenter les prix n’est pas nécessairement réplicable à l’échelle de l’ensemble de la chaîne d’approvisionnement.
La situation de GLW est plus complexe. Le prix de la fibre optique asiatique a progressé de 75%, atteignant un sommet sur sept ans, et les investisseurs s’interrogent sur la capacité de GLW à en profiter. Mais la direction de GLW adopte une attitude prudente, déclarant que "l’offre mondiale de fibre optique est suffisante pour répondre à la demande" et que l’amélioration des prix proviendra davantage de l’innovation produit que de l’augmentation directe des prix au comptant.
Deux évolutions marginales méritent également l’attention : Premièrement, plus de 30% des fonds BEAD (subventions américaines pour les infrastructures haut débit) seront réorientés vers le sans-fil fixe et le satellite, réduisant la demande pour la fibre optique ;
Deuxièmement, après la vente de l’activité fibre de CommScope à Amphenol, Corning a annulé ses commandes de fibre brute auprès de CommScope, qui s’est vu contrainte d’annuler ses propres commandes en cascade, resserrant quelque peu le marché de la fibre optique.
L’expansion de la capacité des lasers manque de transparence, le calendrier de l’offre reste incertain
Le laser au phosphure d’indium (InP) constitue à ce jour le composant clé de l’interconnexion optique de l’IA, et ses dynamiques de capacité influencent directement l’équilibre offre-demande de toute la chaîne d’approvisionnement, attirant une attention particulière de la part des investisseurs.
D’après les informations déjà publiées :
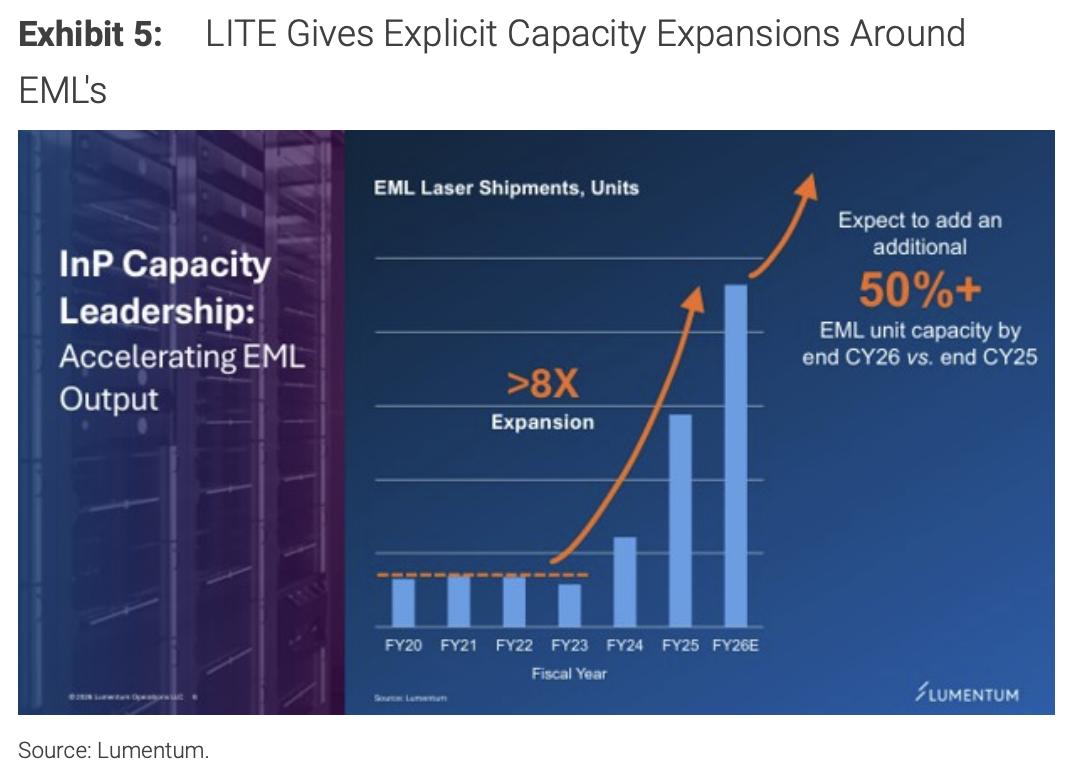
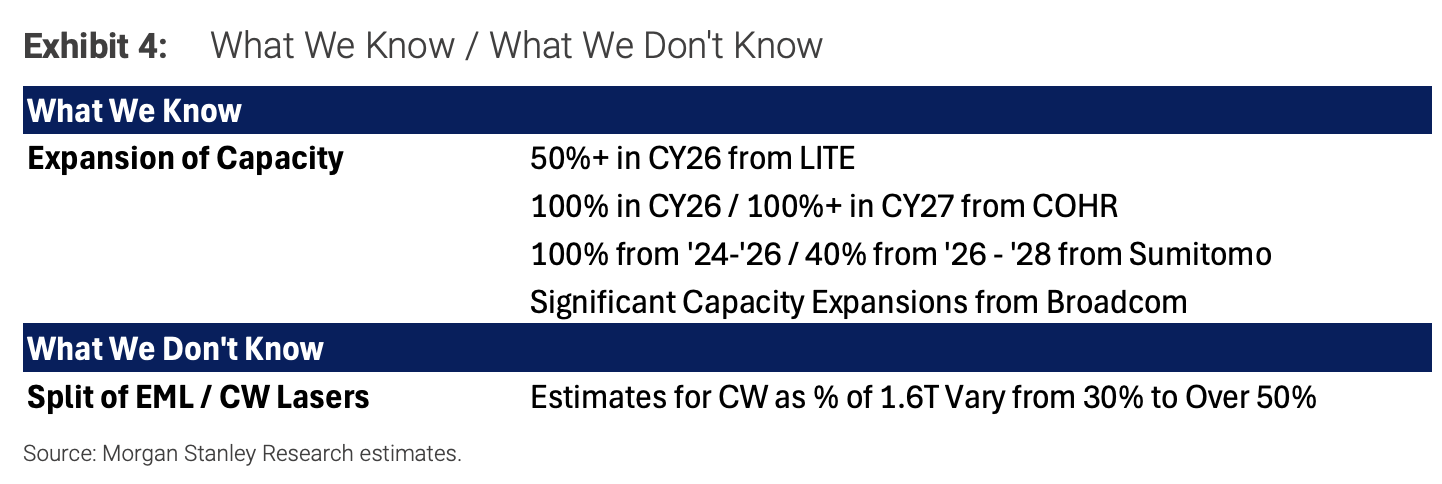
LITE prévoit d’augmenter de plus de 50% la capacité de ses EML pour l’exercice 2026 ;
COHR prévoit de doubler sa capacité pour l’exercice 2026 et de la porter à plus de 100% supplémentaires pour 2027 ;
Sumitomo Electric prévoit un doublement entre 2024 et 2026, puis une augmentation de 40% entre 2026 et 2028 ;
Broadcom annonce vouloir multiplier par 4 à 6 sa capacité dans les 12 prochains mois.
Cependant, plusieurs variables clés restent floues.
Premièrement, la répartition entre EML et laser CW dans la demande 1.6T fait débat — LITE estime la part des CW à 30%~40%, tandis que Sumitomo pense qu'elle dépassera 50%.
Ensuite, de nombreux fabricants sont en cours de bascule vers des tranches de 6 pouces, mais le taux de rendement reste encore très incertain. De plus, les détails sur l’expansion de la capacité de Broadcom n’ont pas encore été clarifiés.
Faute de données fiables sur les parts de marché, et seul LITE fournissant des informations relativement détaillées sur l’expansion des capacités, la précision du modèle offre-demande est clairement limitée. L’ajustement du rythme d’expansion de l’offre et celui de la progression de la demande d’IA seront des variables déterminantes pour le sentiment sur le secteur.
"Narrow and Fast" versus "Wide and Slow" : une bataille architecturale qui pourrait remodeler la chaîne à long terme
Dans le domaine du CPO (co-packaged optics), la lutte entre les architectures "narrow and fast" (canaux peu nombreux à haut débit) et "wide and slow" (plus de canaux à moindre débit) suscite un intérêt croissant chez les investisseurs sur le long terme.
La solution "narrow and fast" optimise la densité de bande passante et l’efficacité énergétique avec moins de canaux et un débit plus élevé par canal ; une configuration classique est 1.6T = 8 canaux × 200G. Cela correspond à la tendance dominante des actuels clusters d’IA.
La solution "wide and slow" atteint la même bande passante totale en multipliant les canaux à moindre débit, typiquement 1.6T = 16 canaux × 100G ; elle repose sur des écosystèmes plus matures mais requiert plus d’espace et de fibres optiques.
L'enjeu stratégique de la solution "wide and slow" : elle introduit la possibilité de remplacer les lasers InP par des MicroLED.
L'architecture MOSAIC de Microsoft incarne cette approche : en utilisant une fibre d’imagerie contenant plusieurs milliers de cœurs pour transmettre d’innombrables canaux optiques parallèles à basse vitesse, elle pourrait, dans certains cas, diminuer la dépendance aux lasers InP. COHR estime pour sa part que la technologie VCSEL reste compétitive pour l’architecture "wide and slow".
Cette bataille technologique prendra encore plusieurs années à se décanter, mais commence déjà à influer sur le positionnement à long terme de COHR et LITE : si la stratégie "wide and slow" devait s’imposer, les fabricants ayant les lasers InP comme principal atout pourraient rencontrer des défis structurels, tandis que ceux positionnés sur le MicroLED seraient bien placés pour en tirer parti.
Valorisations historiques pulvérisées, aucune preuve du contraire pour l’hypothèse de "marché haussier"
La valorisation des actions du secteur optique a totalement décollé du niveau moyen historique, constituant ainsi un point de friction central.
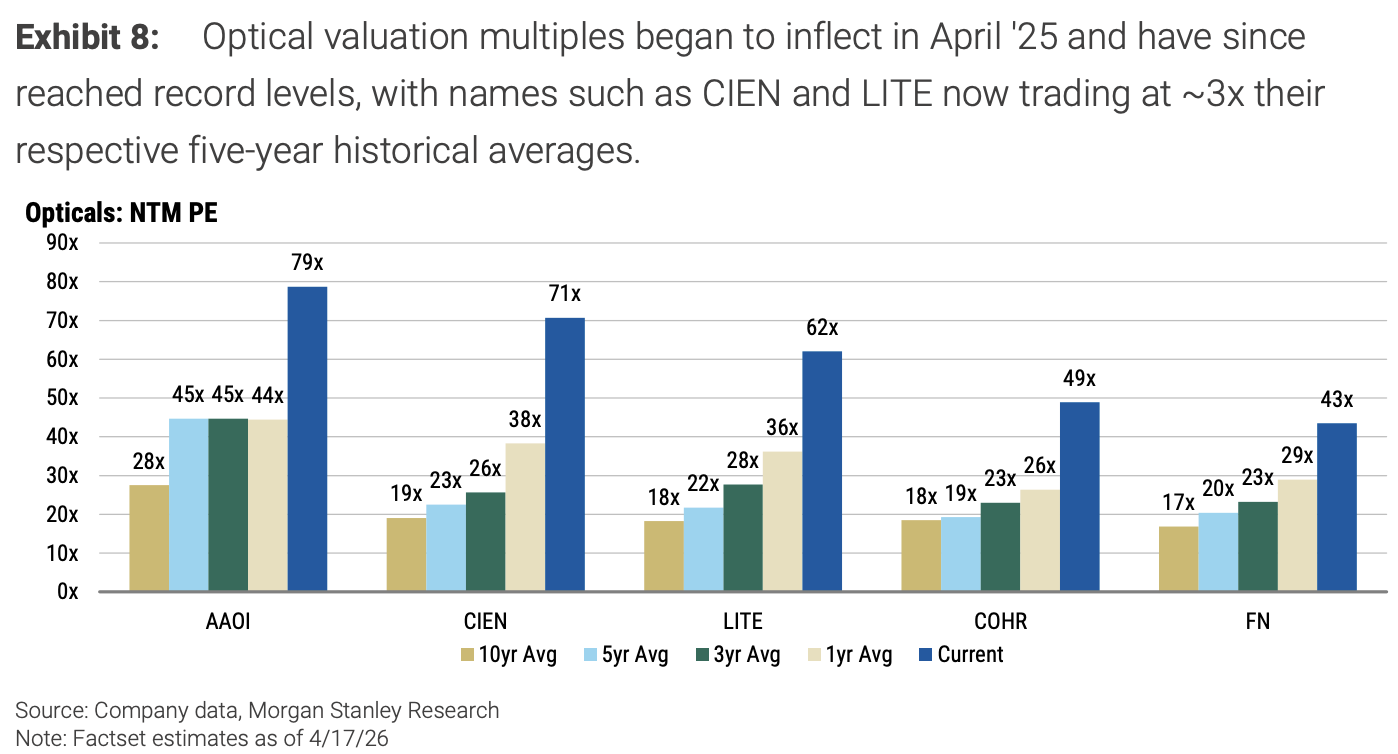
Les grands titres comme CIEN, LITE, COHR, GLW se traitent sur la base d’un multiple de 20 à 25 fois l’EPS attendu en 2028, alors que la moyenne sur 10 ans se situe plutôt entre 17 et 19 fois. Les valorisations de CIEN et LITE atteignent environ trois fois leur moyenne historique sur cinq ans.
A contrario, les entreprises du disque ou du stockage (type MU) se négocient encore à des multiples compris entre un et deux chiffres, accentuant encore les doutes sur la justification des niveaux atteints par les actions “optique”.
Cette prime de valorisation tient à plusieurs raisons :
Premièrement, les applications de la communication optique continuent de s’étendre (CPO, OCS, transmission cohérente…), ouvrant des perspectives de croissance plus claires ;
Deuxièmement, il existe un écart important entre les anticipations d’EPS des acheteurs et le consensus baissier, la majorité des catalyseurs (accroissement de la production, effet prix) n’étant attendus que pour 2027-2028 ;
Troisièmement, contrairement au stockage, il n’existe actuellement aucun élément de preuve invalidant l’hypothèse de marché haussier pour l’optique, le capex de l’IA restant très soutenu et fournissant ainsi un appui supplémentaire à la valorisation.
Toutefois, on note que ces valorisations sont, historiquement, à un niveau élevé et que si des marges déçoivent, une expansion massive de la capacité de Broadcom ré-équilibre le marché, ou en cas de détérioration du paysage concurrentiel OCS, le marché pourrait revenir vers une valorisation située dans le haut de la fourchette historique.
~~~~~~~~~~~~~~~~~~~~~~~~
Le contenu ci-dessus provient de la ChaseWind Trading Platform.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nvidia intensifie le calcul scientifique ! Lancement du Rubin HPC GPU, pariant sur l'IA pour remodeler le supercalculateur
Le GPU unique Rubin HPC embarque plus de 50 000 cœurs CUDA, spécialement optimisé pour le calcul scientifique, avec un lancement prévu en 2028. CUDA-X étend le champ du calcul scientifique, couvrant des domaines tels que l’astrophysique, la science des matériaux, le développement de médicaments et la biologie unicellulaire ; l'analyse des trous noirs passe d’un mois à seulement 8 minutes. Nvidia présente la fusion de l’interconnexion photonique et du calcul quantique, complétant ainsi l’infrastructure des supercalculateurs, et affirme que Lambda adopte la technologie optique co-packagée avec photonique (CPO) de Nvidia pour améliorer jusqu'à 5 fois l’efficacité énergétique. Nvidia étend également le système de gestion de charge de travail Slurm pour intégrer les processeurs quantiques (QPU) dans les flux de travail traditionnels des supercalculateurs. Par ailleurs, Nvidia annonce que la baie CPU Vera sera disponible début de l’année prochaine, distribuée par Dell, HPE, Lenovo et Super Micro Computer.
Bernstein : OpenAI lance le portefeuille ChatGPT, un nouveau tournant dans la concurrence des paiements par IA, Visa (V.US) et Mastercard (MA.US) pourraient devenir les grands gagnants
À mesure que les agents intelligents d’intelligence artificielle évoluent, passant d’outils de recherche d’informations à assistants personnels capables d’effectuer de manière autonome des achats et des paiements, l’industrie mondiale des paiements est sur le point de connaître de nouvelles opportunités compétitives.
Alors que les semi-conducteurs plongent, les "propriétaires" de l'IA sont plébiscités ? Blackstone Data Center REIT (BXDC.US) bondit de plus de 10 % avant l'ouverture, les flux de trésorerie à long terme deviennent le centre d'attention du marché
Blackstone Digital Infrastructure Trust a acquis la majorité des parts de deux coentreprises créées avec Amazon Web Services pour un prix d’environ 5 milliards de dollars. BXDC détiendra 13 nouveaux bâtiments de salles électriques dans deux campus de centres de données AWS, l’ensemble des installations étant reloué à AWS pour une période initiale de 12 ans, extensible jusqu’à 32 ans.
"La beauté réside dans l’ennui" ? BTIG : La force exceptionnelle des secteurs défensifs rappelle la veille de l’éclatement de la bulle en 2000
Au cours des 30 derniers jours, l'indice S&P 500 des biens de consommation de base a surpassé celui des technologies de 33 points de pourcentage, marquant l'écart mensuel le plus important depuis près de 25 ans et reproduisant les caractéristiques défensives de la rotation sectorielle observées avant l'éclatement de la bulle Internet en 2000. Le stratège Krinsky de BTIG reste optimiste sur les biens de consommation de base, tout en avertissant que les actions technologiques et les semi-conducteurs disposent encore d'un potentiel de baisse. La vigueur du dollar pourrait également accentuer les tensions de liquidité. Cependant, le marché reste partagé sur la pérennité de cette rotation, la question de savoir si les échanges liés à l'IA entrent dans une phase de correction à long terme étant au centre des préoccupations.
Prix des cryptos
Plus


