
Morgan Stanley : Pourquoi acheter du stockage présente-t-il un meilleur ratio risque/rendement que d'acheter des CPU ?

La vague des agents IA accélère la croissance de la demande en CPU, mais Morgan Stanley estime que par rapport à un positionnement direct sur Intel ou AMD, il est plus avantageux de capter cette tendance via des actions liées à la mémoire telles que Micron et SanDisk, en raison d’un meilleur ratio risque/rendement.
Selon Trading Desk, Morgan Stanley a publié le 20 avril un rapport sur l’industrie des semi-conducteurs, indiquant que les défis récents de la feuille de route serveur d’Intel ainsi que l’incertitude de sa stratégie de fonderie, et le fait que le cours d’AMD est principalement influencé par la logique GPU plutôt que CPU, compliquent la logique d’investissement directe sur les actions CPU.
Il est également souligné que la mémoire bénéficie non seulement directement de l’accélération de la demande de CPU, mais aussi de plusieurs tendances structurelles, telles que la croissance explosive de la demande pour la HBM et les SSD d’entreprise (eSSD).
Les hyperscalers continueront d’exercer une pression sur la demande de mémoire dans les centres de données au moins jusqu’à la fin de 2027, le déficit d’approvisionnement en est encore à un stade précoce. Parallèlement, les accords d’achat à long terme entre les fournisseurs de mémoire et leurs clients se concrétisent rapidement, entraînant des flux de trésorerie substantiels grâce à des paiements anticipés.
L’accélération de la demande pour les CPU, mais des trajectoires de bénéfices directs complexes
On anticipe une croissance à long terme de la demande pour les CPU d’environ 30% à 40%, bien supérieure à la moyenne historique, mais inférieure aux prévisions de croissance du marché pour les GPU.
Du côté de l’offre, la capacité de production d’Intel reste significativement insuffisante. L’accélération de la demande couplée aux contraintes de l’offre rend l’évaluation quantitative de la tendance globale plus difficile.
Plus important encore, pour Intel comme pour AMD, bien que l’activité serveur soit essentielle à leurs perspectives de rentabilité, les moteurs de valorisation de leurs actions ne reposent pas uniquement sur les CPU serveurs — le thème d’investissement Intel est davantage orienté vers la fonderie, tandis qu’AMD est axé sur le GPU dans sa vision à long terme.
Cette réalité rend caduque l’équation simple “le boom des CPU = achat d’actions CPU”.
Intel : la logique de hausse des prix des serveurs tient, mais la feuille de route présente encore des risques
La logique de relever l’objectif de cours d’Intel repose sur : la hausse du prix moyen de vente (ASP) des serveurs et la croissance des volumes de livraison. On anticipe pour la branche Data Center and AI (DCAI) d’Intel un chiffre d’affaires d’environ 21,8 milliards de dollars en 2026, soit une croissance d’environ 30% sur un an, avec une augmentation de 14% des unités serveurs livrées et une hausse de 20% de l’ASP.
Cependant, il est peu probable qu’Intel regagne significativement des parts de marché au détriment d’AMD. Son nouveau produit serveur Diamond Rapids présente des faiblesses notables, selon des avis négatifs issus du secteur lui-même.
La plateforme Venice d’AMD est en revanche considérée comme “une avancée significative claire”, utilisant le procédé TSMC N2, avec des fourniture non restreintes, ce qui rend peu crédible l’argument selon lequel Intel pourrait récupérer des parts grâce à ses propres usines.
On prévoit également une pression persistante sur l’activité PC d’Intel, tablant sur un recul de 16% du chiffre d’affaires des PC de bureau et de 8% pour les ordinateurs portables d’ici 2026, principalement en raison de la hausse des prix des GPU qui freine le marché DIY, ainsi que de la prise de parts continue par AMD.
Par ailleurs, le potentiel à long terme de la branche fonderie (Foundry) d’Intel suscite toujours le scepticisme, alors que la probabilité d’une valeur actuelle nette (DCF) positive "demeure lointaine", bien qu’il y ait un certain intérêt pour la collaboration Terafab.
AMD : leader produit mais c’est le GPU le vrai moteur boursier
AMD dispose de la meilleure offre produit sur le marché des CPU serveurs, ce qui en fait le plus grand bénéficiaire du cycle positif des CPU, et son expansion de parts de marché dans les CPU généralistes devrait se poursuivre, la plateforme Venice renforçant cet avantage.
Cependant, l’enjeu central du cours actuel d’AMD est clair : la majorité de son objectif de chiffre d’affaires pour 2030 trouve ses racines dans les GPU, ce qui en fait la variable clé pour la valorisation boursière.
L’expérience du trimestre précédent le confirme : les performances serveurs étaient bonnes, mais comme le marché se focalisait sur le GPU, l’action a pourtant fortement corrigé.
En matière de marges, le management fait preuve de prudence pour la suite de l’année, car AMD doit allouer une partie de ses CPU à soutenir l’écosystème GPU, ce qui pourrait engendrer des remises ciblées et limiter l’amélioration de la rentabilité globale.
Actions liées à la mémoire : valorisations basses, bénéfices multiples, ratio rendement/risque optimal
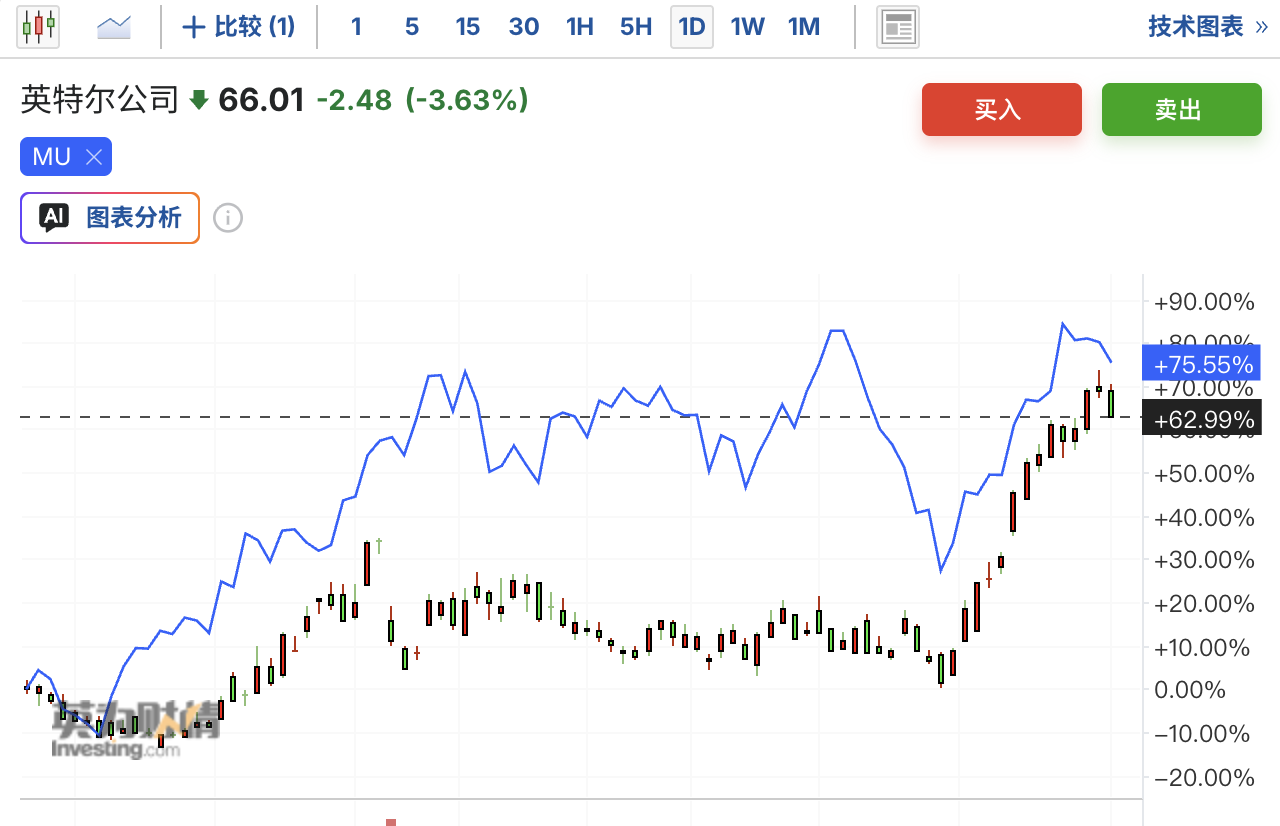
Micron et SanDisk sont les véhicules privilégiés pour jouer la tendance CPU et IA, grâce à leur avantage de valorisation marquée. Selon les prévisions pour 2026, MU et SNDK se négocient à environ 5,7x et 11,5x leurs bénéfices respectifs, avec des marges de progression claires.
Côté demande, les géants du cloud ne pourront pas satisfaire les besoins mémoire de leurs data centers au moins avant 2027, et le déficit d’offre est à un stade “très précoce”.
La faiblesse ponctuelle des prix spot (comme sur les modules du marché de détail) est considérée comme non représentative, étant déconnectée de la pénurie structurelle côté data center.
En ce qui concerne les accords à long terme, il est attendu que cette année apporte des preuves concrètes (sous forme de flux massifs de trésorerie entrante et de revenus différés) que les contrats d’acompte se concrétisent effectivement.
Objectif de cours de 520 $ pour Micron et 690 $ pour SanDisk, avec une recommandation de surpondération maintenue. En adoptant le prisme selon lequel les agents IA accéléreront la demande en CPU, les actions liées à la mémoire offrent le meilleur ratio rendement/risque.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Anthropic lance plusieurs outils d'IA lors de la journée de présentation de son IPO, s'attaquant directement au marché des solutions bureautiques d'entreprise et défiant Microsoft Office
Anthropic a lancé Claude Meetings, une fonctionnalité permettant à Claude de rejoindre en temps réel des visioconférences Google Meet en tant que participant, passant du rôle de simple rapporteur à celui de collaborateur en temps réel ; des tableaux blancs collaboratifs (Claude Whiteboards) et des feuilles de calcul pouvant être créées et modifiées par l’IA (Claude Sheets) sont désormais disponibles ; le produit d’analyse de données Claude Data a été officiellement lancé, intégrant les données d’entreprise avec des applications tierces. Le cours de l’action Microsoft a accentué sa baisse, chutant à un moment de plus de 3 %.

Anthropic vise un objectif de 35% de marge opérationnelle à long terme lors de sa présentation, les fondateurs prévoient une introduction en bourse pour encaisser 1,75 milliard, Goldman Sachs estime un chiffre d'affaires de 685 milliards en 2030.
Lors d'une présentation vidéo, les cadres d'Anthropic ont révélé que la société estime pouvoir atteindre à long terme une marge opérationnelle ajustée de 35 % ou plus, bien supérieure aux 15 % enregistrés au troisième trimestre de cette année. Selon le prospectus, les sept cofondateurs prévoient chacun de vendre près de 3,38 millions d'actions de la société ; au prix médian de l'introduction en bourse, cela représente environ 250 millions de dollars pour chaque cofondateur, tout en conservant environ 18 milliards de dollars en actions chacun. Goldman Sachs estime que d'ici 2030, le chiffre d'affaires annuel d'Anthropic sera presque 150 fois celui de l'année dernière, avec 586 milliards de dollars provenant des clients professionnels et 100 milliards de dollars des clients particuliers.

La fixation du prix de l'IPO d'Anthropic approche : Goldman Sachs prévoit un chiffre d'affaires de 685 milliards en 2030, les 7 fondateurs encaisseront 1,75 milliard de dollars lors de l'IPO.
Goldman Sachs prévoit que les revenus d'Anthropic passeront de 4,6 milliards de dollars en 2025 à 685 milliards de dollars en 2030, soit une croissance de plus de 130 fois, mais le flux de trésorerie disponible ne deviendra positif qu'en 2030. La valorisation lors de l'IPO est d'environ 1,4 billion de dollars. Les sept cofondateurs ont encaissé ensemble 1,75 milliard de dollars, chacun vendant pour environ 250 millions de dollars d'actions, ce qui représente environ 1,5 % de leurs participations. Les analystes estiment que le ratio d'encaissement est faible et ne suffit pas à ébranler la confiance des investisseurs.
Prix des cryptos
Plus


