
Le fondateur de Curve déclare que la DeFi doit abandonner les émissions de jetons au profit de véritables revenus

La finance décentralisée (DeFi) ne peut plus compter sur des incitations inflationnistes liées aux tokens pour maintenir sa croissance, selon Michael Egorov, fondateur de Curve Finance.
Dans une interview accordée à Cointelegraph, Egorov a déclaré que les protocoles doivent générer de réels revenus plutôt que de dépendre des émissions pour attirer de la liquidité.
« Votre rendement doit provenir des revenus, pas des tokens », a déclaré Egorov à Cointelegraph. « Vous avez besoin de flux de revenus réels. » Il a ajouté que si un token « ne fait rien, il vaut peut-être mieux ne pas émettre de token du tout. »
Egorov a comparé l’environnement actuel à celui du « DeFi summer » de 2020, lorsque des taux annuels à trois chiffres, voire 1 000 %, attiraient des capitaux vers de nouveaux protocoles. Il a expliqué qu’à l’époque, les primes spéculatives faisaient grimper les prix des tokens et permettaient le lancement du total value locked (TVL) pour les protocoles.
« Aujourd’hui, les actualités ne changent plus les prix des tokens », a-t-il déclaré à Cointelegraph, estimant que les utilisateurs ont « réévalué les risques ».
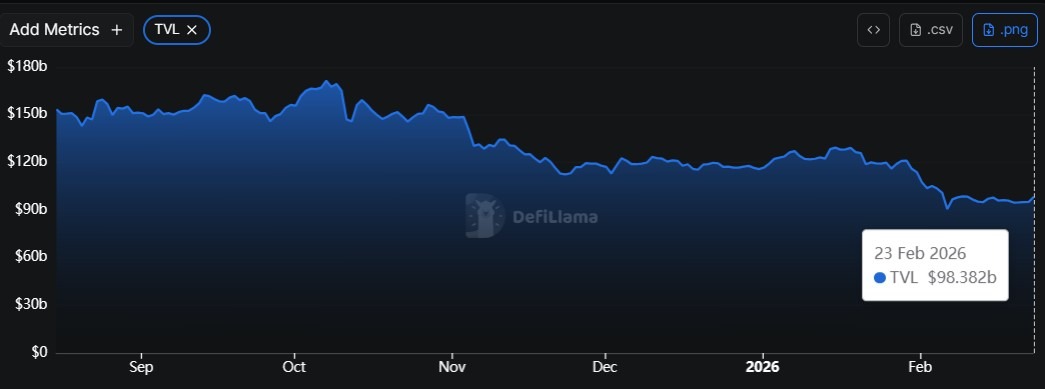 TVL DeFi au cours des six derniers mois. Source : DefiLlama
Ses commentaires interviennent alors que le TVL de la DeFi a chuté d’environ 38 % au cours des six derniers mois, selon DefiLlama. Les données de la plateforme analytique montrent que le TVL est passé de 158 milliards de dollars le 23 août 2025 à environ 98 milliards de dollars au 23 février.
Le fondateur de Curve affirme que l’intégration des revenus est préférable à un rendement basé sur les émissions
Egorov a déclaré que les protocoles « ne peuvent pas survivre sans flux de revenus réels », arguant que des rendements durables doivent être liés à une véritable activité économique.
Si les émissions de tokens ont autrefois aidé les projets à accumuler rapidement de la liquidité, il soutient que des rendements durables doivent être fondés sur une activité économique réelle.
« En 2020, les gens ne se souciaient pas tellement des risques », a déclaré Egorov. De fortes récompenses en tokens pouvaient compenser les pertes si les projets échouaient par la suite.
« Aujourd’hui, c’est absolument impossible. Si vous déposez quelque chose quelque part, vous devez être certain que techniquement, le protocole est sûr pour au moins plusieurs années. »
Il a également lié les tokens à la décentralisation plutôt qu’à la spéculation. Sans gouvernance décentralisée, selon lui, un projet risque d’être traité comme un service financier réglementé.
« Les tokens sont nécessaires pour la décentralisation, pas pour s’enrichir rapidement », a-t-il déclaré.
D’autres commentaires antérieurs ont exprimé des préoccupations similaires. Dans une tribune pour Cointelegraph, le CEO de Polygon Labs Marc Boiron a écrit que les émissions inflationnistes ne font que créer des “illusions temporaires de succès”.
Les discussions sur la DeFi et les produits de rendement centralisés ont également refait surface récemment sur les réseaux sociaux.
Le 9 février, le cofondateur d’Ethereum, Vitalik Buterin, a soutenu que la véritable valeur de la DeFi réside dans la redistribution du risque plutôt que dans la simple génération de rendement sur des actifs adossés à la monnaie fiduciaire.
À lire aussi : Hyperliquid lance un lobby DeFi en pleine période critique pour la politique américaine
De la spéculation à la durabilité
Egorov a également indiqué que l’attention spéculative s’est déplacée. « Toutes les primes spéculatives ont été détournées par les meme coins », a-t-il déclaré, suggérant que les tokens DeFi se négocient désormais davantage sur des fondamentaux que sur le battage médiatique.
Il a expliqué à Cointelegraph que cette dynamique rend plus difficile l’attraction de « capitaux mercenaires » qui se déplacent rapidement entre les protocoles à la recherche du rendement le plus élevé.
Il a aussi souligné l’évolution de la structure du marché. Les traders particuliers se sont tournés vers les marchés des contrats à terme perpétuels, tandis que les institutionnels accumulent de plus en plus d’actifs au comptant.
Les données de Defillama montrent que le volume des contrats à terme perpétuels a atteint 1,37 trillion de dollars en octobre 2025.
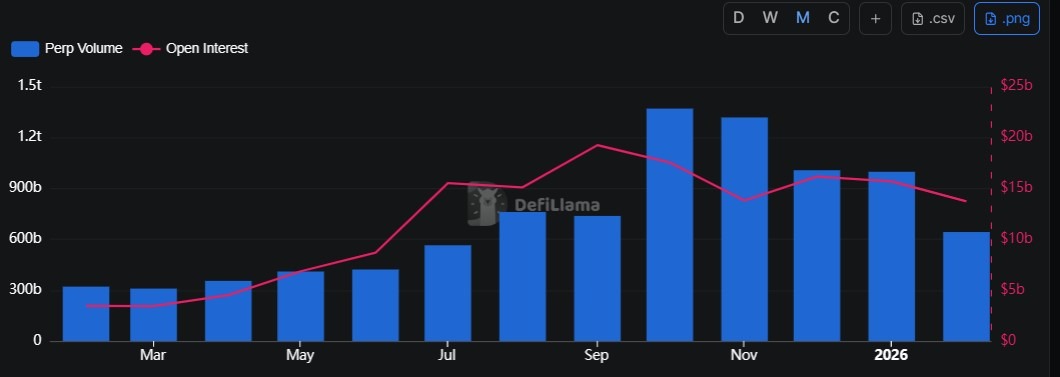 Volume mensuel des échanges de contrats à terme perpétuels. Source : DefiLlama
Selon Egorov, les entreprises onchain durables devront rivaliser sur la génération de revenus et l’efficacité du capital, plutôt que sur les taux annuels de rendement affichés.
Magazine : 6 appareils les plus insolites utilisés pour miner du Bitcoin et des cryptomonnaies
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’indice CPI américain dépasse encore les attentes, Waller met en garde : avertissement confirmé ! Wall Street se concentre sur une hausse des taux de la Fed en décembre de 25 ou 50 points de base, « le nouveau journaliste de la Fed » : la stratégie d’alternance d’augmentations et de pauses mise à l’épreuve
Selon les médias financiers américains, Waller a évoqué la possibilité d'une hausse des taux de 50 points de base en décembre avant la publication du CPI, sans que d'autres responsables de la Fed ne se soient publiquement prononcés pour l'instant. Outre une hausse unique de 50 points de base, la Fed pourrait également opter pour l'annonce de hausses consécutives en décembre et en janvier. Les acteurs de Wall Street estiment généralement que les pressions inflationnistes restent persistantes, renforçant les arguments en faveur d'une hausse des taux en décembre, bien que l'ampleur de 50 points de base ne fasse pas consensus. Les marchés s'inquiètent d'une possible prolongation du cycle de resserrement monétaire par la Fed.
Le CPI frappe les obligations américaines ! Le rendement des bons du Trésor à 2 ans grimpe de plus de 20 points de base en séance, l’or et l’argent chutent fortement.
Après la publication du CPI, les traders ont commencé à anticiper une faible probabilité d'une hausse des taux de 50 points de base en décembre ; la membre votante du FOMC cette année, Logan, a déclaré qu'il pourrait être nécessaire d'augmenter les taux plus rapidement cet hiver, et que la Fed devra effectuer au moins deux hausses supplémentaires de 25 points de base avant de faire une pause. Ensuite, le rendement des obligations du Trésor américain s'est encore accru, le rendement à 10 ans dépassant de nouveau 5,0 % et augmentant de plus de 10 points de base dans la journée ; l'or spot a chuté de plus de 3 % à un moment donné, et l'argent spot a perdu plus de 4 %.
La maison mère de GUCCI vise le commerce du vieil or

Prix des cryptos
Plus


