
Array (NYSE:AD) publie de solides résultats pour le quatrième trimestre de l'année civile 2025

Le fournisseur de télécommunications sans fil Array (NYSE:AD) a annoncé
Est-ce le moment d’acheter Array ?
Faits saillants du T4 2025 pour Array (AD) :
- Chiffre d'affaires : 60,33 millions de dollars contre 56,37 millions estimés par les analystes (baisse de 93,8 % sur un an, dépassement de 7 %)
- BPA (GAAP) : 0,48 $ contre 0,34 $ estimé par les analystes (dépassement de 39,6 %)
- EBITDA ajusté : 52,09 millions de dollars contre 38,77 millions estimés (marge de 86,3 %, dépassement de 34,3 %)
- Marge opérationnelle : 14,3 %, contre -0,9 % au même trimestre l'année dernière
- Capitalisation boursière : 4,35 milliards de dollars
"Après une année 2025 de transformation, Array entame 2026 avec un élan fort", a déclaré Anthony Carlson, Président et CEO.
Présentation de l’entreprise
Filiale majoritairement détenue par Telephone and Data Systems depuis sa création en 1983, Array (NYSE:Array) est un fournisseur régional de télécommunications sans fil desservant 4,6 millions de clients dans 21 États avec des services de téléphonie mobile, d’internet et d’IoT.
Croissance du chiffre d'affaires
La performance à long terme d’une entreprise est un indicateur de sa qualité globale. Toute société peut connaître un ou deux bons trimestres, mais seules les plus solides affichent une croissance sur des années.
Avec 1,91 milliard de dollars de chiffre d’affaires sur les 12 derniers mois, Array est une société de services aux entreprises de taille moyenne, ce qui présente parfois des désavantages par rapport à de plus grands concurrents bénéficiant de meilleures économies d’échelle.
Comme vous pouvez le voir ci-dessous, le chiffre d’affaires d’Array a diminué de 13,9 % par an au cours des cinq dernières années, un point de départ défavorable pour notre analyse.
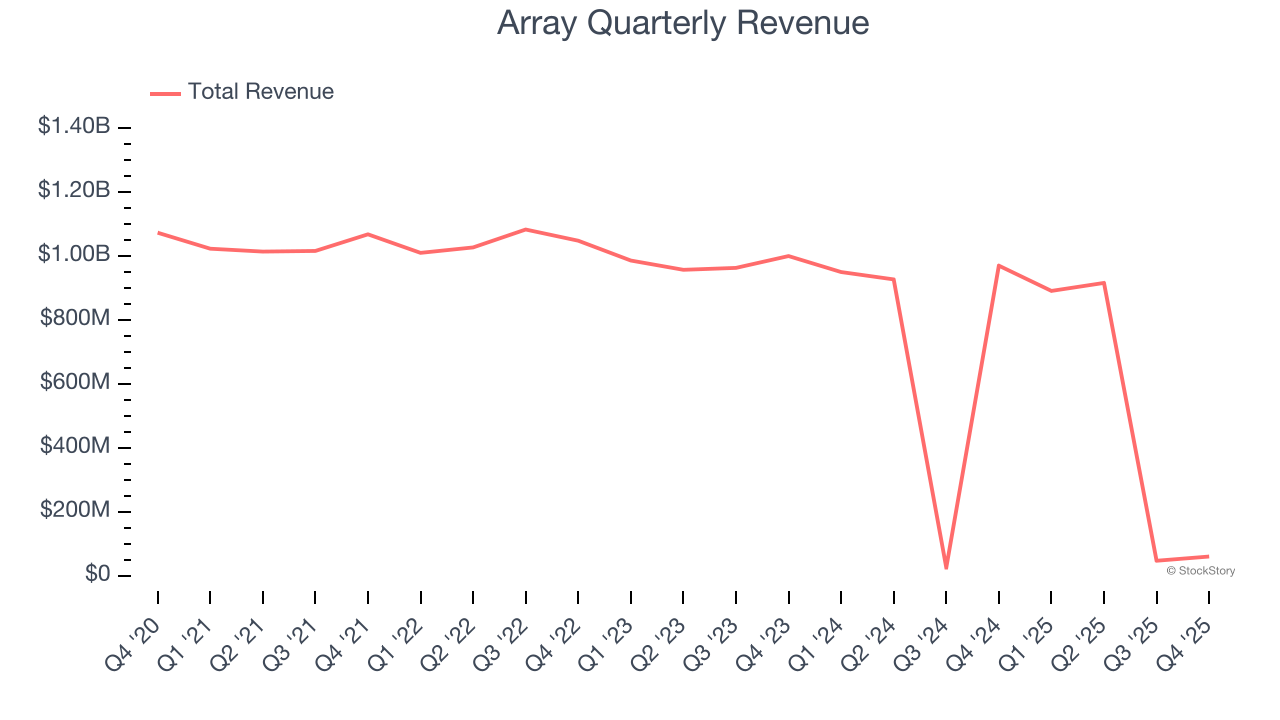
Chez StockStory, nous accordons la plus grande importance à la croissance à long terme, mais dans le secteur des services aux entreprises, une perspective historique de cinq ans peut manquer d’innovations récentes ou de tendances sectorielles disruptives. Les performances récentes d’Array montrent que la demande est restée faible, avec un chiffre d’affaires en baisse de 30 % par an au cours des deux dernières années.
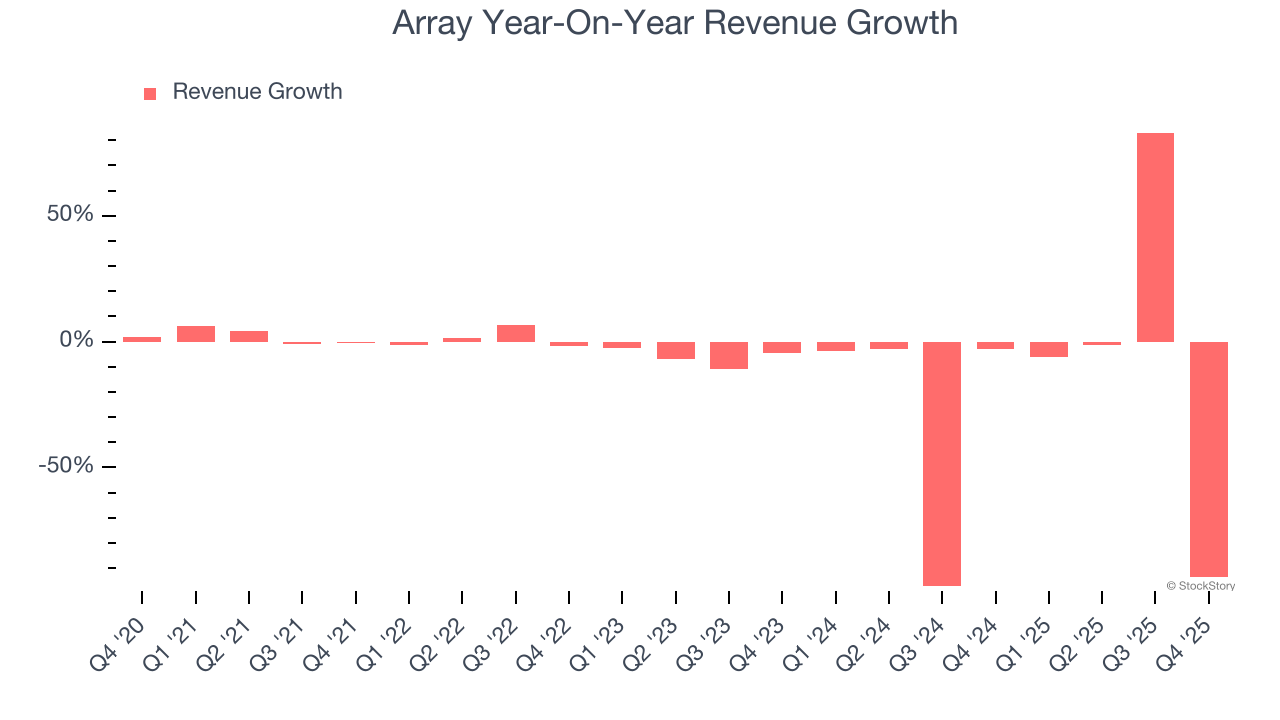
Ce trimestre, le chiffre d’affaires d’Array a chuté de 93,8 % sur un an pour s’établir à 60,33 millions de dollars, mais a surpassé les estimations de Wall Street de 7 %.
Pour l’avenir, les analystes du sell-side s’attendent à une baisse du chiffre d’affaires de 88,4 % au cours des 12 prochains mois, soit une décélération par rapport aux deux dernières années. Cette projection est peu encourageante et suggère que ses produits et services feront face à des défis de demande.
Microsoft, Alphabet, Coca-Cola, Monster Beverage — tous ont commencé comme des histoires de croissance discrètes, portées par une tendance massive. Nous avons identifié la prochaine : une opportunité rentable dans les semi-conducteurs IA que Wall Street ignore encore.
Marge opérationnelle
La marge opérationnelle est l’une des meilleures mesures de la rentabilité car elle indique combien d’argent une entreprise conserve après avoir soustrait toutes les dépenses principales, telles que le marketing et la R&D.
Array a été rentable au cours des cinq dernières années, mais a été freiné par une base de coûts élevée. Sa marge opérationnelle moyenne de 1,9 % était faible pour une entreprise de services professionnels.
En examinant l’évolution de sa rentabilité, la marge opérationnelle d’Array a diminué de 2,5 points de pourcentage au cours des cinq dernières années. La performance d’Array a été médiocre, quelle que soit la façon dont on l’analyse — cela montre que les coûts augmentaient et qu’elle n’a pas pu les répercuter sur ses clients.
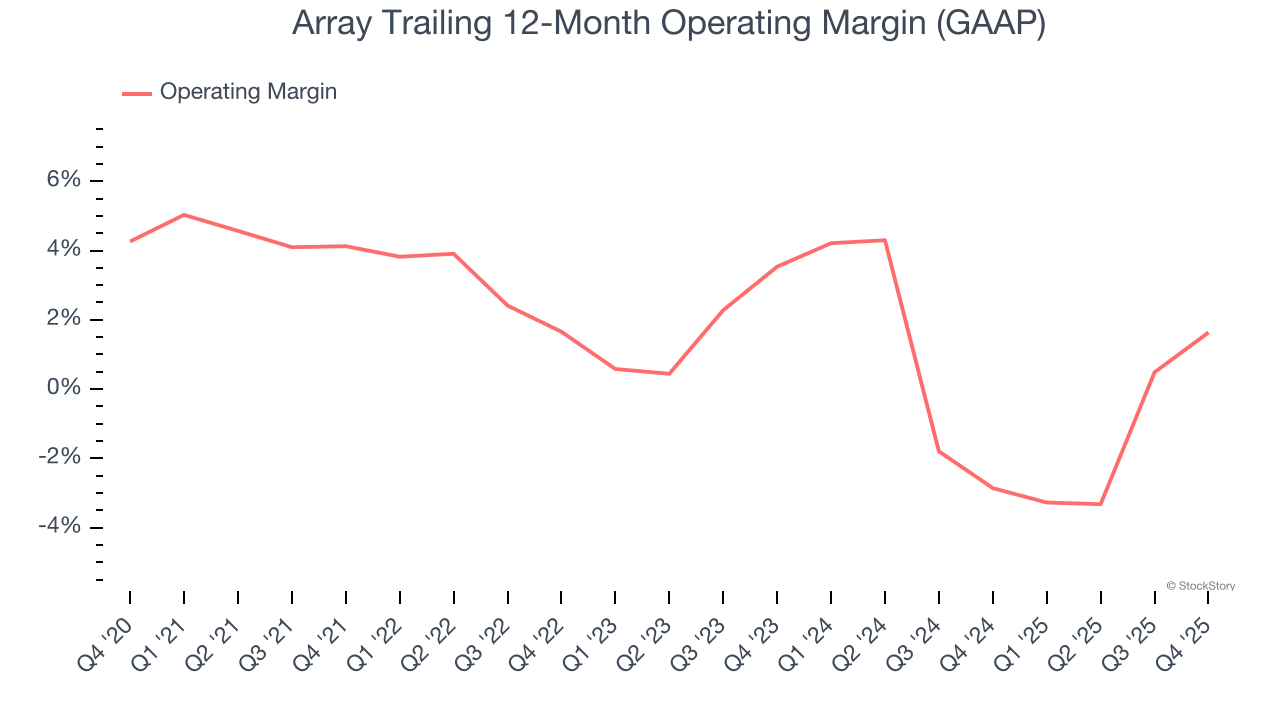
Ce trimestre, Array a généré une marge opérationnelle bénéficiaire de 14,3 %, soit une hausse de 15,2 points sur un an. Cette augmentation est une évolution positive, d’autant que son chiffre d’affaires a diminué, ce qui montre une meilleure efficacité grâce à la réduction de ses dépenses.
Bénéfice par action
Nous suivons l’évolution du bénéfice par action (BPA) à long terme pour la même raison que la croissance du chiffre d’affaires à long terme. Cependant, contrairement au chiffre d’affaires, le BPA met en avant la rentabilité de la croissance d’une entreprise.
Malheureusement pour Array, son BPA a diminué de 25,6 % par an au cours des cinq dernières années, plus que son chiffre d’affaires. Nous pouvons constater que cette différence provient de charges d’intérêts ou d’impôts plus élevées alors que la société avait en réalité amélioré sa marge opérationnelle et racheté ses actions pendant cette période.
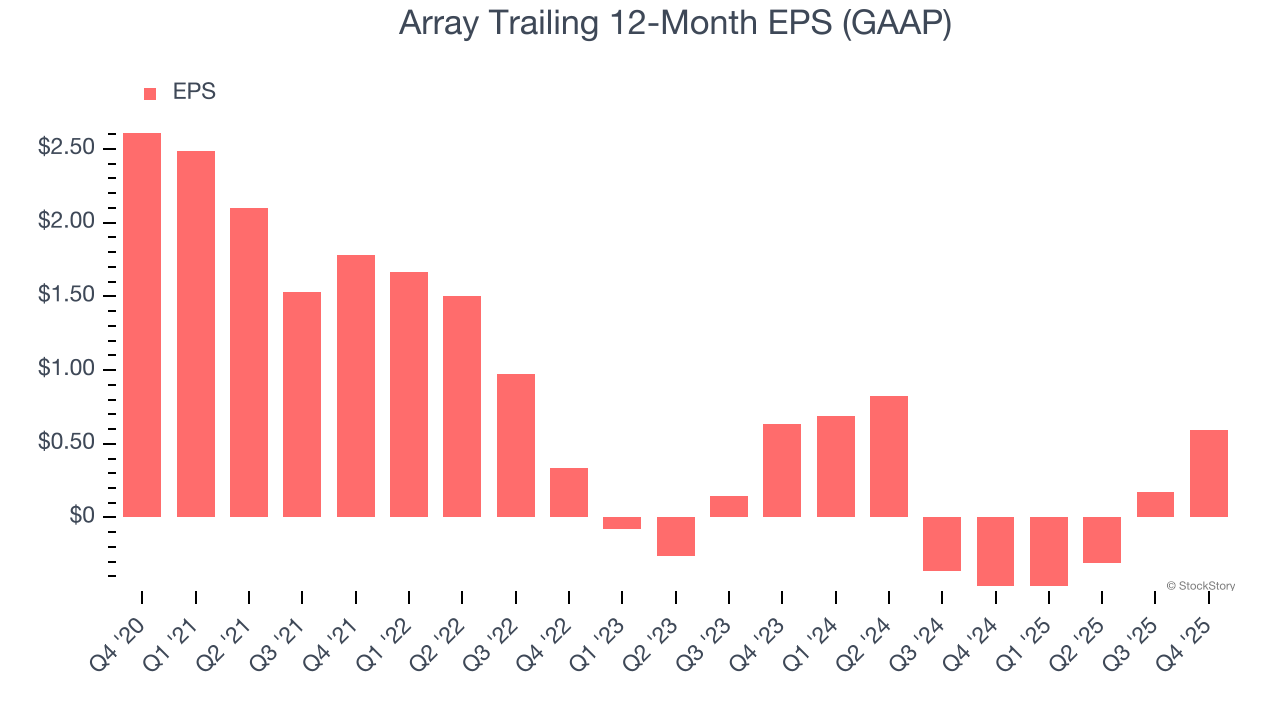
Nous pouvons examiner plus en détail les bénéfices d’Array pour mieux comprendre les moteurs de sa performance. Comme mentionné précédemment, la marge opérationnelle d’Array s’est accrue ce trimestre mais a reculé de 2,5 points au cours des cinq dernières années. Ce fut le facteur le plus pertinent (hormis l’impact sur les revenus) expliquant la baisse de ses bénéfices ; les charges d’intérêts et les impôts peuvent également affecter le BPA mais n’apportent pas autant d’informations sur les fondamentaux de l’entreprise.
Comme pour le chiffre d’affaires, nous analysons le BPA sur une période plus récente car cela peut fournir un aperçu d’une nouvelle tendance ou évolution dans l’entreprise.
Bien que ce ne soit pas excellent, la baisse annuelle du BPA sur deux ans d’Array de 3,4 % a mieux résisté que la baisse du chiffre d’affaires sur deux ans.
Au quatrième trimestre, Array a rapporté un BPA de 0,48 $, contre 0,06 $ à la même période l’an dernier. Ce chiffre a largement dépassé les estimations des analystes, et les actionnaires peuvent s’en satisfaire. Pour les 12 prochains mois, Wall Street prévoit une croissance du BPA annuel d’Array de 0,59 $ à 98,9 %.
Points clés à retenir des résultats du T4 d’Array
Il est positif de constater qu’Array a dépassé les attentes des analystes en matière de BPA ce trimestre. Nous avons également été satisfaits que son chiffre d’affaires ait largement surpassé les estimations de Wall Street. Avec du recul, nous pensons qu’il s’agit d’un bon trimestre avec certains points forts. L’action est restée stable à 50,50 $ immédiatement après la publication des résultats.
Array a publié des bénéfices solides, mais un seul trimestre ne suffit pas nécessairement à en faire une action à acheter. Voyons si c’est un bon investissement. Si vous prenez cette décision, vous devez tenir compte du contexte plus large, de la valorisation, des qualités de l’entreprise, ainsi que des derniers résultats.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


