
Une « brûlure d'argent » sans précédent ! Selon les calculs de Wall Street, avant de devenir rentable, OpenAI accumulera une perte totale de 140 milliards de dollars.

Selon les prévisions basées sur des données citées par Deutsche Bank, OpenAI pourrait accumuler des pertes dépassant 140 milliards de dollars avant d’atteindre la rentabilité, les dépenses en puissance de calcul étant bien supérieures aux revenus attendus.
Deutsche Bank cite des données prévisionnelles selon lesquelles OpenAI pourrait accumuler plus de 140 milliards de dollars de pertes avant d’atteindre la rentabilité, les dépenses en puissance de calcul dépassant largement les prévisions de revenus.
Rédigé par : Long Yue
Source : Wallstreetcn
En tant que leader de la vague d’intelligence artificielle, OpenAI fait face à une réalité sévère : avant d’atteindre la rentabilité, l’entreprise pourrait devoir supporter des pertes stupéfiantes dépassant 140 milliards de dollars.
Les derniers développements accentuent la prudence du marché. Récemment, Deutsche Bank a cité une prévision qu’OpenAI a communiquée à ses investisseurs, indiquant qu’à l’horizon 2029, son flux de trésorerie libre cumulé négatif atteindrait 143 milliards de dollars. Ce chiffre découle de la demande quasi illimitée en ressources informatiques, les dépenses associées devant largement dépasser la croissance des revenus.
Parallèlement, les inquiétudes du marché concernant le potentiel de croissance de l’entreprise s’intensifient. Les données montrent que, depuis mai de cette année, la croissance des abonnés d’OpenAI sur les principaux marchés européens a « plus ou moins stagné ». Cela suggère que la phase initiale de croissance explosive après le lancement de ChatGPT pourrait être terminée, et que l’acquisition de nouveaux utilisateurs sera plus difficile à l’avenir.
Des prévisions de pertes stupéfiantes
Jim Reid, stratégiste chez Deutsche Bank, indique que les perspectives financières d’OpenAI sont pleines de défis. Les prévisions présentées aux investisseurs montrent qu’entre 2024 et 2029, l’entreprise prévoit de générer 345 milliards de dollars de revenus, mais que ses dépenses sur la même période pourraient atteindre 488 milliards de dollars, principalement pour couvrir les coûts de puissance de calcul.
Cela signifie qu’au cours de cette période, le flux de trésorerie libre cumulé négatif d’OpenAI atteindra 143 milliards de dollars. Cette prévision n’inclut même pas les récents engagements d’investissement dans les centres de données, qui pourraient atteindre 1,4 trillion de dollars.
Auparavant, HSBC avait également prédit qu’à l’horizon 2030, la consommation de trésorerie d’OpenAI pourrait dépasser 210 milliards de dollars. Ce déficit de financement colossal fait écho à l’avis d’Arvind Krishna, PDG d’IBM, qui avait prédit qu’avec le calcul actuel du rapport coût-efficacité, investir des milliers de milliards de dollars dans des centres de données ne deviendrait jamais une activité rentable.
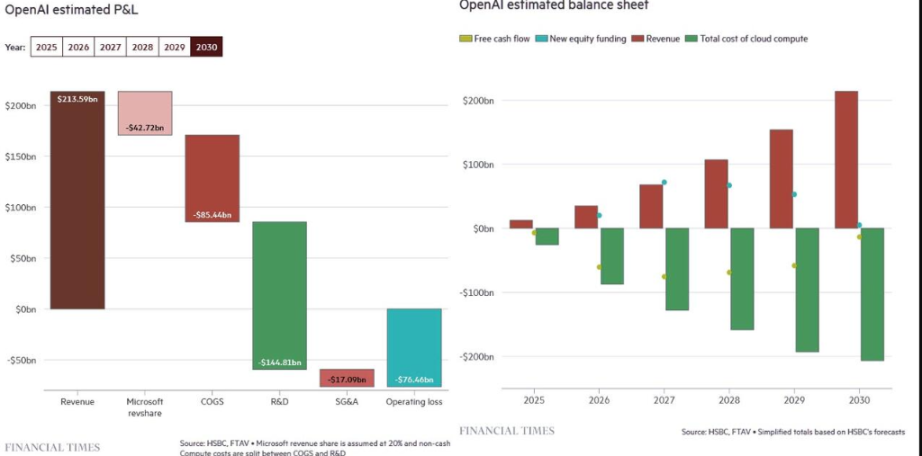
Une « brûlure » d’argent sans précédent
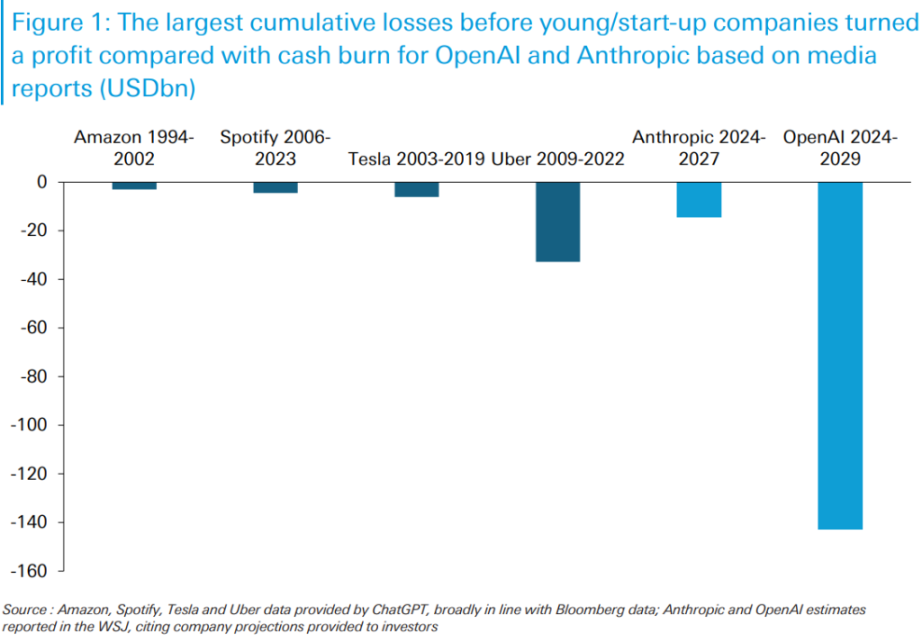
Pour mieux comprendre la situation d’OpenAI, Jim Reid a comparé ses pertes prévues avec les pertes cumulées d’autres start-ups avant leur rentabilité. Le rapport indique que l’ampleur de la « brûlure » d’argent prévue par OpenAI, ainsi que les pertes attendues de son concurrent Anthropic, dépassent de loin les records historiques.
Les graphiques montrent que les pertes cumulées avant rentabilité d’Amazon (1994-2002), Spotify (2006-2023), Tesla (2003-2019) et Uber (2009-2022) paraissent dérisoires face aux 143 milliards de dollars prévus pour OpenAI (2024-2029) et aux pertes attendues d’Anthropic (2024-2027).
Le rapport souligne qu’il faut distinguer les pertes des start-ups durant leur phase de développement des pertes annuelles massives subies par des entreprises matures en période de crise. Par exemple, AOL Time Warner a enregistré une perte annuelle de 99 milliards de dollars en 2002, et AIG a subi des pertes d’une ampleur similaire en 2008.
Mais il s’agissait d’entreprises matures ayant déjà une longue histoire de rentabilité, confrontées à des difficultés majeures. En comparaison, OpenAI, en tant que start-up, affiche des pertes cumulées prévues d’une ampleur sans précédent.
Des signes de ralentissement de la croissance
Outre des coûts stupéfiants, la dynamique de croissance d’OpenAI montre également des signes de ralentissement. À l’occasion du troisième anniversaire du lancement de ChatGPT, un autre analyste de Deutsche Bank, Adrian Cox, a publié un rapport mettant en lumière les défis auxquels l’entreprise est confrontée, notamment en matière d’abonnements, d’alternatives et de coûts élevés.
Ce rapport cite des données transactionnelles de dbDataInsights (dbDIG), montrant que la croissance du nombre d’abonnés d’OpenAI sur les principaux marchés européens est restée pratiquement stable depuis mai de cette année. Cette mise à jour indique que le ralentissement observé précédemment n’est pas un phénomène isolé, mais pourrait devenir une tendance. Pour une entreprise qui dépend de la croissance de ses utilisateurs pour soutenir sa valorisation élevée et ses dépenses massives, il s’agit sans aucun doute d’un signal d’alerte.
Bien qu’OpenAI puisse continuer à attirer d’importants financements et, à terme, développer des produits révolutionnaires générant des profits substantiels, à ce jour, aucune start-up n’a jamais opéré avec de telles pertes prévues. Comme le résume le rapport de Deutsche Bank, nous sommes fermement engagés dans un « territoire inconnu » (uncharted territory). Le marché surveille de près comment ce géant de l’IA trouvera la voie de la rentabilité dans ce « territoire inconnu ».
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


