
Ligne de vie ou de mort pour le minage de bitcoin : après une chute brutale de 35 % des profits, comment les mineurs survivent-ils ?

La baisse du prix du bitcoin, combinée à l'augmentation de la difficulté et des coûts, pousse de nombreux mineurs à la limite de rentabilité ; ils ne peuvent maintenir leurs opérations qu'en accumulant des bitcoins et en recherchant des financements externes.
Titre original : The Miners's Mirage
Auteur original : Prathik Desai, Token Dispatch
Traduction originale : Chopper, ForesightNews
La logique financière des mineurs de bitcoin est très simple : ils survivent grâce à des revenus protocolaires fixes, mais doivent faire face à des dépenses réelles fluctuantes. Lorsque le marché est volatil, ils sont les premiers à ressentir la pression sur leur bilan. Les revenus des mineurs proviennent de la vente des bitcoins extraits, tandis que les coûts d'exploitation sont principalement constitués de l'électricité nécessaire au fonctionnement des puissants ordinateurs de minage.
Cette semaine, j'ai suivi certaines données clés concernant les mineurs de bitcoin : la rémunération versée par le réseau aux mineurs, le coût pour générer ces revenus, le bénéfice restant après déduction des dépenses en espèces, ainsi que le bénéfice net final après comptabilisation.
Au niveau actuel du prix du bitcoin, inférieur à 90 000 dollars, les mineurs sont en difficulté. Au cours des deux derniers mois, le revenu moyen sur 7 jours des mineurs a chuté de 35 %, passant de 60 millions de dollars à 40 millions de dollars.
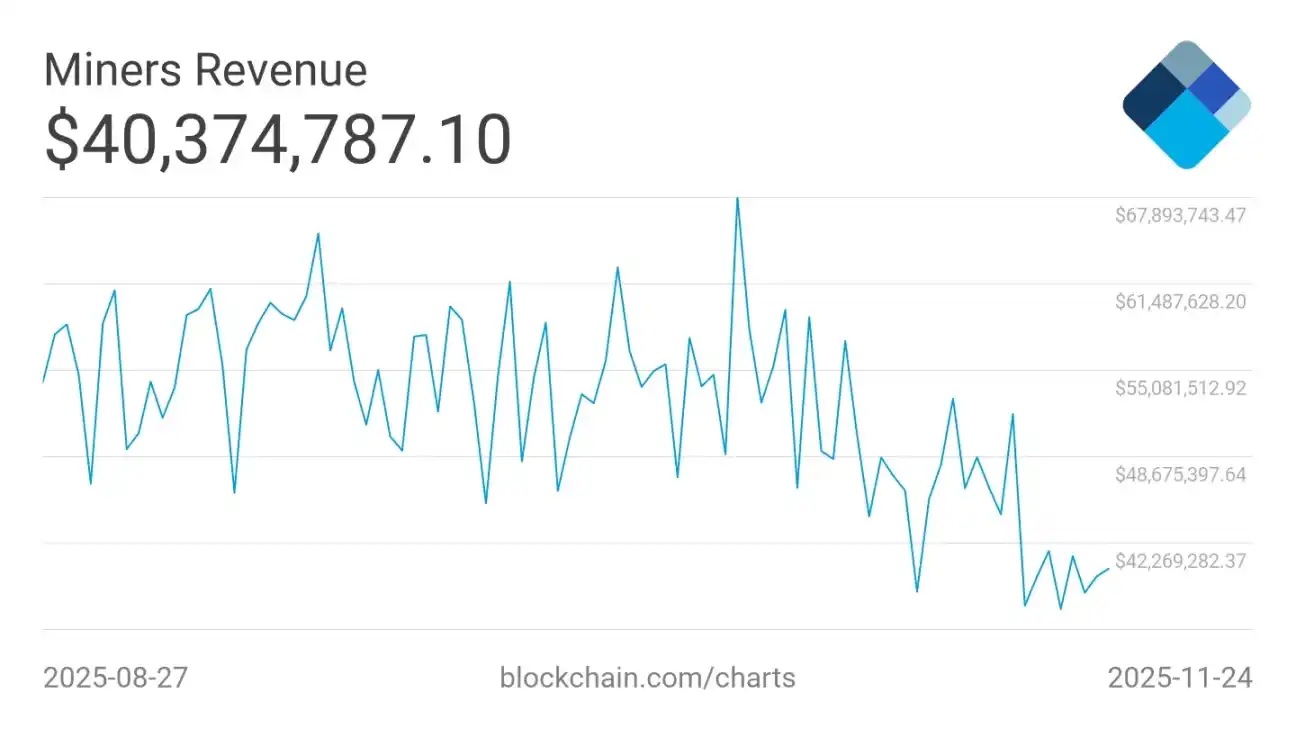
Laissez-moi détailler la logique clé derrière tout cela.
Le mécanisme de revenu du bitcoin est fixe et codé dans le protocole. La récompense de minage pour chaque bloc est de 3,125 bitcoins, le temps moyen de création d’un bloc est de 10 minutes, ce qui donne environ 144 blocs par jour, soit une production quotidienne d’environ 450 bitcoins sur l’ensemble du réseau. Sur 30 jours, les mineurs mondiaux extraient 13 500 bitcoins, ce qui, au prix actuel d’environ 88 000 dollars, représente une valeur totale d’environ 1,2 milliards de dollars. Mais si l’on répartit ce revenu sur une puissance de calcul record de 1 078 EH/s (exahash), le revenu final par TH/s (terahash) de puissance de calcul par jour n’est que de 3,6 cents, ce qui constitue la base économique de tout le fonctionnement sécurisé de ce réseau d’une valeur de 1,7 trillions de dollars. (Note : 1 EH/s = 10^18 H/S ; 1 TH/S = 10^12 H/S)
En ce qui concerne les coûts, l’électricité est la variable la plus cruciale, son niveau dépendant du lieu de minage et de l’efficacité des machines.
Avec des machines modernes de niveau S21 (17 joules par terahash) et un accès à une électricité bon marché, les mineurs peuvent encore réaliser un bénéfice en espèces. Mais si le parc de machines est principalement composé d’équipements anciens ou si le coût de l’électricité est élevé, chaque calcul de hash augmente le coût. Au prix actuel du hash (influencé par la difficulté du réseau, le prix du bitcoin, la subvention de bloc et les frais de transaction), une machine S19 utilisant de l’électricité à 0,06 dollar par kWh ne fait qu’à peine couvrir ses coûts. Si la difficulté du réseau augmente, si le prix du bitcoin baisse légèrement ou si le coût de l’électricité grimpe, la rentabilité se détériorera encore davantage.
Laissez-moi analyser cela avec quelques données concrètes.
En décembre 2024, CoinShares estimait que le coût en espèces pour extraire un bitcoin au troisième trimestre 2024 pour les sociétés minières cotées était d’environ 55 950 dollars. Aujourd’hui, selon les estimations de l’Université de Cambridge, ce coût est monté à environ 58 500 dollars. Le coût réel de minage varie selon les mineurs : la plus grande société minière cotée au monde, Marathon Digital (code boursier MARA), aura un coût énergétique moyen de 39 235 dollars par bitcoin extrait au troisième trimestre 2025 ; la deuxième plus grande, Riot Platforms (code boursier RIOT), aura un coût de 46 324 dollars. Bien que le prix du bitcoin ait chuté de 30 % par rapport à son sommet, à 86 000 dollars, ces sociétés minières restent rentables. Mais ce n’est pas toute la vérité.
Les mineurs doivent également prendre en compte les dépenses non monétaires, telles que l’amortissement, la dépréciation et la rémunération en stock-options, qui font du minage une industrie à forte intensité de capital. Une fois ces coûts inclus, le coût total pour extraire un bitcoin dépasse facilement 100 000 dollars.
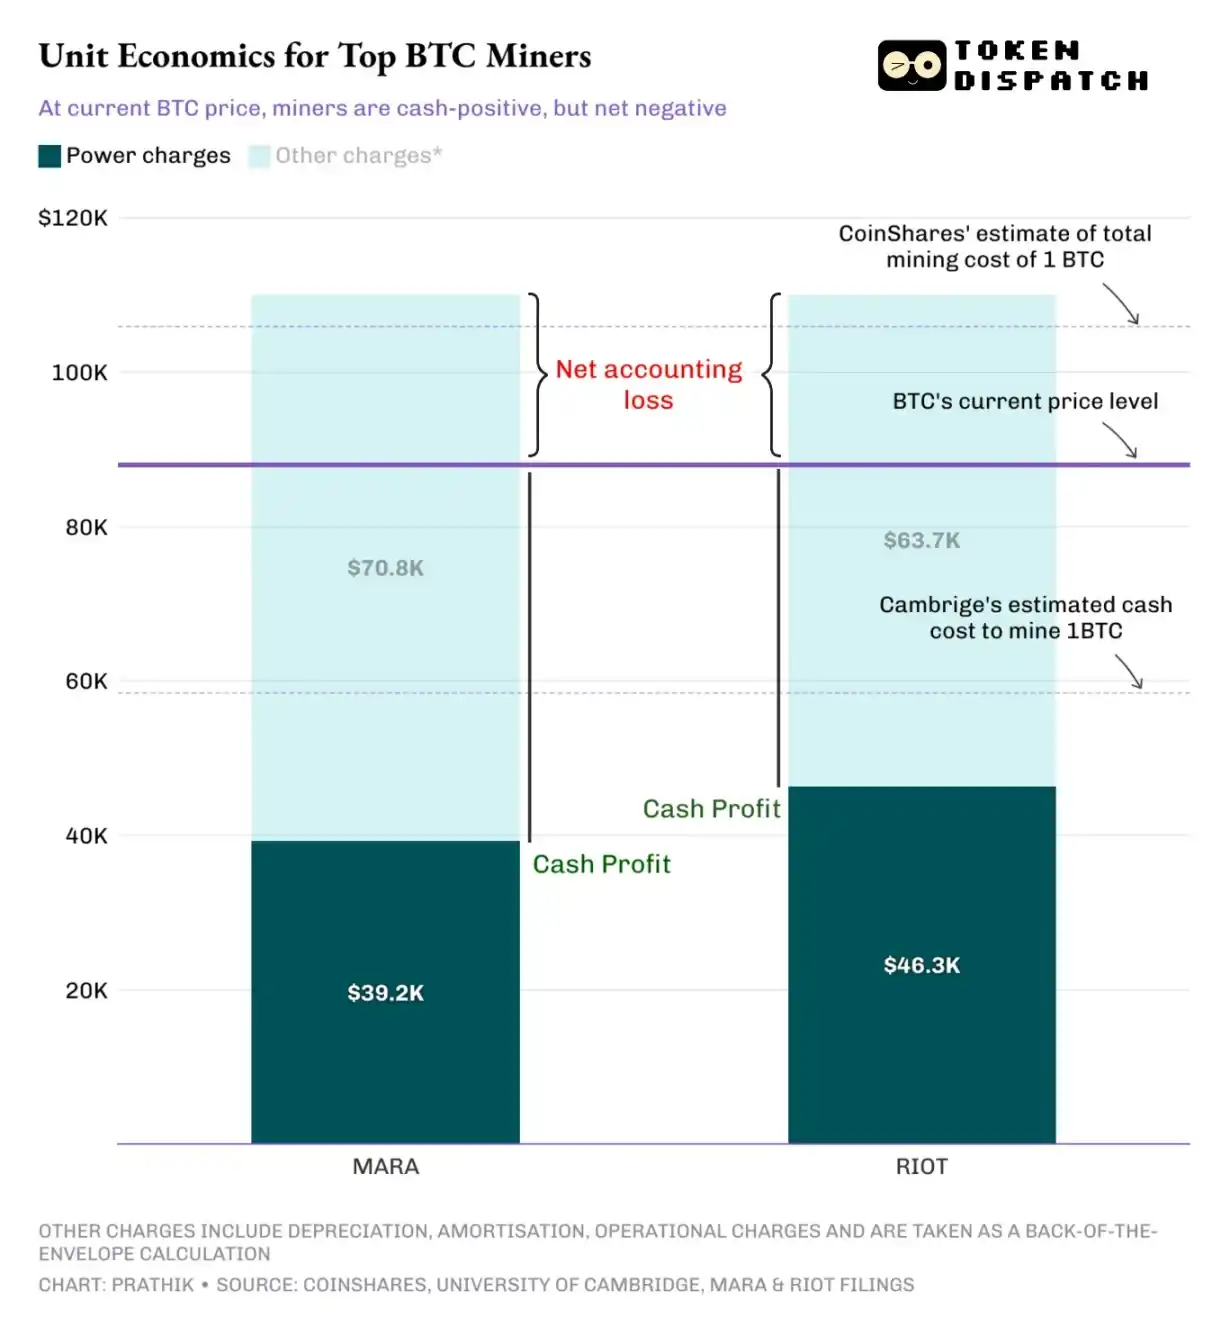
Coût de minage des principales sociétés Marathon et Riot
MARA utilise à la fois ses propres machines et des équipements hébergés par des tiers. MARA doit payer l’électricité, l’amortissement et les frais d’hébergement. Un calcul approximatif montre que le coût total de minage par bitcoin dépasse 110 000 dollars. Même l’estimation de CoinShares en décembre 2024 donne un coût total d’environ 106 000 dollars.
En apparence, l’industrie du minage de bitcoin semble solide. Les marges de bénéfice en espèces sont élevées, la rentabilité comptable est possible, et l’échelle opérationnelle est suffisamment grande pour lever des fonds à volonté. Mais en y regardant de plus près, vous comprendrez pourquoi de plus en plus de mineurs choisissent de conserver les bitcoins extraits, voire d’en acheter davantage sur le marché, au lieu de les vendre immédiatement.
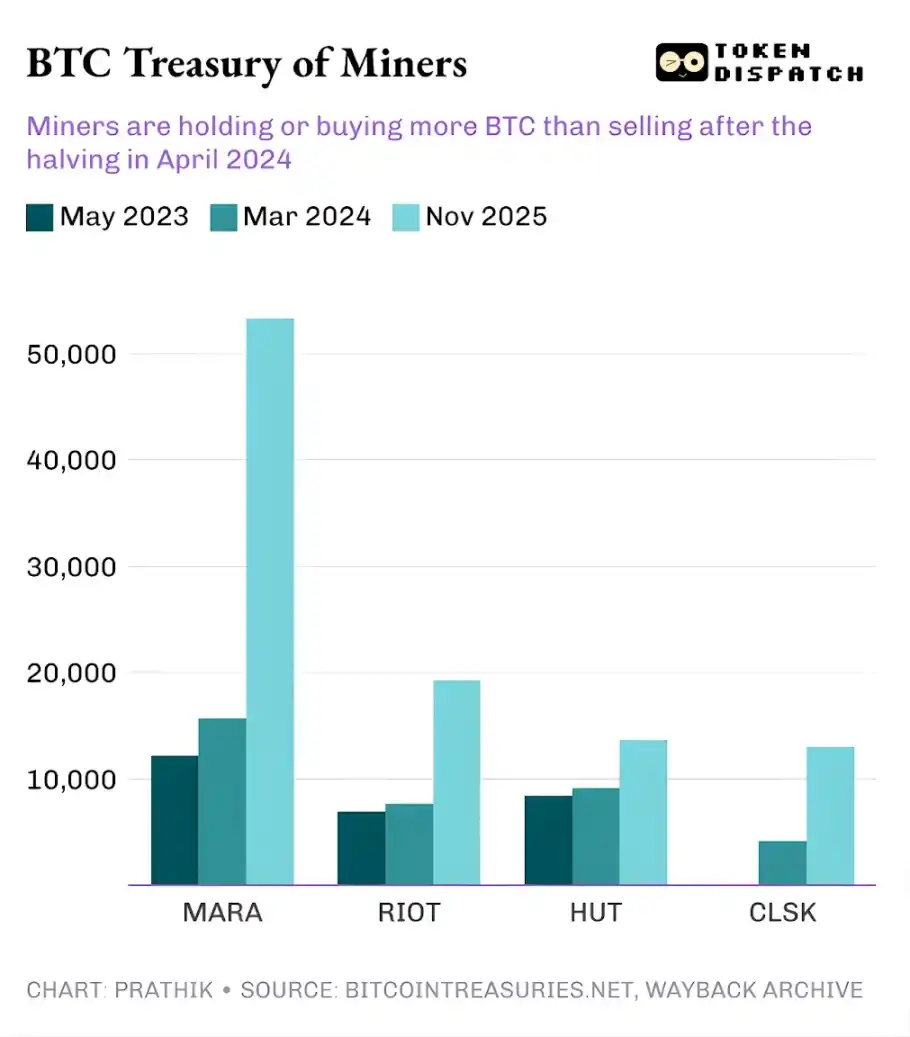
Réserves de bitcoin des principales sociétés minières
Si des sociétés minières puissantes comme MARA peuvent couvrir leurs coûts, c’est parce qu’elles disposent d’activités auxiliaires et d’un accès aux marchés de capitaux. Cependant, de nombreuses autres sociétés minières pourraient tomber dans le rouge dès la prochaine augmentation de la difficulté du réseau.
Dans l’ensemble, il existe deux scénarios d’équilibre financier coexistant dans l’industrie minière :
Le premier concerne les grandes sociétés minières industrielles, qui disposent de machines efficaces, d’électricité bon marché et d’un bilan allégé. Pour elles, ce n’est que lorsque le prix du bitcoin passera de 86 000 dollars à 50 000 dollars que leur flux de trésorerie quotidien deviendra négatif. Actuellement, leur bénéfice en espèces par bitcoin extrait dépasse 40 000 dollars, mais à ce niveau de prix, la rentabilité comptable varie selon les sociétés.
Le second concerne le reste des mineurs, qui, une fois l’amortissement, la dépréciation et les stock-options inclus, auront du mal à atteindre l’équilibre financier.
Même en estimant prudemment le coût total par bitcoin entre 90 000 et 110 000 dollars, cela signifie que de nombreux mineurs sont déjà en dessous du seuil de rentabilité économique. S’ils continuent à miner, c’est parce que leurs coûts en espèces n’ont pas encore été dépassés, mais leurs coûts comptables le sont déjà. Cela pourrait inciter davantage de mineurs à conserver leurs bitcoins plutôt qu’à les vendre maintenant.
Tant que le flux de trésorerie reste positif, les mineurs continueront à miner. À un prix de 88 000 dollars, le système semble stable, mais cela suppose que les mineurs ne vendent pas leurs bitcoins. Si le prix du bitcoin baisse davantage, ou si les mineurs sont forcés de liquider leurs avoirs, ils s’approcheront de la ligne de rentabilité.
Ainsi, bien que la chute des prix continue d’affecter les investisseurs particuliers et les traders, il est peu probable qu’elle nuise aux mineurs pour l’instant. Cependant, si les sources de financement des mineurs deviennent plus limitées, la situation pourrait se détériorer, et la roue de la croissance se briserait, obligeant les mineurs à investir davantage dans des activités auxiliaires pour maintenir leurs opérations.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


