

Actions technologiques, cryptomonnaies, or, voire même le marché obligataire : aucun recoin n’est sûr.
« Le Bitcoin passe sous les 93 700 dollars, effaçant ses gains annuels ! » « L’or au comptant chute de plus de 2 % en une journée, passant sous les 4 100 dollars ! » « Le Nasdaq enchaîne les baisses, les actions technologiques sous pression ! ».
La semaine dernière, les marchés mondiaux ont semblé exécuter un plongeon synchronisé : des cryptomonnaies aux actions technologiques américaines, de l’or aux obligations d’État, de multiples classes d’actifs ont chuté simultanément, un phénomène rare. Cette synchronisation a rendu les stratégies traditionnelles de couverture inefficaces, poussant les investisseurs à se demander : où va l’argent ? Qu’est-ce qui inquiète le marché ?
I : Baisse synchronisée des actifs : actifs risqués et refuges tous deux affectés
La semaine dernière, une scène rare s’est produite sur les marchés mondiaux : les actifs risqués et les actifs refuges traditionnels ont chuté en même temps.
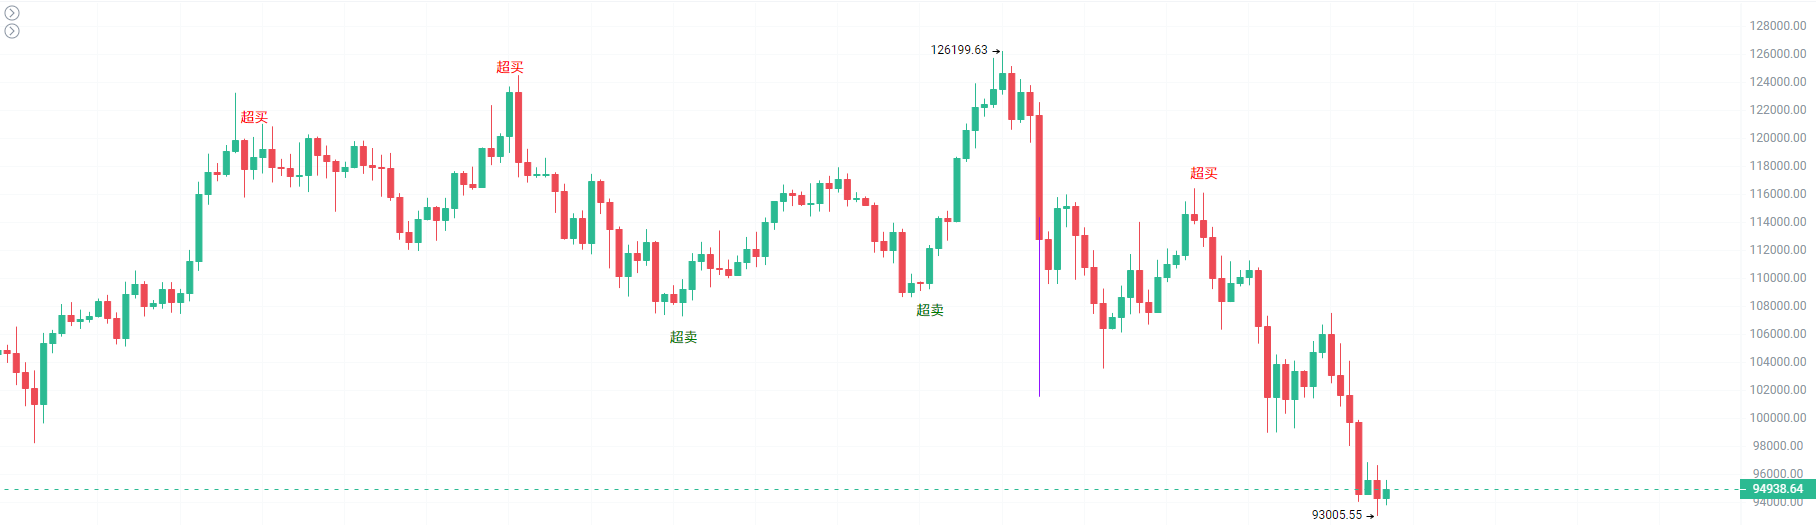
- Le marché des cryptomonnaies a été le premier touché, le Bitcoina chuté jusqu’à 93 778,6 dollars,effaçant complètement les gains réalisés depuis le début de l’année. Cette baisse a déclenché une vague massive de liquidations, avec plus de 150 000 investisseurs liquidés sur le marché mondial des cryptomonnaies en moins de 24 heures.
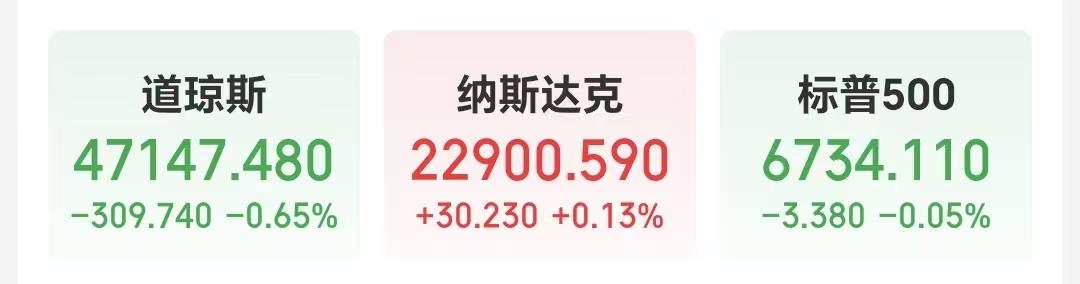
- Dans le même temps, les actions technologiques américaines ont également subi une pression significative. Bien que le Nasdaq ait légèrement progressé de 0,13 % vendredi dernier, cela n’a fait que mettre fin à une série de trois baisses consécutives.Le sentiment des investisseurs dans les actions technologiques reste prudent, les inquiétudes concernant une surévaluation des actions liées à l’intelligence artificielle continuant de croître.
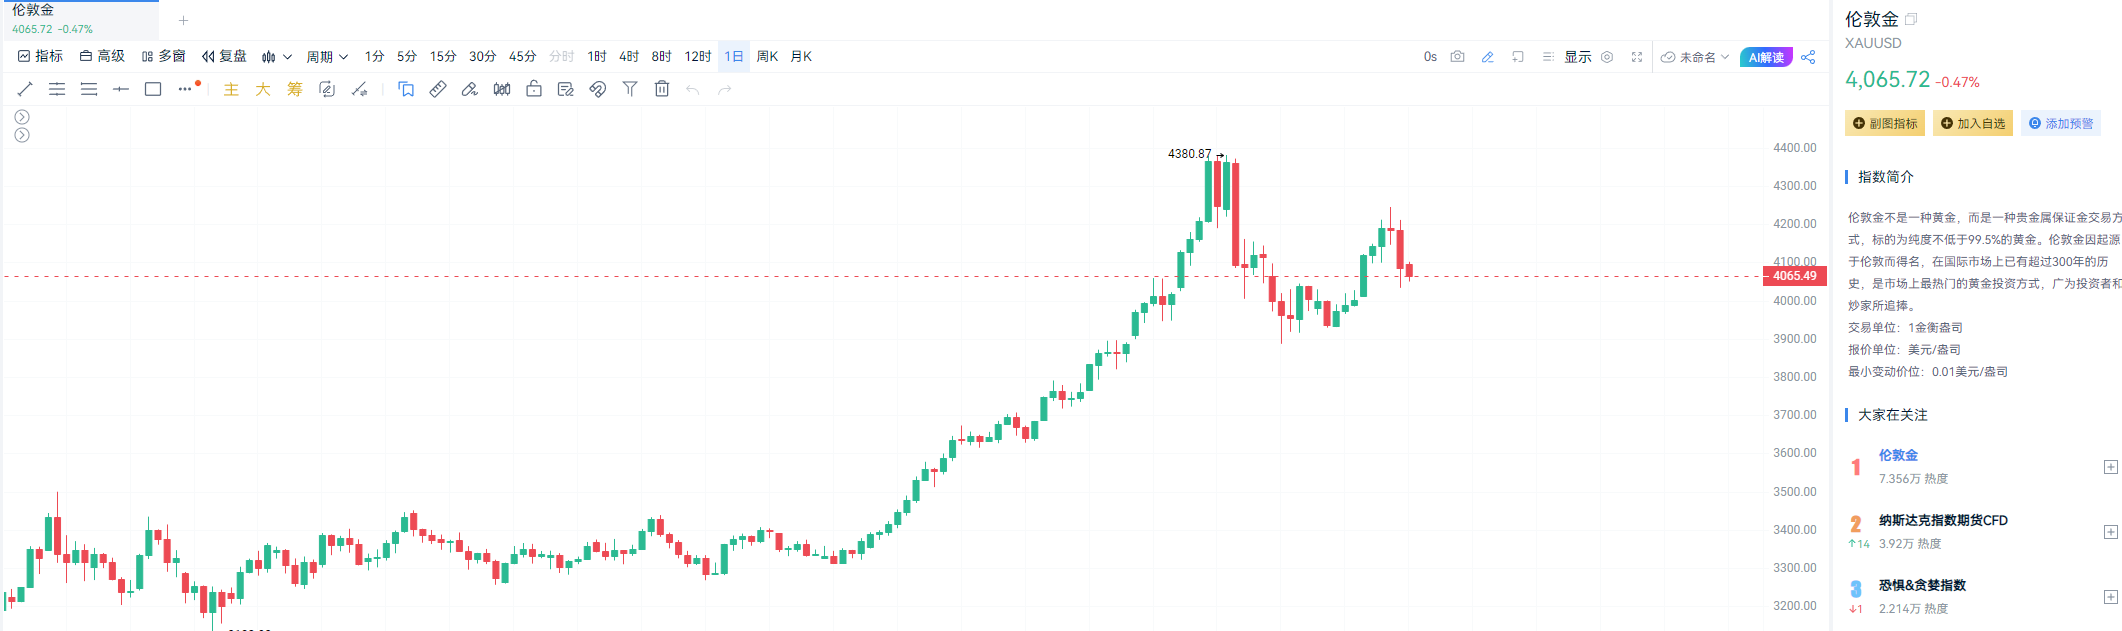
- Plus surprenant encore, les actifs refuges traditionnels comme l’or et les obligations américaines ont également chuté en même temps. L’or au comptant a chuté de plus de 2 % vendredi dernier, passant sous la barre des 4 100 dollars ; les rendements des obligations américaines de toutes maturités ont augmenté, le rendement à 10 ans atteignant 4,148 %, soit une hausse d’environ 2,9 points de base.Le phénomène inhabituel d’une baisse simultanée des actifs risqués et des actifs refugesa brisé la logique traditionnelle d’allocation d’actifs.
II : Vente massive d’obligations américaines : le signal du marché derrière la hausse généralisée des rendements
- Les derniers mouvements du marché obligataire américain attirent particulièrement l’attention. Non seulement le rendement des obligations à 10 ans est monté à 4,148 %, mais les rendements à 2 ans et à 30 ans ont également grimpé à 3,606 % et 4,749 % respectivement. Cettecourbe des rendements en hausse généraliséeenvoie un signal clair au marché :les capitaux ne se ruent pas massivement vers les obligations américaines, pourtant considérées comme une valeur refuge traditionnelle.
- Derrière la hausse des rendements obligataires américains se cache un changement brutal des anticipations de baisse des taux de la Fed. Après une série de déclarations hawkish de la part des responsables de la Fed,la probabilité d’une baisse des taux en décembre est tombée sous les 50 %, à seulement 44,4 %, tandis que la probabilité de maintien des taux est montée à 55,6 %.
- Ce changement est très significatif : il y a à peine un mois, le marché anticipait une probabilité de 95 % pour une baisse des taux de la Fed en décembre.
- L’attitude prudente des responsables de la Fed et le vide de données accentuent l’incertitude du marché. Certains responsables de la Fed craignent de devoir prendre des décisions en « volant à l’aveugle » sur les données, alors qu’après la fin du shutdown du gouvernement américain, de nombreuses données économiques retardées seront publiées, dont le rapport clé sur l’emploi non agricole.
III : Les actifs refuges en échec : pourquoi l’or et les obligations américaines perdent-ils leur fonction de refuge ?
- La baisse simultanée de l’or et des obligations américaines a suscité une attention particulière sur le marché. Les données historiques montrent queen période de crise, la corrélation entre actifs tend vers 1,0,les investisseurs vendant des actifs gagnants pour couvrir leurs pertes. Ce phénomène est similaire à la crise financière de 2008 et au début de la pandémie en 2020.
- Michael Armbruster, cofondateur de la société de courtage à terme Altavest, souligne : « À court terme, alors que les investisseurs recherchent de la liquidité,l’or pourrait évoluer en synchronisation avec les autres actifs risqués. »
- Adrian Ash, directeur de la recherche chez BullionVault, explique en outre que lors d’une « véritable crise », la corrélation de tous les actifs tend vers 1,0, car « les traders qui perdent sur une classe d’actifs doivent liquider leurs positions gagnantes pour lever des liquidités ».
- C’est précisément la raison pour laquelle l’or a chuté lors de la phase la plus grave du krach de 2008, et a également fortement baissé au début de la panique liée au Covid-19 en 2020. Cette fois, les obligations américaines n’ont pas été épargnées non plus,la hausse des rendements signifie une baisse des prix des obligations, ce qui indique que les obligations américaines subissent également une pression de vente.
IV : Le mystère des flux de capitaux : posture défensive et rotation géographique
- Dans cette vague de volatilité mondiale, les flux de capitaux sont devenus complexes. Les actifs risqués subissent des sorties de capitaux, mais les actifs refuges traditionnels n’en profitent pas clairement. Le marché des cryptomonnaies poursuit un processus massif de deleveraging entamé le 10 octobre,le marché fait face à une pression générale d’ajustement des positions.
- En même temps, les actions technologiques américaines subissent également des sorties de capitaux.Au troisième trimestre, Bridgewater a considérablement réduit ses positions dans les actions technologiques, passant de 7,23 millions d’actions Nvidia à la fin du deuxième trimestre à 2,51 millions d’actions, soit une baisse de 65,3 %.
- En revanche,Bridgewater a considérablement augmenté ses positions sur les ETF à grande capitalisation américaine, la position sur SPY ayant bondi de 75,3 %, atteignant 4,05 millions d’actions, soit 10,62 % du portefeuille, devenant ainsi la première position du fonds. Au sein des actions technologiques, les capitaux sont également réalloués.Berkshire a accéléré la vente d’actions Apple au troisième trimestre, tout en ouvrant une position sur Alphabet, la maison mère de Google, achetant 17,85 millions d’actions pour 4,3 milliards de dollars.
- Au niveau régional, les marchés asiatiques affichent des performances contrastées.L’indice Nikkei 225 et le TOPIX japonais ont tous deux reculé de 0,6 %, tandis que le KOSPI sud-coréen a fortement rebondi, gagnant 1,7 %, principalement grâce à la forte hausse des fabricants de puces SK Hynix et Samsung Electronics.
V : Données clés et stratégies d’investissement
- Au cours de la semaine à venir, le marché se concentrera sur la publication différée des données économiques. Le Bureau of Labor Statistics américain a annoncé qu’il publierait le 20 novembre le rapport sur l’emploi non agricole de septembre, longtemps retardé, et le 21 novembre les données sur les salaires réels de septembre et autres. Ces données seront des références clés pour la décision de politique monétaire de la Fed en décembre.
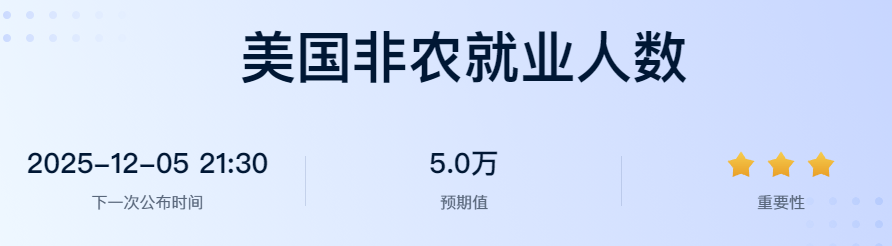
- Les discours fréquents des responsables de la Fed influenceront également les anticipations du marché. Des membres clés comme Williams, Kashkari, Goolsbee et Logan prendront la parole, ce qui pourrait encore ébranler les attentes concernant les taux d’intérêt.
- Pour le marché des cryptomonnaies, les analystes de Bitunix soulignent : « Le cœur du marché actuel n’est pas le rendement Beta, mais la confusion des prix dans un vide d’informations macroéconomiques. » « BTC est actuellement dans une phase de correction structurelle mensuelle, et tant que les nombreuses données retardées ne seront pas publiées, il est peu probable que le marché prenne une direction claire. »
La valeur à long terme de l’or et des obligations américaines pourrait néanmoins subsister. Adrian Ash souligne qu’après la chute du marché en 2008 et le début de la pandémie en 2020, l’or « a touché le fond plus tôt que le marché boursier, a rebondi plus fortement, poursuivant sa tendance haussière à long terme et réduisant les pertes globales du portefeuille ».
Avec la publication progressive cette semaine des données américaines retardées, dont le rapport sur l’emploi non agricole de septembre, le marché pourrait trouver une nouvelle direction. Mais d’ici là, personne ne peut affirmer que la tempête est passée. Ce que les investisseurs peuvent faire, c’est probablement rester prudents et attendre que le brouillard se dissipe.





