
Grayscale, qui s'est autrefois opposé fermement à la SEC, s'apprête à entrer à la Bourse de New York.

Depuis le lancement de GBTC en 2013, la taille des actifs sous gestion de Grayscale a dépassé 35 milliards de dollars.
Depuis le lancement du GBTC en 2013, la taille des actifs sous gestion de Grayscale a dépassé 35 milliards de dollars.
Auteur : Eric, Foresight News
Dans la soirée du 13 novembre, heure de l’Est, Grayscale a soumis une demande d’introduction en bourse (IPO) à la Bourse de New York, prévoyant d’entrer sur le marché boursier américain via Grayscale Investment, Inc. Cette IPO est principalement souscrite par Morgan Stanley, BofA Securities, Jefferies et Cantor.
Il est à noter que Grayscale adopte pour cette introduction en bourse une structure de société en commandite parapluie (Up-C), c’est-à-dire que l’entité opérationnelle et de contrôle, Grayscale Operating, LLC, n’est pas la société cotée, mais que l’IPO est réalisée via la nouvelle entité cotée Grayscale Investment, Inc., qui acquiert une partie des droits de LLC pour permettre la négociation publique. Les fondateurs et les premiers investisseurs de la société peuvent convertir leurs droits dans la LLC en actions de la société cotée, bénéficiant d’un avantage fiscal sur les plus-values, ne payant que l’impôt sur le revenu des personnes physiques. Les investisseurs de l’IPO, quant à eux, doivent payer des impôts sur les bénéfices de l’entreprise ainsi que sur les dividendes des actions.
Outre les avantages fiscaux pour les « vétérans » de la société, cette structure permet également de conserver un contrôle absolu sur l’entreprise après l’introduction en bourse grâce à une structure d’actions de type AB. Selon le document S-1, Grayscale est détenue à 100% par sa société mère DCG, et Grayscale précise que, même après l’introduction en bourse, la société mère DCG continuera à détenir 100% des actions de classe B, qui confèrent un droit de vote supérieur, gardant ainsi le contrôle sur les décisions majeures de Grayscale. Les fonds levés lors de l’IPO seront entièrement utilisés pour acquérir des droits auprès de la LLC.
Grayscale n’est plus à présenter : elle a été la première à lancer des produits d’investissement sur le bitcoin et l’ethereum, et, après un combat acharné avec la SEC, a réussi à convertir ses trusts bitcoin et ethereum en ETF spot. Son Digital Large Cap Fund a également eu un impact comparable à un « S&P 500 version crypto », chaque ajustement du fonds lors du dernier cycle haussier provoquant d’importantes fluctuations à court terme des prix des tokens retirés ou nouvellement inclus.
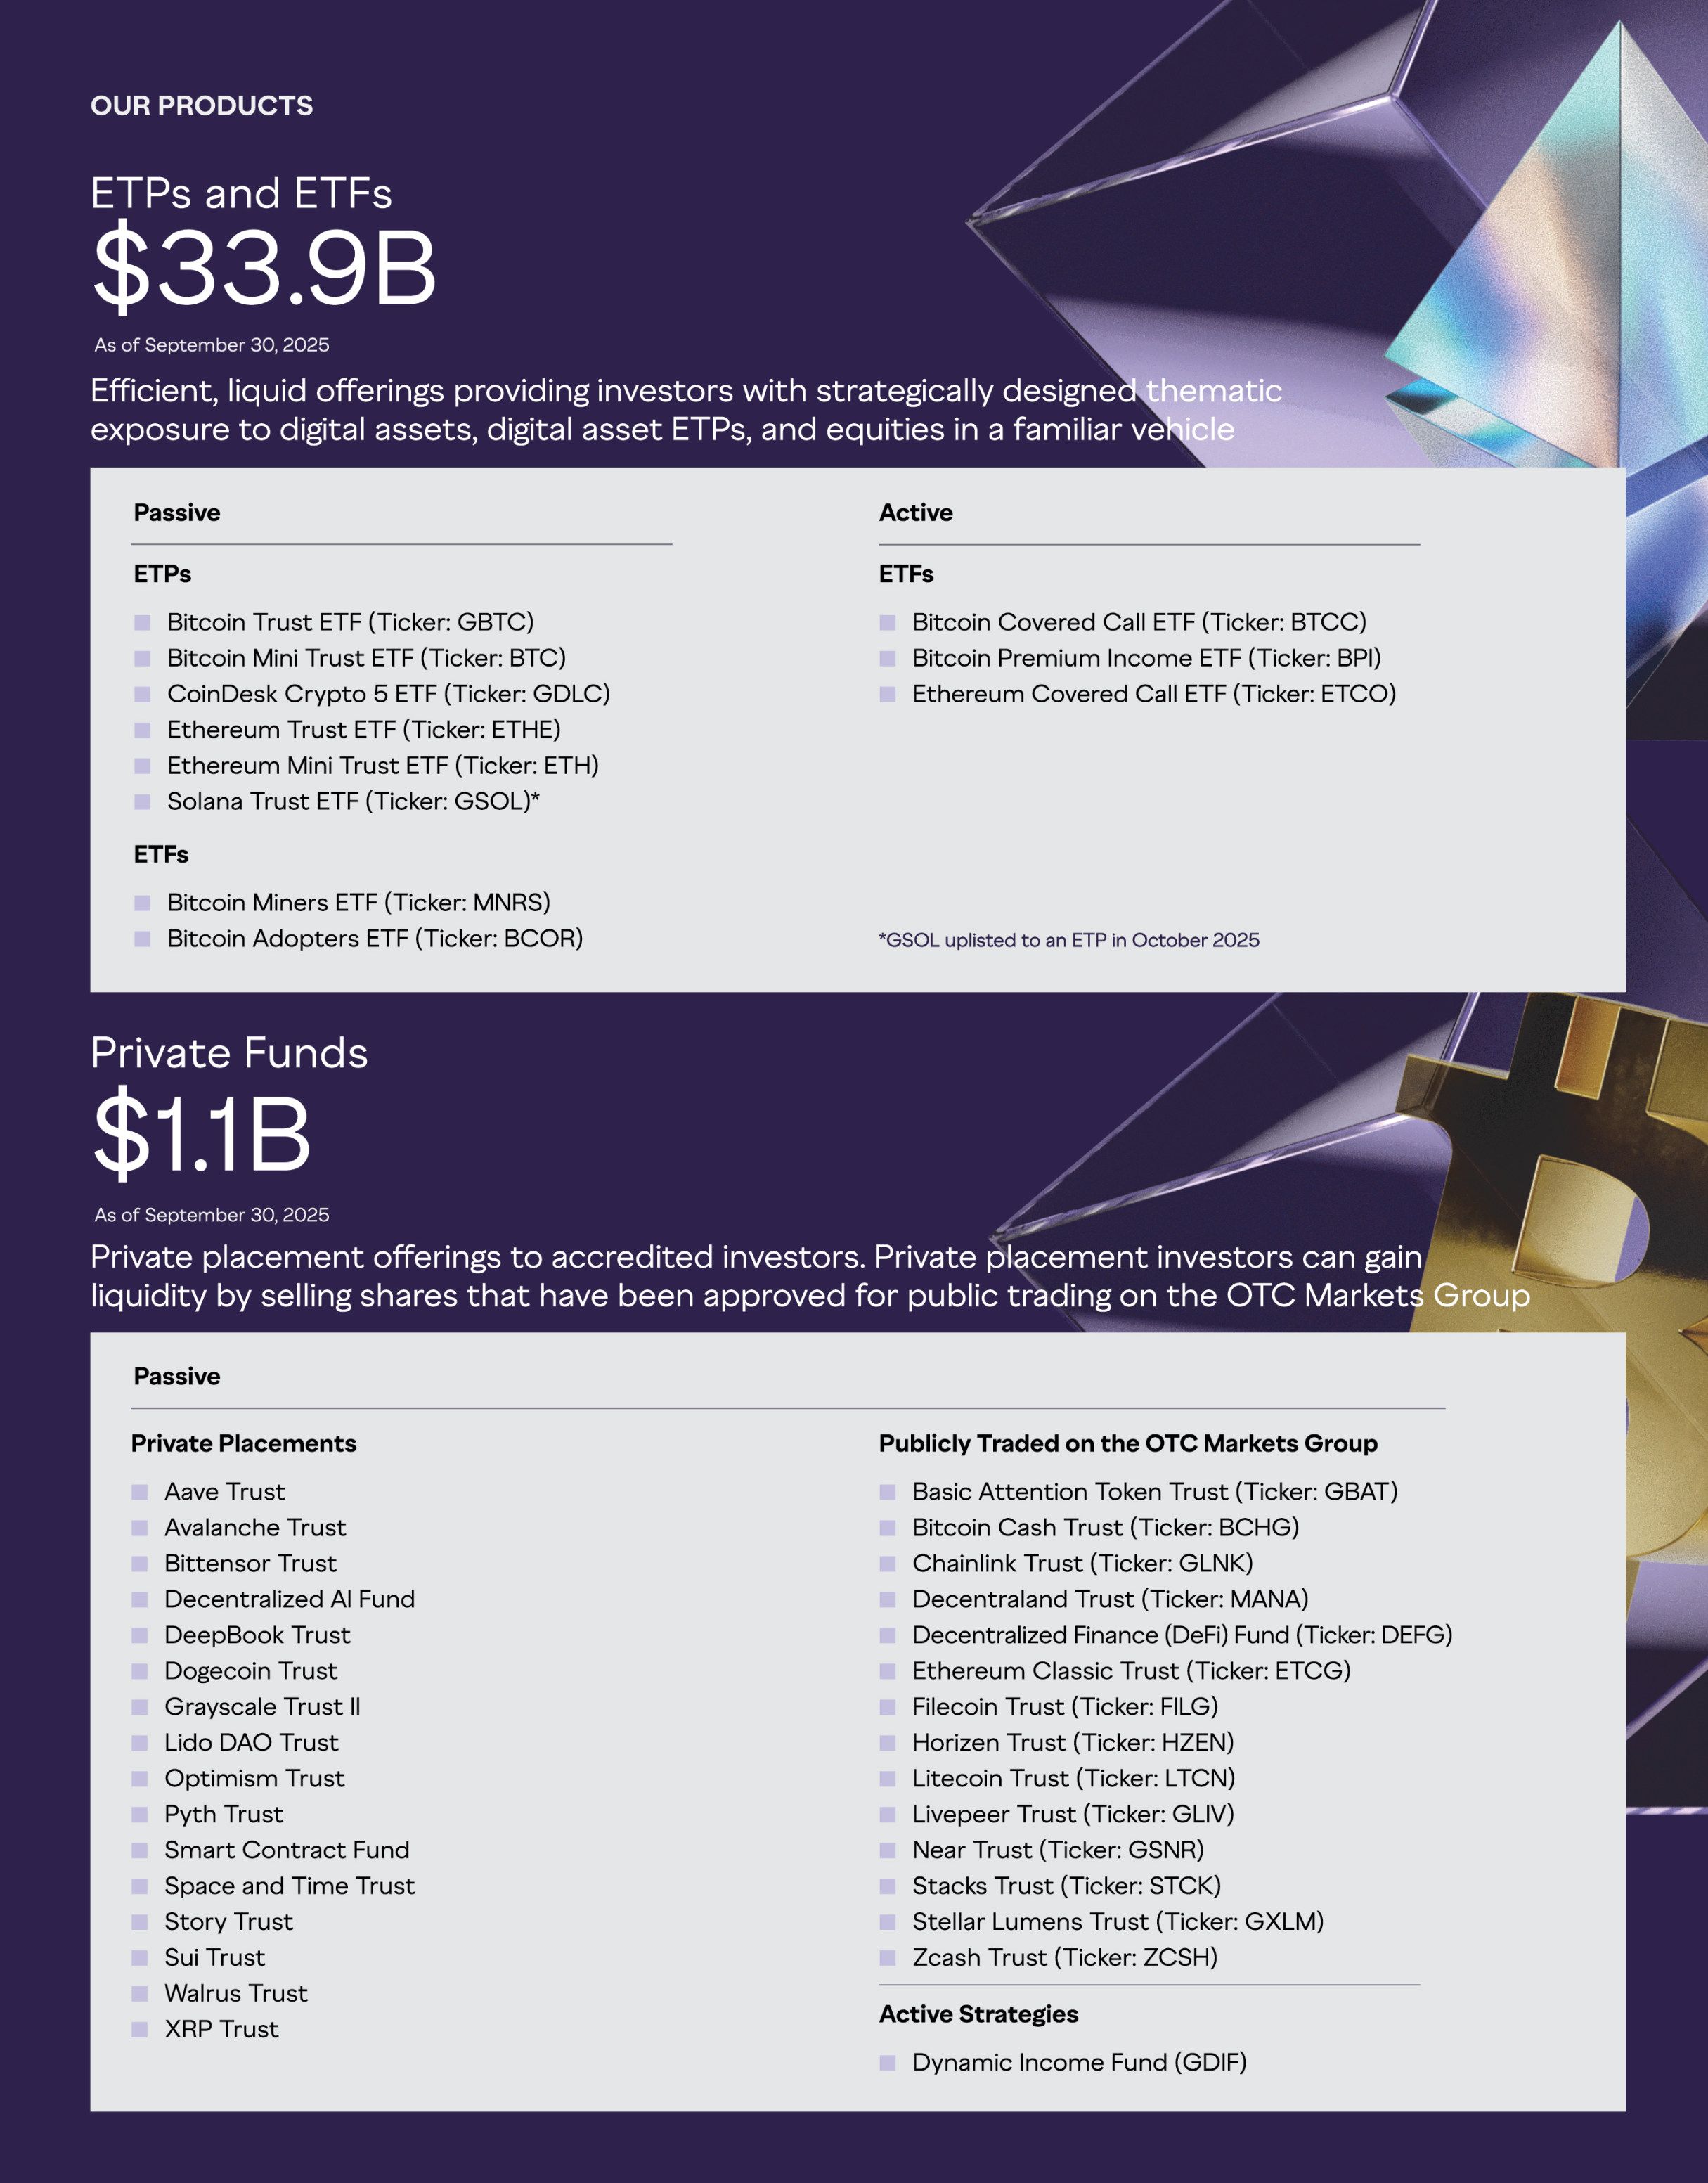
Selon le document S-1, au 30 septembre de cette année, heure locale, la taille totale des actifs sous gestion de Grayscale atteignait 35 milliards de dollars, ce qui en fait le numéro un mondial de la gestion d’actifs crypto. Elle propose plus de 40 produits d’investissement en actifs numériques, couvrant plus de 45 crypto-monnaies. Sur les 35 milliards de dollars, 33,9 milliards proviennent des ETP et ETF (principalement des produits liés au bitcoin, à l’ethereum et à SOL), et 1,1 milliard de dollars provient de fonds privés (principalement des produits d’investissement sur les altcoins).
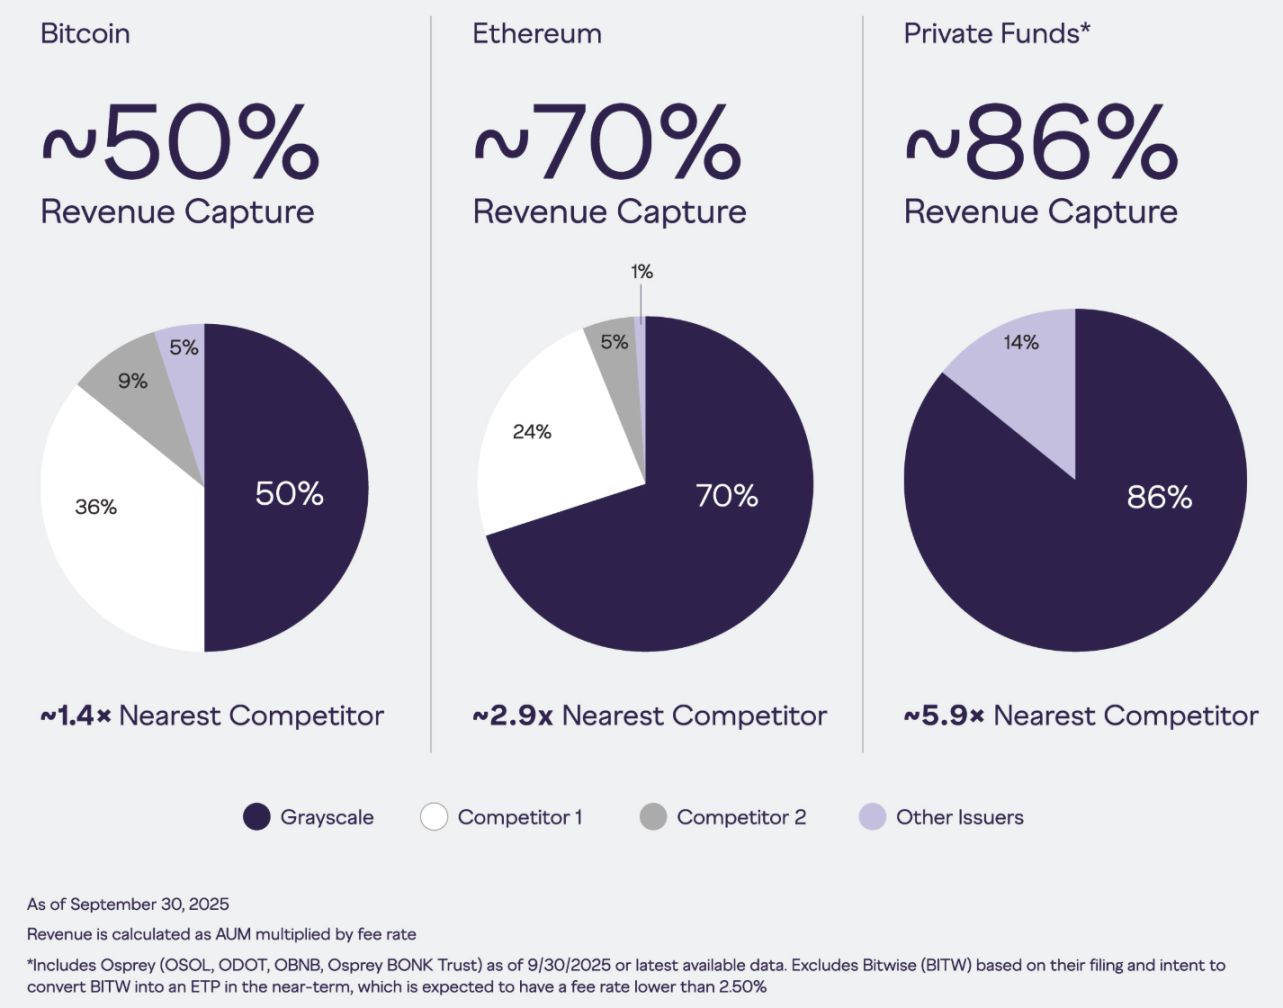
En outre, du point de vue des revenus, les principaux produits d’investissement de Grayscale génèrent des revenus supérieurs à ceux de ses principaux concurrents, principalement grâce à l’accumulation d’actifs sous gestion dans des trusts non rachetables et à des frais de gestion supérieurs à la moyenne du secteur.
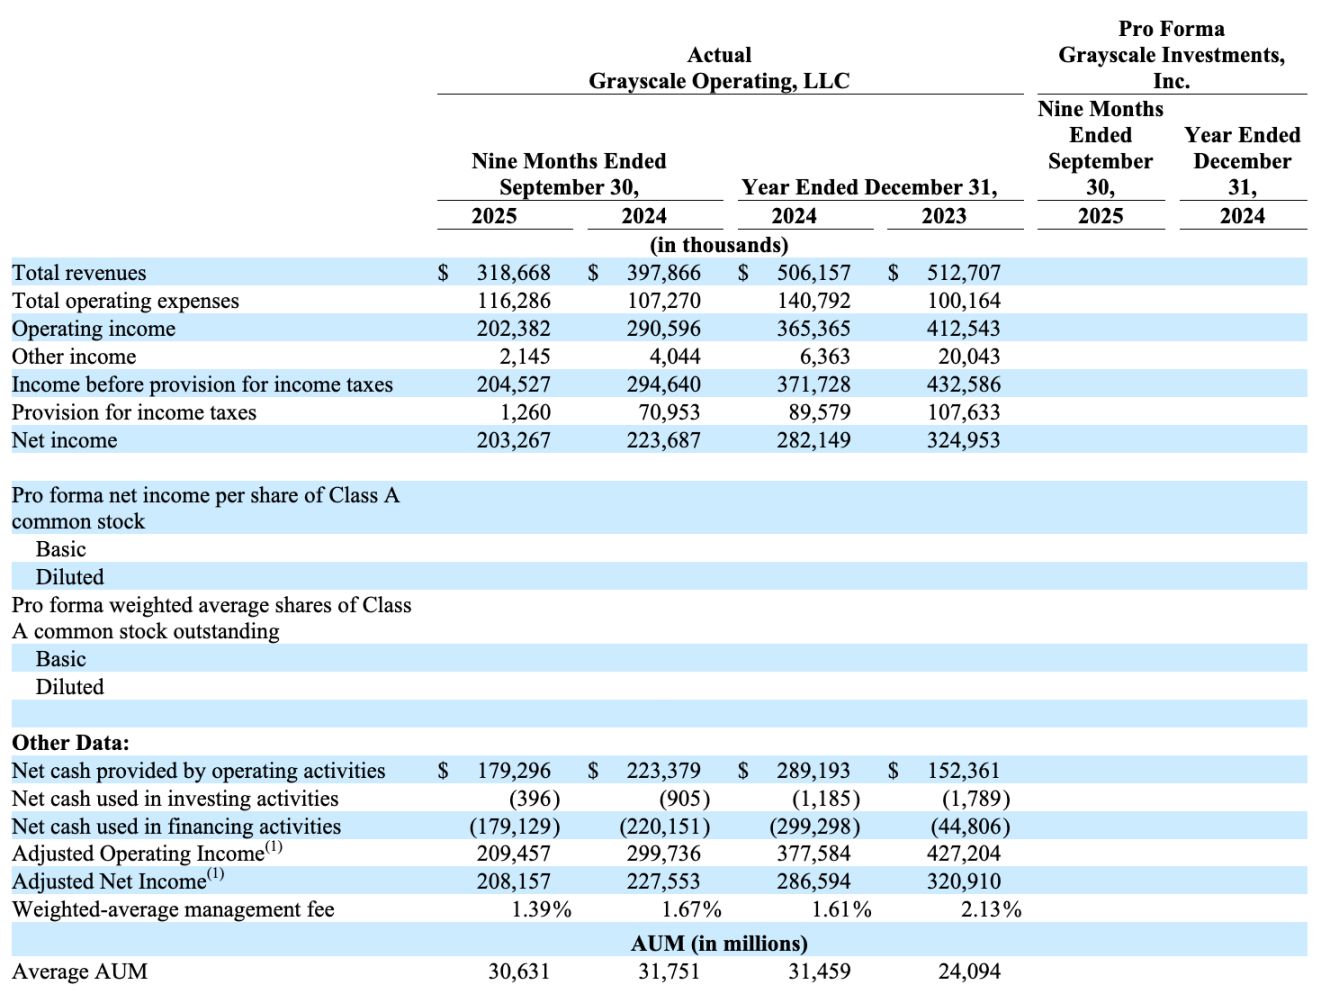
Sur le plan financier, pour les neuf mois se terminant le 30 septembre 2025, le chiffre d’affaires de Grayscale s’élève à environ 319 millions de dollars, soit une baisse de 20% en glissement annuel ; les dépenses d’exploitation sont d’environ 116 millions de dollars, en hausse de 8,4% ; le bénéfice d’exploitation est d’environ 202 millions de dollars, en baisse de 30,4%. Après prise en compte des autres revenus et déduction des provisions pour impôts sur le revenu, le bénéfice net s’élève à environ 203 millions de dollars, en baisse de 9,1% sur un an. Par ailleurs, la taille moyenne des actifs sous gestion indique que la gestion d’actifs de cette année pourrait être inférieure à celle de l’année dernière.
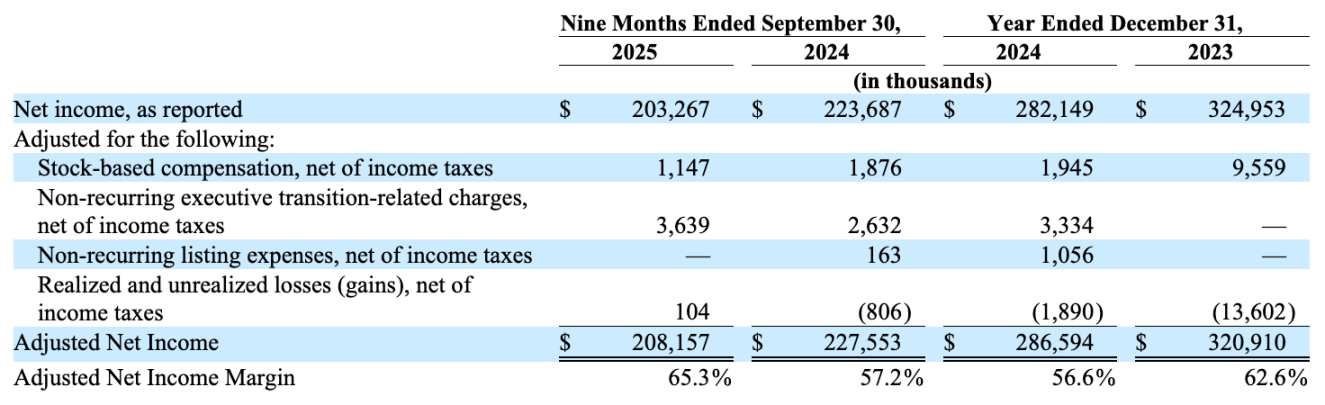
Après exclusion des éléments exceptionnels, le bénéfice net ajusté pour la période s’élève à environ 208 millions de dollars, avec une marge nette de 65,3%. Bien que le premier ait baissé de 8,5% en glissement annuel, la marge nette a augmenté par rapport à 57,2% l’an dernier.
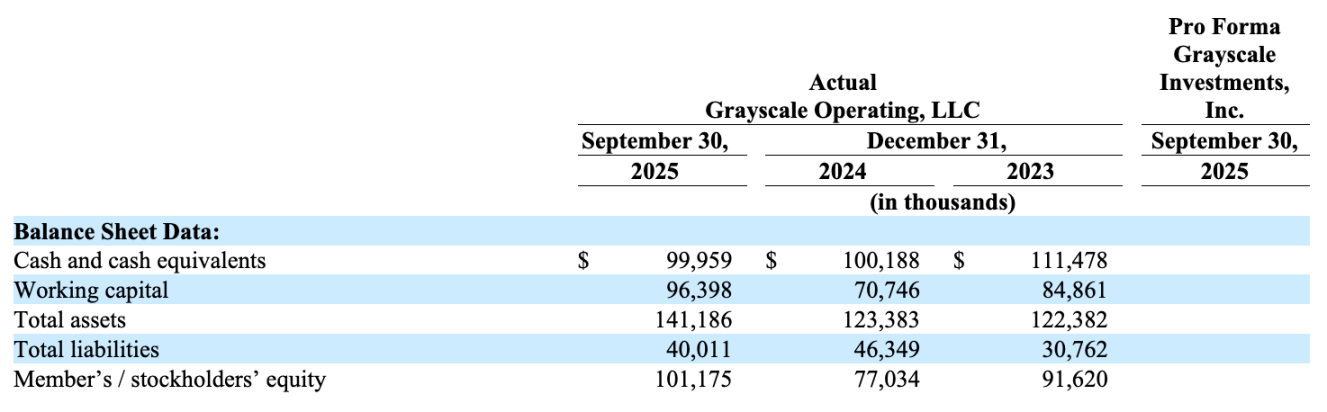
Actuellement, le taux d’endettement de Grayscale est très sain. Bien que les revenus et les bénéfices aient diminué, la valeur des actifs de l’entreprise a augmenté, l’endettement a baissé et la marge bénéficiaire s’est améliorée, ce qui montre que la situation opérationnelle de Grayscale ne cesse de s’améliorer.
Le document S-1 révèle également les plans de développement futurs de Grayscale, notamment l’élargissement de la gamme de fonds privés (lancement de plus de produits d’investissement sur les altcoins) ; le lancement de produits de gestion active pour compléter les produits d’investissement passifs (ETF, ETP) ; et la réalisation d’investissements actifs, incluant ses propres produits d’investissement, des crypto-monnaies ou d’autres actifs.
En ce qui concerne l’expansion des canaux de distribution, Grayscale indique avoir terminé la due diligence auprès de trois courtiers dont les actifs sous gestion totalisent 14,2 trillions de dollars, et a lancé ce mois-ci des mini ETF bitcoin et ethereum sur la plateforme d’un grand courtier indépendant qui compte plus de 17 500 conseillers financiers et dont les actifs de conseil et de courtage dépassent 1 trillion de dollars. En août de cette année, Grayscale a conclu un partenariat avec iCapital Network, un réseau de 6 700 sociétés de conseil. Selon l’accord, Grayscale fournira à l’avenir des canaux d’investissement en actifs numériques aux sociétés du réseau via ses stratégies de gestion active.
Dans l’ensemble, les informations divulguées par Grayscale montrent qu’il s’agit d’une société de gestion d’actifs au développement relativement stable, dont la principale source de revenus est constituée par les frais de gestion des produits d’investissement, avec peu de potentiel de croissance exponentielle. Cependant, compte tenu des précédents des sociétés de gestion d’actifs cotées, il existe des références pour estimer la capitalisation boursière et le PER de Grayscale, ce qui en fait une cible d’investissement relativement prévisible.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


