
La « taxe invisible » de l'or on-chain : prime de transaction et défauts structurels

Quand la « tokenisation » perd tout son sens : pourquoi devrions-nous acheter de l’or on-chain à un prix supérieur ?
Quand la « tokenisation » perd son sens : pourquoi payons-nous une prime pour acheter de l’or on-chain ?
Auteur : @ballsyalchemist
Traduction : AididiaoJP, Foresight News
L’or on-chain (tel que PAXG et XAUT) a certes introduit le concept d’actifs du monde réel, mais il présente un piège majeur : une prime de négociation persistante et des défauts structurels. Ces facteurs empêchent les market makers d’arbitrer efficacement, permettant ainsi au prix du token de s’écarter de manière significative et durable de sa juste valeur. Au final, ces défauts agissent comme une « taxe indirecte », portant préjudice aux investisseurs.
La tokenisation de l’or a réussi à attirer de nombreux utilisateurs crypto vers le domaine des actifs du monde réel, mais à quel prix ?
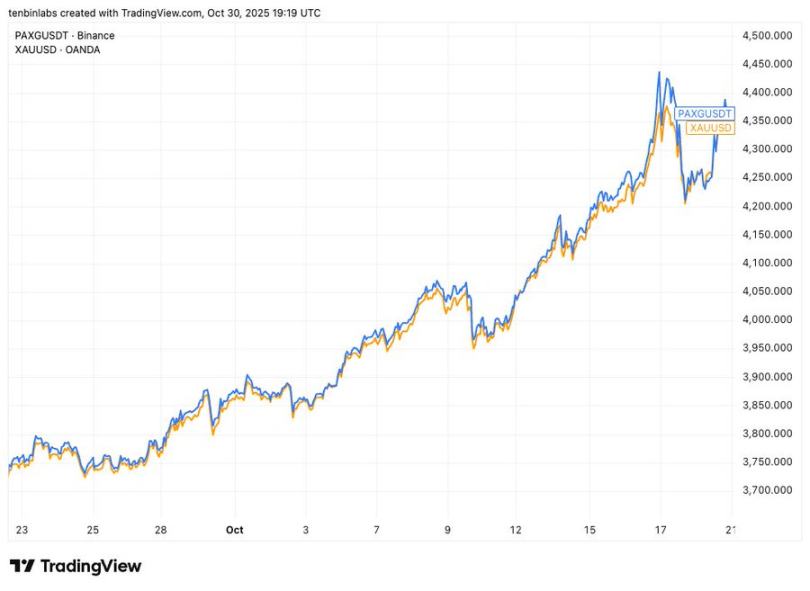
Prix du PAXG sur Binance vs prix de l’or spot
Ce simple graphique comparatif montre : la ligne bleue représente le principal token d’or tokenisé, PAXG, la ligne jaune représente l’or spot. Chaque token PAXG correspond à une once d’or physique. Mais durant la période illustrée, presque chaque acheteur de PAXG l’a acquis à un prix supérieur à celui de l’or spot.
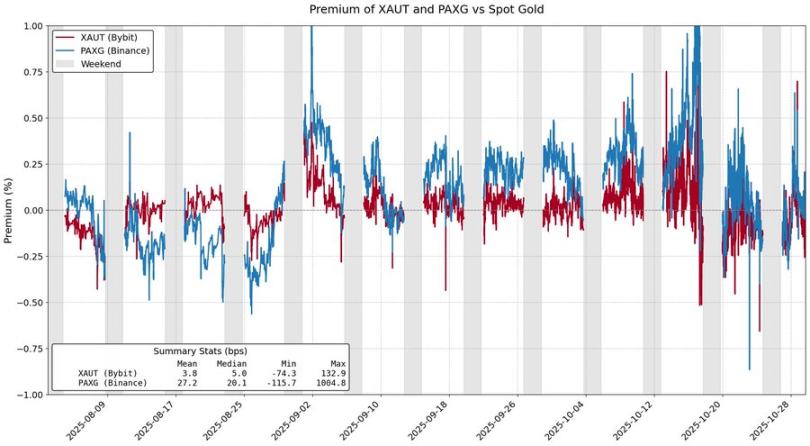
Prime de PAXG et XAUT par rapport à l’or spot
Les actifs tokenisés sont censés rendre l’investissement dans les actifs réels plus avantageux, mais l’or, qui représente 84 % de la capitalisation totale des produits tokenisés, n’a pas atteint cet objectif. Ces primes semblent provenir de la demande du marché, mais elles résultent en réalité de frictions structurelles inhérentes au modèle d’émission des tokens.
Frais de mint et de rachat
La principale source de la prime des produits tokenisés réside dans les frais de mint et de rachat. Ces frais définissent en fait une « fourchette de prime » dans laquelle le prix du token peut fluctuer raisonnablement par rapport à la valeur de l’actif sous-jacent.
Supposons que vous soyez market maker pour XAUt et PAXG. Si le prix de l’or s’envole et que les capitaux affluent vers l’or tokenisé, à quel prix seriez-vous prêt à vendre ? Au minimum, pas en dessous de votre coût de stock, déterminé par les frais de mint, ce qui fixe en pratique un plafond souple au prix.
De même, l’or tokenisé peut aussi se négocier avec une décote. Lorsque les capitaux sortent, vous n’achèterez XAUt ou PAXG qu’à un prix inférieur à celui obtenu en échangeant les tokens auprès de Tether ou Paxos. Tout comme les frais de mint limitent le potentiel de hausse, les frais de rachat limitent le potentiel de baisse.
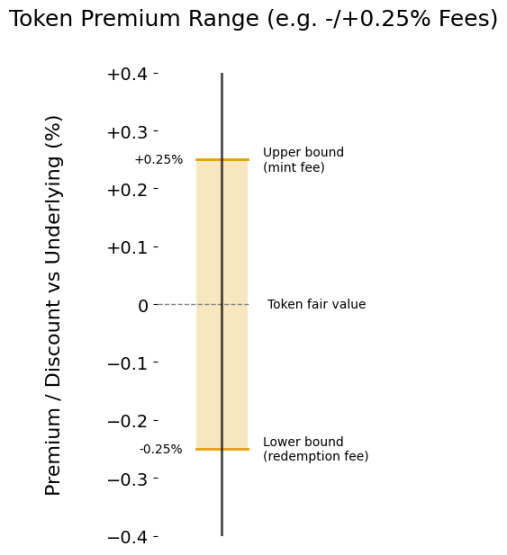
Fourchette de prime déterminée par les frais
Plus les frais sont élevés, plus la fourchette de prime est large, et plus l’écart du prix du token par rapport à la valeur réelle est important. Actuellement, Tether facture 0,25 % de frais de mint et de rachat pour XAUt, tandis que Paxos applique des frais progressifs : 1 % pour 2 à 25 PAXG, et 0,125 % au-delà de 800.
Compte tenu des coûts opérationnels liés à la tokenisation de l’or physique, ces frais sont peut-être justifiés. Mais il est évident que les réduire diminuerait les écarts de prix, au bénéfice final des investisseurs.
Frictions structurelles
Les frais de mint et de rachat ne fixent que des limites « souples » au prix ; d’autres frictions dans le modèle d’émission des tokens contribuent également à accroître la prime.
Par exemple, Tether Gold exige un minimum de 50 XAUt (environ 200 000 dollars) pour le mint, et 430 (environ 1,7 million de dollars) pour le rachat. Ce seuil rend les opérations des market makers peu flexibles, immobilise les fonds sur le long terme et engendre un coût d’opportunité élevé.
Un autre problème est le délai de règlement. Paxos précise que le rachat de PAXG peut prendre plusieurs jours ouvrés. Les fonds sont donc bloqués longtemps, ce qui représente un coût d’opportunité considérable.
Ces frictions découragent les market makers, sauf si la marge est suffisamment attractive. Résultat : le prix de l’or tokenisé peut s’écarter fortement de la valeur réelle, dépassant même les limites fixées par les frais.
L’or tokenisé prouve l’attrait des RWA, mais expose aussi les limites du modèle actuel. L’or on-chain se négocie non seulement avec une prime, mais le rachat est aussi lent. Ces obstacles agissent comme une taxe invisible. Si les actifs tokenisés veulent se développer, il ne faut pas que les utilisateurs on-chain en fassent les frais.
La liquidité, l’efficacité du rachat et la stabilité des prix doivent aller de pair, sans que l’une se fasse au détriment de l’autre ; c’est un point qui doit absolument changer.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’indice CPI américain dépasse encore les attentes, Waller met en garde : avertissement confirmé ! Wall Street se concentre sur une hausse des taux de la Fed en décembre de 25 ou 50 points de base, « le nouveau journaliste de la Fed » : la stratégie d’alternance d’augmentations et de pauses mise à l’épreuve
Selon les médias financiers américains, Waller a évoqué la possibilité d'une hausse des taux de 50 points de base en décembre avant la publication du CPI, sans que d'autres responsables de la Fed ne se soient publiquement prononcés pour l'instant. Outre une hausse unique de 50 points de base, la Fed pourrait également opter pour l'annonce de hausses consécutives en décembre et en janvier. Les acteurs de Wall Street estiment généralement que les pressions inflationnistes restent persistantes, renforçant les arguments en faveur d'une hausse des taux en décembre, bien que l'ampleur de 50 points de base ne fasse pas consensus. Les marchés s'inquiètent d'une possible prolongation du cycle de resserrement monétaire par la Fed.
Le CPI frappe les obligations américaines ! Le rendement des bons du Trésor à 2 ans grimpe de plus de 20 points de base en séance, l’or et l’argent chutent fortement.
Après la publication du CPI, les traders ont commencé à anticiper une faible probabilité d'une hausse des taux de 50 points de base en décembre ; la membre votante du FOMC cette année, Logan, a déclaré qu'il pourrait être nécessaire d'augmenter les taux plus rapidement cet hiver, et que la Fed devra effectuer au moins deux hausses supplémentaires de 25 points de base avant de faire une pause. Ensuite, le rendement des obligations du Trésor américain s'est encore accru, le rendement à 10 ans dépassant de nouveau 5,0 % et augmentant de plus de 10 points de base dans la journée ; l'or spot a chuté de plus de 3 % à un moment donné, et l'argent spot a perdu plus de 4 %.
La maison mère de GUCCI vise le commerce du vieil or

Prix des cryptos
Plus


