
Les trésoreries d'actifs numériques s'effondrent : la perte de confiance déclenche une vague de ventes sur le marché

La prime de marché pour les entreprises DAT a disparu, avec des ratios mNAV approchant 1,0. Les analystes attribuent en partie la récente chute du marché crypto aux liquidations massives effectuées par ces groupes de trésorerie d'entreprise.
La santé financière des entreprises Digital Asset Treasury (DAT), qui constituaient une source majeure d’achats sur le marché crypto depuis le deuxième trimestre, se détériore rapidement.
Les données publiées mercredi par la plateforme de données on-chain Artemis indiquent que la prime de marché pour ces entités détenant des crypto-monnaies s’est en grande partie évaporée. Selon l’indicateur « mNAV by Digital Asset Treasury » d’Artemis, la Market Net Asset Value (mNAV) des entreprises DAT, qui dépassait autrefois 25, converge désormais vers 1,0.
Le ratio mNAV chute vers zéro
Le ratio mNAV est un indicateur d’évaluation clé calculé en divisant la capitalisation boursière d’une entreprise par la valeur nette des actifs (NAV) de ses avoirs numériques. Un mNAV supérieur à 1 signifie que le marché attribue une prime à l’action de l’entreprise.
Cela signifie que le marché reconnaît sa capacité opérationnelle ou son potentiel de croissance future au-delà de la valeur actuelle de son portefeuille crypto. À l’inverse, un mNAV inférieur à 1 suggère que l’action est sous-évaluée, signalant une faible confiance des investisseurs.
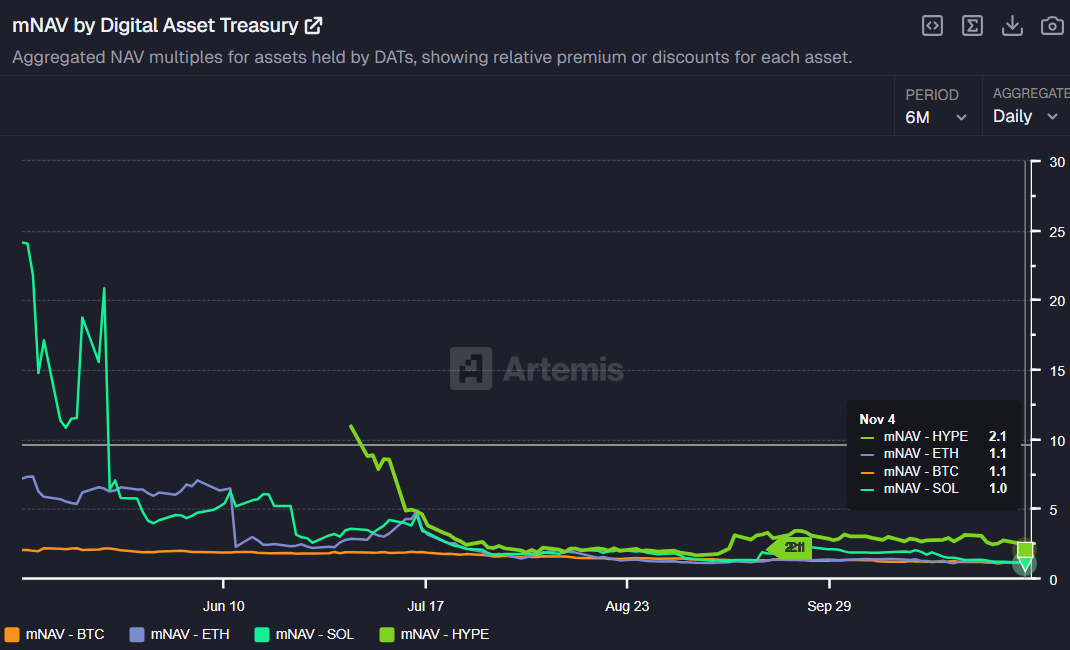 mNAV by Digital Asset Treasury. Source: Artemis
La tendance des six derniers mois a été marquée. Entre mai et juin de cette année, le mNAV moyen pour les principales entreprises DAT oscillait entre 1,9 et 2,0, même pour des actifs conservateurs comme Bitcoin (BTC).
Cependant, cette prime s’est fortement réduite. Au mardi, le mNAV pour les DAT BTC et ETH est de 1,1, tandis que celui des DAT SOL est de 1,0. Même les DAT HYPE, qui faisaient exception, sont tombés à 2,1. Essentiellement, la prime autrefois payée pour obtenir une exposition crypto via les actions DAT a presque disparu.
Le manque de confiance qui en résulte est visible dans les bilans des entreprises. Le montant total de BTC détenu par les entreprises DAT a culminé à 92,6 billions de dollars le 6 octobre, mais est depuis tombé à 78,1 billions de dollars mercredi. De même, les avoirs en ETH sont passés d’un sommet de 20,6 billions de dollars le 27 octobre à 17,6 billions de dollars, indiquant une liquidation significative du marché.
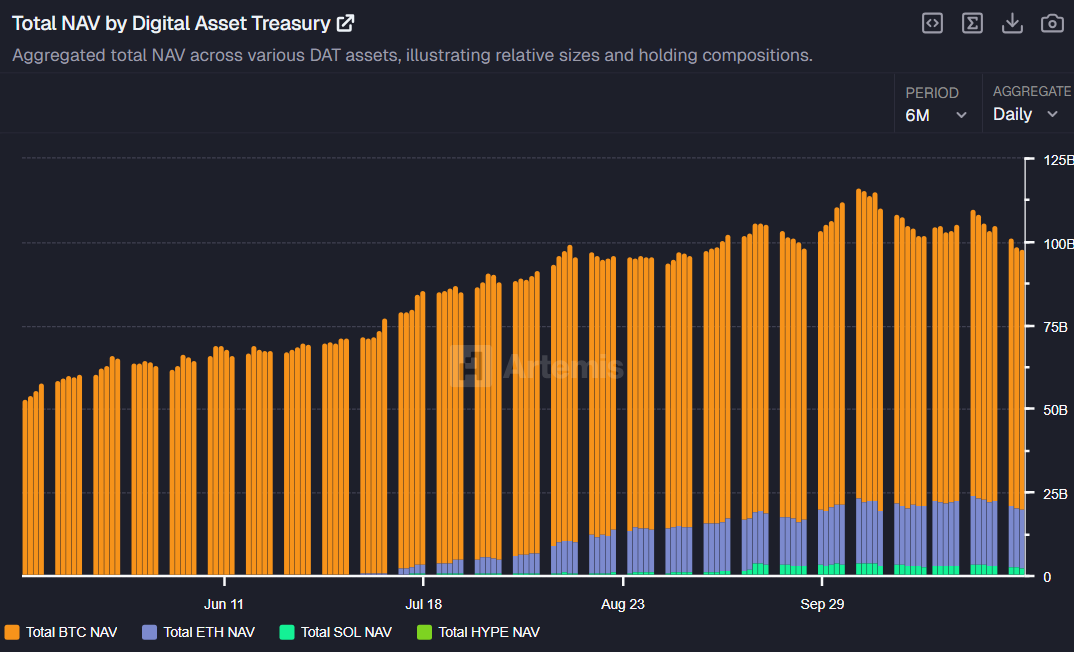 Total NAV by Digital Asset Treasury. Source: Artemis
Les DAT qualifiés « d’événement de sortie » pour les prix
Omid Malekan, professeur adjoint à la Columbia Business School, a identifié le déclin des entreprises DAT comme une cause fondamentale de la récente chute des prix des crypto-monnaies.
« Toute analyse des raisons pour lesquelles les prix des crypto-monnaies continuent de baisser doit inclure les DAT, car dans l’ensemble, ils se sont avérés être un événement d’extraction massive et de sortie – une raison pour laquelle les prix baissent », a affirmé Malekan.
Malekan a critiqué le modèle économique, arguant que les coûts importants associés à la création d’entités publiques – en particulier pour les structures shell/PIPE/SPAC, impliquant des millions en frais pour les banquiers et les avocats – signifient que lorsque les investisseurs achètent des actions DAT, ils acquièrent effectivement la crypto sous-jacente à un prix fortement réduit en raison de ces frais généraux.
« Il n’y a pas de repas gratuit. Toutes les personnes qui parlaient des DAT comme s’il s’agissait d’un pur avantage sont des idiots qui ne devraient plus jamais être pris au sérieux », a-t-il conclu sans détour.
Ajoutant à la critique, Matt Hougan, CIO de Bitwise Invest, suggère que les DAT ont besoin de plus que la simple accumulation de coins pour survivre. Il a conseillé aux investisseurs : « La meilleure façon de savoir quels DAT méritent votre attention est de se demander : font-ils quelque chose de difficile ? » Hougan a averti : « Si c’est tout ce qu’un DAT fait, il vaut mieux posséder un ETF. »
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


