
Bloomberg : Perte comptable de 1,3 milliard de dollars – Le pari de Tom Lee sur Ethereum est-il sur le point de s'effondrer ?

Le ratio entre la capitalisation boursière et la valeur nette de Bitmine a chuté brusquement de 5,6 en juillet à 1,2, et le cours de l'action a baissé de 70 % par rapport à son sommet.
Original Article Title: Tom Lee's Big Crypto Bet Buckles Under Mounting Market Strain
Original Article Author: Sidhartha Shukla, Bloomberg
Original Article Translation: Chopper, Foresight News
L'expérience de trésorerie d'entreprise d'Ethereum est en train de se défaire en temps réel.
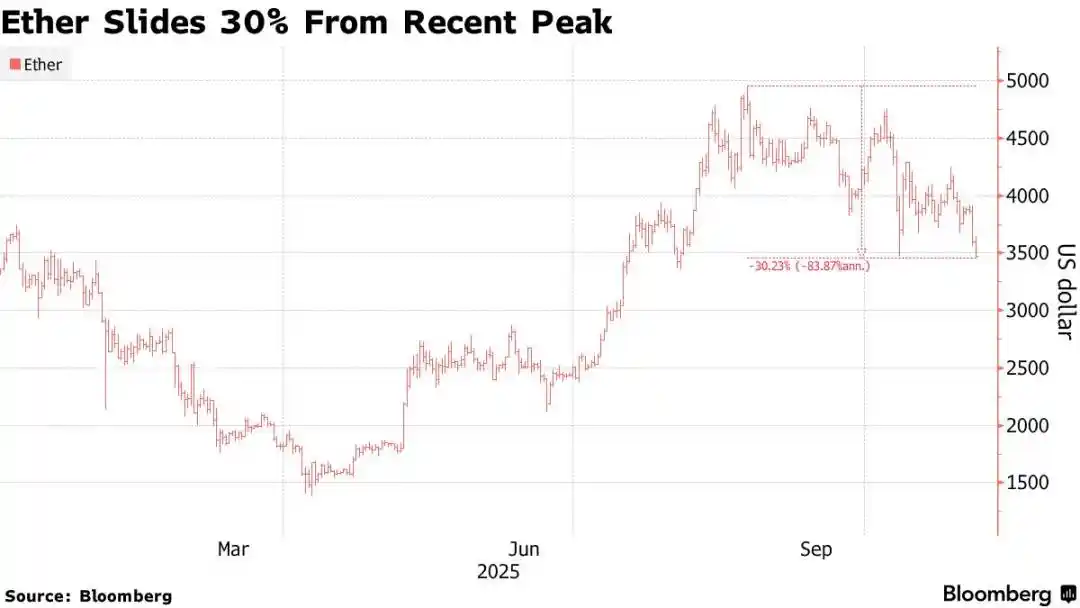
La deuxième plus grande cryptomonnaie au monde a chuté sous les 3 300 dollars mardi, reflétant la vente généralisée observée sur Bitcoin et les actions technologiques. Cette baisse a fait chuter le prix d'Ethereum de 30 % par rapport à son sommet d'août, le ramenant à des niveaux antérieurs aux achats d'entreprise à grande échelle, consolidant ainsi davantage son entrée dans un marché baissier.
Selon la société de recherche 10x Research, ce retournement a laissé le plus fervent soutien institutionnel d'Ethereum, Bitmine Immersion Technologies Inc., avec plus de 1,3 milliard de dollars de pertes latentes. Cette société cotée en bourse, soutenue par le milliardaire Peter Thiel et dirigée par l'analyste de Wall Street Tom Lee, a adopté une stratégie calquée sur le modèle de trésorerie Bitcoin de Michael Saylor en acquérant 3,4 millions d'Ethereum à un prix moyen de 3 909 dollars. Désormais, la trésorerie de Bitmine est entièrement investie et fait face à une pression croissante.
10x a déclaré dans son rapport : « Pendant des mois, Bitmine a dicté les récits du marché et les flux de capitaux. Maintenant que sa trésorerie est entièrement investie, confrontée à plus de 1,3 milliard de dollars de pertes latentes, il n'y a plus de capital disponible. »
Le rapport souligne que les investisseurs particuliers ayant acheté des actions Bitmine avec une prime par rapport à la valeur nette d'inventaire (NAV) ont subi des pertes encore plus importantes, et la volonté du marché de « saisir un couteau qui tombe » reste limitée.
Lee n'a pas immédiatement répondu aux demandes de commentaires, et les représentants de Bitmine n'ont pas non plus répondu rapidement.
Le pari de Bitmine est loin d'être une simple opération de bilan. Derrière l'accumulation de la société se cache une vision plus ambitieuse : l'évolution de l'actif numérique d'un outil spéculatif vers une infrastructure financière d'entreprise, consolidant ainsi la position d'Ethereum dans l'arène financière traditionnelle. Les partisans estiment qu'en intégrant Ethereum dans la trésorerie d'une société cotée, les entreprises contribueront à bâtir une toute nouvelle économie décentralisée. Dans ce système économique, le code remplace les contrats et les tokens servent d'actifs.
C'est cette logique qui a alimenté le rallye de l'été. Le prix d'Ethereum a frôlé les 5 000 dollars, avec plus de 90 milliards de dollars injectés dans les ETF Ethereum rien qu'en juillet et août. Cependant, après le krach du marché crypto le 10 octobre, la situation s'est inversée : selon les données compilées par Coinglass et Bloomberg, les ETF Ethereum ont enregistré des sorties de 8,5 milliards de dollars et l'intérêt ouvert sur les contrats à terme Ethereum a diminué de 16 milliards de dollars.
Lee avait précédemment prédit qu'Ethereum atteindrait 16 000 dollars d'ici la fin de cette année.
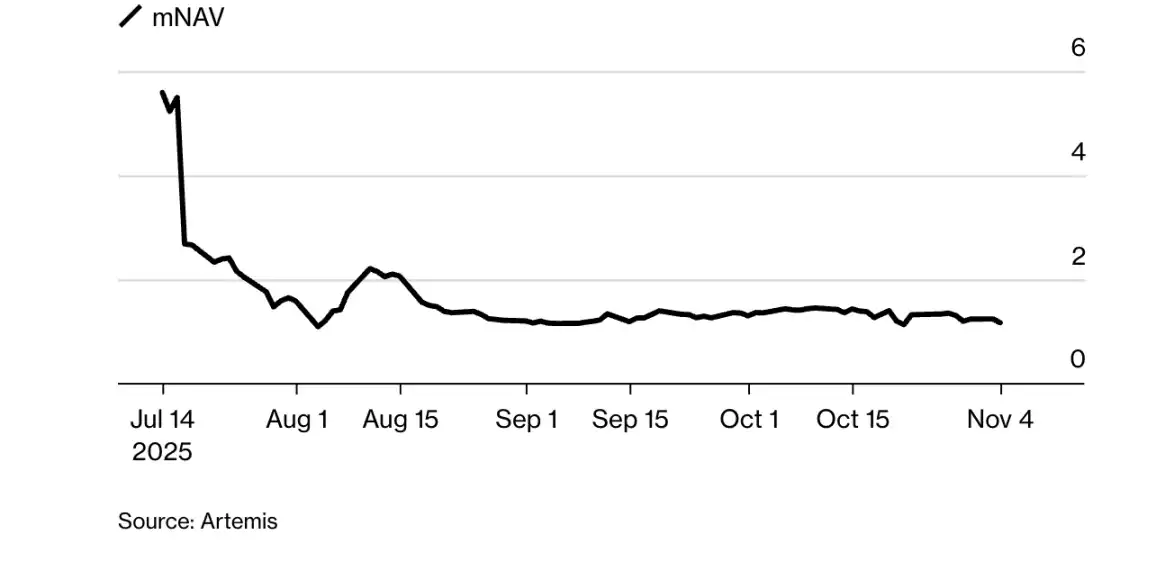
La prime sur la valeur nette d'inventaire (mNAV) de Bitmine diminue
Selon les données d'Artemis, le ratio capitalisation boursière/valeur nette d'inventaire de Bitmine est passé de 5,6 en juillet à 1,2, tandis que le cours de son action a chuté de 70 % par rapport à son sommet. À l'instar d'autres sociétés liées à Bitcoin, le cours de l'action Bitmine se rapproche désormais de la valeur de ses avoirs sous-jacents, le marché réévaluant les positions autrefois surévaluées des actifs crypto dans les bilans.
La semaine dernière, une autre société cotée détenant une trésorerie Ethereum, ETHZilla, a vendu pour 40 millions de dollars d'Ethereum afin de racheter des actions, dans le but de ramener son ratio de valeur nette d'inventaire modifiée (mNAV) à la normale. Dans un communiqué de presse, la société a déclaré : « ETHZilla prévoit d'utiliser le produit des ventes restantes d'Ethereum pour poursuivre le rachat d'actions et entend continuer à vendre de l'Ethereum pour racheter des actions jusqu'à ce que la décote par rapport à la valeur nette d'inventaire se normalise. »
Malgré la baisse des prix, les fondamentaux à long terme d'Ethereum semblent rester solides : la valeur traitée en chaîne dépasse toujours celle de tous ses concurrents dans le domaine des smart contracts, et son mécanisme de staking confère au token à la fois un rendement et des caractéristiques déflationnistes. Cependant, avec la montée de concurrents comme Solana, l'inversion des flux de capitaux dans les ETF et l'intérêt décroissant des particuliers, le récit selon lequel « les institutions stabilisent les prix des cryptomonnaies » perd progressivement de son efficacité.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Anthropic lance plusieurs outils d'IA lors de la journée de présentation de son IPO, s'attaquant directement au marché des solutions bureautiques d'entreprise et défiant Microsoft Office
Anthropic a lancé Claude Meetings, une fonctionnalité permettant à Claude de rejoindre en temps réel des visioconférences Google Meet en tant que participant, passant du rôle de simple rapporteur à celui de collaborateur en temps réel ; des tableaux blancs collaboratifs (Claude Whiteboards) et des feuilles de calcul pouvant être créées et modifiées par l’IA (Claude Sheets) sont désormais disponibles ; le produit d’analyse de données Claude Data a été officiellement lancé, intégrant les données d’entreprise avec des applications tierces. Le cours de l’action Microsoft a accentué sa baisse, chutant à un moment de plus de 3 %.

Anthropic vise un objectif de 35% de marge opérationnelle à long terme lors de sa présentation, les fondateurs prévoient une introduction en bourse pour encaisser 1,75 milliard, Goldman Sachs estime un chiffre d'affaires de 685 milliards en 2030.
Lors d'une présentation vidéo, les cadres d'Anthropic ont révélé que la société estime pouvoir atteindre à long terme une marge opérationnelle ajustée de 35 % ou plus, bien supérieure aux 15 % enregistrés au troisième trimestre de cette année. Selon le prospectus, les sept cofondateurs prévoient chacun de vendre près de 3,38 millions d'actions de la société ; au prix médian de l'introduction en bourse, cela représente environ 250 millions de dollars pour chaque cofondateur, tout en conservant environ 18 milliards de dollars en actions chacun. Goldman Sachs estime que d'ici 2030, le chiffre d'affaires annuel d'Anthropic sera presque 150 fois celui de l'année dernière, avec 586 milliards de dollars provenant des clients professionnels et 100 milliards de dollars des clients particuliers.

La fixation du prix de l'IPO d'Anthropic approche : Goldman Sachs prévoit un chiffre d'affaires de 685 milliards en 2030, les 7 fondateurs encaisseront 1,75 milliard de dollars lors de l'IPO.
Goldman Sachs prévoit que les revenus d'Anthropic passeront de 4,6 milliards de dollars en 2025 à 685 milliards de dollars en 2030, soit une croissance de plus de 130 fois, mais le flux de trésorerie disponible ne deviendra positif qu'en 2030. La valorisation lors de l'IPO est d'environ 1,4 billion de dollars. Les sept cofondateurs ont encaissé ensemble 1,75 milliard de dollars, chacun vendant pour environ 250 millions de dollars d'actions, ce qui représente environ 1,5 % de leurs participations. Les analystes estiment que le ratio d'encaissement est faible et ne suffit pas à ébranler la confiance des investisseurs.
Prix des cryptos
Plus


