
Les sociétés minières publiques lèvent des milliards de dettes pour financer leur virage vers l’IA

Les mineurs de Bitcoin contractent une dette record pour financer l'infrastructure et la croissance de l'IA. Ce passage d'une garantie matérielle à des obligations convertibles pourrait redéfinir l'avenir financier du secteur — à condition que la rentabilité suive.
Les principales sociétés minières cotées en bourse lèvent agressivement des milliards de dollars via des obligations convertibles, représentant la plus grande mobilisation de capitaux depuis 2021.
Cela pourrait marquer un tournant vers l’expansion de l’IA, mais comporte également le risque de dilution des actions et une pression croissante de la dette si les bénéfices n’accélèrent pas.
Une nouvelle vague d’émissions de dettes à grande échelle
L’année 2025 marque un changement clair dans la manière dont les mineurs de Bitcoin lèvent des capitaux. Bitfarms a récemment annoncé une émission de 500 millions de dollars d’obligations convertibles senior arrivant à échéance en 2031. TeraWulf a proposé une émission de 3,2 milliards de dollars d’obligations senior garanties pour étendre ses opérations de centres de données.
Selon TheMinerMag, la valeur totale des émissions d’obligations convertibles et de dettes par 15 sociétés minières cotées a atteint un record de 4,6 milliards de dollars au quatrième trimestre 2024. Ce chiffre est tombé en dessous de 200 millions de dollars au début de 2025 avant de bondir à nouveau à 1,5 milliard de dollars au deuxième trimestre.
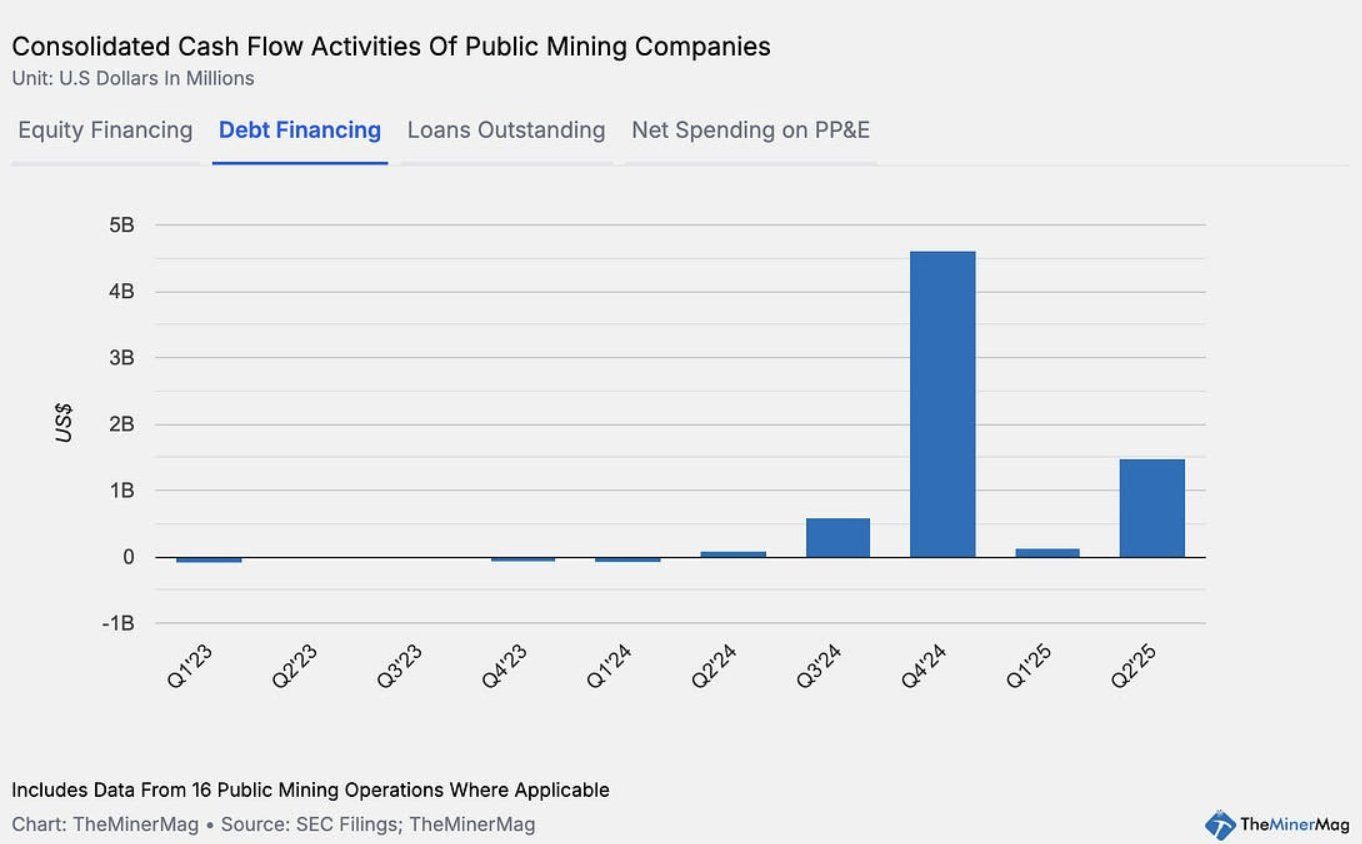 Activités de flux de trésorerie consolidées des sociétés minières cotées. Source : TheMinerMag
Cette stratégie de capital reflète ce que MicroStrategy a réussi à faire ces dernières années. Cependant, le modèle de dette actuel diffère fondamentalement du cycle de 2021 dans l’industrie minière. À l’époque, les machines de minage ASIC étaient souvent utilisées comme garantie pour les prêts.
Les sociétés minières cotées se tournent de plus en plus vers les obligations convertibles comme approche de financement plus flexible. Cette stratégie transfère le risque financier de la saisie d’équipement à une potentielle dilution du capital.
Bien que cela offre aux entreprises plus de marge de manœuvre pour opérer et se développer, cela exige également de meilleures performances et une croissance des revenus pour éviter d’affaiblir la valeur pour les actionnaires.
Opportunités et risques
Si les mineurs s’orientent vers de nouveaux modèles commerciaux, tels que la construction d’infrastructures HPC/IA, la fourniture de services de cloud computing ou la location de puissance de hachage, ces flux de capitaux pourraient devenir un puissant levier de croissance.
La diversification vers les services de données promet une stabilité à plus long terme que le simple minage de Bitcoin.
Par exemple, Bitfarms a obtenu un prêt de 300 millions de dollars auprès de Macquarie pour financer l’infrastructure HPC de son projet Panther Creek. Si les revenus IA/HPC s’avèrent durables, ce modèle de financement pourrait être bien plus résilient que la structure de nantissement ASIC utilisée en 2021.
Le marché a réagi positivement aux actions minières lorsque les entreprises annoncent des émissions de dettes, les prix des actions augmentant à mesure que le récit d’expansion et de croissance est mis en avant. Cependant, il existe des risques si les attentes ne sont pas satisfaites.
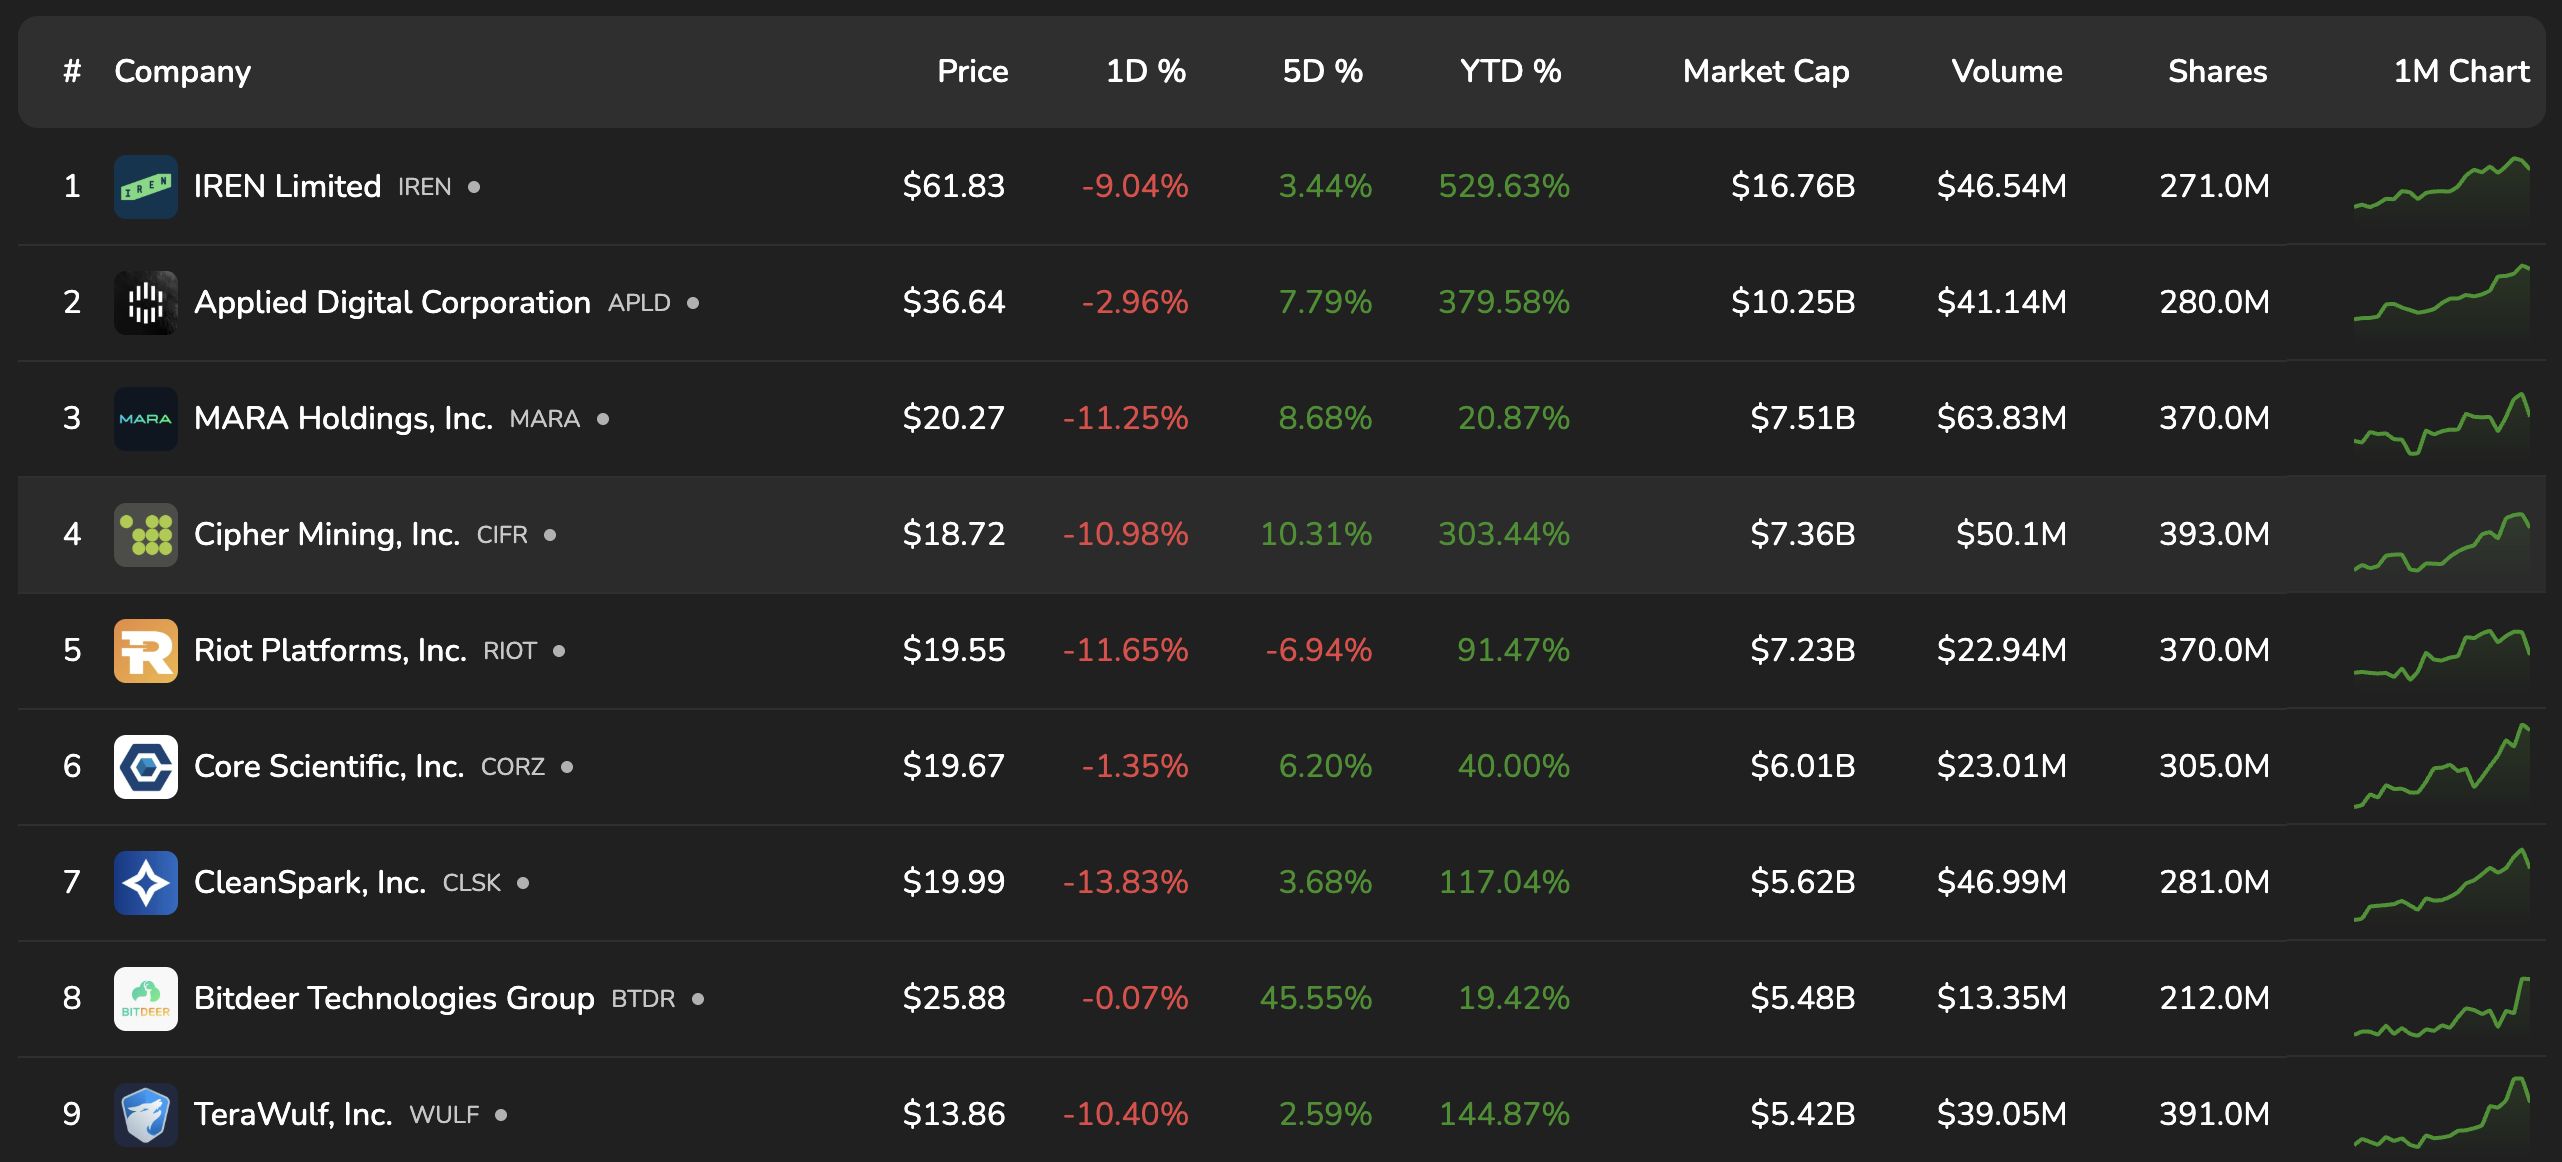 Actions des sociétés minières. Source : bitcoinminingstock
Supposons que le secteur ne parvienne pas à générer des revenus supplémentaires pour compenser les coûts de financement et d’expansion. Dans ce cas, les investisseurs en actions en supporteront le poids via une forte dilution — au lieu de la saisie d’équipement comme lors des cycles précédents.
Cela intervient alors que la difficulté de minage du Bitcoin a atteint un niveau record, réduisant les marges des mineurs, tandis que les performances minières des principales sociétés sont en baisse ces derniers mois.
En résumé, l’industrie minière teste à nouveau les limites de l’ingénierie financière — oscillant entre innovation et risque — alors qu’elle cherche à se transformer du minage énergivore vers une puissance de calcul axée sur les données.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Analyse des nouvelles actions américaines | L'entreprise mature du e-commerce privé S2B2C : comment Global Home Selection (QQJ.US) raconte-t-elle son histoire de croissance ?
Qu'est-ce qui donne à Global Home Selection la confiance nécessaire pour s'attaquer au Nasdaq ?
Shawn Kim, le "Dieu de la mémoire" chez Morgan Stanley, lance un nouvel avertissement ! La véritable bombe est la "falaise des profits de 2028", avec une baisse générale des objectifs de cours des actions de la mémoire
Shawn Kim a réduit de manière générale les objectifs de cours des actions de mémoire, abaissant celui de SK Hynix de 38% et celui de Samsung Electronics de 19%. Il avertit que le secteur pourrait faire face à une “falaise de rentabilité” en 2028 : avec la mise en service de nouvelles capacités de production fin 2027, des retards dans la construction des centres de données, une réduction de la prime HBM, une chute d'environ 20% du prix spot NAND en deux semaines, et une pression cumulée due à ces quatre facteurs. Il a donc fortement révisé à la baisse les hypothèses de marge bénéficiaire à long terme sur la DRAM des deux sociétés, en les rapprochant de la moyenne historique.

Conférence téléphonique Q3 de MARA Holdings (MARA.US) : la direction indique que deux contrats de location AI/HPC sont en négociation pour une signature cette année ; la dette totale a déjà été réduite de 37% cette année
La société minière de Bitcoin MARA Holdings (MARA.US) a publié son rapport financier du troisième trimestre 2026. Ce rapport montre un tableau rare et contrasté : les bénéfices comptables ont explosé tandis que les revenus opérationnels continuent de diminuer — l'entreprise se trouve à un moment clé de transition, passant de « l'extraction de bitcoin » à « l'infrastructure pour l’IA ».


Prix des cryptos
Plus


