
Le partenaire de Dragonfly, Haseeb : USDe a-t-il vraiment perdu son ancrage ?

Pendant le krach du marché, le prix de USDe sur sa principale plateforme de trading Curve n'a baissé que de 0,3 %.
Pendant l'effondrement du marché, le prix de USDe sur sa principale plateforme d'échange, Curve, n'a chuté que de 0,3 %.
Auteur : Haseeb Qureshi, associé chez Dragonfly
Traduction : Luffy, Foresight News
J'ai vu beaucoup de discussions sur le fait qu'Ethena aurait perdu son ancrage pendant le chaos du marché ce week-end. En réalité, USDe (le stablecoin émis par Ethena) a brièvement perdu son ancrage jusqu'à environ 0,68 dollar, avant de remonter. C'est ce que montre le graphique de Binance cité par tout le monde :
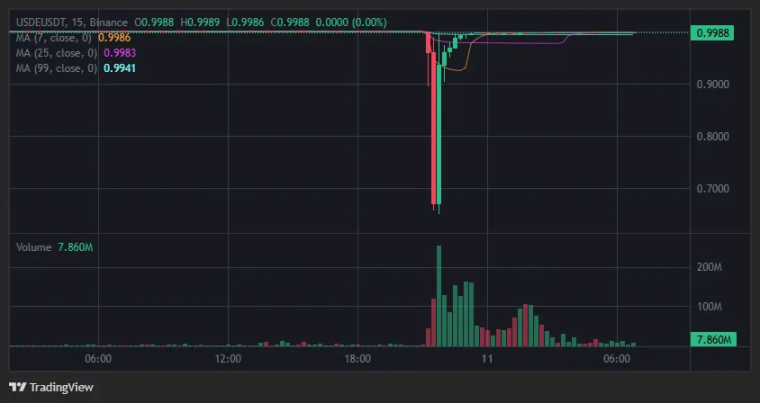
Mais après avoir étudié les données en profondeur ces deux derniers jours et discuté avec de nombreuses personnes, je peux maintenant affirmer clairement que cette affirmation est incorrecte : USDe n'a pas perdu son ancrage.
La première chose à comprendre est la suivante : le lieu où USDe dispose de la plus grande liquidité n'est en fait pas sur les exchanges, mais sur Curve. Curve dispose de centaines de millions de dollars de liquidité permanente, alors que chaque exchange, y compris Binance, n'a que quelques dizaines de millions de dollars de liquidité.
Donc, si vous ne regardez que le graphique de USDe sur Binance, cela donne l'impression d'une perte d'ancrage. Mais si vous prenez en compte les autres plateformes de liquidité de USDe, vous obtenez une image différente :
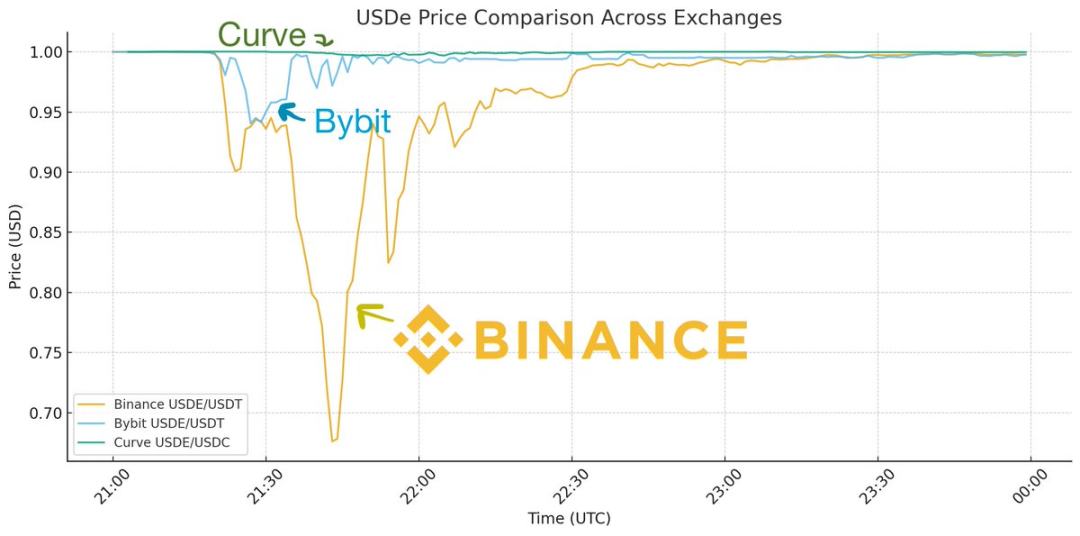
On peut voir que, bien que le prix de USDe ait baissé sur chaque exchange centralisé, la baisse n'était pas uniforme. Bybit est brièvement descendu à 0,95 dollar avant de se rétablir rapidement, tandis que la perte d'ancrage sur Binance a été beaucoup plus importante et a mis beaucoup de temps à se résorber. Pendant ce temps, le prix sur Curve n'a chuté que de 0,3 %. Comment expliquer cette différence ?
Rappelez-vous que ce jour-là, chaque exchange subissait une pression énorme, c'était l'un des plus grands événements de liquidation de l'histoire des cryptomonnaies. Binance était extrêmement instable pendant cette période, avec des dysfonctionnements de l'API, des dépôts et retraits bloqués, les market makers ne pouvaient pas déplacer leurs positions, personne ne pouvait intervenir pour faire de l'arbitrage.
C'est comme si un incendie s'était déclaré sur Binance, mais que toutes les routes étaient bloquées, empêchant les pompiers d'intervenir. Cela a conduit à une situation incontrôlable sur Binance, alors que sur presque toutes les autres plateformes, la liquidité a rapidement éteint l'incendie. Comme Guy l'a montré dans son post, en raison des mêmes problèmes d'instabilité généralisée, USDC a également brièvement perdu quelques centimes sur Binance, simplement parce que la liquidité ne pouvait pas entrer, mais cela ne constituait pas non plus un événement de perte d'ancrage pour USDC.
Ainsi, dans une situation d'API instable, il n'est pas surprenant que les prix diffèrent fortement entre les exchanges, car personne ne pouvait prendre de position. Mais pourquoi la baisse sur Binance a-t-elle été beaucoup plus profonde que sur Bybit ?
La réponse est double. Premièrement, Binance n'a aucune relation de primary dealer avec Ethena, il n'est pas possible de frapper ou de racheter directement sur la plateforme (Bybit et d'autres exchanges ont intégré cette fonctionnalité), ce qui permet aux market makers de rester sur la plateforme pour faire de l'arbitrage. C'est très important, sinon les market makers doivent retirer des fonds de Binance, aller sur Ethena pour faire l'arbitrage d'ancrage, puis ramener leur position. En période de crise avec une API défaillante, personne ne peut faire cela.
Deuxièmement, l'oracle de Binance a mal fonctionné, déclenchant des liquidations qui n'auraient pas dû avoir lieu ; un bon mécanisme de liquidation ne devrait pas s'activer lors d'un flash crash. Si vous n'êtes pas la principale plateforme de trading d'un actif (ce qui est le cas de Binance pour USDe), vous devriez vous référer au prix de la principale plateforme. Si vous ne regardez que votre propre carnet d'ordres, vous allez sur-líquider. Cela a conduit Binance à liquider USDe à environ 0,80 dollar, déclenchant ainsi une réaction en chaîne. C'est aussi la raison pour laquelle Binance rembourse actuellement les utilisateurs dont les USDe ont été liquidés (à ma connaissance, les autres exchanges ne le font pas). Ils n'ont regardé que leur propre prix et non le véritable prix externe, ce qui a conduit à une erreur.
Il s'agit donc d'un événement de flash crash spécifique à Binance, qu'une meilleure structure de marché aurait pu éviter. Sur sa principale plateforme, Curve, USDe est resté relativement stable toute la journée. Cela diffère vraiment de ce que l'on décrit comme une perte d'ancrage.
Si vous vous souvenez de la crise de la Silicon Valley Bank en 2023 concernant USDC, voilà ce qu'est une véritable perte d'ancrage :
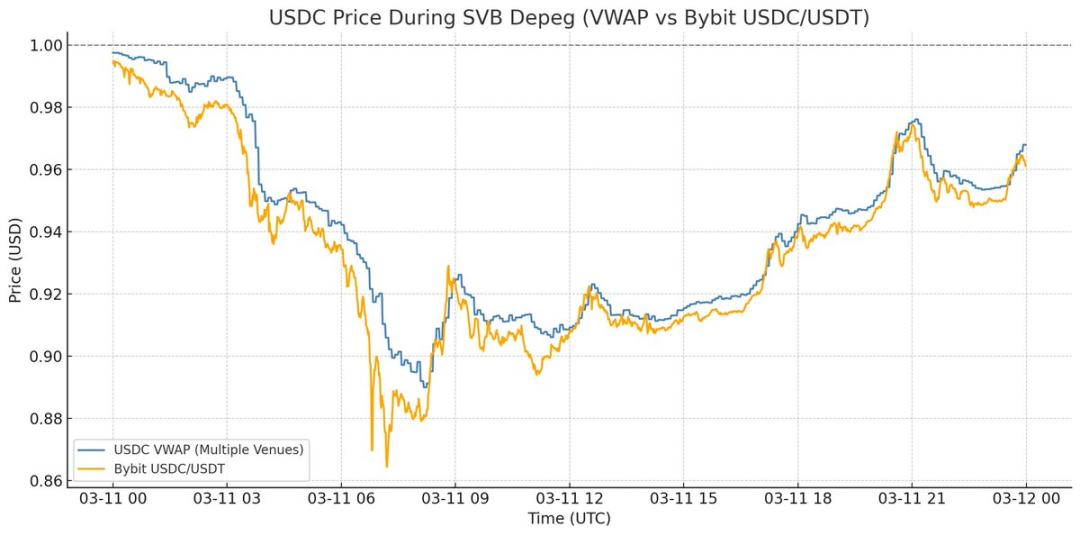
Pendant la crise de la Silicon Valley Bank, le prix de USDC a chuté sur toutes les plateformes, il n'y avait aucun endroit où vous pouviez vendre USDC à 1 dollar. Les rachats étaient effectivement suspendus, donc 0,87 dollar était son vrai prix, c'est cela la définition d'une perte d'ancrage.
Cette fois-ci, il ne s'agissait que d'un écart de prix spécifique à Binance. C'est une leçon importante pour l'infrastructure du marché, mais si vous essayez de tirer des conclusions sur le mécanisme de USDe à partir de l'événement de ce week-end, il est crucial d'en comprendre les subtilités.
Tout au long de l'événement, USDe était entièrement collatéralisé sur sa principale plateforme, avec une valeur de 1 dollar, et en raison de la volatilité des prix, ses collatéraux ont même augmenté pendant le week-end. Autrement dit, cette instabilité du marché a finalement été bénéfique, car elle a servi de leçon à l'ensemble du secteur. Le post de Guy explique comment tout exchange, y compris Binance, peut éviter ce genre de problème à l'avenir.
En résumé : USDe n'a pas perdu son ancrage, c'est le prix sur Binance qui a posé problème.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La peur est le plus grand vendeur à découvert ! Morgan Stanley appelle à acheter le creux dans les semi-conducteurs : pénurie de terrain et d’électricité ne sont pas des problèmes, les projets déjà approuvés ne suffisent pas à satisfaire la demande
Morgan Stanley estime que le secteur des semi-conducteurs a récemment été survendu, la panique du marché étant le principal risque, plutôt que les fondamentaux. Tirée par la demande d'infrastructures liées à l'IA, les commandes en aval continuent d'accélérer, l'offre de semi-conducteurs restant la principale contrainte. La limitation du LPS permet, au contraire, une croissance plus stable. Le secteur pourrait fluctuer à court terme, mais il est déjà proche du plancher ; Morgan Stanley se montre optimiste quant aux segments de la puissance de calcul et du stockage.

Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
L’investissement dans l’IA entre dans la « vallée de la désillusion », les 18 prochains mois seront un test crucial de survie !
Goldman Sachs estime que le cycle d'investissement dans l'IA se situe actuellement dans le "creux de la désillusion", mais ce n'est pas la première fois. Le problème central réside dans le fait que le modèle commercial des nouveaux fournisseurs de cloud computing dépend fortement du retour sur investissement des clients finaux dans l’IA, alors qu'actuellement "le nombre d'entreprises pouvant attribuer des bénéfices à l'IA est pratiquement nul". Palihapitiya, fondateur de Social Capital, a clairement défini une fenêtre cruciale de 18 mois, au cours de laquelle le marché procédera à une clarification des modèles commerciaux d'IA durables et non durables.

Le principal souci d'Anthropic : ses revenus peuvent être retirés à tout moment, tandis que ses coûts en puissance de calcul sont verrouillés pour 20 ans
Selon Zhejiang Sécurité, les revenus d'Anthropic sont principalement facturés en fonction du volume, avec des obligations de prestation restantes couvrant seulement environ 5,1 mois de revenus annualisés. Du côté des coûts de puissance de calcul, 895,4 milliards de dollars ont déjà été engagés sous forme de promesses irrévocables, avec une durée pouvant aller jusqu'à 2045. Les revenus peuvent être réduits à tout moment, tandis que les coûts ne peuvent pas être rétractés, créant ainsi un écart de maturité fortement asymétrique entre les deux. C'est la véritable contrainte centrale de l'entreprise.

Prix des cryptos
Plus


