
SignalPlus Analyse Macro Spéciale : Liquidation
C'est la journée de liquidation la plus désastreuse depuis l'effondrement de FTX... Les algorithmes d'automatisation du désendettement des plateformes d'échange centralisées ont effacé 19 milliards de dollars (voire bien plus)...
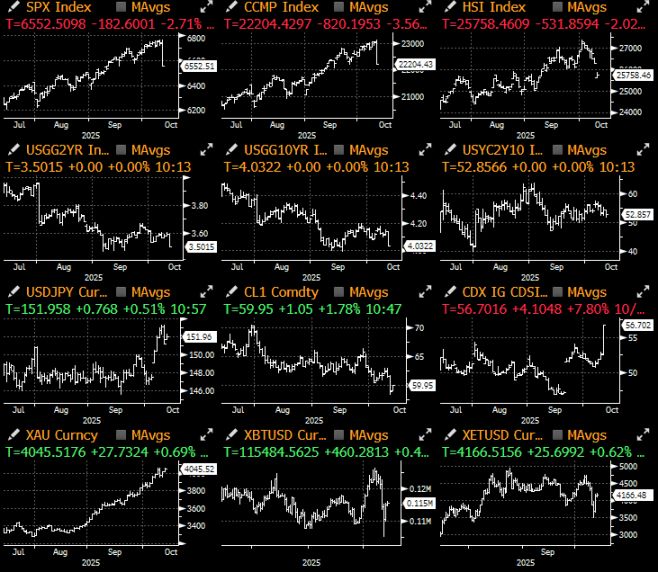
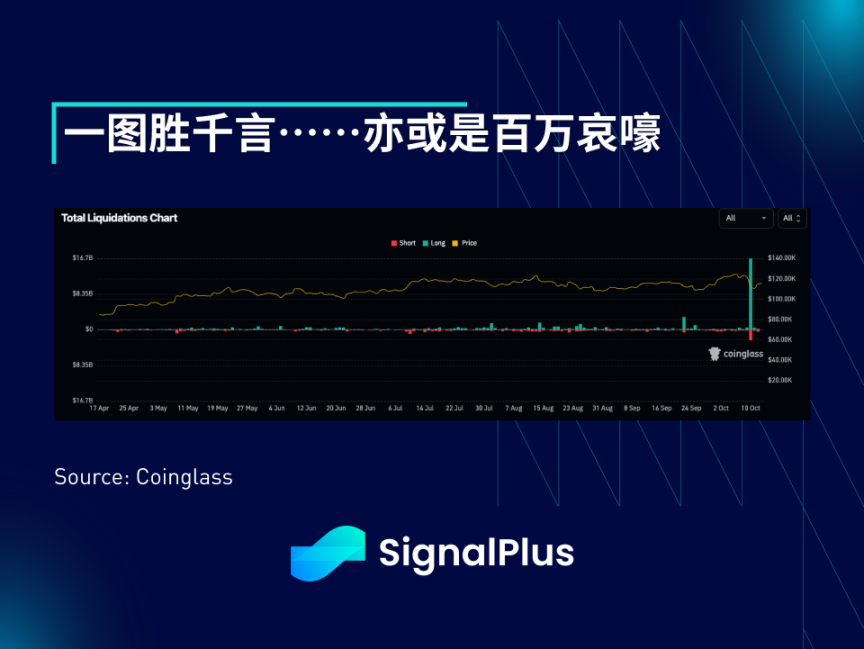
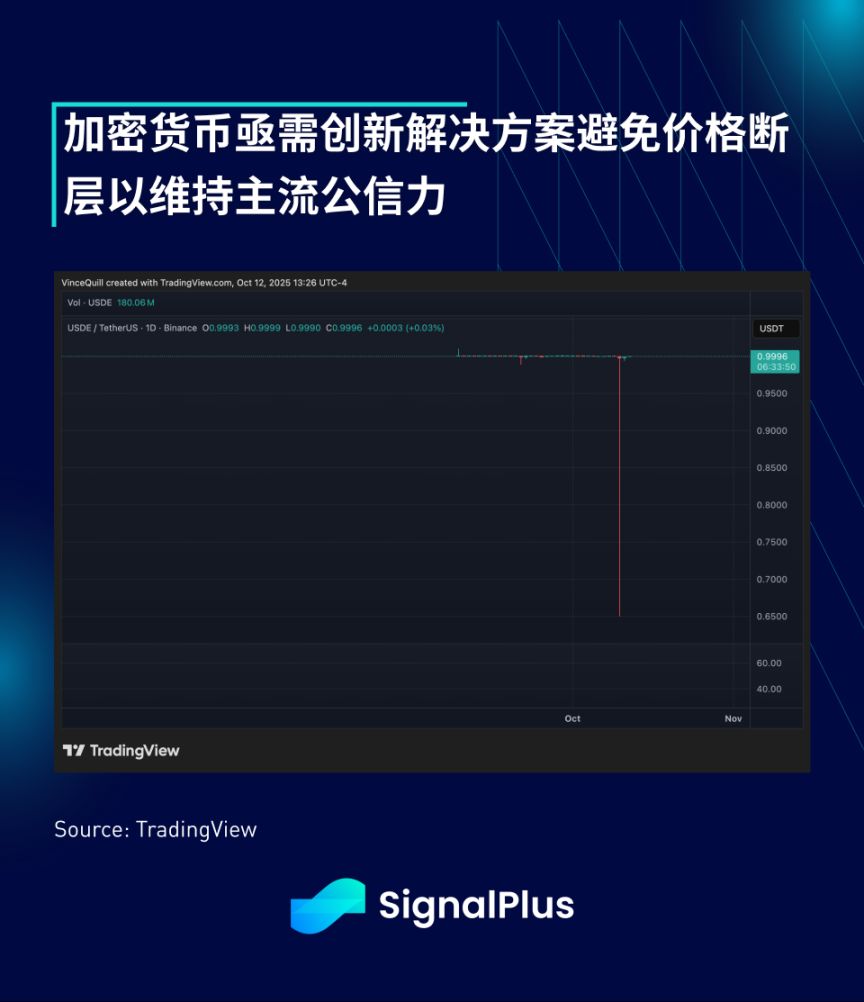
C'est la journée de liquidation la plus brutale depuis l'effondrement de FTX... Les algorithmes d'auto-désendettement des exchanges centralisés ont effacé 19 milliards de dollars (voire bien plus) de profits et pertes, les market makers se sont retirés, entraînant la quasi-annulation des prix des altcoins... Cette clôture de vendredi, d'une cruauté extrême, n'a plus besoin d'être expliquée aux traders de cryptomonnaies et aux investisseurs macroéconomiques.
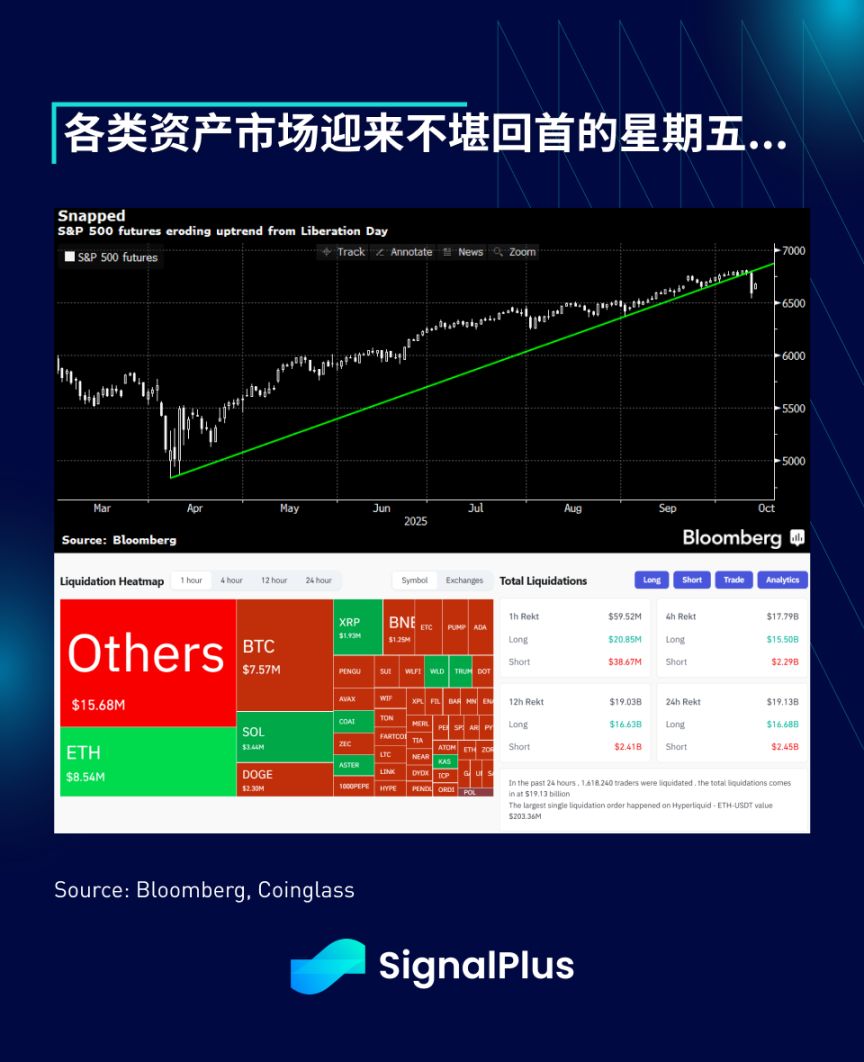
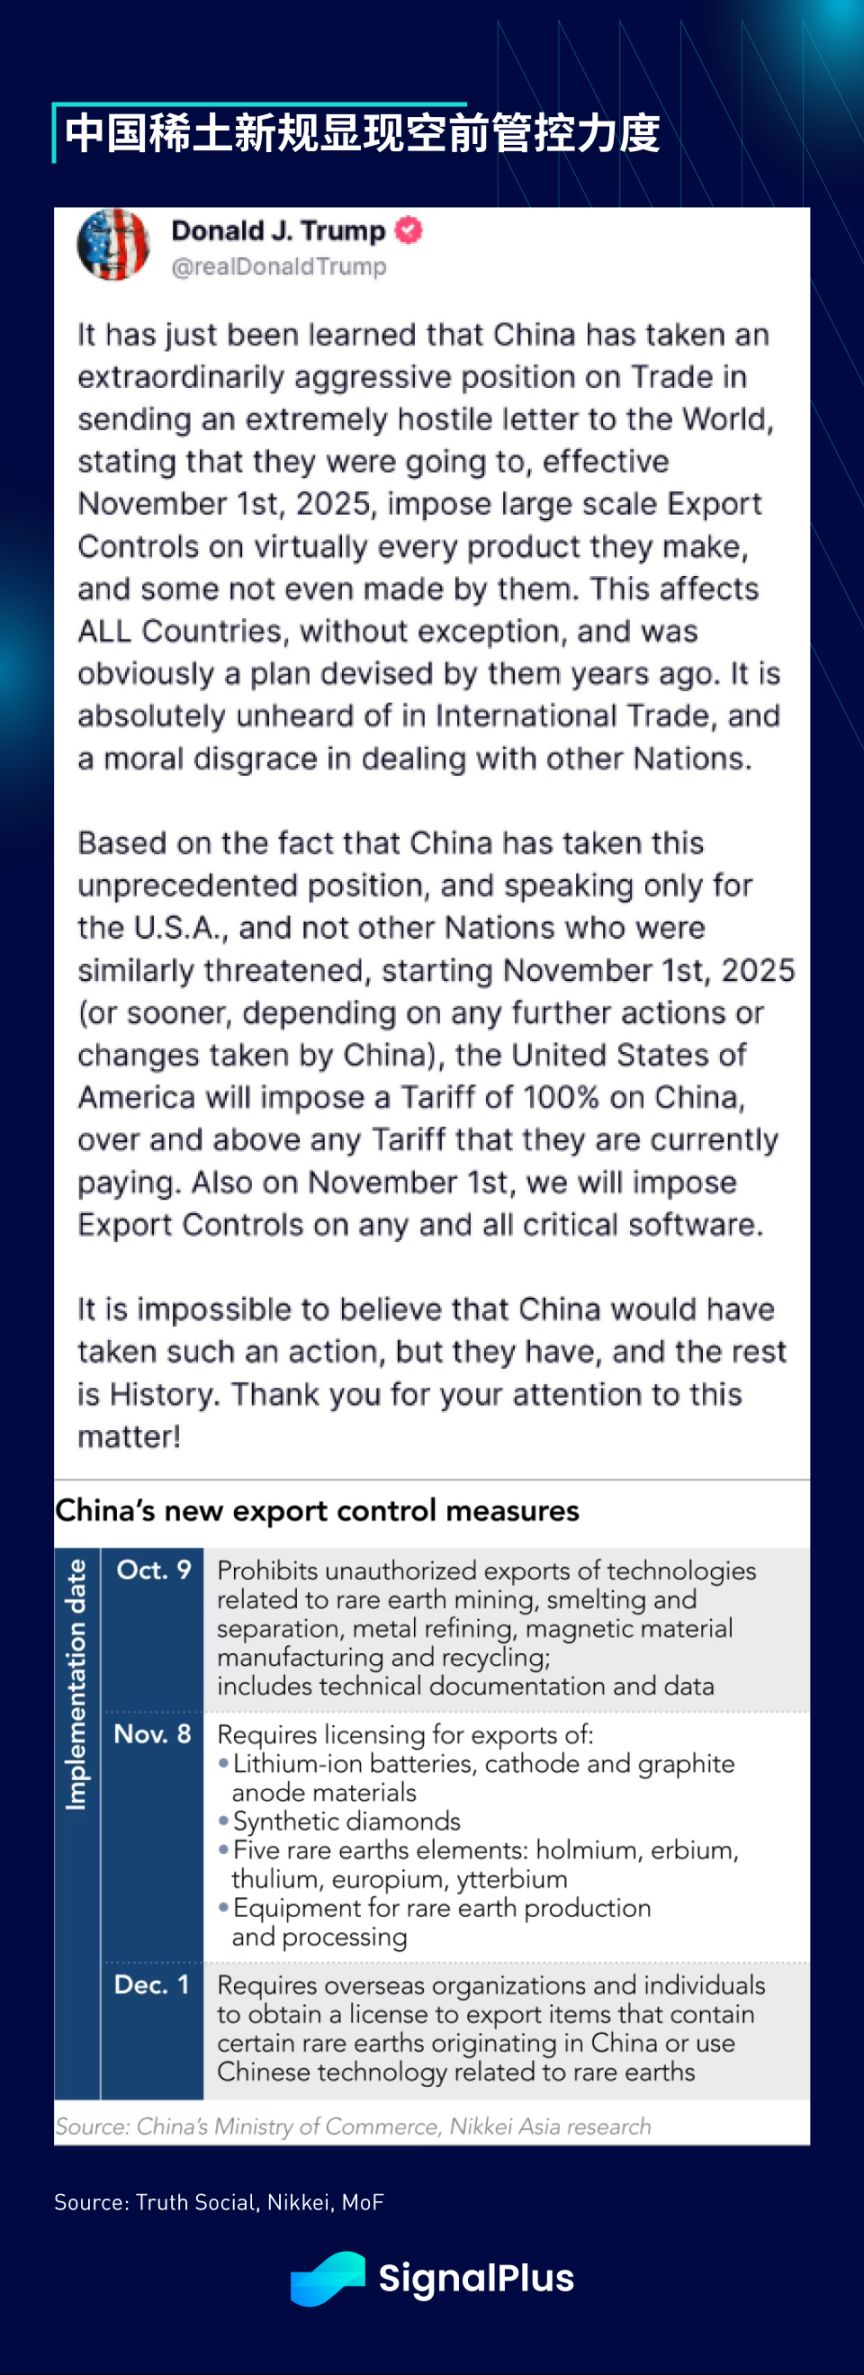
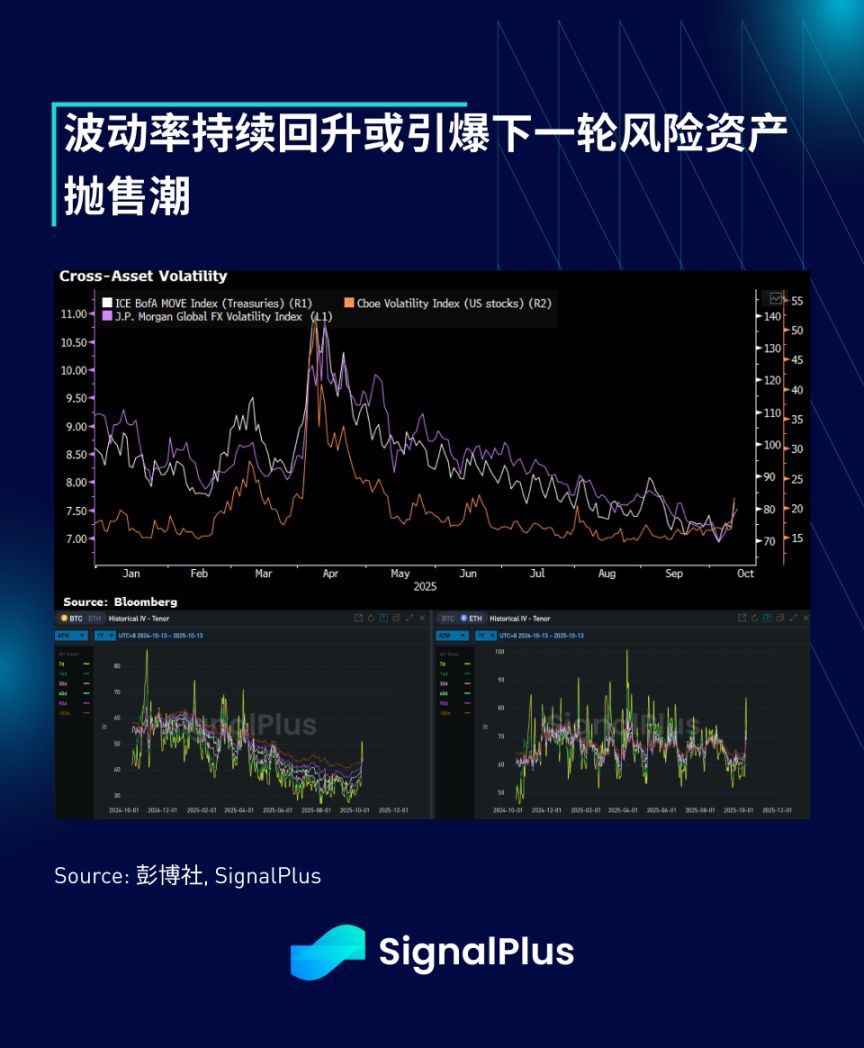
La trêve commerciale sino-américaine a pris fin brusquement — le président Trump a répondu avec véhémence aux dernières mesures de contrôle des exportations de la Chine, brisant la tranquillité du marché. Ce dispositif de contrôle, d'une complexité et d'une exhaustivité sans précédent, a secoué les marchés. Profitant du long week-end aux États-Unis et au Japon, le marché a chuté brutalement avant la clôture de vendredi, entraînant une baisse de 4% du Nasdaq en une seule journée et la disparition de nombreux altcoins.
Cette tempête a permis à la communauté crypto de prendre pleinement conscience du mécanisme ADL (Auto-Deleveraging), équivalent au système de marge de maintien dans la finance traditionnelle. Bien que la logique théorique soit cohérente, les stop-loss automatiques deviennent inefficaces sur un marché en gap avec une liquidité asséchée — lorsqu'il y a un vide dans le carnet d'ordres, les prix chutent en falaise jusqu'à frôler zéro. Ce que les traders oublient souvent : dans une tendance unidirectionnelle, les market makers disparaissent collectivement, rendant le mécanisme de découverte des prix inopérant. À ce moment-là, le système d'auto-désendettement exécute mécaniquement les liquidations, forçant la clôture des positions quel que soit le niveau des ordres d'achat, créant ainsi une "spirale réflexive" accélérant la chute des prix.
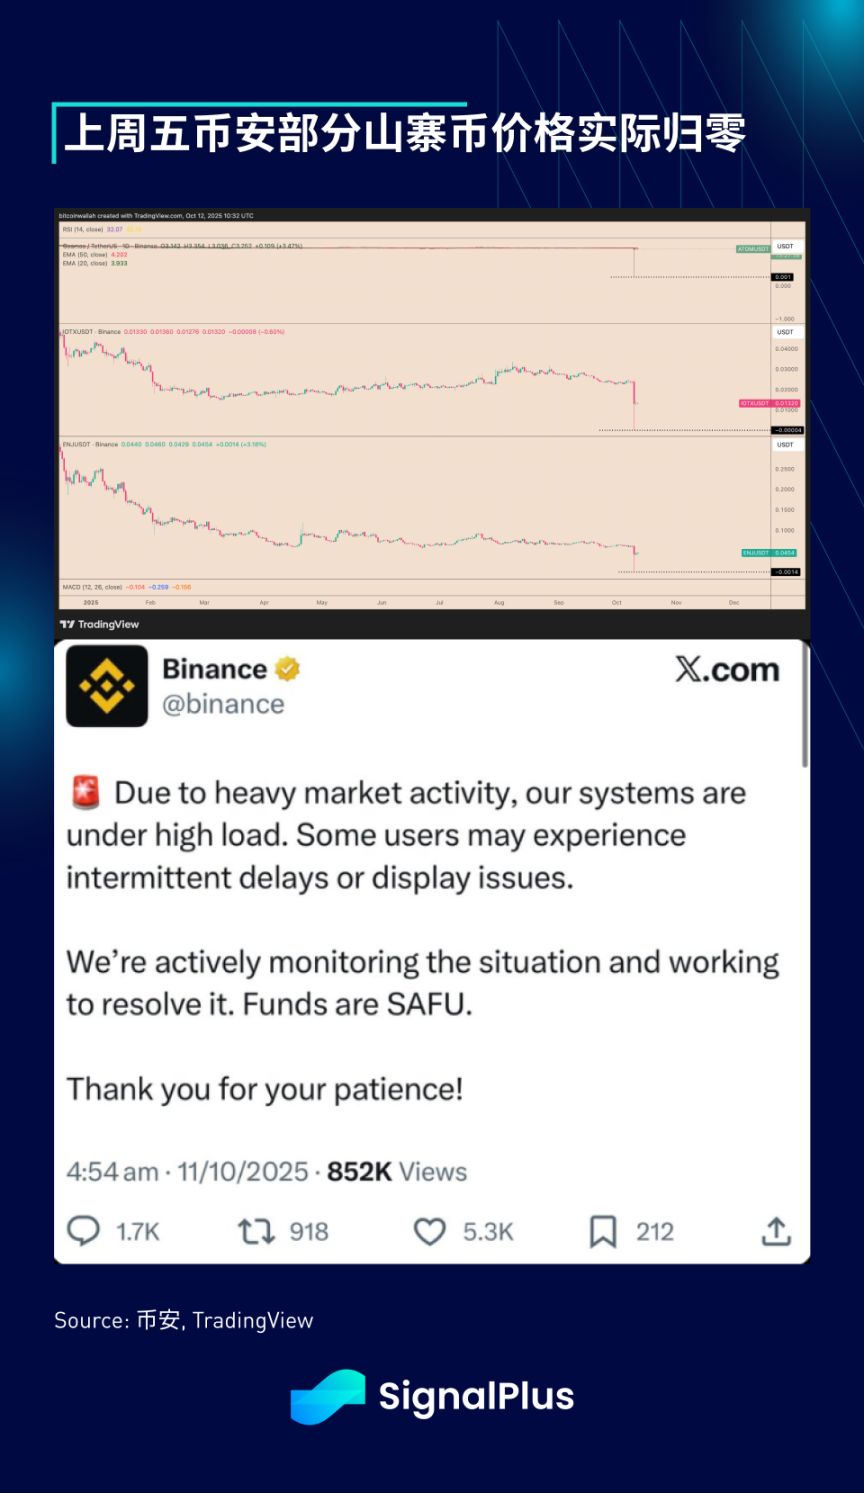
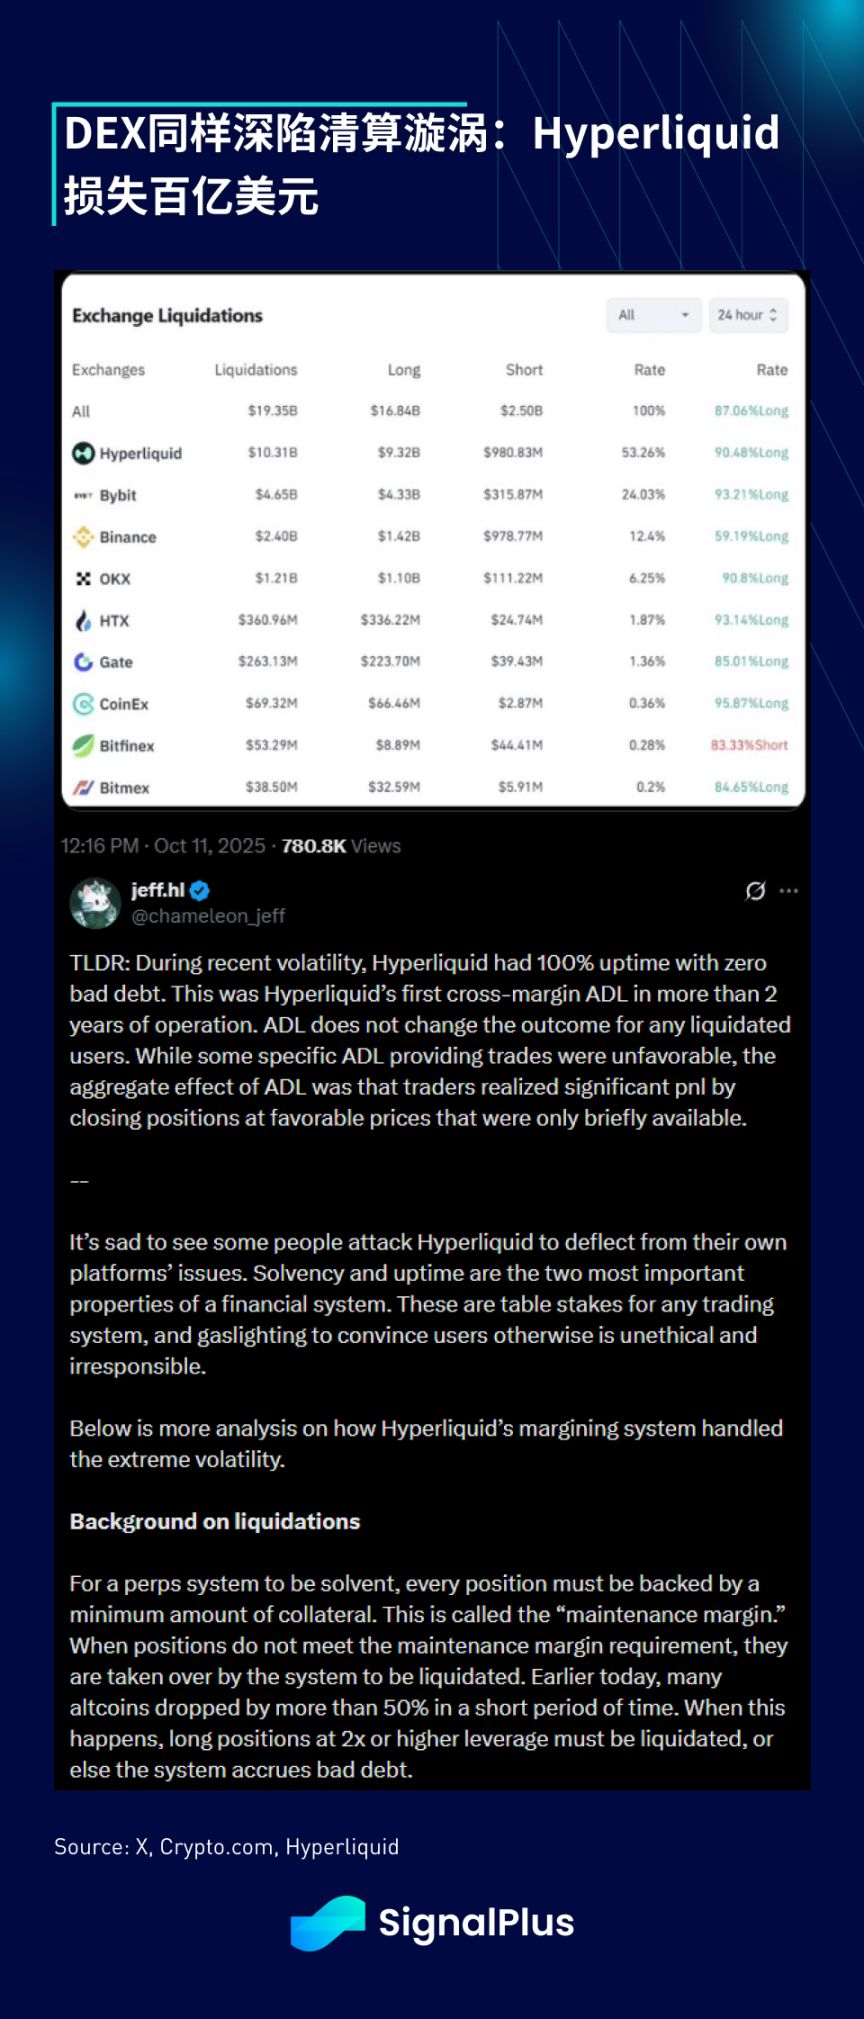
Pour aggraver la situation, l'augmentation soudaine du flux de données a surchargé les systèmes des exchanges, les retards de transmission et l'encombrement des ordres perturbant davantage le mécanisme de liquidation automatique. Ce désastre n'a pas seulement frappé les principaux exchanges centralisés, les exchanges décentralisés n'ont pas été épargnés non plus — Hyperliquid a "dominé" le classement des liquidations avec 10 milliards de dollars évaporés on-chain en 24 heures. Le trou noir de liquidité ne se soucie pas de savoir si vos actifs sont stockés on-chain ou off-chain.
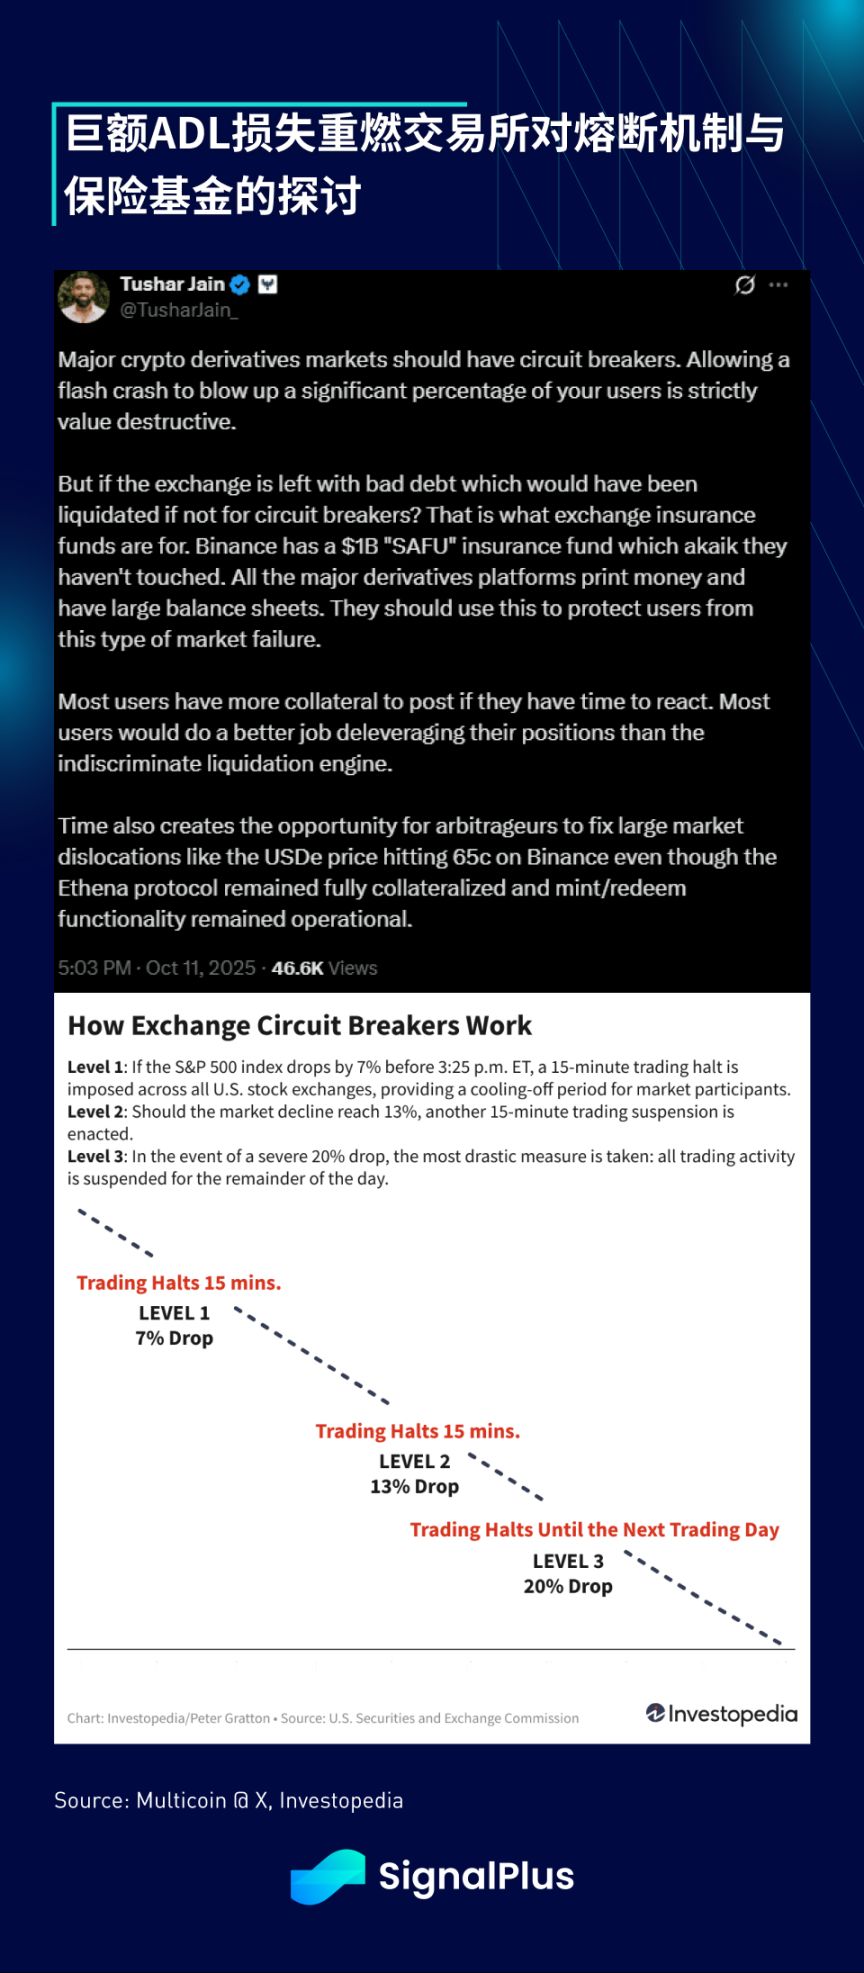
Dans la finance traditionnelle, des mécanismes de coupe-circuit peuvent atténuer ce type de crise, en transférant une partie des pertes aux exchanges, ce qui nécessite la mise en place de réserves ou de fonds d'assurance similaires à ceux de la Federal Deposit Insurance Corporation. Mais cela augmenterait les coûts de transaction sur les exchanges centralisés et réduirait les niveaux de levier (c'est aussi l'une des raisons pour lesquelles les exchanges crypto peuvent offrir un effet de levier plus élevé que le CME), et cela va à l'encontre de la caractéristique précieuse du marché crypto de fonctionner "24/7". Tout est une question de compromis : nous pensons que cet événement de liquidation massive incitera le secteur à réévaluer l'infrastructure, si la crypto veut poursuivre son institutionnalisation.
Pour l'avenir, grâce à l'absence d'escalade supplémentaire entre les États-Unis et la Chine, combinée à l'effet du long week-end sur les marchés américains et japonais, le marché a connu un rebond technique lundi. Bien que l'opinion dominante considère que la récente dispute n'est qu'une carte de négociation avant la "rencontre Trump-Xi" (ce qui reste à confirmer), nous pensons que le thème du découplage macroéconomique s'accélère. La version renforcée de l'embargo sur les terres rares n'est pas une simple provocation, elle met en évidence le déclin de l'efficacité des mesures tarifaires américaines.
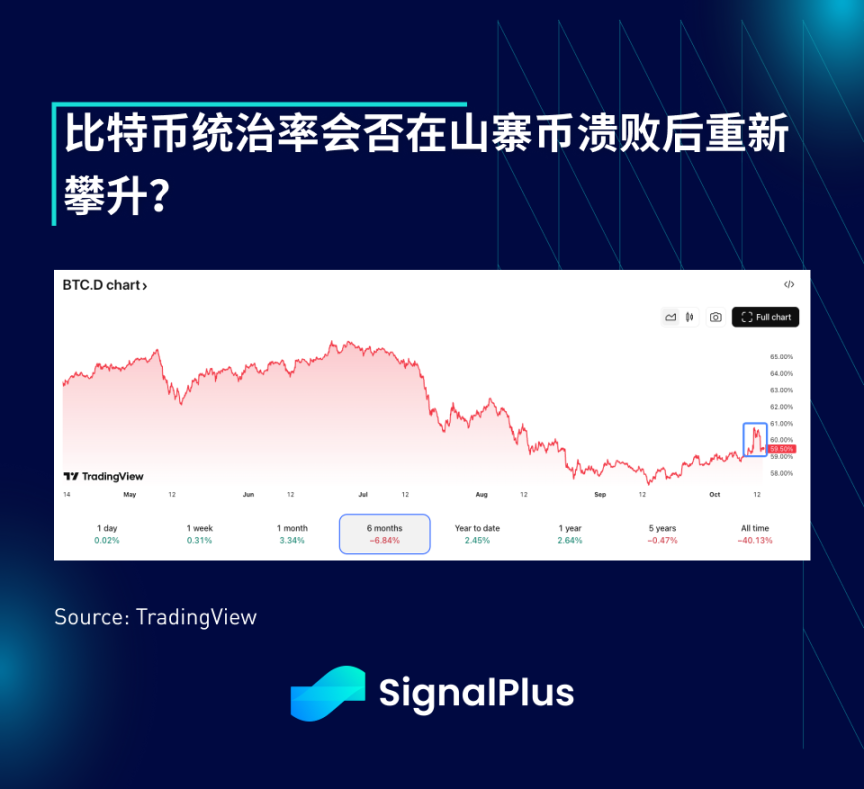
Le consensus à court terme est que les deux parties vont apaiser la situation (des signes sont déjà apparus ce week-end), ce qui devrait permettre aux prix des actifs de souffler un peu. Mais compte tenu de la profonde détérioration de la structure des profits et pertes lors de ce cycle, et du fait que la tendance menée par bitcoin cette année a laissé de nombreux investisseurs natifs sur la touche, nous restons prudents quant à la capacité des altcoins à rebondir efficacement.

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


