
C’est au sujet d’Ethereum, un grand événement arrive !

Le 6 octobre, le géant de la gestion d’actifs Grayscale a annoncé le lancement officiel aux États-Unis du premier ETF spot crypto prenant en charge la fonctionnalité de staking : le Grayscale Ethereum Trust (ETHE) et le Grayscale Ethereum Mini Trust (ETH).
Cela signifie que les investisseurs, tout en détenant une exposition à Ethereum via un compte titres traditionnel, peuvent également obtenir automatiquement des revenus de staking, sans aucune opération on-chain. Grayscale a également annoncé que son produit Solana GSOL intégrera également la fonctionnalité de staking, qui deviendra un ETF officiel après approbation réglementaire.
Cette initiative marque l’entrée officielle du marché américain dans « l’ère des ETF crypto avec staking », constituant une étape majeure dans le processus de rendement des actifs numériques.
Avancée clé des ETH ETF : de l’exposition au prix à l’actif générateur de revenus
Depuis l’approbation des ETF spot Ethereum aux États-Unis en 2024, leur attractivité est restée inférieure à celle des BTC ETF. Le marché souligne généralement qu’ils manquent d’un argument central par rapport aux ETF Bitcoin : le rendement du staking.
Selon les données de SoSoValue, l’actif net total des ETF Bitcoin s’élève actuellement à 164,5 milliards de dollars, soit 6,7 % de sa capitalisation. Les ETF Ethereum sont à la traîne, avec 30,5 milliards de dollars d’actifs nets, représentant 5,6 % de la valorisation de cette crypto-monnaie.
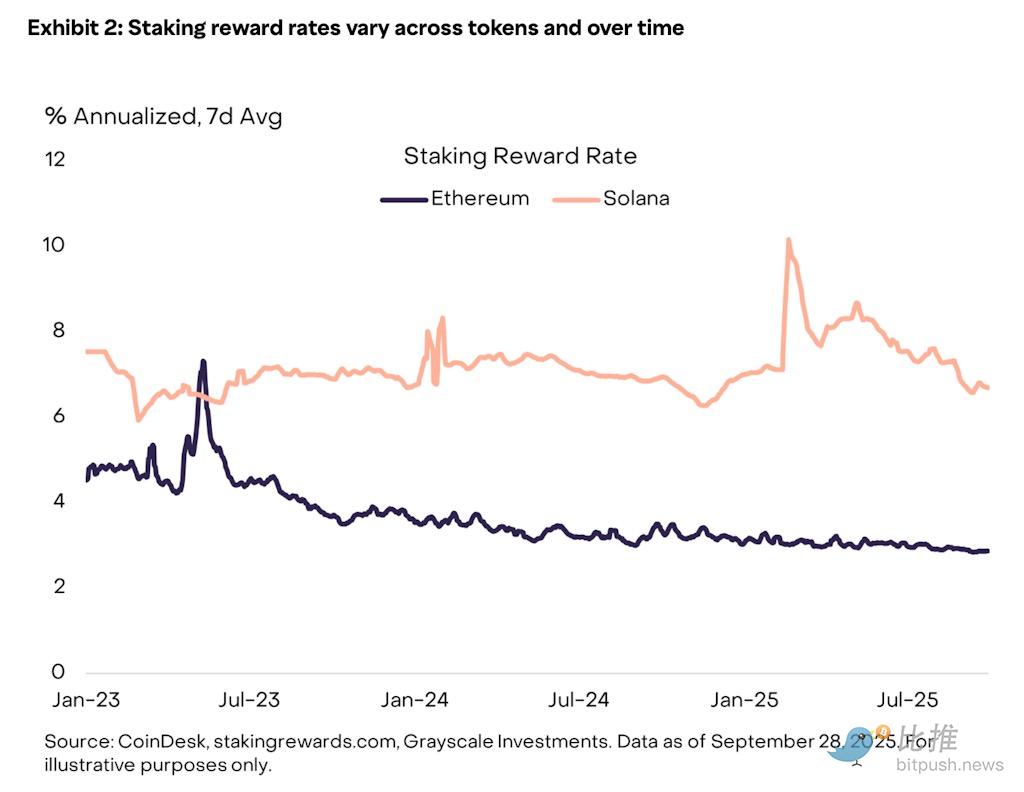
En tant que réseau basé sur le mécanisme PoS, les détenteurs d’Ethereum peuvent obtenir une récompense annuelle de 3 à 5 % en bloquant leurs ETH, mais les ETF précédents ne proposaient qu’un suivi du prix, sans transmettre les revenus du staking aux investisseurs.
L’innovation de Grayscale vient précisément combler cette lacune.
Selon le communiqué de la société, l’ETHE distribuera les revenus du staking sous forme de dividendes mensuels, tandis que l’ETH et le GSOL intégreront ces revenus dans la valeur liquidative (NAV) pour un effet de capitalisation. Le directeur de la recherche de Grayscale, Zach Pandl, a déclaré que cela permet aux investisseurs « d’obtenir les rendements du réseau ETH sans opération supplémentaire, tout en renforçant la liquidité et la sécurité ».
Dans le contexte d’un cycle de baisse des taux initié par la Fed et de la diminution des rendements des actifs à revenu fixe traditionnels, l’« attribut rendement » des ETF de staking ETH se démarque particulièrement.
Les capitaux institutionnels pourraient connaître une nouvelle vague d’afflux
Grayscale gère actuellement plus de 8 milliards de dollars d’actifs Ethereum, et l’introduction de la fonctionnalité de staking est largement perçue dans l’industrie comme un facteur clé pour renforcer l’attractivité de l’ETH.
Les ETF Bitcoin offrent principalement des fonctions de spéculation sur le prix et d’allocation à long terme, tandis que les ETF de staking ETH ajoutent une logique de « flux de trésorerie », similaire aux dividendes d’actions ou aux coupons obligataires.
Cela signifie que l’ETH n’est plus seulement un « actif sans rendement », mais évolue vers une nouvelle classe d’investissement combinant rendement et croissance.
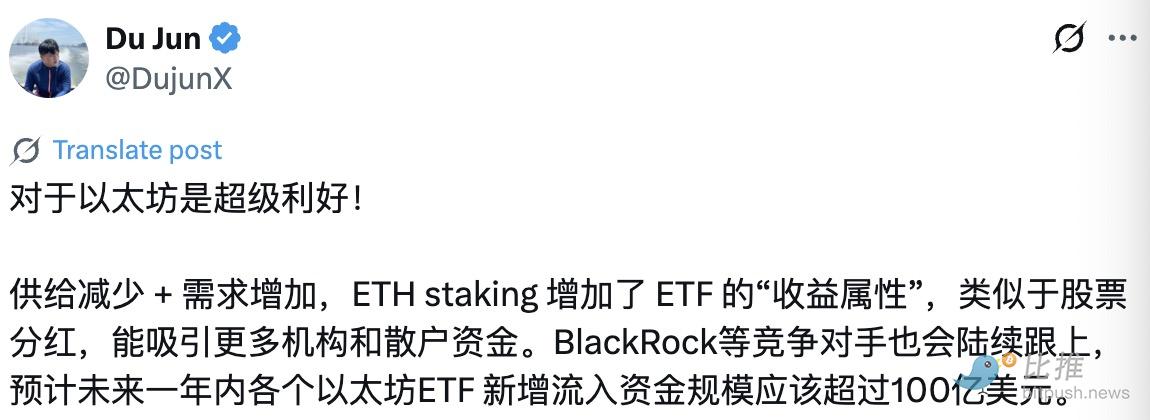
Le cofondateur de Huobi, Du Jun (@DujunX), a commenté sur les réseaux sociaux :
« C’est extrêmement positif pour Ethereum ! Offre réduite + demande accrue, le staking ETH ajoute une ‘caractéristique de rendement’ à l’ETF, similaire aux dividendes d’actions, ce qui peut attirer davantage de capitaux institutionnels et particuliers. Des concurrents comme BlackRock suivront également, et il est prévu que les nouveaux flux entrants dans les différents ETF Ethereum dépassent 10 milliards de dollars au cours de l’année à venir. »
Ce point de vue reflète le consensus de nombreux observateurs du secteur.
Andrew Gibb, PDG de Twinstake, a déclaré lors d’une table ronde Blockworks : « En ajoutant la fonctionnalité de staking, vous transformez l’outil d’investissement passif en un produit générateur de revenus. Je pense que cela le rapproche des produits traditionnels similaires, tels que les ETF obligataires ou les actions à dividendes. »
Nate Geraci, président de NovaDius Wealth Management, a indiqué que, bien que ce soit un développement positif pour ceux qui souhaitent investir dans l’ETH via des instruments traditionnels, le déblocage du staking ne conduira pas nécessairement à une forte augmentation des flux de capitaux. Selon lui : « À mon avis, l’absence d’un rendement de 2-3 % n’est pas le principal obstacle à l’allocation de cette classe d’actifs par les investisseurs. Néanmoins, cela reste une étape importante — cela rend l’ETF spot ETH plus compétitif que l’ETF ETH direct. »
Avec l’arrivée inévitable d’autres institutions (telles que BlackRock, Fidelity) proposant des ETF similaires, le rendement du staking deviendra la « norme » de la concurrence future des fonds ETH. Sur le plan des flux de capitaux, l’effet de verrouillage du staking réduira encore l’offre en circulation, tandis que l’arrivée de nouveaux capitaux stimulera la demande, apportant un soutien structurel à l’ETH.
Impact à long terme sur l’écosystème Ethereum et le marché crypto
1. Renforcement de la caractéristique « obligation de l’économie numérique » de l’ETH
L’introduction du rendement du staking transforme l’ETH d’un « pur actif » en un « actif générateur de revenus », ce qui modifiera le modèle de valorisation institutionnelle. Pour les investisseurs traditionnels, l’ETH offre non seulement une couverture contre l’inflation et une valeur de croissance du réseau, mais aussi un flux de trésorerie stable, facilitant ainsi son inclusion dans les portefeuilles de fonds de pension, de fonds souverains, etc.
2. Amélioration de la sécurité du réseau et du niveau de décentralisation
Une participation accrue au staking signifie une augmentation du nombre de validateurs sur le réseau Ethereum, renforçant la sécurité on-chain. À long terme, le mécanisme de staking via ETF lie plus étroitement le capital institutionnel au fonctionnement fondamental de la blockchain, devenant ainsi un nouveau canal pour la participation de la finance traditionnelle à la gouvernance décentralisée du réseau.
3. Favoriser la différenciation des logiques d’investissement entre ETH et BTC
L’attractivité des ETF Bitcoin provient principalement de leur caractéristique de « digital gold », tandis que l’introduction du rendement dans les ETF de staking ETH crée une différenciation claire dans la logique d’investissement : le BTC est davantage un actif de réserve de valeur, tandis que l’ETH devient un hybride « croissance technologique + actif à rendement ». Cela poussera le marché à repenser les systèmes de valorisation des deux principaux actifs.
Risques potentiels
Bien que le lancement des ETF de staking soit largement perçu comme positif, le marché doit également prêter attention à plusieurs risques potentiels :
-
Risque de liquidité : si une grande quantité d’ETH est verrouillée en staking, une demande de rachat massive pourrait entraîner des retards de déblocage ou une décote du fonds.
-
Risque de sécurité des nœuds et de slashing : une erreur d’exploitation des validateurs pourrait entraîner des pénalités (slashing) et affecter les rendements.
-
Risque de centralisation : si les positions des ETF sont concentrées chez quelques grands fournisseurs de services de validation, cela pourrait entraîner une concentration excessive du pouvoir de gouvernance on-chain.
Au moment de la rédaction de cet article, le prix de l’ETH est de 4 690 dollars, avec une hausse de 156 % au cours des six derniers mois. Avec l’arrivée de plus d’institutions dans la compétition, les ETF de staking devraient devenir la norme sur le marché des actifs crypto à l’avenir. Alors que la caractéristique de rendement devient le nouveau cœur de la valorisation, le prix actuel n’est peut-être qu’un point de départ.
Auteur : Seed.eth
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


