
Les rumeurs CZ-Hyperliquid alimentent la FUD sur le marché alors qu'Aster gagne un avantage concurrentiel

Alors que Aster connaît une forte hausse et que Hyperliquid approche de déblocages massifs, le débat s’intensifie sur le rôle de CZ. Des experts se penchent sur la question de savoir si HYPE peut survivre.
Après la chute spectaculaire de FTX, le fondateur de Binance, Changpeng Zhao (CZ), se retrouve une fois de plus au centre de la controverse, alors que les spéculations grandissent sur le fait qu’il pourrait orchestrer la chute de Hyperliquid, la plateforme d’échange décentralisée derrière le token HYPE.
Alors que le volume d’échange explose sur Aster et que les inquiétudes grandissent concernant le prochain déblocage de tokens HYPE, des rumeurs d’un possible “death spiral” se répandent rapidement. Hyperliquid sera-t-il le prochain domino à tomber, ou bien ces FUD sont-ils exagérés ?
Double Kills pour HYPE
L’ancien CEO de Binance, CZ, a récemment été entraîné dans un débat houleux autour de Hyperliquid (HYPE). La discussion a éclaté alors que Hyperliquid pourrait bientôt faire face à une pression d’offre significative.
Pendant ce temps, le projet émergent Aster, qui serait soutenu par CZ, a enregistré un volume d’échange sur 24 heures plus de trois fois supérieur à celui de Hyperliquid. Ensemble, ces facteurs soulèvent la question : Hyperliquid risque-t-il de perdre sa position prochainement ?
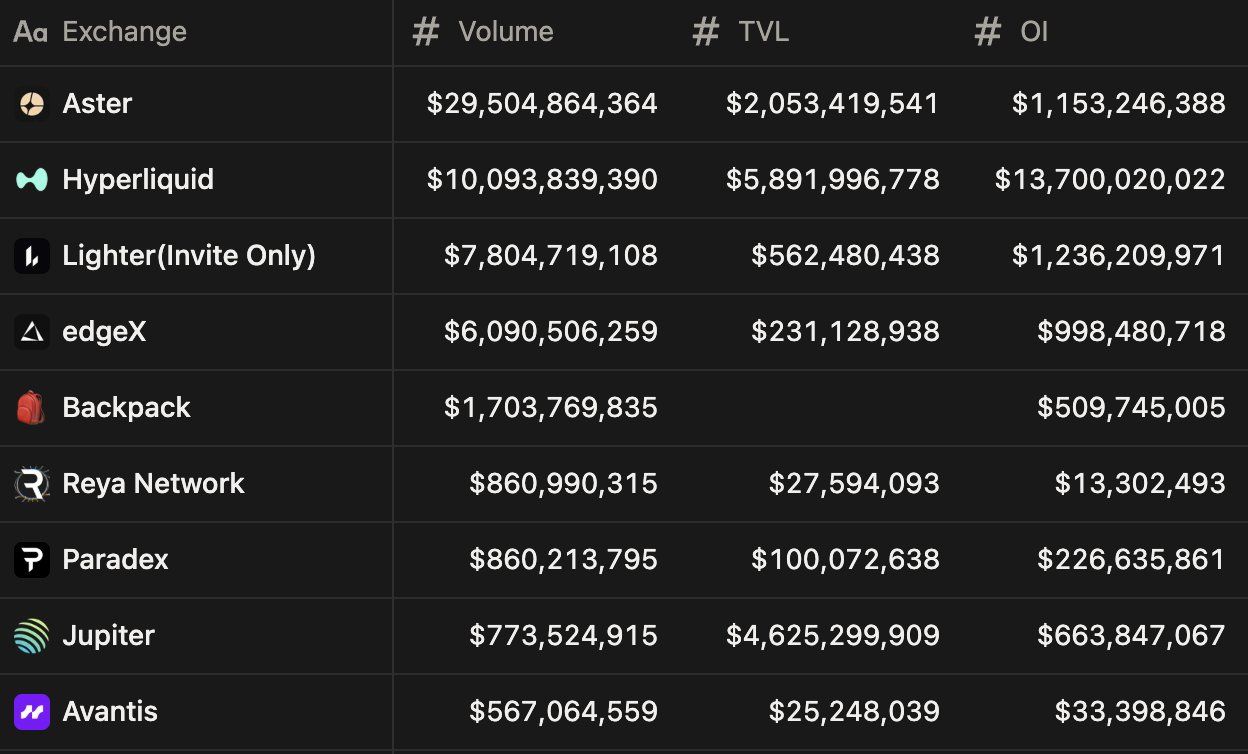 Volumes d’échange entre Aster & Hyperliquid. Source : Andy sur X
Tout d’abord, une étude récente du Maelstrom Fund, dirigée par le cofondateur de BitMEX, a mis en lumière de graves défauts dans la tokenomics de Hyperliquid.
Selon le rapport, 237,8 millions de tokens HYPE commenceront à être débloqués de manière linéaire sur 24 mois à partir du 29 novembre, soit environ 500 millions de dollars par mois. Cependant, les rachats devraient n’absorber qu’environ 17 % (environ 90 millions de dollars), ce qui pourrait entraîner une surabondance de près de 410 millions de dollars par mois sur le marché.
Maelstrom a également souligné le rôle des DATs (Data Availability Tokens) tels que Sonnet, avec 583 millions de dollars en HYPE et 305 millions de dollars en cash. Pourtant, il estime que cela reste insuffisant pour compenser la pression liée au déblocage.
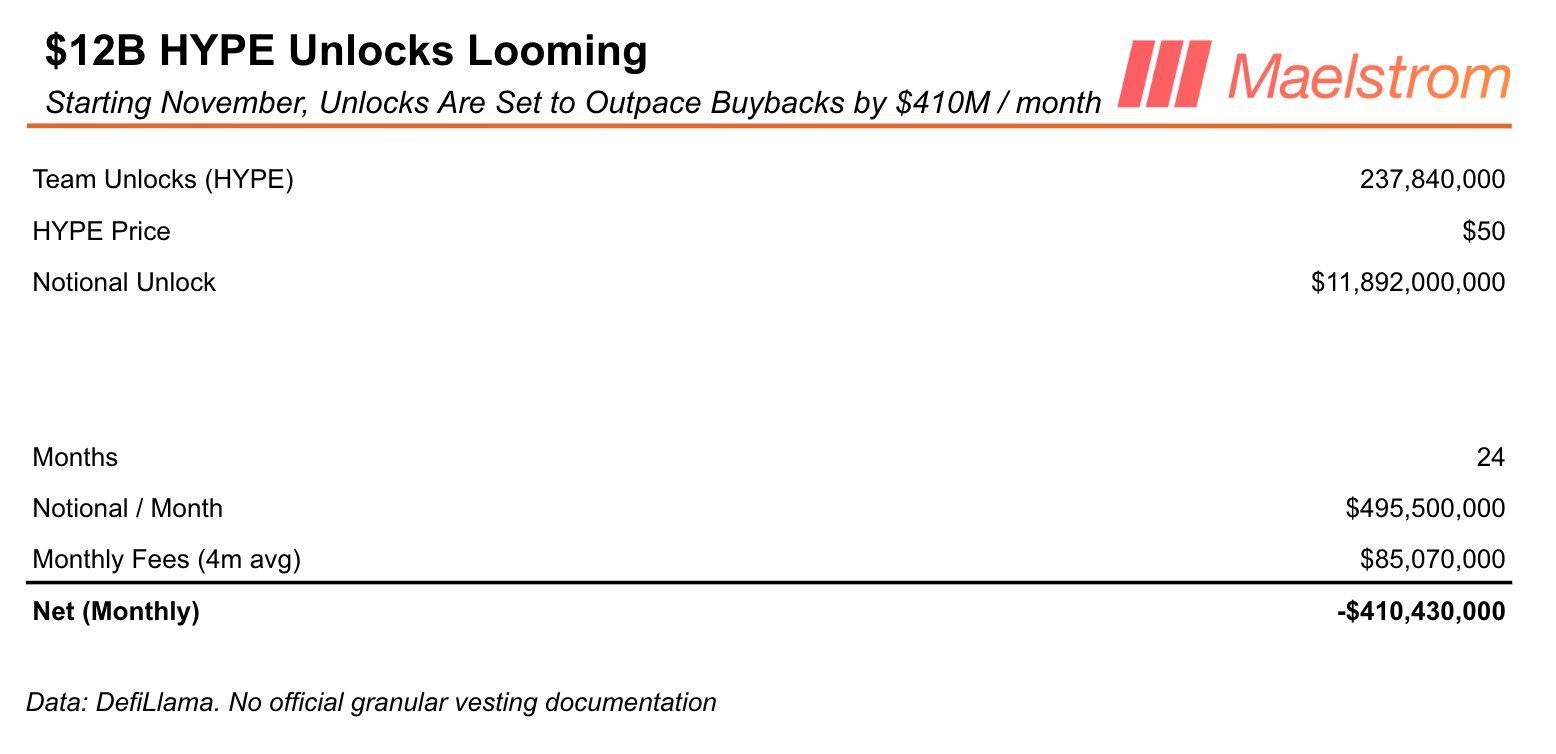 Déblocage de HYPE. Source : Maelstrom Fund
Maelstrom a également mis en garde contre la concurrence croissante. Ils ont notamment remis en question l’implication de CZ avec Aster deux mois avant l’événement de déblocage de Hyperliquid. Cela a alimenté les spéculations de la communauté selon lesquelles CZ pourrait tenter de “tuer” Hyperliquid pour ouvrir la voie à la croissance d’Aster.
CZ peut-il manipuler HYPE ?
Certaines personnes dans la communauté accusent CZ d’être “l’un des plus grands détenteurs depuis le début”. En fait, certains affirment qu’il détient jusqu’à 10 % de HYPE, qu’il n’a pas encore vendu, et qu’il se prépare pour “l’acte final du death spiral”.
Bien qu’il n’existe aucune preuve concrète, de telles rumeurs suscitent de vives inquiétudes. La logique est la suivante : si un détenteur majeur opère également un marché de produits dérivés (HYPE/USDT), il pourrait faire évoluer les prix en faveur de ses positions longues/courtes. De plus, il pourrait vendre l’intégralité de ses avoirs lors d’une “attaque vampirique totale” sur HYPE.
“Pense-t-on vraiment que cz n’est pas capable de tuer $HYPE en vendant tout son bag spot sur le marché ouvert, en shortant sur hl/nance et en tentant une attaque vampirique totale sur TOKEN ?” a demandé un utilisateur sur X.
D’un autre côté, le trader Ignas estime que le véritable problème réside dans le mécanisme de réflexivité du marché. Une baisse de prix réduit la valeur des futurs airdrops/accumulations, ce qui affaiblit les incitations à trader sur Hyperliquid. Cela crée une boucle où la diminution de la participation réduit encore les frais de rachat et accentue la chute des prix.
“Le prix de HYPE baisse → la valeur des futurs airdrops diminue → les traders ont moins de raisons de trader sur HL → ils quittent et retirent leur capital → la baisse de l’OI et des volumes réduit les frais utilisés pour les rachats → le prix de HYPE baisse encore plus,” a observé Ignas.
Cela dit, tout le monde n’adhère pas à cette vision baissière. Certains estiment que les investisseurs rentables (par exemple, ceux d’Aster) sont susceptibles de réinvestir dans des produits solides comme Hyperliquid, et que chaque fluctuation de volume ne signifie pas la mort d’une plateforme.
“Les discussions sur la mort de Hyperliquid, les théories selon lesquelles CZ serait le principal détenteur prêt à faire chuter $HYPE à 0, l’annualisation d’une semaine de revenus… La plupart d’entre vous qui dites cela n’avez aucune idée de ce que vous faites dans la crypto ou cherchez juste de l’engagement à ce stade.” a noté un autre utilisateur sur X.
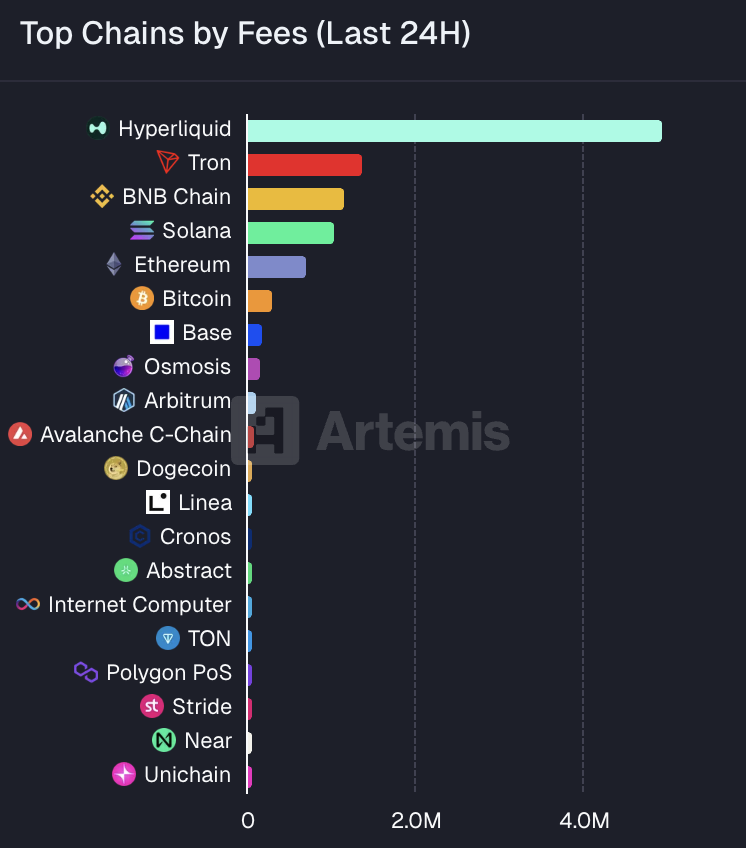 Top des blockchains par frais. Source : Artemis
Les données d’Artemis montrent que Hyperliquid a généré plus de frais au cours des dernières 24 heures que Tron, Solana, BNB, Ethereum et Bitcoin réunis.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les commandes de puissance de calcul explosent, pourquoi "le trading AI" perd-il de l'élan ? JP Morgan révèle le décalage entre investissement dans l'AI et réalisation de la productivité
L’équipe de recherche économique mondiale de JPMorgan dirigée par Joseph Lupton a souligné dans une étude du 10 novembre que l’amélioration récente de la productivité du travail provient principalement de l’approfondissement du capital et de l’augmentation de l’intensité d’utilisation des facteurs de production. Les bénéfices d’efficacité généralisés apportés par l’IA, via la refonte des processus, l’intégration des données et l’ajustement organisationnel, nécessitent encore du temps pour se concrétiser. Cela implique que les commandes de puces, de serveurs et d’équipements électriques peuvent croître en premier, tandis que le retour sur investissement continu des opérateurs de calcul et des utilisateurs finaux ne se manifestera pas nécessairement au même rythme.
L’investissement dans l’IA entre dans la « vallée de la désillusion », les 18 prochains mois seront un test crucial de survie !
Goldman Sachs estime que le cycle d'investissement dans l'IA se situe actuellement dans le "creux de la désillusion", mais ce n'est pas la première fois. Le problème central réside dans le fait que le modèle commercial des nouveaux fournisseurs de cloud computing dépend fortement du retour sur investissement des clients finaux dans l’IA, alors qu'actuellement "le nombre d'entreprises pouvant attribuer des bénéfices à l'IA est pratiquement nul". Palihapitiya, fondateur de Social Capital, a clairement défini une fenêtre cruciale de 18 mois, au cours de laquelle le marché procédera à une clarification des modèles commerciaux d'IA durables et non durables.

Le principal souci d'Anthropic : ses revenus peuvent être retirés à tout moment, tandis que ses coûts en puissance de calcul sont verrouillés pour 20 ans
Selon Zhejiang Sécurité, les revenus d'Anthropic sont principalement facturés en fonction du volume, avec des obligations de prestation restantes couvrant seulement environ 5,1 mois de revenus annualisés. Du côté des coûts de puissance de calcul, 895,4 milliards de dollars ont déjà été engagés sous forme de promesses irrévocables, avec une durée pouvant aller jusqu'à 2045. Les revenus peuvent être réduits à tout moment, tandis que les coûts ne peuvent pas être rétractés, créant ainsi un écart de maturité fortement asymétrique entre les deux. C'est la véritable contrainte centrale de l'entreprise.

Pression triple de la Réserve fédérale, du Trésor et du Congrès, Goldman Sachs : une crise de liquidité en 2027.
Goldman Sachs met en garde : la part des réserves dans les actifs bancaires est tombée à environ 11 %, à peine au-dessus du creux lors de la crise de 2019. Au second semestre 2027, l’impasse des négociations sur le plafond de la dette obligera le Trésor à reconstituer le TGA, déclenchant une chute brutale des réserves et une flambée de l’offre de T-bills – une « tempête parfaite ». À cela s’ajoute l’arrêt des achats des fonds monétaires, créant un énorme trou de liquidité. La Fed pourrait alors être contrainte de baisser ses taux ou d’engager des achats massifs d’actifs pour soutenir le marché.

Prix des cryptos
Plus


