
À quoi ressemblera le prochain cycle des crypto-monnaies ?

La caractéristique principale du prochain cycle ne sera plus le « choc de liquidité spéculative », mais plutôt l'intégration structurelle des crypto-monnaies avec les marchés mondiaux des capitaux.
La caractéristique centrale du prochain cycle ne sera plus un « choc de liquidité spéculative », mais l’intégration structurelle des crypto-monnaies avec les marchés mondiaux de capitaux.
Auteur : arndxt
Traduction : Luffy, Foresight News
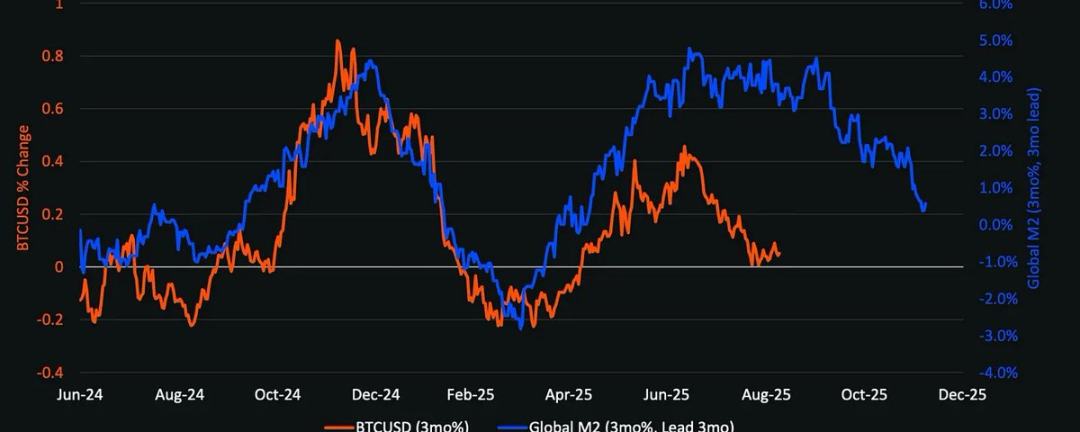
Graphique mondial de la masse monétaire M2 et du prix du bitcoin
La conclusion structurelle la plus importante est la suivante : les crypto-monnaies ne se découpleront pas de la macroéconomie. Le timing et l’ampleur de la rotation de la liquidité, la trajectoire des taux d’intérêt de la Fed et les modèles d’adoption institutionnelle détermineront l’évolution du cycle crypto.
Contrairement à 2021, la prochaine saison des altcoins (si elle a lieu) sera plus lente, plus sélective et davantage axée sur les institutions.
Si la Fed libère de la liquidité via des baisses de taux et l’émission d’obligations, tandis que le taux d’adoption institutionnelle continue d’augmenter, 2026 pourrait devenir le cycle d’actifs risqués le plus important depuis 1999-2000. Les crypto-monnaies devraient en bénéficier, mais leur performance sera plus normative, sans croissance explosive.
Divergence des politiques de la Fed et liquidité du marché
En 1999, la Fed a relevé ses taux de 175 points de base, tandis que le marché boursier a continué de grimper jusqu’au sommet de 2000. Aujourd’hui, les anticipations du marché à terme sont radicalement opposées : une baisse de 150 points de base des taux est attendue d’ici fin 2026. Si cette prévision se réalise, le marché évoluera dans un environnement de liquidité croissante plutôt que de resserrement. Du point de vue de l’appétit pour le risque, le contexte de marché de 2026 pourrait ressembler à celui de 1999-2000, mais avec une trajectoire de taux d’intérêt totalement opposée. Si tel est le cas, 2026 pourrait être un « 1999-2000 encore plus intense ».
Le nouveau contexte du marché crypto (comparaison avec 2021)
Comparé au cycle principal précédent, le marché actuel présente des différences significatives :
- Discipline du capital plus stricte : des taux d’intérêt élevés et une inflation persistante obligent les investisseurs à sélectionner plus prudemment les actifs risqués ;
- Pas de pic de liquidité de type Covid : en l’absence d’une explosion de la masse monétaire (M2), la croissance du secteur doit s’appuyer sur l’augmentation de l’adoption et l’allocation des capitaux ;
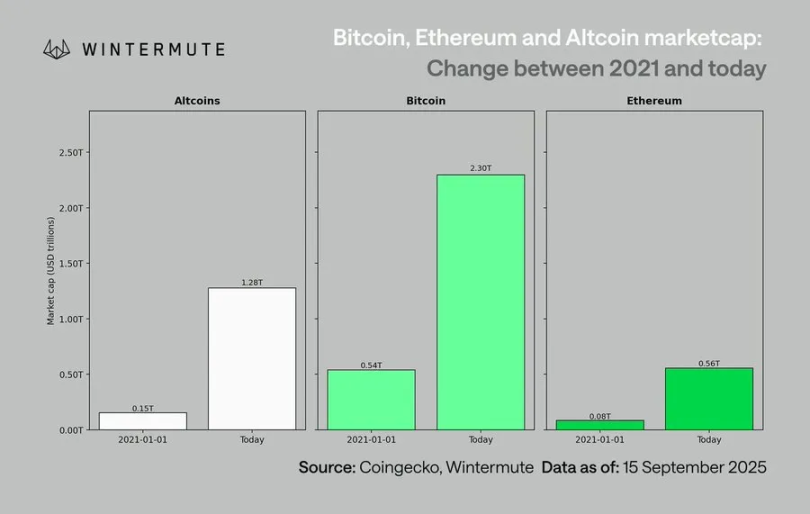
- Une taille de marché multipliée par 10 : une capitalisation plus importante implique une liquidité plus profonde, mais la probabilité de rendements excédentaires de 50 à 100 fois est bien plus faible ;
- Afflux de capitaux institutionnels : l’adoption par les institutions traditionnelles est désormais bien ancrée, les flux de capitaux sont plus réguliers, favorisant une rotation et une intégration lentes du marché, plutôt qu’une rotation explosive entre les actifs.
La latence du bitcoin et la chaîne de transmission de la liquidité
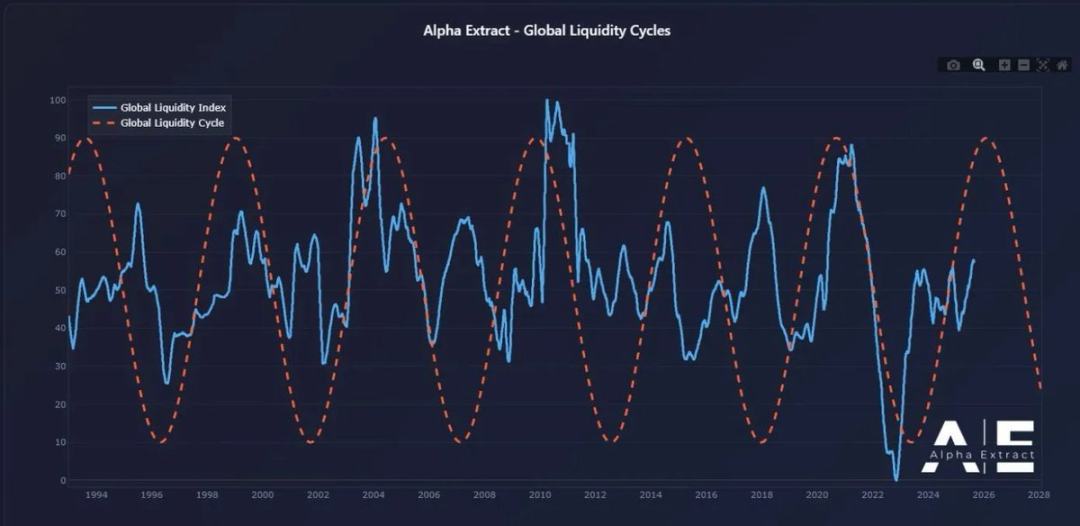
La performance du bitcoin présente un certain retard par rapport à l’environnement de liquidité, car la nouvelle liquidité reste « en amont » dans les bons du Trésor à court terme et les marchés monétaires. En tant qu’actif situé à l’extrémité la plus risquée de la courbe, les crypto-monnaies ne bénéficient de la liquidité qu’une fois celle-ci transmise vers le bas.
Les catalyseurs d’une performance supérieure des crypto-monnaies incluent :
- Expansion du crédit bancaire (indice ISM manufacturier > 50) ;
- Sortie de capitaux des fonds monétaires après une baisse des taux ;
- Émission d’obligations à long terme par le Trésor, entraînant une baisse des taux longs ;
- Affaiblissement du dollar, soulageant la pression sur le financement mondial.
L’histoire montre que lorsque ces conditions sont réunies, les crypto-monnaies ont tendance à augmenter en fin de cycle, après les actions et l’or.
Risques pesant sur le scénario de référence
Bien que le cadre de liquidité soit haussier, plusieurs risques potentiels subsistent :
- Hausse des rendements à long terme (provoquée par des tensions géopolitiques) ;
- Renforcement du dollar, resserrant la liquidité mondiale ;
- Faiblesse du crédit bancaire ou durcissement des conditions de crédit ;
- Liquidité restant bloquée dans les fonds monétaires, sans affluer vers les actifs risqués.
La caractéristique centrale du prochain cycle ne sera plus un « choc de liquidité spéculative », mais l’intégration structurelle des crypto-monnaies avec les marchés mondiaux de capitaux. Avec l’afflux de capitaux institutionnels, une prise de risque prudente et des changements de liquidité induits par la politique, 2026 pourrait marquer la transition des crypto-monnaies d’un modèle « volatil » à une « corrélation systémique ».
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


