
Standard Chartered déclare que les trésoreries Ethereum émergent comme le pari le plus solide | US Crypto News

Geoff Kendrick de Standard Chartered affirme que les trésoreries en Ethereum sont les mieux placées pour prospérer, offrant un rendement de staking, des mNAVs plus solides et un attrait institutionnel supérieur par rapport aux DATs de Bitcoin et Solana.
Bienvenue dans le US Crypto News Morning Briefing — votre résumé essentiel des développements les plus importants dans le secteur crypto pour la journée à venir.
Attrapez un café, car la conversation autour des trésoreries d’actifs numériques évolue de façon inattendue. Autrefois considérées comme des véhicules en difficulté, plombés par la baisse des valorisations, elles pourraient désormais détenir la clé de la prochaine vague de demande institutionnelle en crypto.
Actualité Crypto du Jour : Standard Chartered considère les trésoreries Ethereum comme le pari le plus solide dans les actifs numériques
Les trésoreries d’actifs numériques (DATs), sociétés cotées détenant des cryptomonnaies dans leur bilan, ont subi des pressions ces derniers mois. Cela s’explique par la baisse des valeurs liquidatives de marché (mNAVs), qui a entraîné la chute des cours des actions.
Cependant, selon Geoff Kendrick, responsable de la recherche sur les actifs numériques chez Standard Chartered, cette turbulence pourrait signaler non pas un déclin, mais une opportunité.
« Plutôt que de signaler la fin des DATs, je pense que cela crée une opportunité de différenciation », a déclaré Kendrick dans un e-mail.
Il a identifié trois moteurs clés qui distingueront les acteurs performants des autres : le coût du financement, la taille et le rendement.
Kendrick soutient que les DATs basés sur Ethereum sont les mieux positionnés pour prospérer. Alors que les DATs Bitcoin représentent environ 4 % de l’offre de BTC, les DATs Ethereum détiennent 3,1 % de l’ETH.
Selon l’exécutif de Standard Chartered, les rendements du staking sont un avantage supplémentaire pour les DATs basés sur Ethereum, leur conférant un avantage structurel.
« Nous pensons que les DATs ETH et SOL devraient se voir attribuer des mNAVs plus élevés que les DATs BTC en raison du rendement du staking », a-t-il noté.
Tom Lee de Bitmine estime que le rendement du staking à lui seul pourrait ajouter 0,6 point aux mNAVs des DATs Ethereum, renforçant leur durabilité.
Un mNAV plus élevé indique un modèle économique capable d’acheter plus de crypto, tandis que des ratios plus faibles augmentent les risques de consolidation.
Selon Kendrick, ce processus impliquerait probablement une rotation des coins, plutôt que de nouveaux achats.
Financement, Taille et Régulation
Selon Kendrick, un financement bon marché et créatif, tel que la dette convertible, rapporté dans une récente publication de US Crypto News, peut faire pencher la balance en faveur de certains DATs.
La taille compte également, les plus grandes entreprises ayant tendance à maintenir des mNAVs plus élevés. La consolidation pourrait accélérer cette dynamique, les trésoreries Bitcoin les plus faibles cédant potentiellement la place à des concurrents plus grands et plus durables.
La régulation ajoute une autre complexité. Les DATs Ethereum sont considérés comme plus établis que leurs homologues basés sur Solana. Ceci alors que des rapports indiquent que le Nasdaq pourrait exiger l’approbation des actionnaires pour les achats de crypto.
Le plus grand DAT ETH, BMNR, n’est pas coté au Nasdaq, ce qui lui permet de poursuivre des stratégies pré-approuvées par les investisseurs.
Avec les DATs détenant collectivement 4,0 % de Bitcoin, 3,1 % d’Ethereum et 0,8 % de Solana, leurs stratégies influencent directement les flux de marché.
Kendrick a souligné que des mNAVs plus élevés dans les trésoreries Ethereum pourraient se traduire par des achats continus d’ETH à grande échelle. En revanche, les DATs Bitcoin font face à des vents contraires, la consolidation risquant de réduire la demande nette.
« Par conséquent, nous considérons que les DATs sont un moteur plus positif pour ETH que pour BTC ou SOL à l’avenir », a déclaré Kendrick.
Bien que les DATs restent sous surveillance, le rendement du staking d’Ethereum, sa présence établie et sa relative immunité face aux obstacles réglementaires pourraient le placer en pole position pour façonner la prochaine phase d’accumulation institutionnelle de crypto.
Graphique du jour
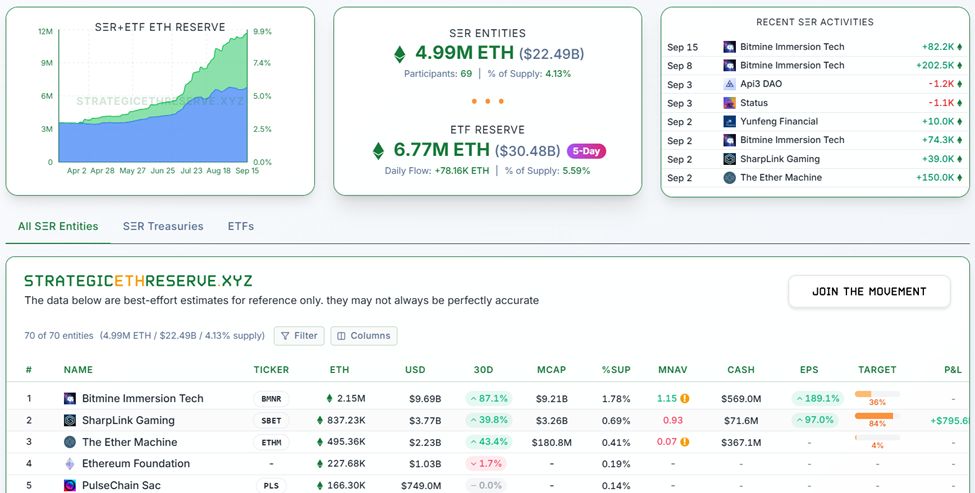 Ethereum Strategy Companies. Source:
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


