
Écart clé d'informations sur le marché le 8 septembre - À lire absolument ! | Rapport matinal Alpha

1. Actualité principale : Les droits d'émission du stablecoin USDH sous Hyperliquid ont suscité l'intérêt de plusieurs institutions, avec Paxos, Frax et d'autres soumettant des propositions d'enchères. 2. Déverrouillage de jeton : $S
Top News
1. La concurrence pour le droit d'émission du stablecoin USDH de Hyperliquid s'intensifie, avec des offres de Paxos, Frax et d'autres acteurs
2. La richesse de la famille Trump a augmenté de 1.3 billions de dollars la semaine dernière, avec une contribution de 670 millions de dollars de WLFI
3. SOMI dépasse 1,9 $ ce matin, avec une hausse de 60,2 % sur 24 heures
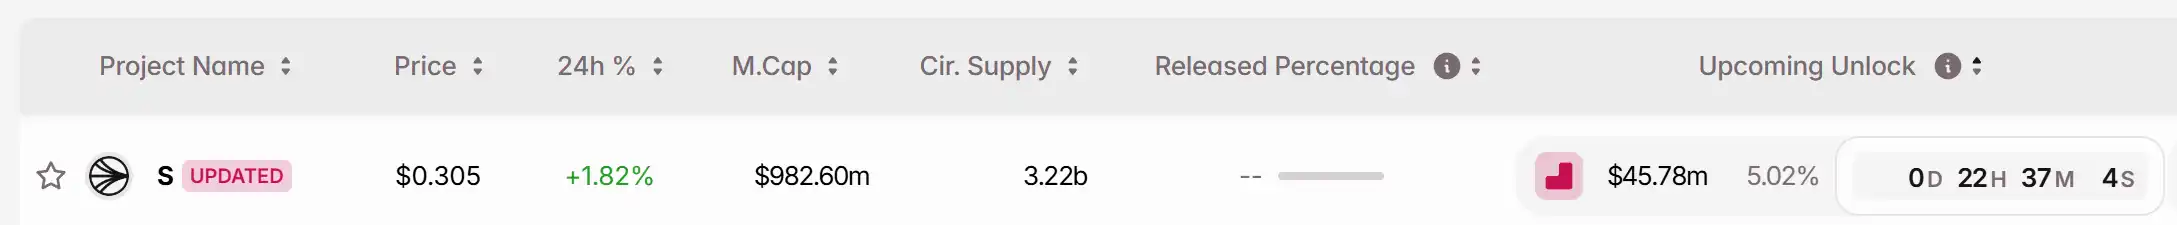
4. Les tokens S, IO, APT, entre autres, connaîtront un important événement de déblocage cette semaine
5. Kinto annonce sa fermeture le 30 septembre, suite à une perte de 1,55 million de dollars lors d'une attaque en juillet
Articles & Threads
1.《Controverse sur la chute de WLFI : Justin Sun incompris et un paradoxe on-chain》
「Dans le monde des crypto-monnaies, chaque fluctuation de prix résulte de nombreux facteurs agissant ensemble, et toute attribution unique peut s'écarter de la vérité.」 Cela était autrefois un consensus dans l'industrie, mais lors de la récente volatilité du token WLFI, ce consensus a été brisé. Après la cotation du token WLFI de World Liberty Financial, une forte fluctuation de prix a eu lieu, et l'opinion publique a rapidement pointé du doigt Justin Sun, le fondateur de TRON. Cependant, les dernières analyses de données on-chain et les avis d'autorités indiquent que cette attribution est trop simpliste.
2.《La prochaine bataille des stablecoins : affrontement des géants dans le réseau des stablecoins》
Au second semestre 2025, l'industrie des stablecoins est entrée dans une nouvelle phase. Au cours des dernières années, des entreprises comme Tether et Circle ont été des acteurs clés dans le domaine des stablecoins, mais leur rôle est toujours resté celui d'émetteurs. La conception et l'exploitation du réseau sous-jacent ont été confiées à des blockchains publiques telles qu'Ethereum, Tron et Solana. Alors que l'émission de stablecoins n'a cessé de croître, les utilisateurs ont toujours dû compter sur les systèmes d'autrui pour effectuer des transactions. Ces derniers mois, cette situation a commencé à changer. Circle a lancé Arc, Tether a presque simultanément lancé Plasma et Stable, et Stripe s'est associé à Paradigm pour lancer Tempo. Trois blockchains publiques de stablecoins axées sur les paiements et le règlement ont émergé, indiquant que les émetteurs ne se contentent plus d'émettre des tokens ; ils souhaitent désormais contrôler le réseau lui-même.
Market Data
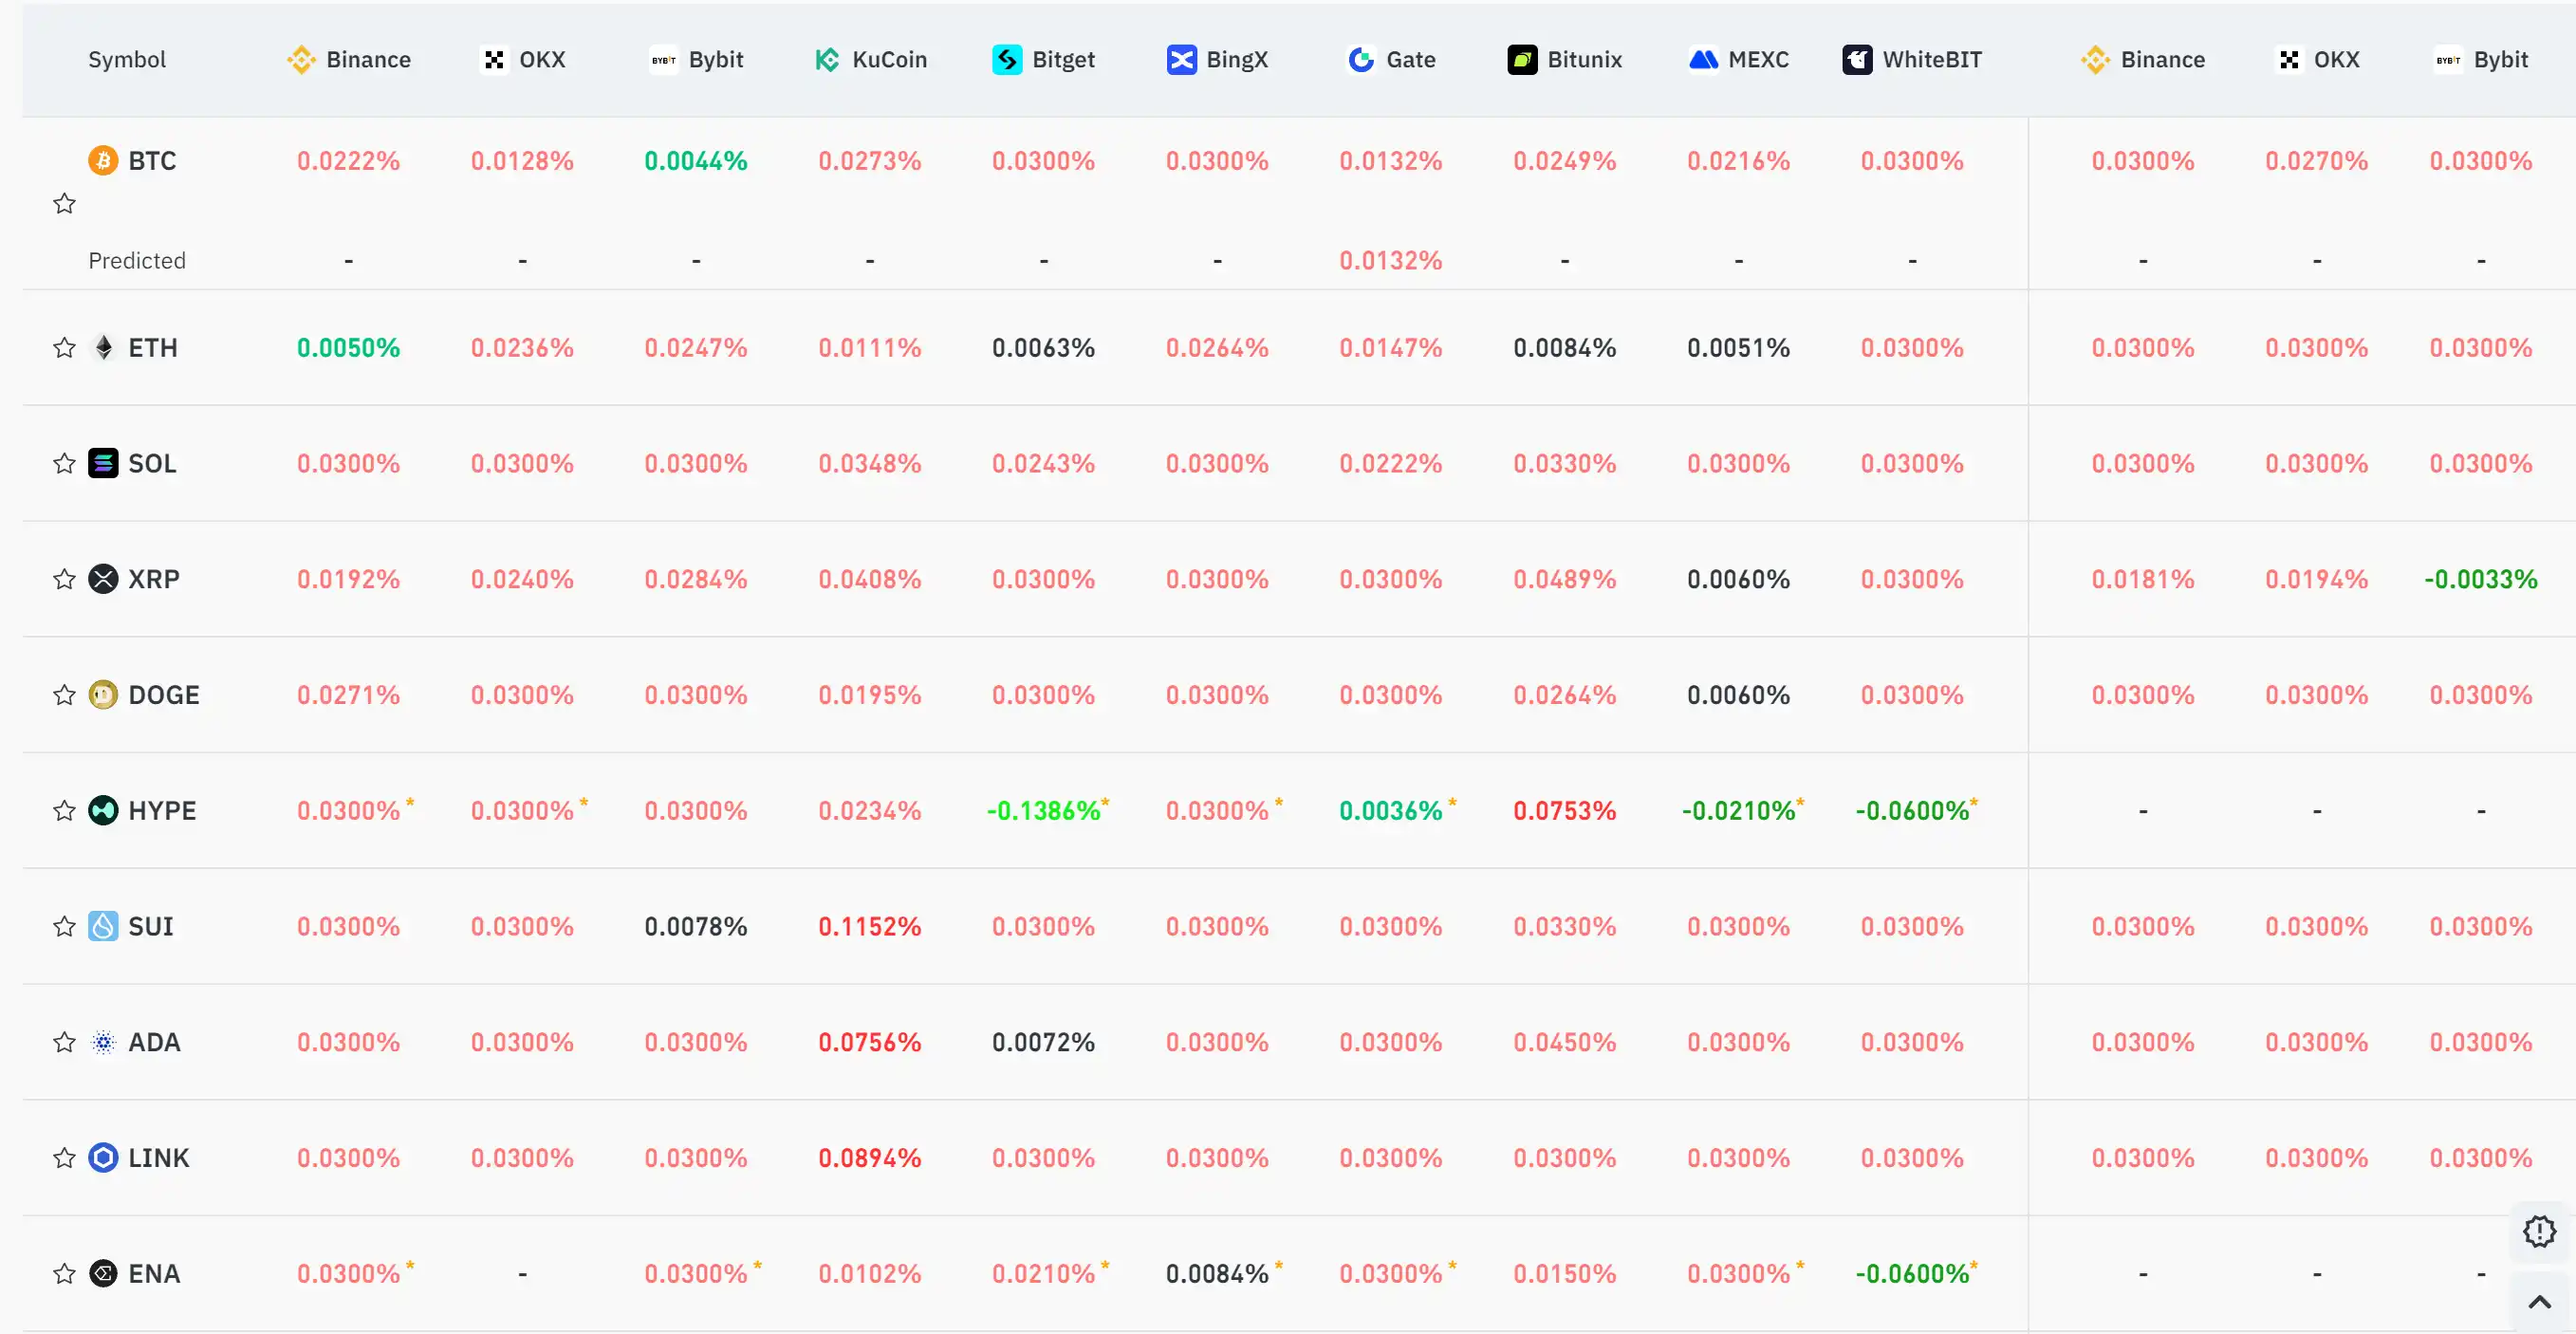
Chaleur globale du financement du marché quotidien (reflétée par les taux de financement) et déblocages de tokens
Source des données : Coinglass, TokenUnlocks
Taux de financement
Déblocages de tokens
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le principal souci d'Anthropic : ses revenus peuvent être retirés à tout moment, tandis que ses coûts en puissance de calcul sont verrouillés pour 20 ans
Selon Zhejiang Sécurité, les revenus d'Anthropic sont principalement facturés en fonction du volume, avec des obligations de prestation restantes couvrant seulement environ 5,1 mois de revenus annualisés. Du côté des coûts de puissance de calcul, 895,4 milliards de dollars ont déjà été engagés sous forme de promesses irrévocables, avec une durée pouvant aller jusqu'à 2045. Les revenus peuvent être réduits à tout moment, tandis que les coûts ne peuvent pas être rétractés, créant ainsi un écart de maturité fortement asymétrique entre les deux. C'est la véritable contrainte centrale de l'entreprise.

Pression triple de la Réserve fédérale, du Trésor et du Congrès, Goldman Sachs : une crise de liquidité en 2027.
Goldman Sachs met en garde : la part des réserves dans les actifs bancaires est tombée à environ 11 %, à peine au-dessus du creux lors de la crise de 2019. Au second semestre 2027, l’impasse des négociations sur le plafond de la dette obligera le Trésor à reconstituer le TGA, déclenchant une chute brutale des réserves et une flambée de l’offre de T-bills – une « tempête parfaite ». À cela s’ajoute l’arrêt des achats des fonds monétaires, créant un énorme trou de liquidité. La Fed pourrait alors être contrainte de baisser ses taux ou d’engager des achats massifs d’actifs pour soutenir le marché.

Aperçu des nouvelles introductions en bourse américaines|De pertes à un bénéfice net de 5,46 millions : le business platformisé "trois dimensions" du goût du golf
Traverser la ligne de profit et de perte, le point d'inflexion de la croissance est arrivé.
Prix des cryptos
Plus


