
L’empire Bitcoin de Michael Saylor est-il construit sur la dilution, la dette et le risque financier ?

La stratégie Bitcoin-first de Michael Saylor chez Strategy repose sur la dilution, la dette et une ingénierie financière audacieuse, ce qui pousse les critiques à mettre en garde contre un risque systémique.
Michael Saylor s'est forgé une réputation en réécrivant les règles du jeu des entreprises. Ce qui avait commencé comme MicroStrategy, une modeste société de logiciels, s'est transformé en Strategy, la plus grande trésorerie de Bitcoin (BTC) au monde.
Cependant, avec 8.2 milliards de dollars de dettes, 735 millions de dollars de dilution récente et une gamme croissante de produits financiers exotiques, les critiques avertissent que Saylor conduit l'entreprise vers un territoire inconnu et à haut risque.
Dette, dilution et exposition au Bitcoin placent Strategy sous les projecteurs
Au cours des trois dernières années, Strategy a progressivement abandonné son identité d'origine. Les investisseurs n'évaluent plus l'entreprise sur la base des flux de trésorerie actualisés, mais presque exclusivement sur ses réserves de 636 505 BTC et la capacité de monétisation de Saylor.
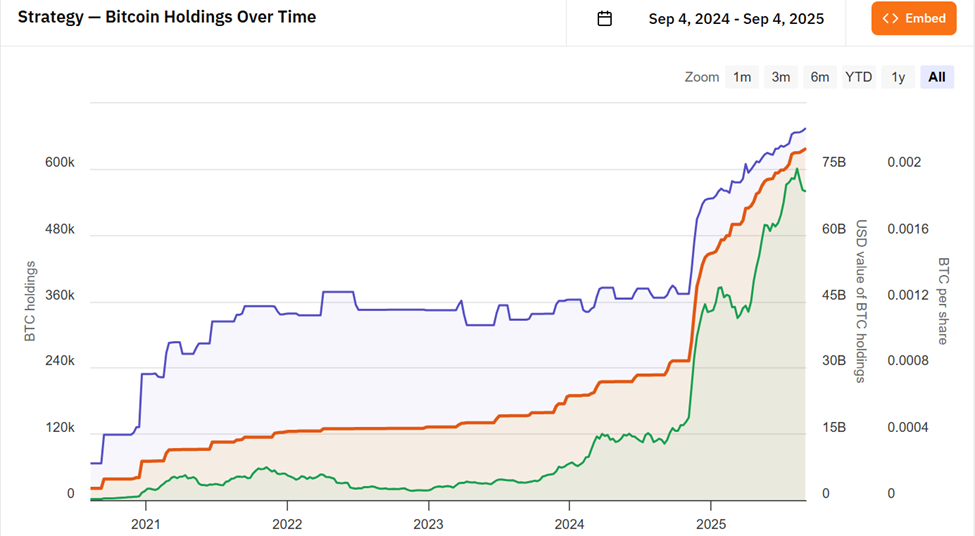 MicroStrategy’s BTC Holdings. Source:
Le président exécutif a été transparent quant à sa mission : développer la courbe de rendement pour le crédit Bitcoin à travers de nouveaux titres tels que STRK, STRF, STRD et STRC.
$STRC est l'arme secrète de $MSTR. Alors que d'autres vendent des actions pour survivre, Saylor lance des titres à un mois pour imprimer du fiat → acheter du BTC → augmenter la valeur nette d'inventaire — tout en maintenant le capital serré. Ce n'est pas de l'effet de levier. C'est une courbe de rendement Bitcoin déguisée. Hyper haussier.
— financialconspirator (@financialcnspr) 22 juillet 2025pic.twitter.com/rpTKSr6tC0

Cette position fait de Strategy moins une entreprise traditionnelle qu'une banque Bitcoin à effet de levier. Chaque émission de dette, vente d'actions et produit structuré est conçu pour accumuler plus de BTC, amplifiant à la fois l'exposition à la hausse et à la baisse.
Cependant, la dernière controverse reflète ce changement. Le 31 juillet, les dirigeants se sont engagés à ne pas diluer les actions MSTR dans une fourchette de 1 à 2,5 fois la valeur nette d'actif (mNAV). Cette protection a été discrètement supprimée le 18 août.
Strategy a annoncé aujourd'hui une mise à jour de ses directives MSTR Equity ATM afin d'offrir une plus grande flexibilité dans l'exécution de notre stratégie sur les marchés de capitaux. pic.twitter.com/xSwwcWubIq
— Michael Saylor (@saylor) 18 août 2025
Depuis lors, l'entreprise a vendu pour 735,2 millions de dollars d'actions, précisément dans cette fourchette, suscitant des accusations de mauvaise foi.
« Saylor a tiré le tapis... Il n'a jamais été question de Bitcoin ; il s'agit pour Saylor d'encaisser », a posté Jacob King, PDG de WhaleWire, sur X.
D'autres considèrent cette décision comme une manœuvre classique de Wall Street visant à préserver la flexibilité de la direction au détriment de la confiance des actionnaires.
La transparence devient vulnérabilité avec un risque systémique en gestation
Pour ajouter à l'inquiétude, la société d'analyse blockchain Arkham a récemment révélé 97 % des portefeuilles Bitcoin de Strategy, reliant près de 60 milliards de dollars de réserves à des adresses traçables.
Si certains y voient une preuve de réserves, d'autres avertissent que cela expose Strategy comme un point de défaillance unique dans l'écosystème Bitcoin.
« S'ils déplacent un jour ce BTC depuis les portefeuilles, attendez-vous à un effondrement du marché », a écrit un trader chevronné.
Ces révélations ont également soulevé des inquiétudes concernant la sécurité opérationnelle, certains avertissant que Saylor lui-même pourrait devenir une cible à mesure que les crimes liés aux cryptomonnaies augmentent.
La combinaison de la dette, de la dilution et de la transparence laisse Strategy dans une position fragile. L'entreprise risque d'amplifier chaque fluctuation du marché en liant la valeur des actionnaires à la volatilité du Bitcoin.
Un retournement soudain du BTC pourrait mettre à mal les obligations de dette, faire chuter l'action MSTR et se répercuter sur les fonds qui la détiennent en portefeuille.
Les partisans soutiennent que Saylor joue sur le long terme, convertissant les passifs en fiat en domination Bitcoin. Cependant, les critiques y voient des risques de gouvernance dus à une concentration dangereuse du pouvoir.
« La mise à jour des directives MSTR Equity... pourrait potentiellement nuire à l'entreprise en diluant la valeur des actionnaires, en érodant la confiance des investisseurs, en exerçant une pression à la baisse sur le cours de l'action et en augmentant le risque financier en raison de la dépendance à la volatilité du Bitcoin », a observé un utilisateur.
Alors que Michael Saylor reste imperturbable, la base d'actions de Strategy est tendue, sa dette est lourde et ses portefeuilles sont exposés.
Sur cette base, le destin de l'entreprise pourrait de plus en plus être lié à la stabilité du marché crypto lui-même.
Qu'il soit perçu comme visionnaire ou imprudent, l'expérience de Michael Saylor pourrait transformer une entreprise en un risque systémique potentiel pour Bitcoin.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


