
Prévisions de résultats financiers | Rénovation des magasins et efforts en ligne : la marge brute de Macy’s au deuxième trimestre devrait se redresser

Résumé : Macy's publiera ses résultats du deuxième trimestre de l'exercice 2026 avant l'ouverture du marché le 3 septembre. Dans un environnement commercial complexe, les ventes et la marge brute de Macy's pourraient refléter les tendances de l'inflation américaine et de l'économie macroéconomique.
Revue des résultats du premier trimestre
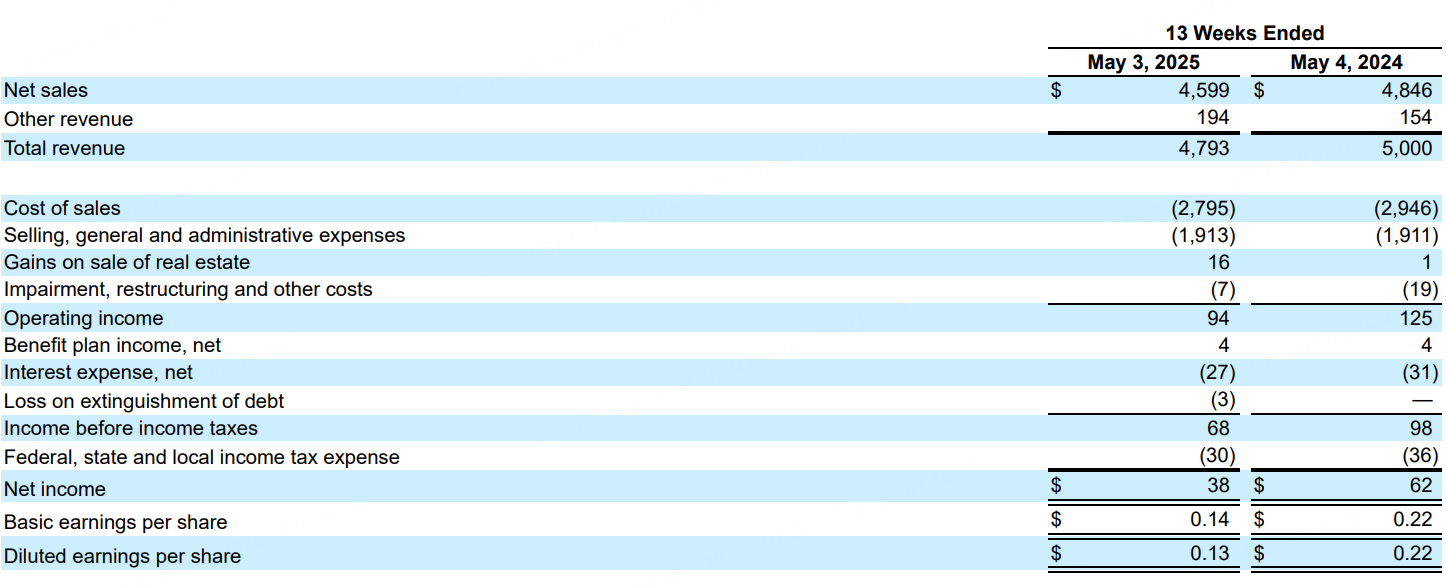
Au premier trimestre, Macy's a réalisé un chiffre d'affaires net de 4,6 milliards de dollars, dépassant la fourchette de prévisions de la société. Les ventes comparables des marques propres ont diminué de 2,0 %, tandis que les ventes comparables des marques propres + sous licence + marketplace ont reculé de 1,2 %. Le bénéfice dilué par action du premier trimestre s'est élevé à 0,13 dollar ; le bénéfice dilué ajusté par action a atteint 0,16 dollar, tous deux supérieurs à la fourchette de prévisions de la société.
Perspectives pour le deuxième trimestre
Selon les données de Bloomberg, les analystes s'attendent généralement à ce que Macy's réalise un chiffre d'affaires de 4,743 milliards de dollars au deuxième trimestre, avec un bénéfice dilué ajusté par action de 0,18 dollar.
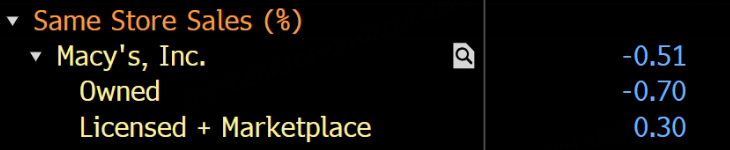
Il est prévu que les ventes à magasins comparables des marques propres de Macy's diminuent de 0,7 % au deuxième trimestre.
Principaux points à surveiller
L'effet du renouvellement des magasins
La stratégie de renouvellement des magasins et d’« investissements ciblés » entre dans sa phase d’évaluation. Le deuxième trimestre coïncide généralement avec une fenêtre de promotions saisonnières, rendant l’équilibre entre l’augmentation du trafic et le niveau des remises particulièrement crucial. Les institutions estiment généralement que l’optimisation de la présentation visuelle et de la dotation en personnel dans les magasins pilotes a déjà amélioré l’expérience d’achat, mais que l’amélioration du taux de conversion doit s’accompagner d’une sélection de catégories plus précise. L’efficacité par magasin devrait s’améliorer séquentiellement au deuxième trimestre, posant ainsi les bases de la haute saison du second semestre.
Rétablissement de la marge brute
Au premier trimestre, la société a adopté une politique promotionnelle plus agressive pour stimuler les volumes, ce qui a pesé sur la marge brute ; la marge brute du deuxième trimestre devrait légèrement baisser en glissement annuel, mais dans une mesure contrôlable. Les variables clés sont la profondeur des liquidations, le calendrier des promotions et la capacité à augmenter la part des catégories à forte marge pour compenser une partie de la pression des remises. La marge brute devrait se redresser au second semestre.
Amélioration de l'efficacité des ventes en ligne
La part des commandes en ligne a continué d’augmenter au premier trimestre ; au deuxième trimestre, il faudra surveiller l’équilibre entre le coût d’acquisition en ligne et l’efficacité de l’exécution en magasin. Améliorer l’efficacité des magasins en tant qu’entrepôts avancés, optimiser les processus de retour/échange et améliorer l’expérience de retrait en magasin auront un impact direct sur les coûts d’exécution des commandes et la satisfaction client. Si la sélection algorithmique des produits et le réapprovisionnement régional continuent de s’améliorer, cela aidera à réduire la pression des liquidations de fin de saison et à préserver la marge brute. Renforcer la stratégie « lancement en ligne + expérience en magasin » pour les catégories à forte marge et de petite taille pourrait générer un taux de conversion plus élevé et une meilleure rentabilité par commande.
Impact des droits de douane
Les consommateurs américains font face à une nouvelle vague de hausses de prix, et de nombreux détaillants avertissent que le coût des droits de douane commence à être répercuté sur le consommateur final. Macy's devrait adopter une stratégie combinant « augmentation modérée des prix + substitution de catégories + arrêt de la vente de certains produits à faible marge » pour compenser l’impact des droits de douane. À court terme, la hausse des prix pourrait entraîner une incertitude sur les volumes de vente, mais l’optimisation de l’assortiment de produits sera également bénéfique pour la stabilité globale de la marge brute.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


