

Auteur : Jacob Wittman, conseiller juridique chez Plasma
Traduction : AiddiaoJP, Foresight News
Qu'est-ce que la monnaie ?
En juillet 1944, alors que la Seconde Guerre mondiale touchait à sa fin, des représentants de plus de 40 pays se sont réunis dans une petite ville du New Hampshire pour répondre à une question en apparence simple : qu'est-ce que la monnaie, et qui la contrôle ? La conférence de Bretton Woods n'était pas la première fois que les dirigeants mondiaux débattaient de cette question, et ce ne serait pas la dernière. Les débats sur l'or, le dollar et les taux de change ont construit l'architecture du système financier mondial moderne.
Depuis des millénaires, chaque grande transformation monétaire s'est articulée autour d'une question fondamentale : qu'est-ce qui confère de la valeur à la monnaie ? Les débats sur la valeur de la monnaie impliquent souvent sa souveraineté et sa rareté.
Chaque transformation monétaire concerne moins la forme physique de la monnaie que la confiance, le pouvoir et les règles du jeu. Les stablecoins représentent la direction la plus récente de cette évolution, car la confiance et le pouvoir tendent à se décentraliser. Nous considérons les stablecoins comme la forme monétaire la plus influente à l'heure actuelle.
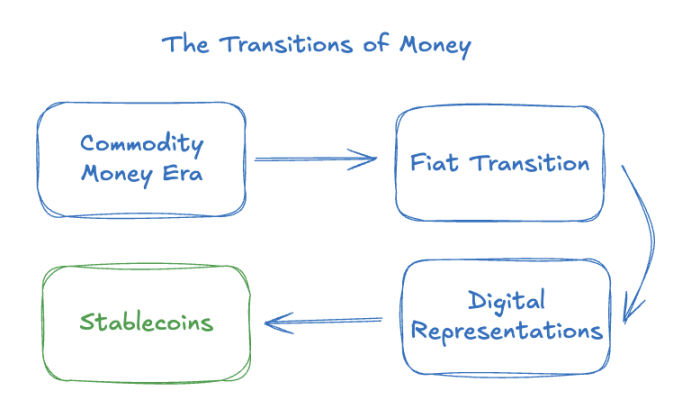
L'ère de la monnaie marchandise
Les premières formes connues de monnaie étaient des marchandises telles que l'or, l'argent, les coquillages et le sel. Ces objets possédaient une valeur intrinsèque ou largement reconnue, découlant de leur rareté physique. Par exemple, l'or est disponible en quantité limitée et doit être extrait, ce qui est difficile et coûteux.
La rareté engendre la crédibilité. Si vous détenez une pièce d'or, vous pouvez avoir confiance en sa capacité à servir de « réserve de valeur », car aucun gouvernement ou banquier ne peut créer de l'or à partir de rien.
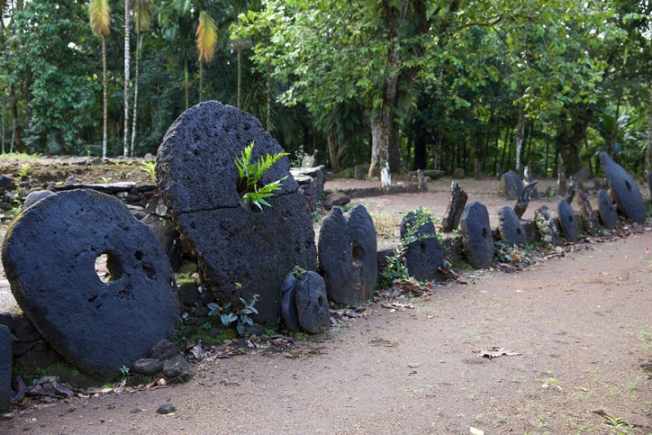
Sur l'île de Yap en Micronésie, la monnaie prenait la forme de gigantesques disques de calcaire, certains pesant plusieurs tonnes, extraits de Palau. Leur valeur dépendait de leur taille, de la difficulté de transport et de leur provenance. La propriété était suivie par consensus communautaire plutôt que par déplacement physique, montrant que la force de la monnaie réside dans la croyance partagée, et non dans la valeur intrinsèque.
Mais cette forme avait aussi ses limites. Les monnaies marchandise étaient lourdes, difficiles à transporter et peu efficaces dans une économie mondiale en croissance rapide. Ces contraintes physiques limitaient l'efficacité des paiements et freinaient la croissance économique. Le commerce à longue distance nécessitait un système capable de dépasser le poids du métal et les limites du capital.
La transition vers la monnaie fiduciaire
Finalement, la mondialisation et l'industrialisation ont précipité la chute de la monnaie marchandise. Les gouvernements sont intervenus et ont introduit la monnaie fiduciaire. Les billets de banque, initialement échangeables contre de l'or ou de l'argent, ont progressivement été acceptés comme monnaie à part entière. Le système de Bretton Woods a institutionnalisé cet écosystème en liant le dollar à l'or, et les autres monnaies mondiales au dollar.
Ce système monétaire a fonctionné pendant environ 25 ans. Cependant, à la fin des années 1960, les réserves d'or américaines ne suffisaient plus à soutenir la domination mondiale du dollar. En 1971, le président Nixon a suspendu la convertibilité du dollar en or, inaugurant l'ère de la monnaie fiduciaire non garantie.
Dans la phase suivante de la monnaie, la valeur provient de la crédibilité souveraine, et non de la rareté matérielle. Le dollar a de la valeur parce que le gouvernement américain l'affirme, et que les marchés et les gouvernements étrangers y croient. La confiance est passée d'un soutien physique à un soutien politique et politique monétaire.
Un tel changement profond a offert aux États des outils puissants. La politique monétaire est devenue un levier central de gestion économique et de stratégie géopolitique. Mais la monnaie fiduciaire a aussi introduit des vulnérabilités telles que l'inflation, les guerres monétaires et le contrôle des capitaux. Dans certains cas, la flexibilité et la stabilité s'opposent. Aujourd'hui, la question centrale autour de la plupart des monnaies modernes n'est pas de savoir qui peut créer de la monnaie, mais si ceux qui détiennent le pouvoir sont dignes de confiance et capables de maintenir sa valeur et son utilité à long terme.
La représentation numérique de la monnaie
L'essor de l'informatique et de l'internet grand public a soulevé une question cruciale à l'intersection de l'ingénierie électrique et de la finance : la monnaie peut-elle être représentée numériquement dans le monde digital ?
Des projets comme Mondex, Digicash et eGold ont été parmi les premières tentatives dans les années 1990 et au début des années 2000 pour répondre à cette question. Ils promettaient de nouveaux moyens de paiement électronique et de stockage de valeur. Finalement, ces projets ont échoué en raison de pressions réglementaires, de défauts techniques et d'un manque de confiance et d'adéquation au marché.
Parallèlement, la banque électronique, les cartes de crédit, les réseaux de paiement et les systèmes de règlement sont devenus courants. Il est important de noter qu'il ne s'agissait pas de nouveaux actifs. Ce sont de nouvelles formes de représentation de la monnaie fiduciaire, plus extensibles et mieux adaptées au monde moderne. Mais elles suivent toujours le même cadre institutionnel de confiance et de politique, et, surtout, dépendent de systèmes technologiques fermés et de réseaux opérés par des intermédiaires extracteurs de rente.
L'avènement des stablecoins
Les stablecoins tirent parti de cette dynamique, mais, en utilisant une infrastructure ouverte et sans permission, ils retirent le pouvoir des mains des entreprises. Les stablecoins adossés à des monnaies fiduciaires sont, par conception, hybrides. Ils héritent de la crédibilité et de l'efficacité des monnaies fiduciaires, tout en bénéficiant de la programmabilité et de l'accessibilité mondiale.
En liant les stablecoins à des actifs de réserve échangeables à leur valeur nominale, ils maintiennent une valeur prévisible en s'appuyant sur la crédibilité souveraine de pays comme les États-Unis. Leur émission sur des blockchains publiques permet un règlement instantané, une disponibilité 24/7 et une circulation sans friction au-delà des frontières internationales.
Nous pensons que le nouveau cadre réglementaire émergent pour les stablecoins (qui constitue aujourd'hui une composante intrinsèque de leur « monétarité ») doit rester aligné sur nos principes fondamentaux, à savoir comment les stablecoins doivent servir les utilisateurs :
-
Sans permission : les individus doivent contrôler leurs actifs numériques sans être soumis à des restrictions de compte arbitraires imposées par des intermédiaires.
-
Sans frontières : la localisation géographique ne doit pas déterminer si une personne peut payer ou recevoir un paiement, ni le temps nécessaire à l'envoi ou à la réception d'un paiement.
-
Respect de la vie privée : les consommateurs doivent pouvoir participer librement à l'activité commerciale sans craindre une surveillance injustifiée de la part des gouvernements, du secteur privé ou d'autres consommateurs.
-
Neutralité de confiance : les flux de capitaux mondiaux doivent être exempts de discrimination, permettant à chacun, quel que soit son parcours, d'épargner et de consommer des dollars comme il l'entend.
Conclusion
Les stablecoins représentent la prochaine étape dans l'évolution de la monnaie. Comme les monnaies fiduciaires traditionnelles, ils reposent sur la crédibilité souveraine, mais, contrairement aux formes électroniques de monnaie fiduciaire qui les ont précédés, ils dissocient la confiance envers la souveraineté de celle envers le pouvoir des entreprises. Les meilleurs actifs monétaires existent grâce aux meilleures technologies et réseaux monétaires.





