Épisode 2 : Options multi-leg pour les marchés sans tendance, la couverture et le rendement
1. Principes de base des options multi-leg
Une position sur options multi-leg est construite à partir de deux contrats d'option ou plus utilisés simultanément. Ces contrats peuvent différer par leur type d'option, leur prix d'exercice ou leur date d'expiration. En combinant des options long et short, les investisseurs peuvent réduire le coût d'ouverture d'une position, plafonner le risque ou concevoir un profil de rendement adapté à une vision de marché spécifique.
Parmi les stratégies combinées et multi-leg courantes figurent les stratégies couvertes, les spreads verticaux, les straddles, les strangles et les collars. Cet article présente leur structure de base, leurs cas d'utilisation et leur profil de risque/rendement.
Aperçu des stratégies d'options multi-leg sur Bitget
| Famille de stratégies |
Stratégies spécifiques |
Cas d'utilisation |
| Stratégies couvertes |
Call couvert et put couvert |
Vous détenez déjà l'action, ou vous êtes short sur l'action, et souhaitez générer un revenu de primes supplémentaire en vendant des options |
| Spreads verticaux |
Bull call spread, bear call spread, bull put spread et bear put spread |
Vous avez une vision directionnelle mais souhaitez réduire le coût d'entrée ou plafonner le risque maximal. |
| Straddles |
Straddle long et straddle short |
Vous anticipez un mouvement de forte amplitude sans certitude sur la direction, ou vous prévoyez une baisse de la volatilité implicite. |
| Strangles |
Strangle long et strangle short |
Similaire au straddle, mais coûte généralement moins cher et nécessite un mouvement de cours plus ample |
| Collars |
Collar long et collar short |
Vous souhaitez encadrer à la fois le risque de baisse et le potentiel de hausse d'une position sur actions existante. |
Stratégies couvertes
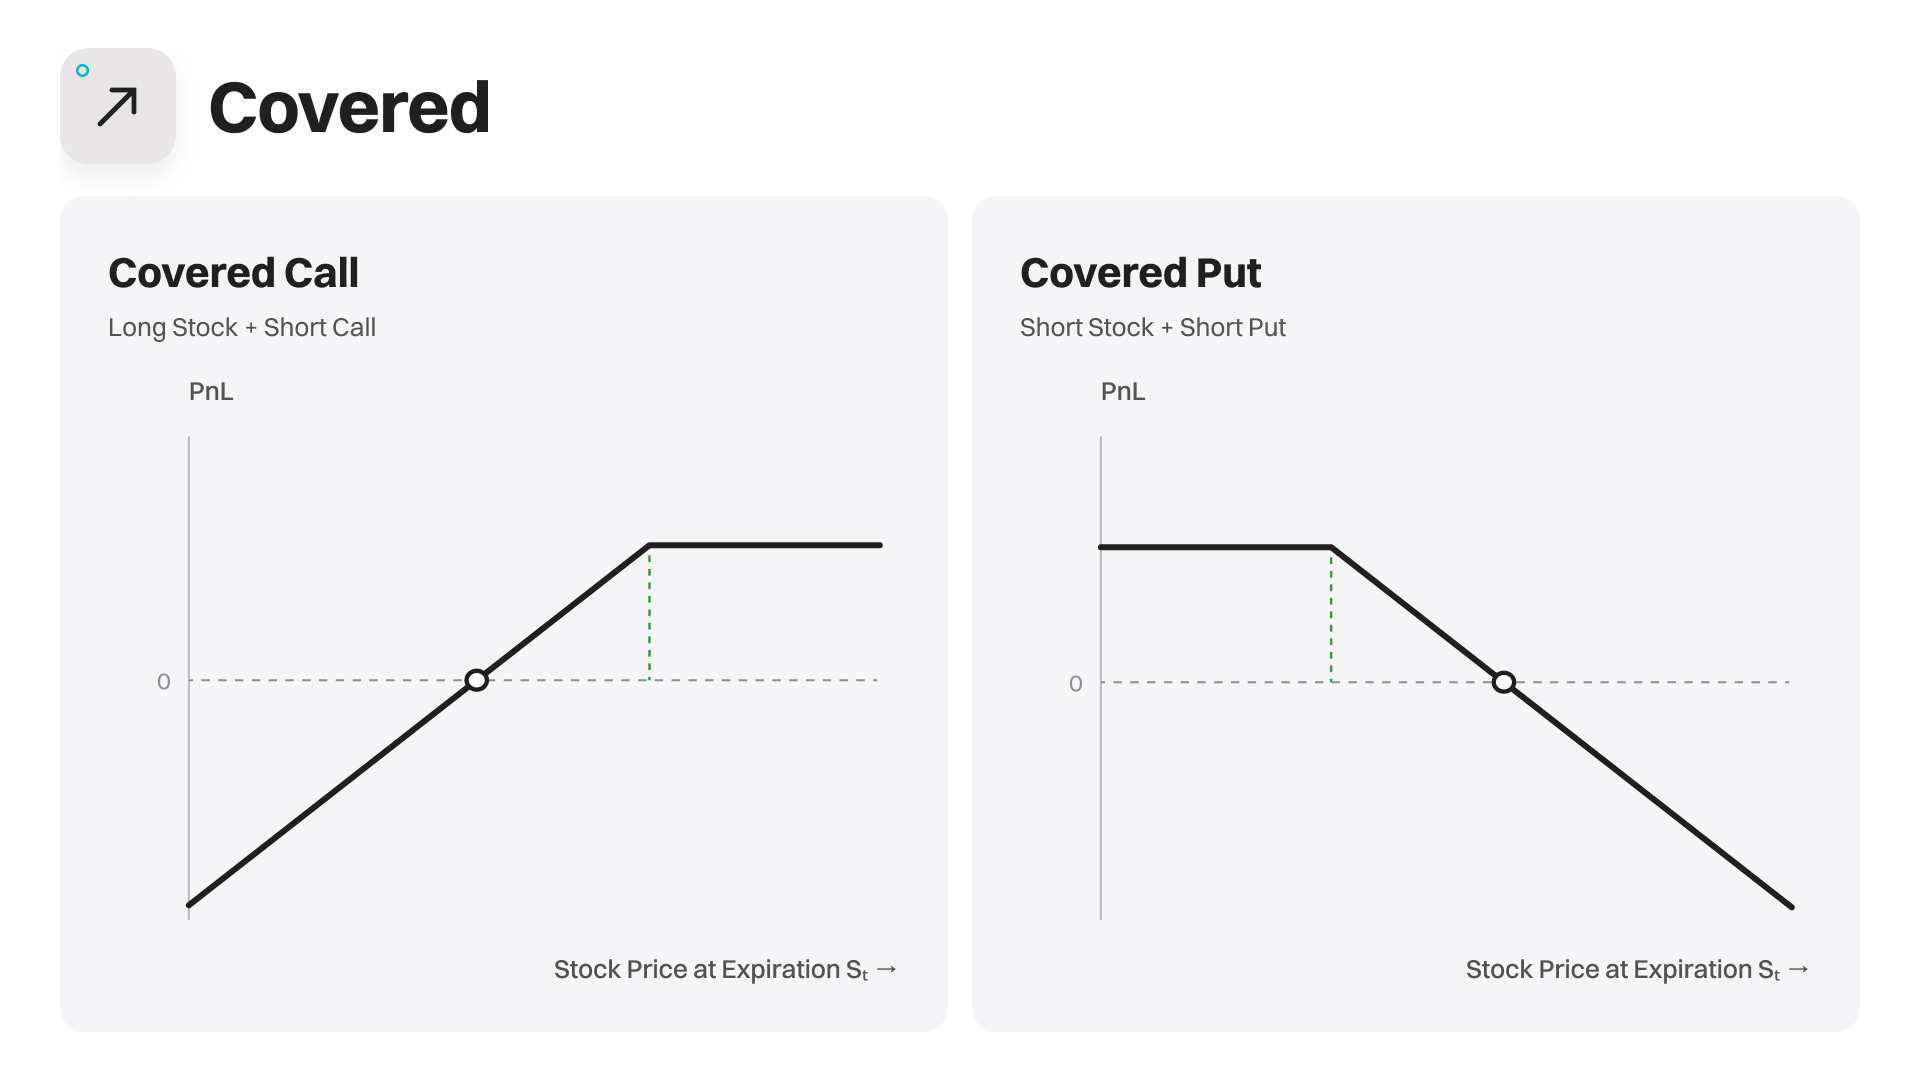
Les principales stratégies couvertes sont le call couvert et le put couvert.
-
Call couvert : détenir l'action et vendre un call adossé à celle-ci.
-
Put couvert : être short sur l'action et vendre un put adossé à celle-ci, en encaissant la prime pour améliorer le rendement de la position.
Par exemple, un investisseur détient 100 actions dont le cours est de 100 $ et vend un call avec un prix d'exercice de 110 $. Si l'action se négocie à 110 $ ou moins à l'expiration, l'option peut expirer sans valeur et l'investisseur conserve à la fois les actions et la prime. Si le cours dépasse 110 $, l'investisseur peut devoir vendre les actions au prix d'exercice.
Ces stratégies conviennent aux investisseurs qui détiennent déjà l'action, ou sont short sur celle-ci, et qui n'anticipent pas de mouvement directionnel majeur à court terme. La contrepartie principale réside dans le plafonnement d'une partie du potentiel de hausse. Le risque de prix propre à la position sur l'action demeure.
Spreads verticaux
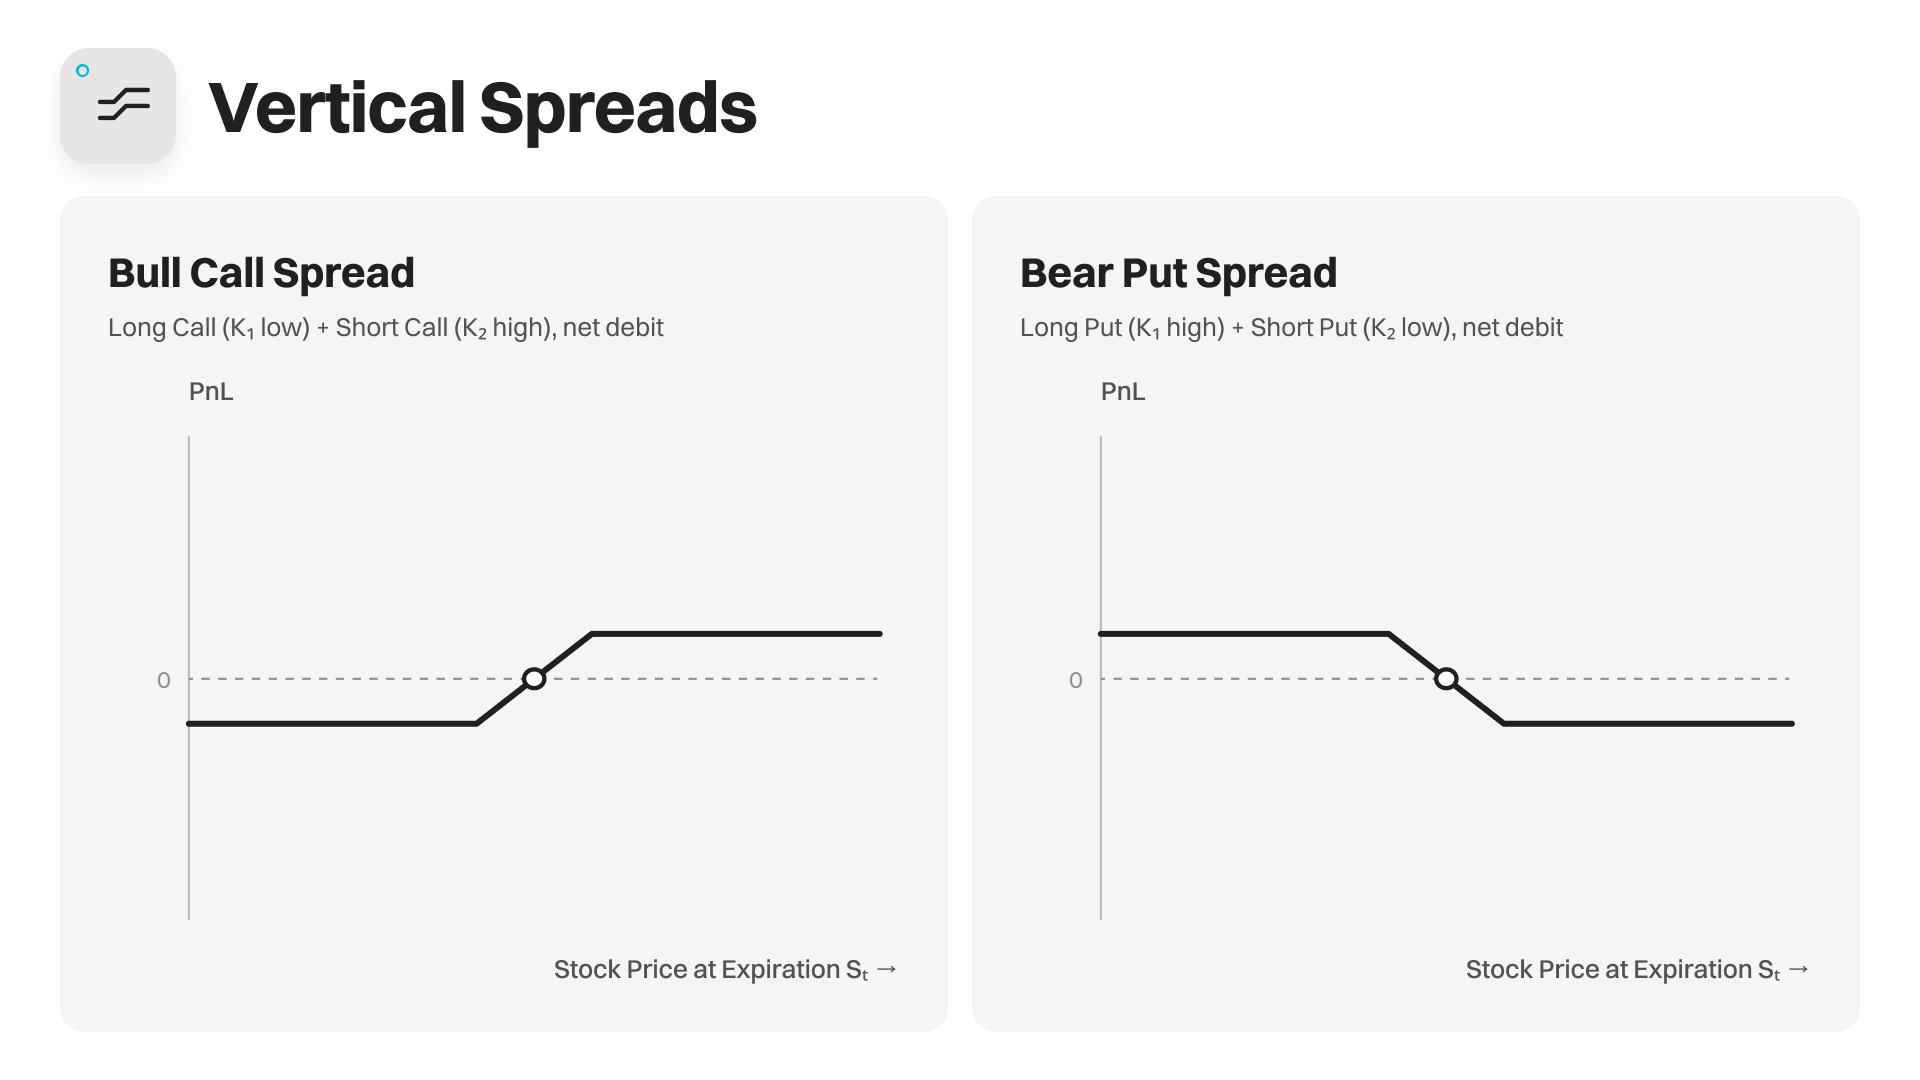
Un spread vertical consiste à acheter et vendre simultanément des options sur le même actif sous-jacent, avec la même date d'expiration et le même type d'option, mais avec des prix d'exercice différents. L'achat d'une branche et la vente de l'autre réduisent la prime nette payée, tout en définissant d'emblée le profit maximal et la perte maximale.
Parmi les types les plus courants :
-
Bull call spread : acheter le call au prix d'exercice le plus bas et vendre le call au prix d'exercice le plus élevé. Convient à une vision modérément haussière.
-
Bear call spread : vendre le call au prix d'exercice le plus bas et acheter le call au prix d'exercice le plus élevé. Convient à une vision modérément baissière ou à un marché sans tendance.
-
Bull put spread : vendre le put au prix d'exercice le plus élevé et acheter le put au prix d'exercice le plus bas. Convient à une vision modérément haussière.
-
Bear put spread : acheter le put au prix d'exercice le plus élevé et vendre le put au prix d'exercice le plus bas. Convient à une vision modérément baissière.
Par exemple, l'achat du call 100 et la vente du call 110 compensent une partie du coût d'achat grâce à la prime perçue sur le call short. Toutefois, dès que l'action dépasse 110 $, le potentiel de hausse additionnel est plafonné.
Collars
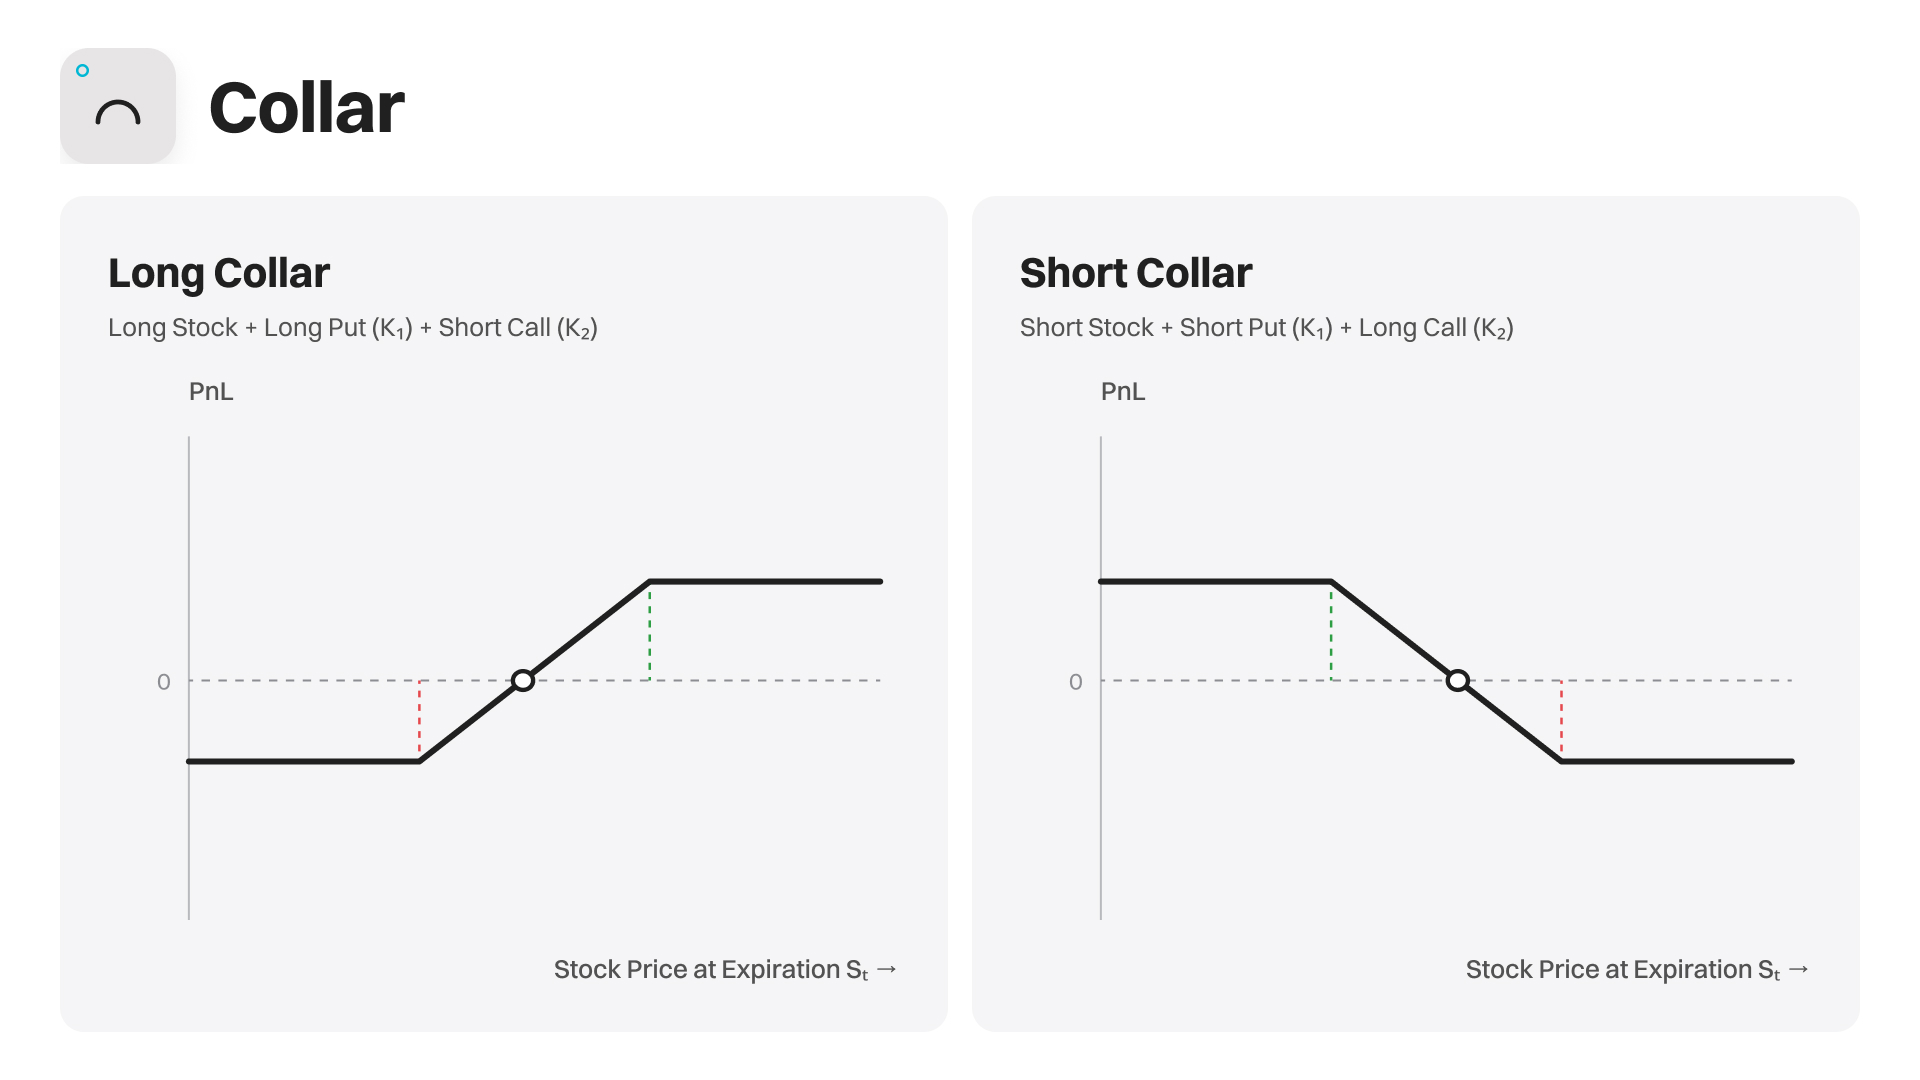
Les collars comprennent principalement le collar long et le collar short.
-
Collar long : action long + put long + call short, utilisé pour limiter le risque de baisse sur une détention d'actions.
-
Collar short : action short + put short + call long, utilisé pour limiter le risque de hausse d'une position short sur actions.
Par exemple, un investisseur détient une action cotée à 100 $, achète le put 90 et vend le call 110. Le put offre une protection contre la baisse, tandis que la prime perçue sur le call compense une partie du coût de cette protection.
Ces stratégies conviennent aux investisseurs souhaitant conserver une position sur actions existante tout en maîtrisant le risque de mouvement extrême. Un collar long limite le risque de baisse, mais plafonne également une partie du potentiel de hausse. Un collar short produit l'effet inverse : il limite le risque d'un rebond brutal défavorable à une position short sur actions.
Straddles
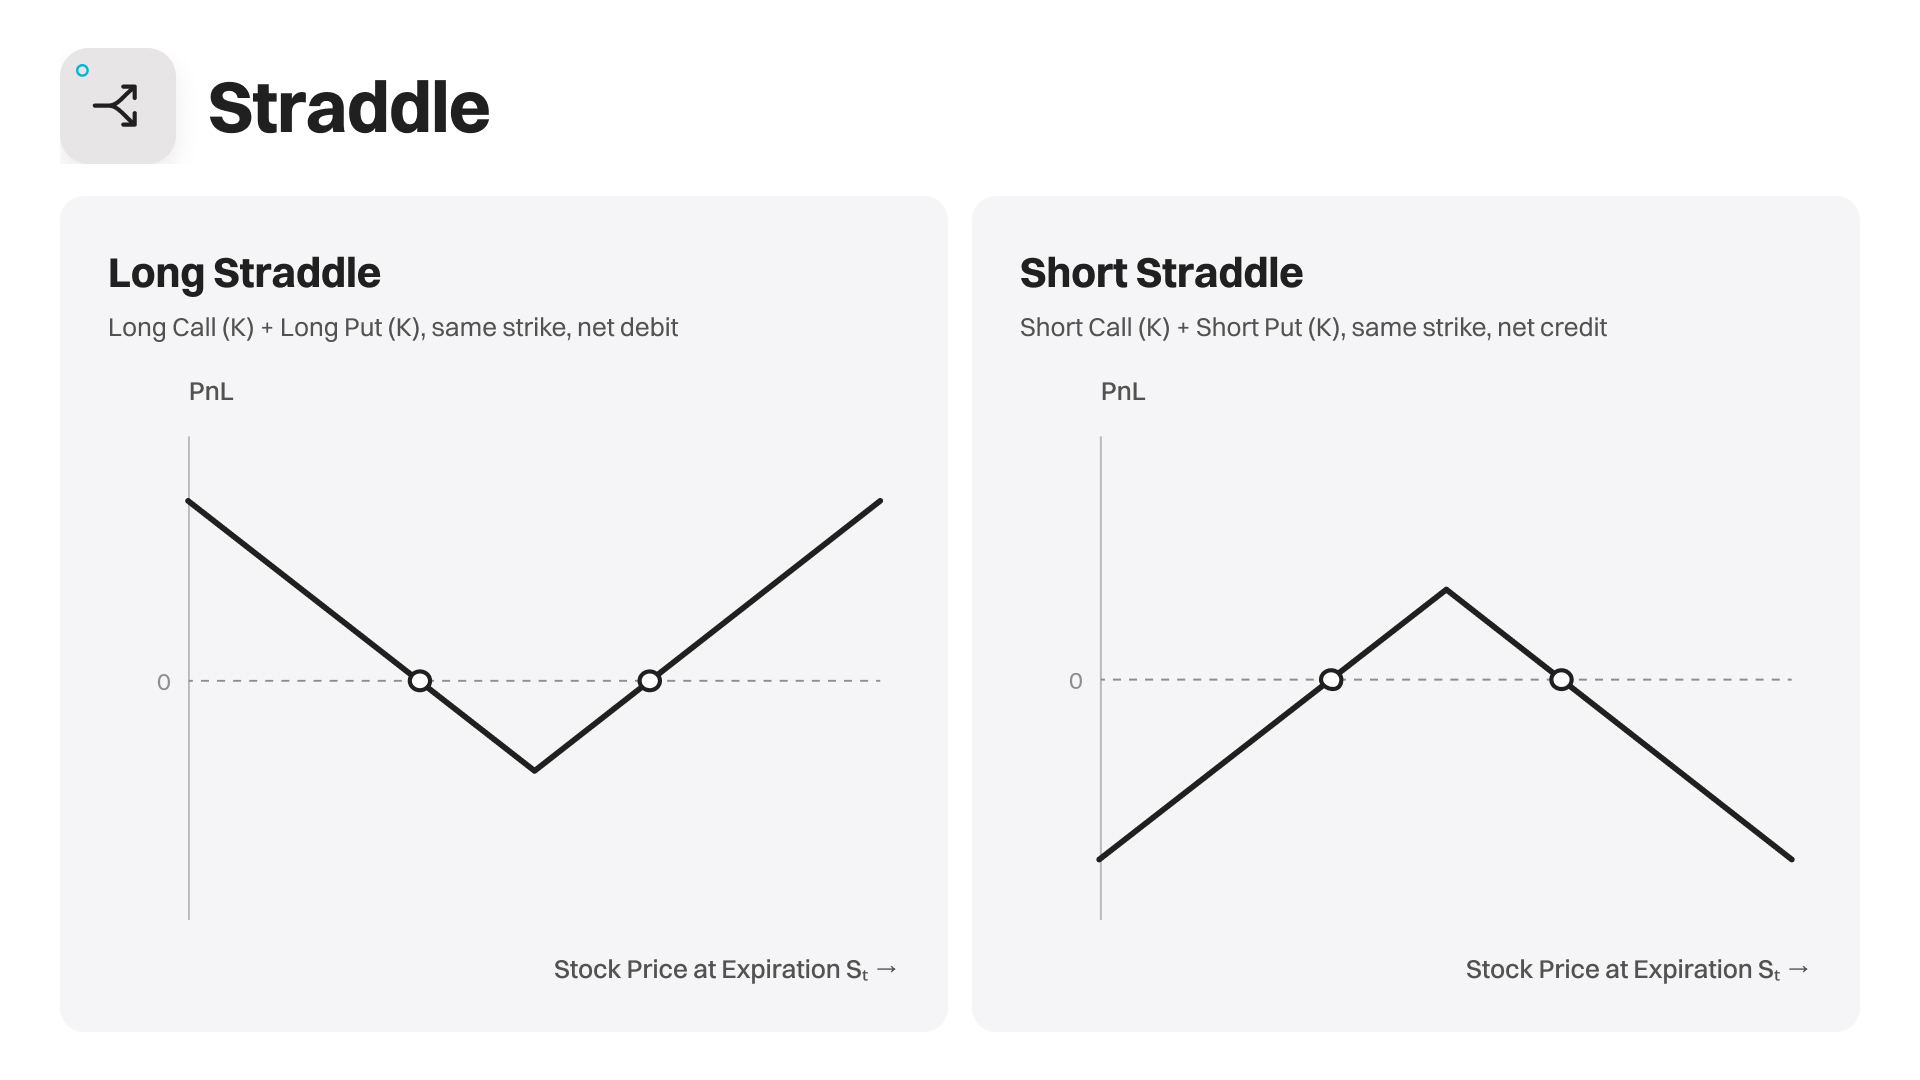
Les straddles comprennent le straddle long et le straddle short.
-
Straddle long : acheter un call et un put avec le même prix d'exercice et la même date d'expiration. Convient à l'anticipation d'un mouvement de grande ampleur sans direction définie. Par exemple, avec une action à 100 $, acheter le call 100 et le put 100 peut générer un profit si le cours évolue suffisamment, que ce soit à la hausse ou à la baisse.
-
Straddle short : vendre un call et un put avec le même prix d'exercice et la même date d'expiration. Davantage adapté à l'anticipation d'un cours restant dans une fourchette étroite, mais le risque de perte y est nettement plus élevé.
Strangles
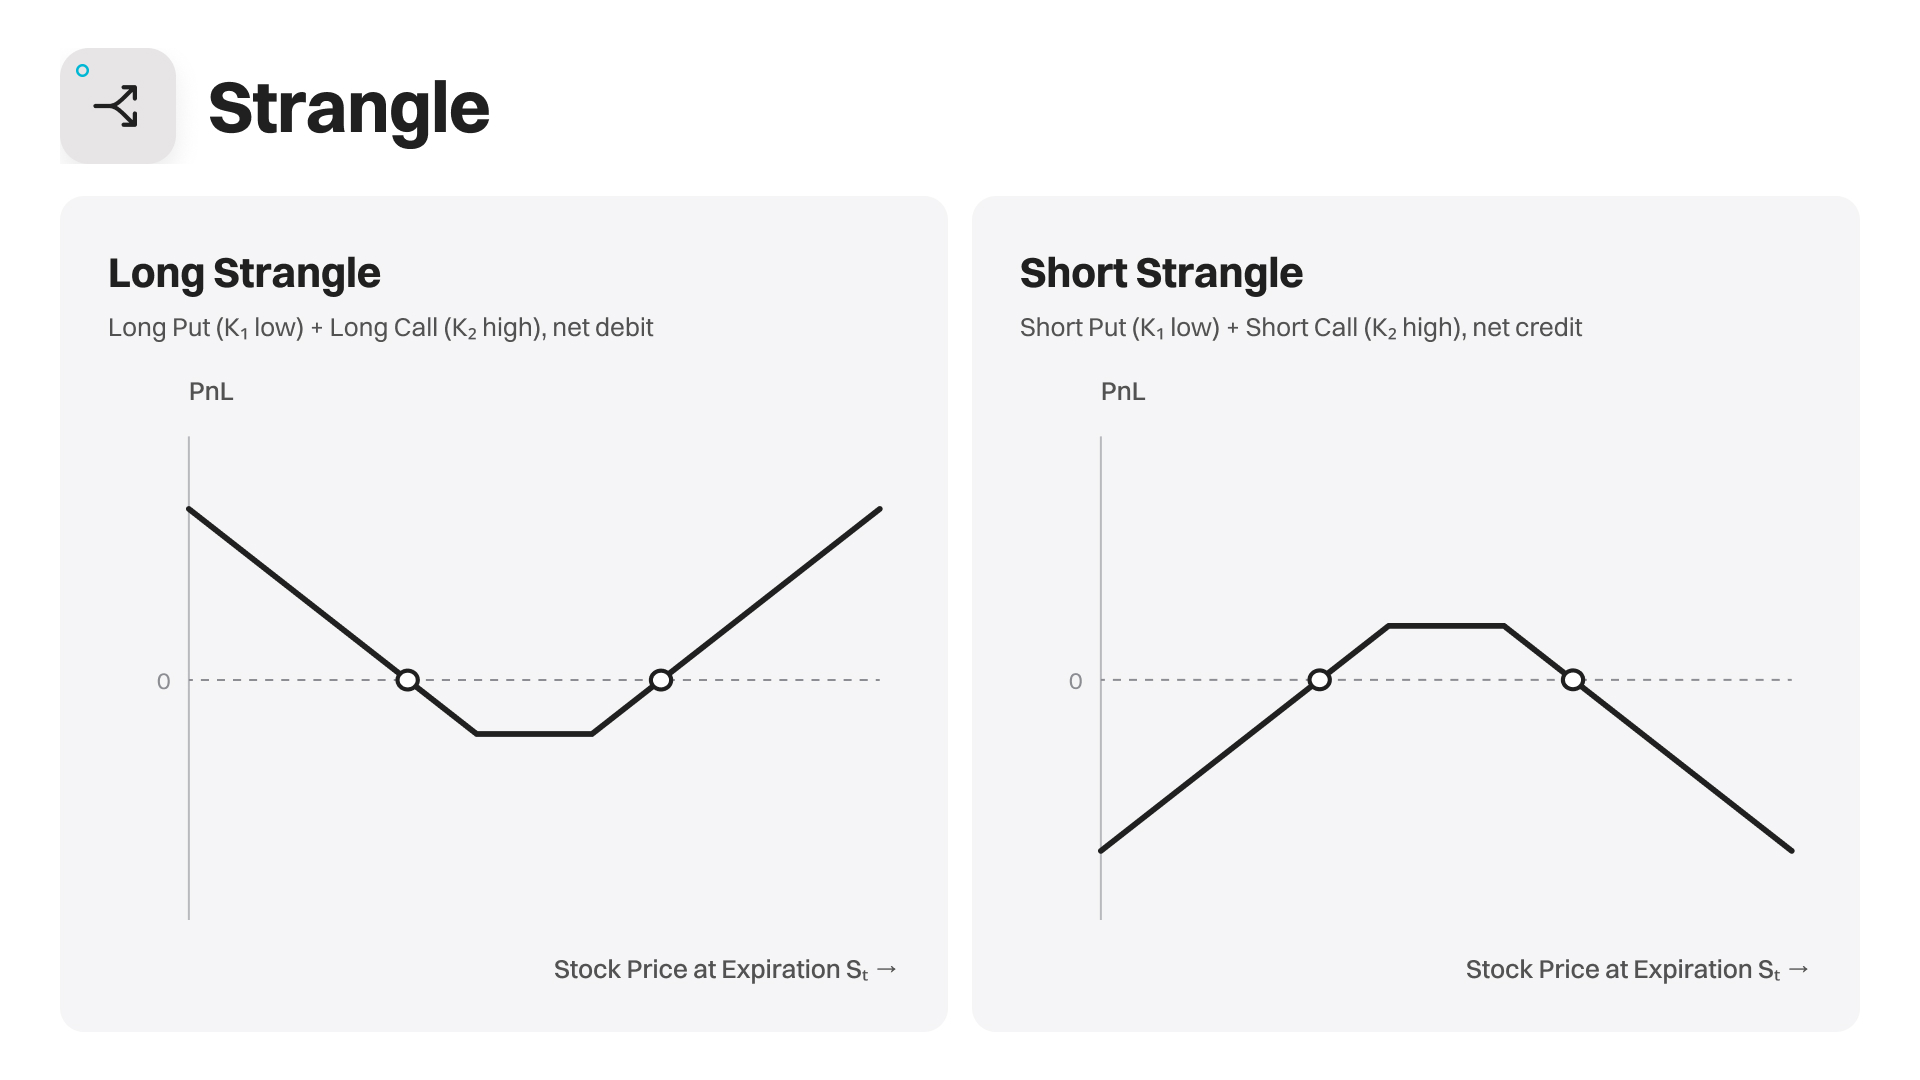
Les strangles comprennent le strangle long et le strangle short. Ils sont similaires aux straddles, mais le call et le put utilisent des prix d'exercice différents, le prix d'exercice du call étant généralement supérieur à celui du put.
-
Strangle long : acheter un call au prix d'exercice le plus élevé et un put au prix d'exercice le plus bas. Convient à l'anticipation d'un mouvement de grande ampleur sans direction définie.
-
Strangle short : vendre un call au prix d'exercice le plus élevé et un put au prix d'exercice le plus bas. Davantage adapté à l'anticipation d'un cours évoluant dans une fourchette, mais comporte un risque extrême (tail risk) plus élevé.
Par exemple, avec une action à 100 $, vous pouvez acheter le call 105 et le put 95. Étant donné que les deux options sont généralement hors de la monnaie (OTM), ouvrir un strangle long coûte habituellement moins cher qu'un straddle long, mais nécessite un mouvement de cours plus important pour devenir rentable.
2. Comparaison des marges : options traditionnelles sur actions US et options Bitget
| Aspect |
Options sur actions US chez les courtiers traditionnels |
Options multi-leg de Bitget Stock+ |
| Calcul de la marge |
Dépend des règles du courtier, telles que la Regulation T (Reg T) ou la marge de portefeuille. Les combinaisons couvertes peuvent réduire les exigences de marge. |
Prend en charge la marge de portefeuille, qui calcule la marge en fonction du risque de la position dans son ensemble. Les combinaisons couvertes peuvent réduire les exigences de marge. |
| Commission de trading |
Varie selon le courtier. Certains facturent une commission par contrat, tandis que d'autres proposent le trading sans commission. |
Nous ne facturons actuellement aucune commission de trading sur les options sur actions américaines. |
| Frais de plateforme et de tiers |
Peuvent inclure des frais de plateforme et d'autres frais connexes, tels que les frais SEC, FINRA et OCC, selon le courtier et le type de trade. |
Des frais de plateforme s'appliquent séparément. D'autres frais associés peuvent également être facturés, notamment les frais SEC, TAF, ORF, OCC, ainsi que les frais de compensation et les frais CAT. |
| Horaires de trading |
Les heures de trading régulières sont généralement de 09h30 à 16h00 (ET), bien que certains courtiers ou produits proposent également le trading prolongé. |
Nous ne prenons actuellement en charge les stratégies multi-leg que pendant les heures de séance régulière, de 09h30 à 16h00. |
| Règlement et livraison |
Les options sur actions américaines sont généralement réglées à T+1, et leur exercice entraîne habituellement la livraison des actions sous-jacentes. |
Règlement en T+1, conformément au marché boursier américain. Les options dans la monnaie à l'expiration sont exercées et réglées en fonction des actifs du compte et des règles de la plateforme. |
3. Stratégies multi-leg en pratique
Géants technologiques à forte volatilité implicite et leaders de l'IA (saison des résultats et événements)
La volatilité implicite (IV) des options sur les géants de la tech (Magnificent 7) et les actions liées à l'IA est extrêmement élevée à l'approche de la publication des résultats et des conférences technologiques. L'achat direct d'une seule option vous expose fortement aux pertes liées à l'effondrement de l'IV. Une structure multi-leg constitue donc un choix plus robuste.
Titres à surveiller : NVDA (NVIDIA), TSLA (Tesla), AMD, AAPL (Apple), AMZN (Amazon)
Stratégies applicables :
1. Bull call spread
Cette stratégie convient aux investisseurs optimistes quant aux résultats et qui anticipent une hausse modérée du cours de l'action. Elle consiste à acheter un call au prix d'exercice inférieur tout en vendant un call au prix d'exercice supérieur, ce qui réduit le coût d'ouverture de la position.
Par exemple, si l'action cote à 100 $, vous achetez le call 100 pour 7 $ et vendez le call 110 pour 3 $, soit un coût net de 4 $ par action. Si l'action cote à 110 $ ou plus à l'expiration, le gain maximal est de 6 $. Si elle tombe à 100 $ ou moins, la perte maximale est de 4 $. Le seuil de rentabilité est de 104 $. Cette structure réduit le coût d'achat de l'option, mais plafonne le potentiel de hausse.
2. Straddle long
Cette stratégie convient lorsque vous prévoyez que la publication des résultats entraînera une forte variation, sans pouvoir en déterminer la direction. Achetez simultanément un call et un put ayant le même prix d'exercice et la même date d'expiration.
Par exemple, si l'action cote à 100 $, vous achetez le call 100 et le put 100 pour une prime totale de 11 $. Les seuils de rentabilité à l'expiration sont de 89 $ et 111 $. Si l'action monte à 120 $ ou chute à 80 $, vous gagnez 9 $ par action, dans tous les cas.
Notez qu'une IV élevée avant la publication des résultats augmente le coût d'ouverture de la position. L'effondrement de l'IV après la publication peut également réduire la valeur des options. La variation réelle doit être suffisamment importante pour couvrir la prime payée.
3. Collar long
Cette stratégie convient aux investisseurs qui détiennent des actions NVDA ou AAPL à long terme et souhaitent se protéger contre une baisse pendant la saison des résultats. L'achat d'un put offre une protection contre la baisse, tandis que la vente d'un call permet de percevoir une prime qui compense une partie du coût de cette protection.
Par exemple, vous détenez des actions cotées à 100 $, achetez le put 90 et vendez le call 110. Si l'action chute sous 90 $, le put peut compenser les pertes supplémentaires sur les actions. Si elle dépasse 110 $, tout potentiel de hausse supplémentaire est plafonné.
Cette stratégie établit une plage de protection du prix relativement bien définie pour une position existante sur une action. Le coût réel et le P&L final dépendent de la prime nette des deux options.


- 1. Principes de base des options multi-leg
- 2. Comparaison des marges : options traditionnelles sur actions US et options Bitget
- 3. Stratégies multi-leg en pratique