
El precio del oro repunta, mientras que la fuerte caída del petróleo reduce las expectativas de suba de tasas de la Reserva Federal

Informe de Huì Tōng Wǎng, 3 de noviembre—— El oro al contado y los futuros de oro de diciembre en la Bolsa de Productos de Nueva York, después de caer a su nivel más bajo en un año la semana pasada, subieron ambos más del 2%. El West Texas Intermediate (WTI) y el Brent cedieron más del 6%, lo que alivia las preocupaciones sobre la inflación y lleva al mercado a disminuir las expectativas de futuras subas de tasas por parte de la Reserva Federal de EE. UU.
El lunes (2 de noviembre), la caída del precio del petróleo arrastró al índice del dólar a la baja, brindando así un nuevo soporte al oro, que es un activo sin rendimiento.
Tras la fuerte caída de la semana pasada, el precio del oro repuntó, y la atención de los operadores se desplazó desde las expectativas de suba de tasas por parte de la Reserva Federal hacia la caída del precio del petróleo y las elecciones legislativas de mitad de mandato en EE. UU.
El viernes pasado, el precio del oro tocó un mínimo de un año, y en la sesión matinal del lunes tanto el oro al contado como los futuros de oro subieron más del 2%. El petróleo retrocedió en la apertura, lo que suavizó las preocupaciones inflacionarias del mercado, impulsando la cobertura de cortos y la entrada de compradores especulativos. Al mismo tiempo, algunos inversores optaron por cerrar o ajustar posiciones antes de las elecciones intermedias en EE. UU. del martes, ya que estos comicios podrían influir en la dirección futura de las políticas gubernamentales.
La caída del crudo, de momento, no ha cambiado las apuestas del mercado respecto a una suba de tasas en diciembre, pero sí podría influir en la expectativa total de alzas dentro del actual ciclo de ajuste monetario.
Hoy, las expectativas de suba de tasas en diciembre retrocedieron levemente, y este cambio fue suficiente para debilitar el índice del dólar, lo que a su vez favoreció al precio del oro.
El motor central del mercado en esta ocasión proviene del segmento petrolero. Irán y Qatar llevan tres días consecutivos de negociaciones, con el objetivo de lograr un cese al fuego entre EE.UU. e Irán; bajo este contexto, tanto el WTI como el Brent se desplomaron más de un 6%.
La expectativa de una inflación a la baja y la menor presión alcista sobre las tasas de interés son los factores clave que marcan la sesión de hoy, ambos influyendo en la valoración del oro como activo sin rendimiento.
Algunas opiniones consideran que la causa del desplome del oro el pasado viernes fue la fuerte caída de las tecnológicas en Wall Street. La debilidad del mercado bursátil activó llamados de margen, obligando a los fondos de cobertura a liquidar posiciones en oro para cumplir con los requisitos de margen.
Otros análisis indican que el eje central de esta semana será el riesgo político generado por las elecciones intermedias en EE. UU., cuyo resultado podría influir en la política fiscal. Sin embargo, también se sostiene que el efecto de las elecciones podría ser limitado: es poco probable que cualquiera de los partidos aborde el actual problema de alta deuda en EE. UU., y un entorno de deuda elevada favorece al oro a largo plazo.
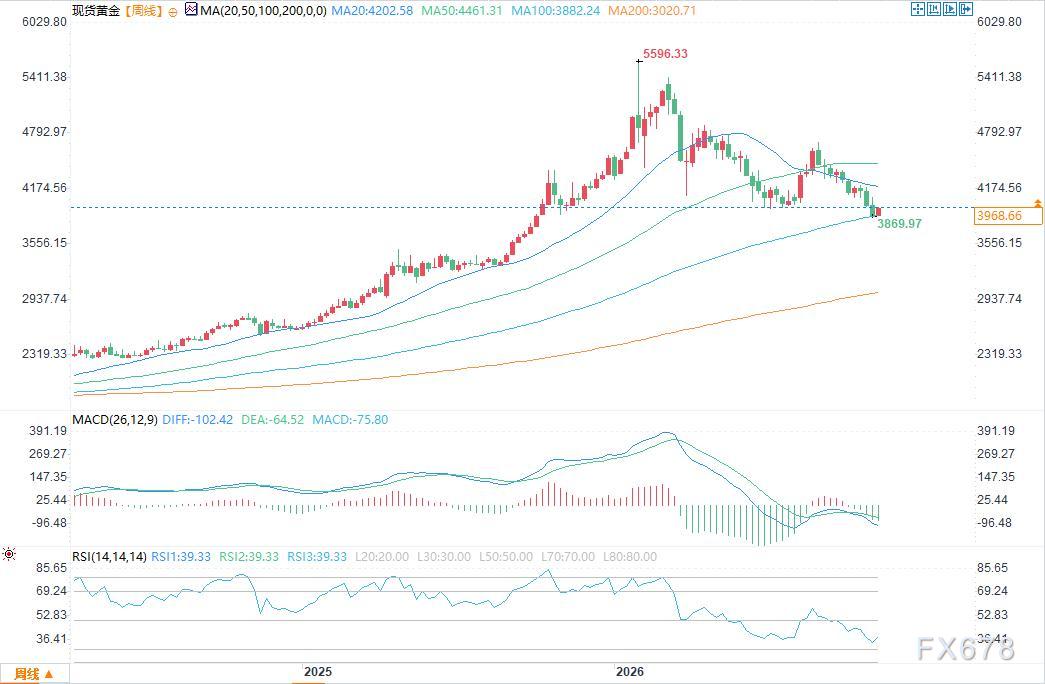
En la apertura del lunes, tras la fuerte caída de la semana anterior, el oro al contado muestra una leve recuperación en el gráfico semanal. El precio aún no rompió el mínimo de la semana pasada y ya se observa entrada de compradores, lo que indica que el capital está posicionándose en la baja, o que se toma como una reacción técnica ante un mercado sobrevendido.
Según el gráfico de oscilación semanal, la tendencia general sigue siendo bajista. Si el precio cae por debajo de los 3.870,32 dólares, se confirmaría la reanudación de la tendencia a la baja; solo si supera los 4.697,11 dólares al alza, la tendencia principal cambiaría a alcista.
La tendencia secundaria también es bajista. Si se mantiene por encima de los 4.217,39 dólares, la tendencia secundaria pasaría a ser alcista, probablemente impulsando el mercado hacia una fase de compras.
El rango clave que se está testeando corresponde a un gran tramo delimitado por el mínimo de noviembre de 2024 en 2.536,85 dólares y el máximo de enero de 2026 en 5.602,23 dólares, y el rango de retroceso está entre los 4.069,54 y 3.707,82 dólares. Muchos inversores a largo plazo consideran este rango como una zona de valor para construir posiciones.
Resistencias superiores: la media de 52 semanas en 4.447,29 dólares representa una resistencia clave de tendencia de largo plazo; luego, los 4.481,78 dólares, nivel que marca un retroceso del 20% desde el máximo histórico de 5.602,23 dólares y que se considera el punto de inicio del mercado bajista.
Puntos de seguimiento clave a futuro
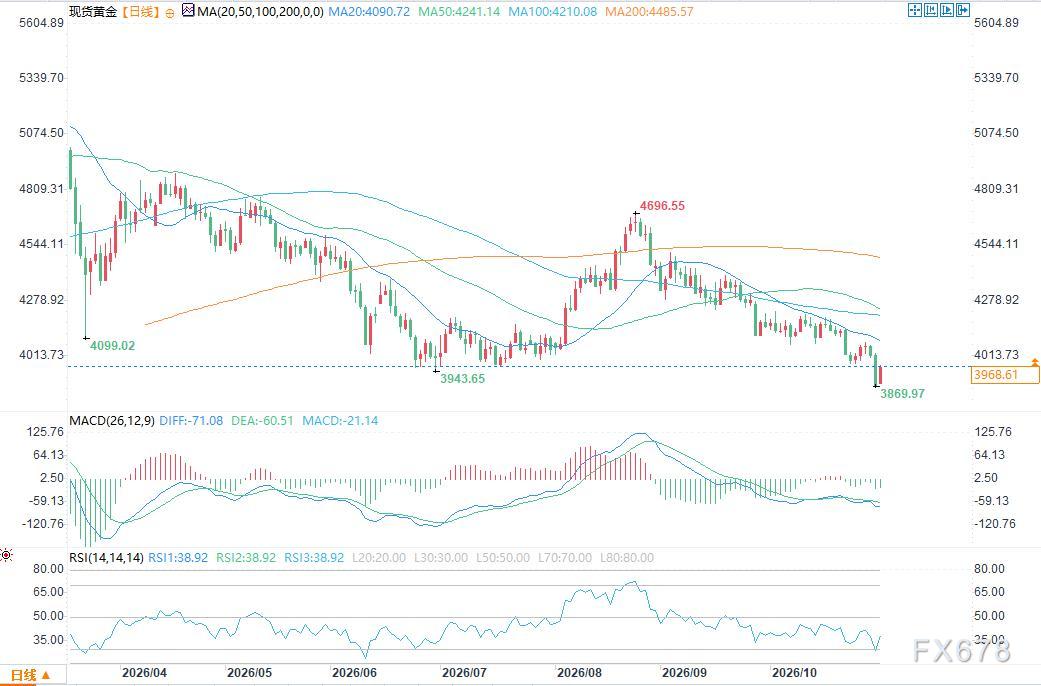
La tendencia principal sigue siendo bajista, con el precio notablemente por debajo de la media de 52 semanas, y la confirmación de un mercado bajista, el sesgo general es negativo.
Para los inversores de valor (órdenes pasivas o activas), el rango clave de seguimiento es 4.069,54–3.707,82 dólares. La reacción del mercado dentro de ese rango reflejará si los compradores están dispuestos a tomar la iniciativa y absorber las ventas cerca de los 4.069,54 dólares, o si el capital decide recibir la mercadería en el nivel de retroceso del 61,8% en 3.707,82 dólares.
Si el precio se mantiene por encima de los 4.069,54 dólares, se debilitará la expectativa bajista; si cae por debajo de 3.707,82 dólares, se reforzará aún más el escenario negativo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los grandes bancos de Wall Street aumentan en conjunto sus previsiones de suba de tasas, los futuros de bonos del Tesoro de EE.UU. continúan cayendo, y el oro cae más de un 1% rompiendo los 4000.
Tras el CPI de EE.UU. de octubre que superó las expectativas, Goldman Sachs y Nomura han añadido una subida de tasas en marzo del próximo año a sus previsiones de política monetaria, mientras que Deutsche Bank suma una subida en enero. Actualmente, el mercado ya ha descontado completamente una subida de 25 puntos básicos en diciembre, con una probabilidad del 13% para una subida de 50 puntos básicos. El miércoles, el mercado de bonos del Tesoro de EE.UU. estuvo cerrado, pero los futuros continuaron cayendo, lo que llevó a un aumento de los rendimientos de aproximadamente 2 a 4 puntos básicos. El oro al contado cayó un 1,1%.

¿No hay que preocuparse por la desaceleración en la construcción de centros de datos de IA? El auge de las importaciones en EE.UU. no se frenará a corto plazo y el verdadero impacto podría llegar en 2029.
En promedio, un proyecto de centro de datos tarda 4,8 años desde la confirmación de la inversión hasta el inicio de la construcción, y otros 2,6 años desde el comienzo de la obra hasta la puesta en funcionamiento. Habitualmente, los servidores solo pueden ser instalados una vez finalizada la estructura del edificio e instalados los racks. Para socios comerciales como Taiwán, Corea del Sur y México, que dependen de la cadena de suministro de centros de datos de Estados Unidos, la inercia en los plazos de construcción brinda un colchón para sus exportaciones al menos por uno o dos años más.

Gran controversia en la Reserva Federal: ¿Cuándo debería terminar el mandato de Williams, el "número tres"?
El foco de la controversia es si Williams debería dejar su cargo en junio de 2028 (cuando complete un período total de 10 años), o en junio de 2027 (cuando alcance la edad de jubilación de 65 años). Los análisis indican que el directorio de la Reserva Federal tiene la autoridad definitiva; si Williams deja el cargo antes de tiempo, el presidente de la Reserva Federal, Waller, podría adelantarse y tomar el control del puesto más clave en términos de recursos humanos. Sin embargo, acortar el mandato de Williams de manera forzada podría ser interpretado fácilmente como una maniobra política. Se espera que Williams permanezca en el cargo hasta junio de 2028.

Morgan Stanley advierte: los precios de almacenamiento antiguo están alcanzando su punto máximo, la oferta y demanda podrían volverse más holgada en 2028.
Morgan Stanley señaló que, después de las elecciones en Estados Unidos, se espera que aproximadamente el 20% de la nueva capacidad de los centros de datos se retrase hasta 2029, lo que podría crear una "interrupción" en la cadena de suministro en 2028 y aumentar el riesgo de acumulación de inventario de almacenamiento antiguo. El almacenamiento antiguo está menos restringido por acuerdos de precios fijos a largo plazo, lo que implica una mayor volatilidad de precios cuando la brecha entre oferta y demanda se reduce. Este análisis sólo se refiere al almacenamiento antiguo, incluyendo DDR3/4, SLC/MLC NAND y NOR Flash.

Precios de las criptos
Más


