
Aspectos destacados del informe financiero de Intel del tercer trimestre de 2026: los ingresos aumentaron un 21% interanual en línea con las expectativas, el área de centros de datos se disparó un 78%, pero la guía para el cuarto trimestre es mucho peor de lo esperado, la explosión en la fábrica de Israel afecta fuertemente y las acciones caen más del 20% en operaciones posteriores al cierre.
 2026/10/30 03:25
Puntos clave
Intel registró ingresos de 16.500 millones de dólares en el tercer trimestre de 2026, un aumento interanual del 21%, en línea con las expectativas del mercado; la ganancia ajustada por acción fue de 0,52 dólares, superando la estimación de los analistas de 0,41 dólares. El área de centros de datos e inteligencia artificial mostró un rendimiento sólido, pero el segmento de clientes (PC) retrocedió. Las previsiones para el cuarto trimestre dadas por la empresa fueron notablemente inferiores a lo esperado, principalmente por la debilidad en la demanda de PC, el aumento en los precios de memoria y el impacto de la explosión en la fábrica de Israel. El precio de la acción cayó más de un 20% tras publicarse la guía, y durante la sesión llegó a retroceder más del 23%. La dirección mantiene el optimismo sobre la expansión a largo plazo de la capacidad de producción y el negocio de foundry, aunque los desafíos de corto plazo son significativos.
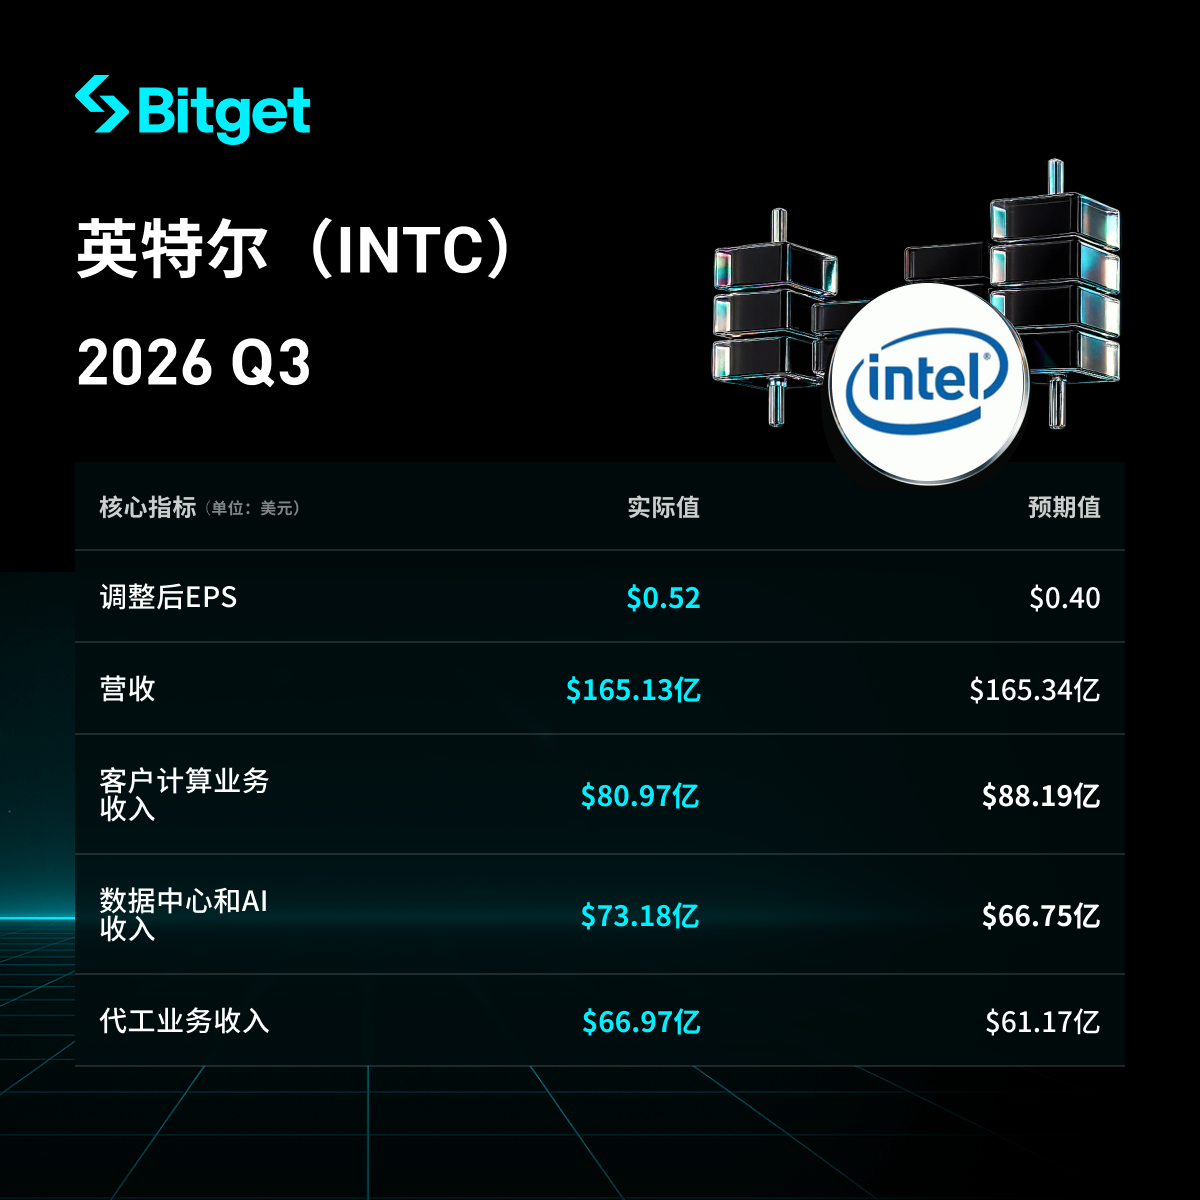
Desglose específico
-
Rendimiento general de ingresos y ganancias
- Ingresos del tercer trimestre: 16.500 millones de dólares, un aumento interanual del 21%, básicamente en línea con las expectativas del mercado.
- Ganancia ajustada por acción (EPS): 0,52 dólares, superando la previsión de los analistas de 0,41 dólares.
- Margen bruto global: alrededor del 43% (se espera que se reduzca aún más en el Q4 debido a los incidentes posteriores en la fábrica).
- Comparación con las expectativas: los ingresos en línea con lo previsto, las ganancias superaron lo esperado; pero las guías débiles dominaron la reacción del mercado.
- Los datos detallados del flujo de caja libre y el flujo de caja operativo no fueron completamente divulgados en el texto original, la parte de ganancias se refleja principalmente en la superación de expectativas.
-
Desempeño del área de centros de datos e inteligencia artificial
- Ingresos: 7.300 millones de dólares, un crecimiento interanual del 78%, uno de los crecimientos más fuertes de los últimos años.
- Factores clave: expansión de la demanda de servidores para IA y aumento en la demanda de procesadores generalistas.
- Desafíos: escasez de suministros que limita el crecimiento adicional, incluyendo la paralización de la fábrica en Israel y problemas de materias primas. El CEO Lip-Bu Tan declaró: “Me siento un poco decepcionado por no poder satisfacer la demanda de los clientes”.
- Margen de ganancia: en el texto original no se proporcionan datos específicos sobre la utilidad operativa de este segmento, pero es el principal motor de crecimiento.
-
Desempeño de otros sectores de negocio
- Negocio de clientes (chips para PC): ingresos de 8.100 millones de dólares, una caída interanual del 5%, por debajo de la expectativa de los analistas de 8.980 millones. Principalmente afectado por el aumento en el precio de la memoria (provocado por la demanda de DRAM en servidores AI de Samsung, SK Hynix, Micron, etc.) que encarece el coste de notebooks y equipos de escritorio, restringe la demanda y el volumen de procesadores despachados.
- Servicios de fundición (Foundry): ingresos de 6.700 millones de dólares, un aumento interanual del 58%. El CEO expresa confianza reforzada en atraer a fabricantes externos de chips a utilizar las fábricas de Intel.
- Otros: desempeño global dispar, con la fortaleza de centros de datos compensando la debilidad de PC, aunque se espera que la debilidad en el mercado PC persista.
-
Plan de gasto de capital
- Gasto de capital para 2026: ajustado al alza de 18.000 millones de dólares a 20.000 millones.
- 2027: se espera un aumento significativo adicional, enfocado en la expansión de capacidad de manufactura.
- Fuentes de financiación: en agosto la empresa emitió acciones por 23.000 millones para apoyar el crecimiento en el negocio de foundry.
- Principales áreas de inversión: capacidad de manufactura, especialmente fundición y procesos avanzados (como las fábricas de 10nm relacionadas, etc.).
- Comparación con competidores: no se presenta una tabla comparativa directa en el texto original, pero sí se menciona la pérdida de cuota frente a AMD en chips para PC y servidores, y la competencia de NVIDIA en aceleradores de IA; la recuperación está sujeta a incertidumbre.
Proyecto Monto/DescripciónCapEx 2026 20.000 millones de dólares (revisado al alza desde 18.000 millones) CapEx 2027 Se espera aumento significativo Emisión de acciones Emisión por 23.000 millones de dólares en agosto Uso principal Expansión de capacidad de manufactura y fundición -
Guía de resultados para el Q4 de 2026
- Ingresos: entre 15.000 y 16.000 millones de dólares (valor medio de unos 15.500 millones), por debajo de la expectativa del mercado de 17.000 millones, y por debajo también de algunas previsiones optimistas que apuntaban a más de 18.000 millones.
- EPS ajustado: 0,25 dólares, notablemente inferior al consenso de mercado de 0,43–0,45 dólares.
- Margen bruto: se espera que se reduzca a 38%, golpeado por la explosión en la planta de Israel (aproximadamente 200 puntos básicos de impacto).
- Cambio interanual: la guía de ingresos es inferior al Q3, reflejando la debilidad sostenida en PC y cortes de suministro.
- Otros impactos: la planta de Kiryat Gat en Israel (fabricación mediante proceso de 10nm para chips de centro de datos) sufrió en octubre una explosión, resultando en unas dos semanas de parada (y la muerte de dos empleados), lo que se espera reduzca los ingresos del Q4 en unos 300 millones; este tipo de impacto podría prolongarse hasta el primer trimestre del año siguiente. La fábrica planea recuperar la rampa productiva este fin de semana. El CFO David Zinsner declaró que siguen evaluando uno por uno la disponibilidad de obleas, y que los efectos pueden prolongarse.
-
Contexto de mercado y preocupaciones de los inversores
- Contradicción principal: la debilidad de la demanda de PC (prevista al menos hasta la primera mitad de 2027; el tamaño de mercado previsto cae un 12% en 2026 y otro 10% en 2027) coexiste con la fuerte demanda de IA para centros de datos, pero las restricciones de oferta impiden satisfacer completamente a los clientes.
- Desafíos del mercado: la inflación de precios de memoria (escasez de DRAM impulsada por IA) eleva el costo de PC terminados y restringe la demanda; la explosión en la fábrica de Israel sumada a los problemas de materias primas limita el abastecimiento de chips de IA; pérdida de cuota ante AMD y NVIDIA.
- Reacción de los inversores: la acción cayó más de un 20% después de mercado, con picos intradiarios de más del 23%, y la orientación mucho peor que la prevista eclipsó las ganancias superiores del Q3.
- Punto de vista de la gestión: el CEO expresó su decepción por no poder atender la demanda y prevé que los problemas de memoria serán un importante desafío sectorial hasta 2027; sin embargo, mantienen optimismo sobre la expansión de foundry y las inversiones a largo plazo. El CFO recalca que la debilidad en el segmento PC se mantendrá, al menos, hasta la primera mitad del año próximo.
Descargo de responsabilidad: El contenido de este artículo es solo de referencia y no constituye asesoramiento de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Elon Musk enfrentará represalias tras ser elegido? Deutsche Bank: cuanto más escasa sea la potencia de cálculo, más rentable será SpaceX, el riesgo político está sobrevalorado.
Deutsche Bank considera que el riesgo político de SpaceX está sobreestimado por el mercado: los contratos principales son firmados por agencias federales, la intervención del Congreso es extremadamente limitada y, en la mayoría de los sectores de negocio, no existen proveedores alternativos. El riesgo más directo proviene de la postura firme del gobernador electo de Texas respecto a los centros de datos, pero el endurecimiento en el suministro de capacidad de cómputo podría, de hecho, aumentar el poder de fijación de precios e ingresos de SpaceX.

Después del desplome en el mercado de acciones de EE.UU., Cathie Wood: Cuanto más teme el mercado, más optimista me vuelvo; la corrida alcista aún no termina.
Mientras el Nasdaq cae en una zona de corrección, Cathie Wood, conocida como "la Reina del ETF", expresó que la atmósfera de preocupación en el mercado la hace sentir más confiada en la continuidad del bull market. Wood atribuyó esta corrección a la presión del mercado de bonos y a las controversias sobre el gasto de capital en AI, pero enfatizó que la revolución tecnológica aún está en proceso. Además, reveló que ARK ha aprovechado la situación para aumentar posiciones altamente confiables como SpaceX, y estima que el mercado de acciones seguirá fuerte hasta 2027.

Después de una "semana negra" para las acciones tecnológicas, Wall Street llama a "comprar en la baja"
Morgan Stanley expresó claramente que "las próximas dos o tres semanas son el momento para aumentar posiciones". Ed Yardeni calificó esta caída como una "corrección" y no como el estallido de una burbuja. Las principales instituciones de Wall Street pronostican un objetivo promedio de cierre de año para el S&P 500 en 7973 puntos. Sin embargo, la mayoría de los estrategas consideran que las políticas relacionadas con la IA siguen siendo la mayor variable.

CoreWeave envió una carta al gobernador electo de Texas, buscando “consultas sobre centros de datos”
En esta carta abierta, Michael Intrator manifestó que CoreWeave “apoya firmemente” la postura de Hinojosa sobre que el crecimiento de los centros de datos debe beneficiar al pueblo de Texas. “Estamos dispuestos a colaborar con su equipo de transición para avanzar conjuntamente y de manera responsable con los proyectos ya aprobados, y para establecer estándares claros y duraderos para desarrollos futuros”, afirmó.

Precios de las criptos
Más


