
Informe financiero del tercer trimestre de 2026 de Google (Alphabet): ¡gran caída del 9% después de los resultados! Los ingresos aumentaron un 25% interanual a 127.600 millones de dólares, pero no alcanzaron las expectativas; el negocio en la nube se duplicó, pero el efectivo empezó a "quemarse" y el retorno de la inversión en IA está siendo cuestionado.
 2026/10/29 02:46
Puntos clave
Google Alphabet ganó aproximadamente 127.600 millones de dólares en el tercer trimestre de este año (julio a septiembre), un 25% más que en el mismo período del año pasado, logrando 13 trimestres consecutivos de crecimiento de dos dígitos; la facturación anualizada ya supera el medio billón de dólares. Sin embargo, esta cifra está levemente por debajo de las expectativas de los analistas, que rondaban los 128.200 millones de dólares.
Las utilidades no fueron tan buenas: la ganancia neta fue de aproximadamente 26.170 millones de dólares, alrededor de un 25% menos que en el mismo período del año pasado, y la ganancia por acción fue de apenas 2,12 dólares (2,67 dólares ajustados), ambos notoriamente por debajo de lo esperado. La principal razón es la pérdida de aproximadamente 8.700 millones de dólares en inversiones accionarias (en el trimestre anterior habían generado grandes ganancias). El beneficio operativo fue de unos 40.600 millones de dólares, con un crecimiento del 30% y un margen del 31,8%.
Lo más destacado fue Google Cloud, que duplicó con creces su facturación, con un crecimiento del 103%. Sin embargo, el crecimiento del negocio de búsqueda y publicidad se desaceleró notablemente y quedó por debajo de las expectativas. Más importante aún, el flujo de caja libre fue negativo por segundo trimestre consecutivo, ya que la compañía invirtió fuertemente en IA y centros de datos. Como resultado, las acciones cayeron entre un 8% y 10% tras el cierre, y los inversores comenzaron a preocuparse: con semejantes inversiones, ¿cuándo empezarán realmente a recuperar ese dinero de forma significativa?
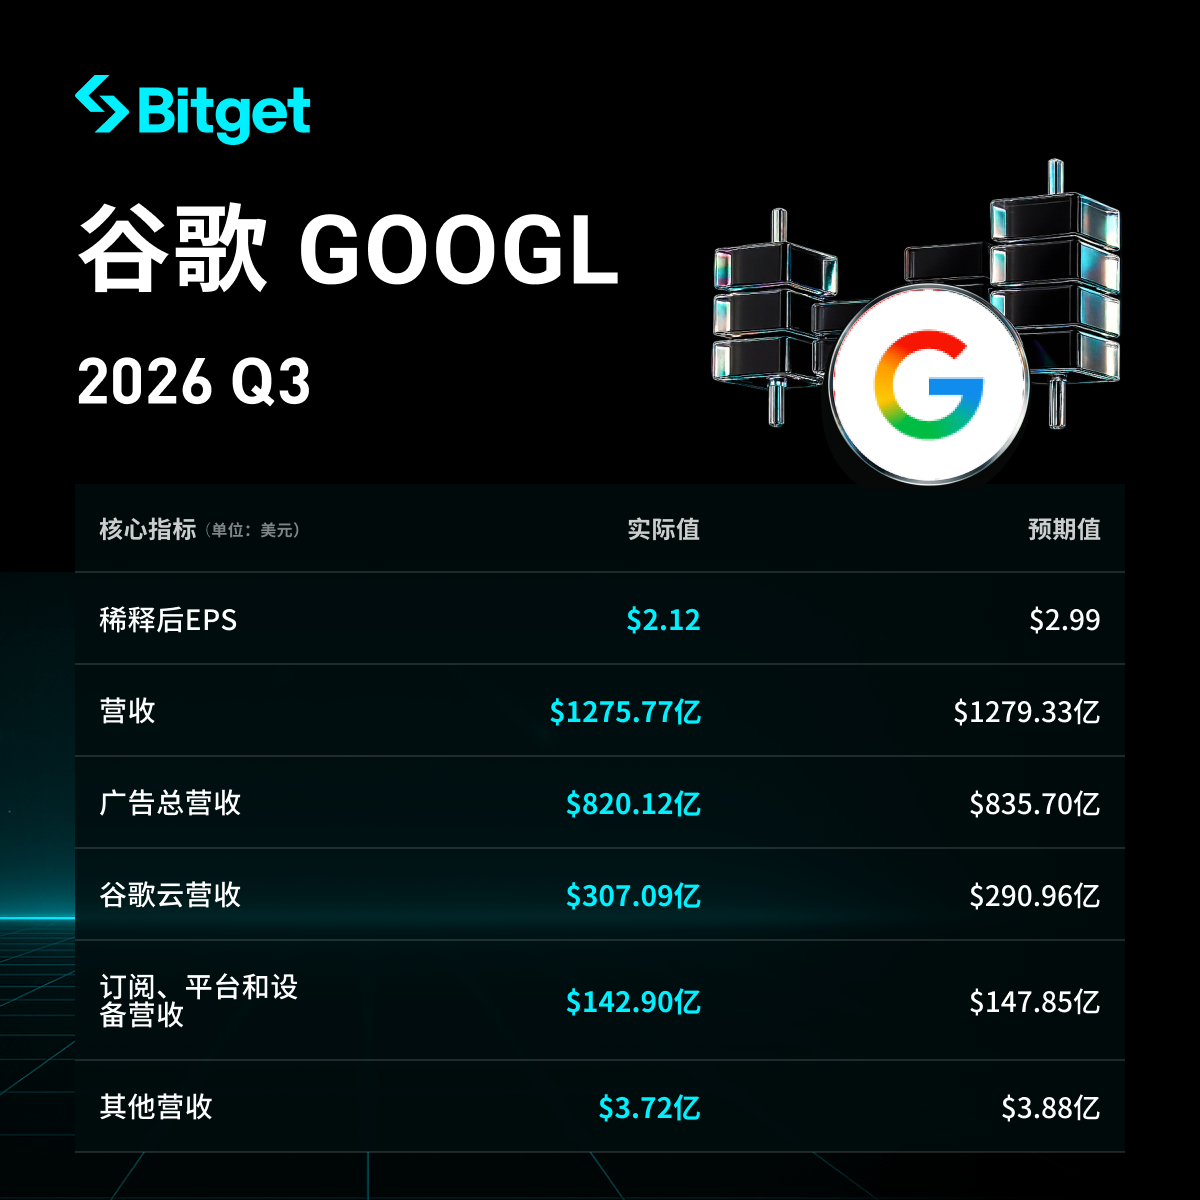
Análisis específico
1. Balance de ingresos y beneficios generales
- Ingresos totales: 127.577 millones de dólares (102.300 millones en el mismo período del año pasado), +25% interanual, pero por debajo de los cerca de 128.200 millones esperados por el mercado. Es la primera vez en casi cuatro años que ingresos y beneficios quedan por debajo de las expectativas.
- Ganancia neta: 26.170 millones de dólares (caída aproximada del 25% interanual), beneficio por acción de 2,12 dólares (2,87 en el mismo período anterior). Sin el impacto negativo de las inversiones accionarias, la ganancia ajustada por acción sería de unos 2,67 dólares, aún por debajo de los 3,02 dólares previstos.
- Beneficio operativo (capacidad de generación de ganancias principal): 40.576 millones de dólares, +30% interanual, con un margen operativo del 31,8% (ligero incremento respecto al año anterior).
- Flujo de caja operativo: 42.290 millones de dólares, 13% menos que el año pasado.
- Flujo de caja libre (dinero realmente disponible para cualquier uso): negativo en 9.065 millones de dólares (segundo trimestre consecutivo en negativo). En los últimos 12 meses el total fue de sólo 19.700 millones, 73% menos que hace un año.
- Otros: el número de empleados ascendió a unos 205.000 (casi un 8% más interanual), los gastos en I+D crecieron un 36%, el ritmo de gasto supera al de ingreso.
2. Rendimiento de Google Cloud
- Ingresos: 30.709 millones de dólares, +103% interanual (más que duplicó), muy por encima de lo esperado.
- Beneficio operativo: 11.121 millones, con el margen disparándose del 23,7% al 36,2% respecto al año pasado.
- ¿Por qué crece tan rápido?: la demanda empresaria de infraestructura IA y servicios cloud es muy fuerte (incluyendo ciberseguridad, retail, finanzas, y grandes contratos a largo plazo), y las ventas de chips propios TPU también aportaron bastante. Google Cloud está captando cuota de mercado de Amazon AWS y Microsoft Azure. La cartera de pedidos pendientes ("backlog") sigue siendo muy grande.
3. Rendimiento de otros segmentos de negocio
- Ingresos totales del segmento de servicios de Google: 96.300 millones de dólares, +11% interanual, por debajo de lo esperado.
- Búsquedas y negocios relacionados: 63.350 millones, +12% (por debajo de lo esperado, y menor al 17% de crecimiento del trimestre previo). La empresa indica que la cantidad de consultas de búsqueda alcanzó el crecimiento más rápido de los últimos cinco años, impulsado por la IA.
- Publicidad en YouTube: 11.200 millones, +9% (por debajo de lo esperado, no llegó al 10% o más que se anticipaba). Los suscriptores de YouTube Music y Premium (incluyendo pruebas gratuitas) ya superaron los 150 millones.
- Ingresos totales de publicidad: unos 82.000 millones, +11% interanual, por debajo de lo estimado.
- Otros (suscripciones, dispositivos, etc.): unos 14.300 millones, +11% crecimiento.
- Otros negocios pequeños (Other Bets) representan ingresos mínimos y pérdidas crecientes.
4. Planes de gasto de capital (grandes inversiones en IA y centros de datos)
- Gastos de capital del trimestre: 51.355 millones, +114% interanual (el año pasado apenas alcanzaban 24.000 millones), dirigidos principalmente a centros de datos, servidores y equipos de red.
- Guía de gasto de capital para 2026: mantenida en 195.000 a 205.000 millones (ya había sido incrementada antes), se espera superar los 200.000 millones en el año.
- 2027: la empresa indicó claramente que los gastos de capital "aumentarán significativamente", y el mercado espera que superen los 300.000 millones.
- En síntesis: la inversión en infraestructura IA crece rápidamente, superando el flujo de caja operativo y provocando un flujo de caja libre negativo.
| Gasto de capital | aprox. 51.400 millones USD | +114% |
| Flujo de caja libre | aprox. –9.100 millones USD | de positivo a negativo |
5. Perspectivas para el próximo trimestre
La empresa no proporcionó una guía concreta de ingresos para el cuarto trimestre. La dirección mencionó: podría haber cierta presión por el tipo de cambio y el negocio de búsquedas debe enfrentar una base de comparación alta respecto al año pasado; además, comenzarán a usar servicios cloud de terceros, lo que podría afectar temporalmente el margen de beneficio. La guía anual de gastos de capital no cambia. El CEO destacó el buen progreso en productos de IA, por ejemplo, Gemini ya cuenta con mil millones de usuarios activos mensuales, siendo el producto de crecimiento más rápido en la historia de la compañía.
6. Contexto de mercado y preocupaciones de los inversores
La contradicción central es clara: el negocio cloud y la demanda de IA están en auge, con buen crecimiento y márgenes; pero el crecimiento de búsquedas y publicidad se ralentiza, potencialmente canibalizado por la propia IA. Al mismo tiempo, la empresa tiene flujo de caja libre negativo dos trimestres seguidos y enormes inversiones en IA, lo que lleva a los inversores a preguntar: ¿cuándo se transformará todo este gasto en mayores beneficios y flujo de caja?
El resultado fue que las acciones cayeron entre 8% y 10% después del cierre, devolviendo gran parte de las subas de los últimos seis meses. El mercado ahora está más enfocado en la velocidad del retorno de la inversión en IA que en el mero crecimiento de los ingresos.
Descargo de responsabilidad: el contenido de este artículo es solo de referencia y no constituye una recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Morgan Stanley advierte: los precios de almacenamiento antiguo están alcanzando su punto máximo, la oferta y demanda podrían volverse más holgada en 2028.
Morgan Stanley señaló que, después de las elecciones en Estados Unidos, se espera que aproximadamente el 20% de la nueva capacidad de los centros de datos se retrase hasta 2029, lo que podría crear una "interrupción" en la cadena de suministro en 2028 y aumentar el riesgo de acumulación de inventario de almacenamiento antiguo. El almacenamiento antiguo está menos restringido por acuerdos de precios fijos a largo plazo, lo que implica una mayor volatilidad de precios cuando la brecha entre oferta y demanda se reduce. Este análisis sólo se refiere al almacenamiento antiguo, incluyendo DDR3/4, SLC/MLC NAND y NOR Flash.

¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Precios de las criptos
Más


