
Perspectivas del informe financiero Q3 de Google: alto crecimiento del negocio en la nube y fisuras en el gasto de capital
 2026/10/27 04:38
🔥 Radar de Tendencias de Acciones Estadounidenses Lanzado! 3 grandes líneas temáticas de acciones estadounidenses + 6 acciones seleccionadas + 7 eventos destacados en calendario, ¿dónde están las oportunidades de esta semana en el mercado estadounidense? Haz clic para ver de un vistazo 22 direcciones de inversión→
1. Resumen de puntos clave de inversión
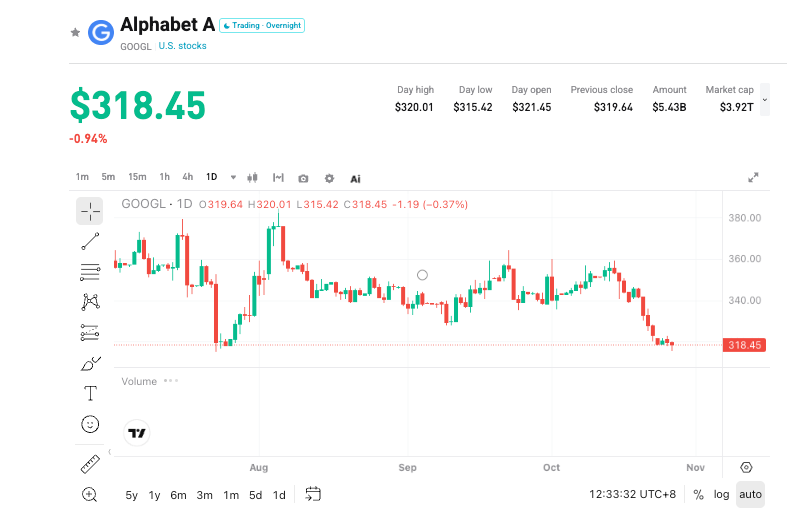
Alphabet (GOOGL.US) publicará sus resultados del tercer trimestre fiscal de 2026 después del cierre del mercado estadounidense el 28 de octubre de 2026 (junto con Microsoft). Wall Street proyecta ingresos totales de 127.000-130.000 millones de dólares (aprox. +25% interanual), y ganancias netas de 37.000-38.000 millones de dólares (caída significativa secuencialmente, ya que las ganancias por inversiones accionarias grandes ya no se contabilizan según GAAP). Los ingresos de Google Cloud se estiman en 29.000-30.500 millones (aprox. +90%-100% interanual), con margen operativo entre 35.5%-37%; el gasto de capital se prevé en 50.000-52.000 millones (+110% interanual), y el flujo de caja libre podría volverse negativo hasta **-15.000 millones de dólares o menos. El precio de la acción ha oscilado recientemente cerca de los 320 dólares**, aproximándose al coste de Berkshire. El foco clave de este informe son los negocios de cloud (incluido TPU) y si su rápido crecimiento compensa la desaceleración en publicidad y la presión por el flujo de caja.
2. Cuatro focos de atención
Foco 1: Resiliencia del negocio principal de publicidad y segmentación de AI
La publicidad representa aún entre el 75%-77% del ingreso, constituyendo la base del negocio. Se espera que los ingresos por publicidad alcancen los 83.200-84.400 millones de dólares (+12.5%-13% interanual), de los cuales el buscador generará unos 65.000 millones (el crecimiento se ralentiza a +15%), y YouTube aportará 11.200-11.600 millones (+10%-11%). La cuota del buscador se mantiene estable en 89.3% y la de navegadores entre 73%-75%, sin impactos visibles a corto plazo. Sin embargo, Gemini va algo a la zaga (apodado por el mercado como “豆包 norteamericano”), la base comparativa alta y la segmentación por competidores siguen siendo riesgos; es clave observar la variación intertrimestral del tráfico y la captación de usuarios.
Foco 2: Crecimiento sostenido en Google Cloud y hardware TPU
El segmento de cloud es el motor de crecimiento más rápido actual, abarcando tanto Google Cloud como ingresos por hardware propio TPU. Se espera que los ingresos superen los 29.000 millones, algunas firmas los ven por encima de los 30.000 millones; ganancias operativas arriba de 10.000 millones (potencialmente hasta un récord de 11.000 millones). Los compromisos pendientes (RPO) ya alcanzaron 514.000 millones (sobrepasando las expectativas del mercado de 480.000 millones), con más de la mitad convertible a ingresos en el próximo año, es decir, más de 250.000 millones en potencial. El lanzamiento del TPU V9 fue bien recibido, las entregas crecerían sobre el 80%, y las ventas anuales podrían superar los 6 millones de unidades. Romper por primera vez los 30.000 millones en cloud será una fuerte señal validante.
Foco 3: Guía de gasto de capital y grietas en el flujo de caja
La guía de gasto de capital para 2026 ronda los 200.000 millones, y este trimestre sería de 50.000 millones; el cuarto trimestre podría llegar a la magnitud de 70.000 millones. El mercado proyecta para el próximo año una aceleración continua hacia los 300.000-350.000 millones. El gasto de sus pares suele quedarse corto respecto a lo esperado, siendo probable que Google ajuste a la baja o mantenga una guía conservadora para el próximo año (bueno para la capa de aplicación, negativo para hardware). El flujo operativo ya no cubre el gasto de capital, se requerirá recurrir a reservas o a emisión de deuda, y el flujo de caja libre podría deteriorarse hasta **-15.000 a -18.000 millones de dólares**. Las preocupaciones por deuda y apalancamiento de AI están en el foco del mercado.
Foco 4: Caída secuencial de utilidades netas bajo GAAP y presión de valuación
Al ya no aportar las ganancias de inversiones accionarias, la utilidad neta bajo GAAP podría desplomarse cerca del 60% frente al trimestre anterior. Aunque el mercado entiende la causa, podría verse forzado a impulsar las valuaciones, lo que podría detonar ventas. Será un punto de inflexión el discurso de los directivos respecto a la rentabilidad ajustada, la actualización de RPO cloud, la guía anual y del próximo año, y las perspectivas para publicidad.
3. Riesgos y oportunidades en equilibrio
Catalizadores al alza:
- Ingresos cloud superando los 30.000 millones, RPO revisado al alza sobre 550.000 millones y margen operativo superior a lo estimado.
- Ingresos totales cercanos o por encima de 130.000 millones, demostrando resiliencia en el negocio de publicidad, y solidez en rentabilidad ajustada.
- Gasto de capital levemente por debajo de lo previsto o guía conservadora para el próximo año, aliviando preocupaciones sobre flujo de caja y deuda.
Riesgos a la baja:
- Crecimiento de publicidad por debajo de lo esperado, caída en cuota de buscadores o aceleración de la segmentación vía AI.
- Gasto de capital excediendo expectativas o guía agresiva para el próximo año, con mayor deterioro del flujo de caja libre.
- Utilidad neta bajo GAAP muy inferior a lo proyectado, sumado a sobrevaluación y volatilidad en el sector tecnológico.
4. Sugerencias de estrategia de trading
Lógica alcista: Si el negocio cloud (incluyendo TPU) supera claramente expectativas y el RPO es revisado al alza, la publicidad se mantiene firme y el gasto bajo control, esto fortalecería la confianza del mercado en Google como líder de infraestructura AI y respaldaría una recuperación de valuación.
Riesgos bajistas: Si los datos clave solo cumplen o quedan levemente por debajo de lo previsto, o la publicidad y el gasto/flujo de caja registran presiones mayores a las anticipadas, podría desatarse toma de ganancias.
Datos clave:
- Ingresos totales y tasa de crecimiento interanual
- Ingresos, margen y RPO de Google Cloud
- Desempeño y cuota de publicidad (búsquedas/YouTube)
- Gasto de capital y flujo de caja libre
- Guía anual/para el próximo año y comparación de utilidad GAAP frente a la ajustada
Recomendación operacional: Si los resultados superan expectativas y la guía de cloud es positiva, se puede considerar aprovechar oportunidades de compra tras una corrección; ante datos mediocres o presión marcada de gastos, conviene ser cauteloso respecto a la volatilidad a corto plazo, evitando compras impulsivas. El tamaño de posición y stop loss deben ajustarse con base en la tolerancia individual al riesgo.
Descargo de responsabilidad: El contenido anterior es solo para referencia y no constituye consejo de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los grandes bancos de Wall Street aumentan en conjunto sus previsiones de suba de tasas, los futuros de bonos del Tesoro de EE.UU. continúan cayendo, y el oro cae más de un 1% rompiendo los 4000.
Tras el CPI de EE.UU. de octubre que superó las expectativas, Goldman Sachs y Nomura han añadido una subida de tasas en marzo del próximo año a sus previsiones de política monetaria, mientras que Deutsche Bank suma una subida en enero. Actualmente, el mercado ya ha descontado completamente una subida de 25 puntos básicos en diciembre, con una probabilidad del 13% para una subida de 50 puntos básicos. El miércoles, el mercado de bonos del Tesoro de EE.UU. estuvo cerrado, pero los futuros continuaron cayendo, lo que llevó a un aumento de los rendimientos de aproximadamente 2 a 4 puntos básicos. El oro al contado cayó un 1,1%.

¿No hay que preocuparse por la desaceleración en la construcción de centros de datos de IA? El auge de las importaciones en EE.UU. no se frenará a corto plazo y el verdadero impacto podría llegar en 2029.
En promedio, un proyecto de centro de datos tarda 4,8 años desde la confirmación de la inversión hasta el inicio de la construcción, y otros 2,6 años desde el comienzo de la obra hasta la puesta en funcionamiento. Habitualmente, los servidores solo pueden ser instalados una vez finalizada la estructura del edificio e instalados los racks. Para socios comerciales como Taiwán, Corea del Sur y México, que dependen de la cadena de suministro de centros de datos de Estados Unidos, la inercia en los plazos de construcción brinda un colchón para sus exportaciones al menos por uno o dos años más.

Gran controversia en la Reserva Federal: ¿Cuándo debería terminar el mandato de Williams, el "número tres"?
El foco de la controversia es si Williams debería dejar su cargo en junio de 2028 (cuando complete un período total de 10 años), o en junio de 2027 (cuando alcance la edad de jubilación de 65 años). Los análisis indican que el directorio de la Reserva Federal tiene la autoridad definitiva; si Williams deja el cargo antes de tiempo, el presidente de la Reserva Federal, Waller, podría adelantarse y tomar el control del puesto más clave en términos de recursos humanos. Sin embargo, acortar el mandato de Williams de manera forzada podría ser interpretado fácilmente como una maniobra política. Se espera que Williams permanezca en el cargo hasta junio de 2028.

Morgan Stanley advierte: los precios de almacenamiento antiguo están alcanzando su punto máximo, la oferta y demanda podrían volverse más holgada en 2028.
Morgan Stanley señaló que, después de las elecciones en Estados Unidos, se espera que aproximadamente el 20% de la nueva capacidad de los centros de datos se retrase hasta 2029, lo que podría crear una "interrupción" en la cadena de suministro en 2028 y aumentar el riesgo de acumulación de inventario de almacenamiento antiguo. El almacenamiento antiguo está menos restringido por acuerdos de precios fijos a largo plazo, lo que implica una mayor volatilidad de precios cuando la brecha entre oferta y demanda se reduce. Este análisis sólo se refiere al almacenamiento antiguo, incluyendo DDR3/4, SLC/MLC NAND y NOR Flash.

Precios de las criptos
Más


