
Ejecutivos financieros: Expectativas de alza de tasas de la Reserva Federal alcanzan su punto máximo y el Departamento del Tesoro de Estados Unidos reevalúa las reservas de oro, lo que podría disparar el precio del oro.

Huitong News, 15 de octubre — Tras estar presionado por las tasas de interés, el riesgo bajista del oro ya se ha liberado en gran medida. Peter Kinsella, jefe del Reino Unido de Union Bancaire Privée (UBP) en Suiza, señaló que, debido al alivio de la situación en Medio Oriente y a la expectativa de que las subas de tasas han llegado a su techo, junto con la continua acumulación por parte de los bancos centrales globales, hay un fuerte soporte en el piso del precio del oro. Además, si el Departamento del Tesoro de Estados Unidos revalúa sus más de 8.000 toneladas de reservas de oro, podría desencadenar una nueva etapa de “trading de devaluación monetaria”, y una corrección profunda representaría una oportunidad excelente para configurar posiciones en oro.
En el reciente y volátil mercado financiero internacional, cada fluctuación en el precio del oro impacta los nervios de innumerables inversores.
Luego de la severa presión por el aumento en el rendimiento de los bonos estadounidenses, el oro parece haber superado ya el periodo más difícil. Peter Kinsella, jefe de servicios de inversión de UBP en el Reino Unido, publicó recientemente un análisis contundente que lanzó una verdadera bomba al mercado. Afirmó que, con la progresiva clarificación de la situación en Medio Oriente y el techo de las expectativas de suba de tasas, el propio Departamento del Tesoro de EEUU inyectará un fuerte impulso alcista al oro antes de fin de año. Esta visión tan anticipada se convirtió rápidamente en el foco de atención en el ámbito financiero.
El rendimiento de los bonos estadounidenses sube, pero el oro demuestra una resiliencia notable
Tras la suba de tasas de 25 puntos básicos por parte de la Fed en septiembre, el mercado del oro experimentó un marcado enfriamiento y ajuste. Sin embargo, Kinsella notó agudamente que, en un contexto macroeconómico de fuerte suba tanto de las tasas nominales como de las tasas reales descontando la inflación, la caída del oro ha sido inusualmente contenida y moderada. El rendimiento de los bonos del Tesoro estadounidense a 10 años se disparó hasta el 5,30%, y los bonos indexados a la inflación a 10 años, que reflejan la expectativa del mercado de tasas reales, también rompieron con fuerza y están cerca de alcanzar el umbral histórico del 3%.
Él puntualizó además que, si solo se consideran los modelos tradicionales de valuación financiera, un ambiente de tasas tan altas debería haber provocado un colapso devastador en el oro, pero la reacción real del mercado ha sido solo una baja limitada. Este fenómeno tan anómalo revela profundamente un punto clave:
Las compras de oro por parte de los bancos centrales son el soporte firme y una corrección profunda será una oportunidad
En la estrategia de reservas de los bancos centrales globales, la constante entrada de capital oficial funciona como una barrera infranqueable que sostiene el valor central del mercado del oro. Kinsella destacó que, en el mapa global del oro para 2026, los bancos centrales de grandes países asiáticos volverán a ser los principales compradores oficiales. Aunque este año el rango de bancos centrales que amplían sus reservas de oro se ha reducido, esto no implica de ninguna manera una pérdida de interés por parte de los organismos oficiales para seguir comprando, sino que responde más a consideraciones temporales de costos a raíz del fuerte aumento del precio del oro.
El último informe detallado del World Gold Council provee datos claros que respaldan esta tendencia macroeconómica. Las estadísticas muestran que una cantidad récord de bancos centrales ha declarado su intención de seguir aumentando sus reservas de oro en el próximo año. Esto implica que, cada vez que el mercado experimente caídas drásticas por desahogo emocional, las compras oportunistas a precios bajos por parte de bancos centrales aparecerán, brindando el soporte más sólido para el precio. Esta demanda constante por parte de actores oficiales a lo largo del ciclo está rediseñando de manera irreversible la lógica de largo plazo en la valuación del oro como principal activo de refugio.
Expectativa de revaluación por parte del Tesoro estadounidense, el rumbo de la Fed como variable clave
Desde una perspectiva de corto plazo, UBP estima que el precio del oro entrará en una fase de consolidación y oscilación dentro de un rango relativamente estrecho. El mercado ya ha descontado e incluso sobreestimado las expectativas pesimistas de futuras subas de tasas; y el rebote de la inflación núcleo en EEUU se explica más por factores transitorios de corta duración. De hecho, esto otorga a la Fed un margen de maniobra considerable para frenar o incluso pausar las subas, una vez que la situación en Medio Oriente esté totalmente aclarada.
Kinsella hizo especial hincapié en un importante catalizador alcista que el mercado fácilmente subestima: la fuerte posibilidad de que el gobierno estadounidense revalúe sus más de 8.000 toneladas de reservas de oro a valor contable.
Conclusión
En líneas generales, el mercado del oro actual se encuentra en una encrucijada histórica de varios factores positivos. Aunque el índice de precios al consumidor (CPI) de septiembre en EEUU, que superó las expectativas, provocó una caída abrupta y momentáneamente llevó el oro a mínimos diarios, el profundo análisis de Peter Kinsella permite vislumbrar la lógica de revalorización subyacente bajo la superficie.
Con el sustento sólido de las compras por parte de bancos centrales y la debilidad en las expectativas de suba de tasas, el valor estratégico de largo plazo del oro como activo se está consolidando, y una fuerte corrección podría de hecho ser el nuevo punto de partida para una gran oportunidad histórica de excepción.
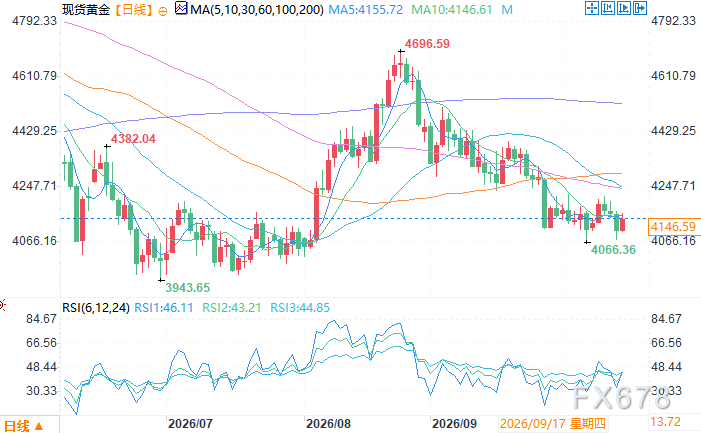
Gráfico diario del oro spot. Fuente: Yihuitong
Zona horaria UTC+8, 15 de octubre 14:13 — Oro spot cotiza a 4134,59 dólares por onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Interpretación de nuevas acciones en el mercado estadounidense | El "negocio de mediana edad" del comercio electrónico privado S2B2C: ¿Cómo cuenta Global Home Selection (QQJ.US) la historia de su crecimiento?
¿Qué es lo que le dio a Global Home Select la confianza para impactar el Nasdaq?
Shawn Kim, el "Dios de la memoria" de Morgan Stanley, lanza otra advertencia: la verdadera bomba es el "acantilado de ganancias en 2028", bajando los precios objetivo de las acciones de memoria en forma generalizada.
Shawn Kim redujo significativamente el precio objetivo de las acciones de memoria, con una disminución del 38% para SK Hynix y del 19% para Samsung Electronics. Él advierte que en 2028 la industria enfrentará un "precipicio de ganancias": nueva capacidad de producción puesta en marcha a finales de 2027, retrasos en la construcción de centros de datos, reducción de la prima de HBM y una caída de aproximadamente 20% en los precios spot de NAND en dos semanas. La combinación de estas cuatro presiones lo llevó a comprimir considerablemente las suposiciones de margen de beneficio a largo plazo de DRAM de ambas compañías, acercándolas al promedio histórico.

MARA Holdings (MARA.US) conferencia telefónica del tercer trimestre: la gerencia afirmó que se esfuerzan por firmar dos contratos de alquiler de AI/HPC antes de fin de año y que la deuda total ya se ha reducido en un 37% este año.
La empresa minera de Bitcoin MARA Holdings (MARA.US) publicó su informe financiero del tercer trimestre de 2026. Este informe presenta un panorama poco común de división: las ganancias contables aumentan drásticamente, mientras que los ingresos operativos siguen disminuyendo. La compañía se encuentra en un punto clave de transición, pasando de "minar Bitcoin" a enfocarse en "infraestructura de IA".


Precios de las criptos
Más


