
¿Las acciones de Meta son un 35% más caras después de incluir los 628 mil millones de dólares en compromisos fuera del balance en la valoración?

Las deudas fuera de balance de Meta, que ascienden a unos 628 mil millones de dólares, han permanecido ocultas durante mucho tiempo en las notas a pie de página de los informes financieros. Cuando esta cifra se incluye en el cálculo del valor empresarial, todo el marco de valoración de las acciones tecnológicas de ultra gran escala está siendo reconstruido.
La analista de Needham, Laura Martin, publicó un informe el 2 de octubre indicando que, si se incluyen los compromisos fuera de balance de Meta en el valor empresarial (EV), su múltiplo de valoración aumentará en un 35%, lo que convierte a las acciones en mucho más caras para los accionistas de lo que muestran los indicadores tradicionales.
Posteriormente, Martin declaró públicamente en CNBC: "La deuda y los alquileres en balance de Meta suman aproximadamente 100 mil millones de dólares, mientras que las deudas fuera de balance alcanzan los 600 mil millones de dólares. Si no se incluyen estos 600 mil millones en el EV, tu valoración es un 35% más baja". Este juicio impactó de lleno en la lógica de valoración del mercado sobre Meta.
Aún más relevante, cuando la metodología de Needham se aplica de manera coherente a Alphabet, la conclusión se invierte dramáticamente: el múltiplo EV/ingresos FY27E ajustado de Google alcanza 9,0 veces, superior al 8,3 de Meta—lo que significa que, al revelar completamente las deudas fuera de balance, Google se convierte en la compañía más cara en términos de valoración. Paralelamente, solo en julio Meta añadió nuevos contratos de arrendamiento de centros de datos por unos 68 mil millones de dólares, y la expansión de las obligaciones fuera de balance continúa acelerándose. Si el mercado ya ha valorado adecuadamente este apalancamiento oculto, es una cuestión central que los inversores de tecnológicas de ultra gran escala no pueden eludir.
Una diferencia de 5,6 veces entre deudas en y fuera de balance de Meta
El marco de análisis de Needham parte de los principios contables básicos. Según el banco, "el valor del patrimonio es el valor residual que pertenece a los accionistas una vez pagadas las deudas y otras obligaciones contractuales", por lo tanto, independientemente del tratamiento contable, las obligaciones y compromisos crecientes actúan como freno en el precio de la acción y deben incluirse en el cálculo del EV.
En el caso de Meta, hasta finales de junio de 2026, su deuda y alquileres en balance suman alrededor de 112 mil millones de dólares, mientras que dos partidas fuera de balance totalizan unos 628 mil millones, lo que supone una proporción de 5,6 veces—es decir, por cada dólar de apalancamiento que Meta revela en su balance, hay otros 5,60 dólares ocultos en las notas a pie de página.
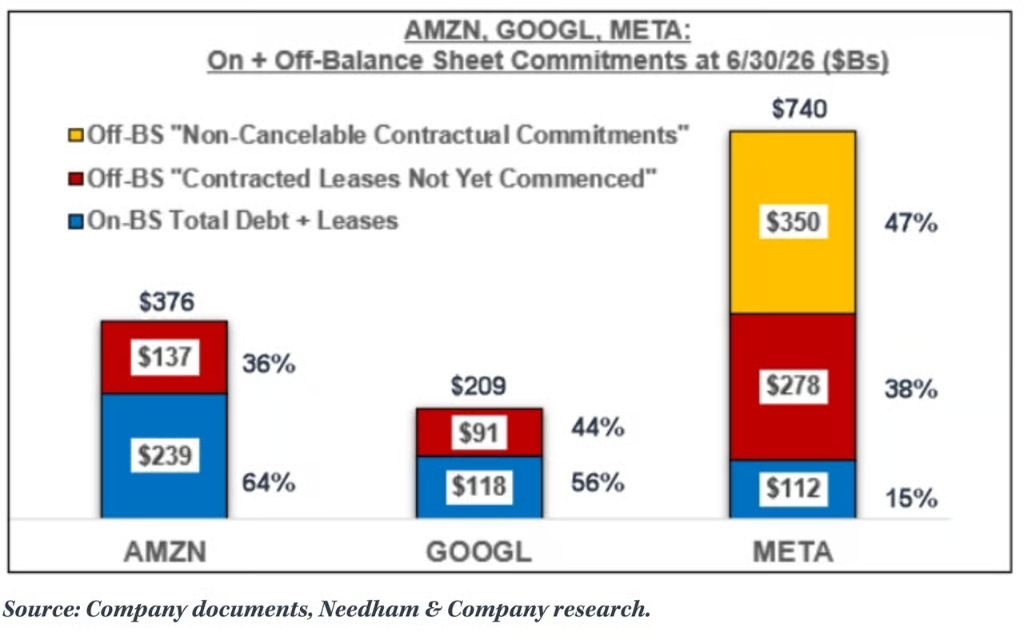
La composición de estas dos partidas fuera de balance está claramente detallada en la nota 9 del informe 10-Q del segundo trimestre de Meta: en primer lugar, obligaciones de arrendamiento operativo y financiero aún no ejecutadas por aproximadamente 279 mil millones de dólares, relacionadas con centros de datos, instalaciones de colocation y parte de la infraestructura de red, con vencimientos entre 2026 y 2036, hasta 30 años como máximo; en segundo lugar, compromisos contractuales irrevocables por unos 349,3 mil millones, centrados en acuerdos de capacidad en la nube con terceros, inversiones en servidores e infraestructura de red, construcción de centros de datos y productos de hardware de consumo de Reality Labs; solo en 2026 y 2027, vencen aproximadamente 53,5 y 81,7 mil millones de dólares, respectivamente. Además, Meta tiene obligaciones contingentes de compras en la nube por hasta 14,7 mil millones.
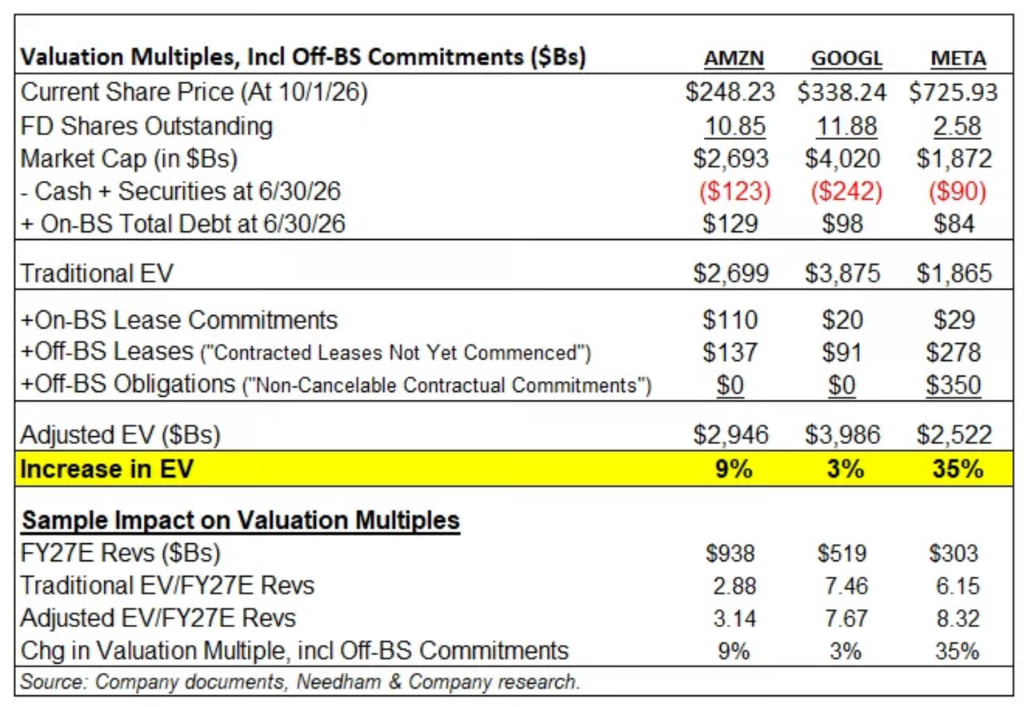
Al incluir estos pasivos fuera de balance en el EV, el múltiplo EV/ingresos FY27E de Meta pasa de 6,15x a 8,32x, un aumento del 35%.
El ritmo acelerado de los compromisos en infraestructura de IA
Estas cifras aún no reflejan los últimos movimientos. En el 10-Q del segundo trimestre, Meta reveló que en julio de 2026—es decir, tras el cierre del trimestre—la empresa firmó nuevos contratos de arrendamiento de centros de datos por alrededor de 68 mil millones de dólares.
Esto implica que, solo en un mes, los nuevos compromisos de arrendamiento de Meta equivalen a cerca del 80% de toda su deuda en balance a finales de junio (unos 84 mil millones), ampliando el monto “aún no ejecutado” incluso antes del cierre del tercer trimestre en más del 10%. Según Needham, las obligaciones fuera de balance de Meta muestran así una “rápida aceleración” en el tercer trimestre.
Según la estratega de crédito de Goldman Sachs, Amanda Lynam, en un estudio publicado en agosto, al cierre del segundo trimestre las tecnológicas de ultra gran escala agrupaban un total de 1,5 billones de dólares en compromisos de alquiler, de los cuales 1 billón proviene de contratos aún no ejecutados. Dada la naturaleza específica de la contabilidad de arrendamientos bajo las NIIF estadounidenses (US GAAP), esta porción “aún no ejecutada” no aparece en los estados financieros, pero se convertirá en una obligación real de pago durante los próximos años. Lynam advierte que este tratamiento “podría subestimar el nivel de apalancamiento y la necesidad de liquidez futura”, y prevé que “los emisores vinculados a IA seguirán enfrentando primas de riesgo de margen adicionales”.
El equipo contable de Morgan Stanley (Todd Castagno y otros), ampliando el análisis a finales de agosto para incluir Nvidia, Broadcom y diversas garantías y respaldos, calculó un total superior a 3,1 billones de dólares en compromisos fuera de balance. Según el seguimiento de ZeroHedge, al 30 de septiembre, las tecnológicas de ultra gran escala acumulaban 3,8 billones en obligaciones fuera de balance, un aumento de unos 700 mil millones respecto a finales de junio.
En realidad Google es la “más cara”: la corrección de consistencia al método Needham
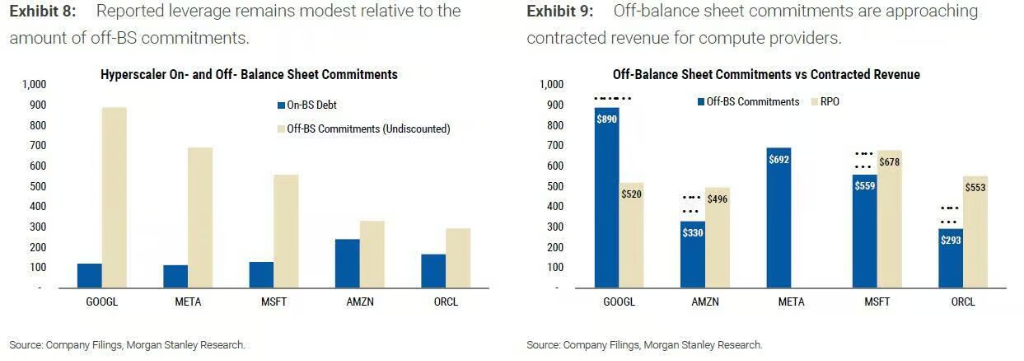
El informe original de Needham presenta una importante limitación metodológica: en su tabla, asigna cero dólares a los “compromisos contractuales irrevocables” tanto de Amazon como de la matriz de Google, Alphabet, lo que no concuerda con los informes financieros de ambas.
El 10-Q del segundo trimestre de Alphabet revela compromisos de compra a largo plazo por 707 mil millones de dólares—la misma cifra utilizada por Morgan Stanley; Amazon revela obligaciones de compra incondicional por 130 mil millones. Estos compromisos son equivalentes a los que Needham incluye para Meta.
Al aplicar consistentemente la metodología de Needham a las tres compañías, las conclusiones cambian notablemente:
-
Alphabet: La revaluación del EV pasa del 3% del informe original de Needham al 21%, y su múltiplo EV/ingresos FY27E ajustado sube a 9,0x, superando el 8,3x de Meta;
-
Amazon: La revaluación del EV crece del 9% al 14%;
-
Meta: Si se incluyen además los nuevos arrendamientos de julio (68 mil millones), las exposiciones garantizadas de los proyectos de centros de datos Hyperion y El Paso (aproximadamente 46 mil millones y 13 mil millones como exposición máxima de pérdidas, respectivamente) y los 14,7 mil millones en obligaciones contingentes de compras en la nube, el ajuste total ronda el 42%.
En otras palabras, el apalancamiento fuera de balance de Meta sigue siendo, proporcionalmente, el más alto de los tres y la tesis central de Needham se sostiene; pero la comparación original de “35% versus 3%” subestimó gravemente el tamaño del pasivo fuera de balance de Google. Tras todos los ajustes, Google resulta ser el activo más caro en términos de múltiplo EV/ingresos.
¿Ya ha valorado el mercado este apalancamiento oculto?
Los defensores argumentan que los compromisos de compra no son deudas en el sentido tradicional—they represent servers, cloud capacity y contratos de chips que Meta espera convertir en ingresos futuros. Las agencias de rating suelen tratar los arrendamientos como deuda, pero los compromisos de compra no reciben normalmente el mismo trato. Además, los 628 mil millones de dólares revelados por Meta se presentan como cifra bruta, no descontada; calculados a valor presente, el impacto en el EV sería menor.
Sin embargo, los contraargumentos son igual de contundentes. Morgan Stanley advierte abiertamente: “Estos contratos tienen valor estratégico bajo restricción de suministros, pero si la oferta y la demanda se equilibran antes de lo previsto, las empresas podrían verse obligadas a pagar por capacidad excedente o renegociar los términos.” Es decir, el argumento de que los compromisos de compra “no son deuda” está basado en que la empresa siempre necesita lo que se comprometió a comprar.
El flujo de caja libre ya muestra señales de presión. Según Morgan Stanley, el flujo de caja libre de Amazon y Google fue negativo en el segundo trimestre y se espera que Meta también registre flujo negativo el trimestre siguiente.
En el mercado de bonos, datos de Goldman Sachs muestran que las tecnológicas de ultra gran escala han emitido 250 mil millones de dólares en bonos este año, frente a menos de 20 mil millones en 2024; la previsión para 2027 es de 420 mil millones, y este pronóstico aún no incorpora los centros de datos financiados a través de vehículos con propósito especial (SPV)—que, como destaca Morgan Stanley, son el núcleo de la estructura actual fuera de balance.
Needham mantiene una calificación de “mantener” para Meta, y su inquietud va más allá de lo contable. Laura Martin destaca que Meta avanza simultáneamente en chips personalizados, centros de datos, AI empresarial, agentes comerciales, API de modelos, venta de capacidad de cómputo, gafas inteligentes y más. “La atención de la gerencia, el talento ingenieril y el capital de los accionistas se dispersan en demasiadas direcciones”, por lo que, con compromisos por 628 mil millones como trasfondo, el margen de error se reduce dramáticamente.
El 10-Q del tercer trimestre de Meta se espera para finales de octubre. Con los 68 mil millones en nuevos arrendamientos de julio ya confirmados, la tendencia de esa nota a pie de página es bien conocida por el mercado.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El IPC de EE.UU. vuelve a superar las expectativas y la advertencia de Waller se cumple; Wall Street se centra en si la suba de tasas en diciembre será de 25 o 50 puntos básicos, y la “nueva agencia de comunicación de la Reserva Federal” enfrenta desafíos con la estrategia de incrementos intermitentes.
El "nuevo portal de la Reserva Federal" señaló que Waller planteó antes de la publicación del IPC la posibilidad de un aumento de 50 puntos básicos en las tasas de interés en diciembre, aunque hasta ahora ningún otro funcionario de la Reserva Federal ha respondido públicamente. Además de un solo aumento de 50 puntos básicos, la Reserva Federal también podría optar por señalar incrementos consecutivos en diciembre y enero. En Wall Street, la opinión generalizada es que las presiones inflacionarias siguen siendo persistentes, lo que refuerza aún más los argumentos para una subida en diciembre. Sin embargo, no existe consenso sobre un aumento de 50 puntos básicos. El mercado teme que la Reserva Federal extienda el ciclo de ajuste.
¡El CPI impacta fuertemente los bonos estadounidenses! El rendimiento a 2 años sube más de 20 puntos básicos en sesión, y el oro y la plata caen significativamente.
Tras la publicación del IPC, los operadores comenzaron a prever una menor probabilidad de un aumento de tasas de 50 puntos básicos en diciembre; la votante de la Reserva Federal de este año, Logan, afirmó que este invierno podría ser necesario subir las tasas más rápidamente y que la Fed aún necesita al menos dos alzas adicionales de 25 puntos básicos antes de hacer una pausa. Posteriormente, el rendimiento de los bonos del Tesoro estadounidense se amplió aún más, con el rendimiento a 10 años superando nuevamente el 5.0% y subiendo más de 10 puntos básicos durante el día; el oro al contado cayó más de un 3% y la plata al contado cayó más de un 4% en algún momento.
La empresa matriz de GUCCI apunta al negocio del oro tradicional
Precios de las criptos
Más


