
El mercado de bonos estadounidense fuera de control y el rápido aumento de la deuda limitan significativamente el espacio para subir las tasas de interés, destacando el valor fundamental a largo plazo del oro.

Huitong Noticias, 14 de septiembre—— Esta semana, la expectativa de una suba de tasas de la Fed de 25 puntos básicos presiona a la baja el precio del oro en el corto plazo. El verdadero riesgo grave para EE. UU. es el descontrol del mercado de bonos y una crisis de deuda: el Tesoro intentó recomprar bonos a largo plazo pero no logró reducir los rendimientos, de hecho, el rendimiento de los bonos a 10 años alcanzó un máximo de tres años. La deuda total de EE. UU. superó los 40 billones de dólares, los pagos anuales de intereses exceden el billón, y con las nuevas políticas de subsidios universales podría sumarse otro billón de deuda. El deterioro fiscal comprime fuertemente el margen de maniobra de la Fed. Frente a la volatilidad de las tasas a corto plazo, el riesgo de deuda masiva es el verdadero fundamento que sostiene el valor del oro a largo plazo.
La semana pasada, el mercado en general apostaba por una suba de tasas de 25 puntos básicos de la Fed esta semana; estas expectativas han continuado presionando el precio del oro, pero a más largo plazo, más allá de los cambios en las tasas de corto plazo, la economía estadounidense enfrenta problemas profundos más espinosos y el control del gobierno federal sobre el mercado de bonos está disminuyendo.
El Tesoro intentó recomprar bonos a largo plazo pero no logró reducir los rendimientos, la deuda federal superó los 40 billones de dólares y la enorme carga de intereses, sumada a los compromisos fiscales, está reformulando la visión de los inversores sobre los activos en dólares.
Las recompras no logran su objetivo y los rendimientos de los bonos largos siguen subiendo
La semana pasada, el Tesoro de EE. UU. gastó 5.100 millones de dólares en recomprar bonos a largo plazo, con la intención de sostener el mercado y bajar los rendimientos, pero el resultado fue el opuesto al esperado: los rendimientos de los bonos a largo plazo siguieron subiendo, y el bono a 10 años cerró la semana en 4.97%, marcando un máximo de tres años. Varios analistas anticipan que el rendimiento supere el 5% es solo cuestión de tiempo; si se cruza ese umbral, supondrá un obstáculo significativo para la economía de EE. UU.
Actualmente, la atención del mercado está concentrada en la decisión de tasas inminente de la Fed, pero se está subestimando la complicada situación del gasto fiscal estadounidense. Hace poco, la deuda soberana de EE. UU. superó oficialmente los 40 billones de dólares. Hoy, el gobierno estadounidense paga al menos un billón de dólares anuales solo en intereses, y esta carga sigue creciendo. Un día antes de la recompr a fallida, el presidente Trump prometió que, si los republicanos ganan las elecciones de medio término y retienen el Senado, entregarán un subsidio de 5.000 dólares a cada adulto estadounidense—aumentando la deuda en aproximadamente un billón adicional.
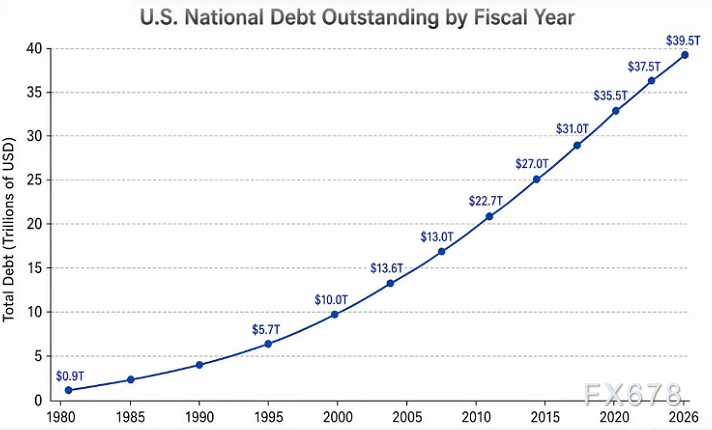
Gráfico: Evolución de la deuda fiscal de EE. UU.
El margen para subir tasas se restringe por razones fiscales: la política en un callejón sin salida
Con este trasfondo fiscal tan pesado, los inversores deben repensar cuánto margen tiene la Fed para seguir subiendo tasas. Los analistas señalan que, si bien la Fed puede usar subas de tasas para combatir la inflación, el continuo deterioro fiscal restringe significativamente el margen de maniobra del presidente de la Fed. Cuanto más suben las tasas, más intereses debe pagar el gobierno cada año; altas tasas y alta deuda se refuerzan mutuamente en un círculo negativo. Si la Fed sigue subiendo, la presión fiscal aumentará, amenazando incluso la estabilidad del mercado de bonos estadounidense.
Por un lado, existe la necesidad de subir tasas para controlar la inflación; por el otro, la enorme deuda pone presión fiscal. La Fed queda atrapada entre dos fuegos. Una suba de tasas de 25 puntos en el corto plazo puede presionar brevemente el precio del oro, pero el riesgo de crédito monetario derivado del crecimiento de la deuda está cambiando poco a poco la lógica de asignación de capital.
Cambio de enfoque: dejar la obsesión por los puntos y monitorear el crecimiento billonario de la deuda
Muchos traders del mercado se concentran excesivamente en los movimientos de 25 puntos de la Fed, usando esas oscilaciones de corto plazo como guía principal para el oro, y dejando de lado la continua expansión de la deuda estadounidense, que es un factor mucho más decisivo. En comparación con cada mini suba, el impacto duradero de cada billón de nueva deuda sobre el sistema monetario global y los activos en dólares es mucho más profundo.
El oro no genera intereses por sí mismo, por lo tanto, suele verse presionado en ciclos de suba de tasas, lo cual responde a reglas del trading a corto plazo. Pero
Conclusión
A corto plazo, las expectativas de subas de tasas de la Fed siguen siendo el factor principal que presiona el oro y la volatilidad del mercado de bonos arrastra la fluctuación de precios de los activos. Pero la ineficacia de las recompras de bonos y el galopante crecimiento de la deuda exponen problemas estructurales en el sistema fiscal estadounidense. Para los inversores, más que enfocarse en cada pulseada de 25 puntos básicos en la decisión de tasas de la Fed, es crucial seguir de cerca la tendencia expansiva de la deuda de EE. UU.
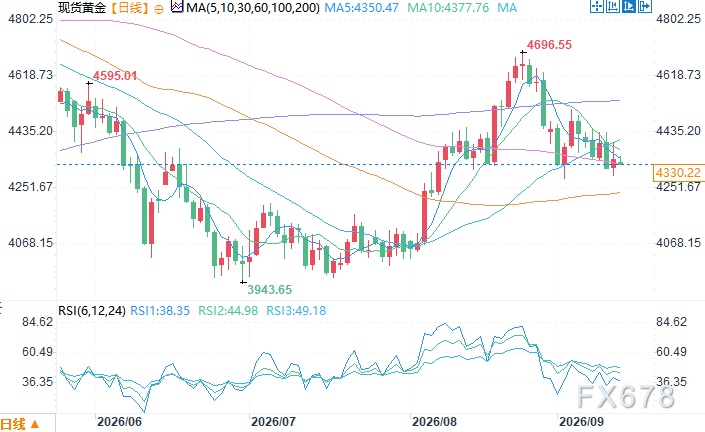
Gráfico diario del oro spot Fuente: Easy Huitong
A las 13:30 (hora de Buenos Aires) del 14 de septiembre, el oro spot cotizaba a 4.330,22 USD/onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.
SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

Precios de las criptos
Más


