
Resumen de la investigación de expertos de Marvell: CPO enfrenta retrasos, NPO entra al rescate y los pedidos se posponen hasta dentro de dos años.

El mayor competidor de NVIDIA, AMD, acaba de devolver la solución CPO de Marvell —pero no te apresures a ponerte bajista, porque los clientes ni siquiera pueden esperar por la "solución degradada". Los pedidos atrasados de DSP de 1,6T de Marvell ya están programados para dentro de dos años.
(Aclaración: el experto consultado no mencionó el nombre del cliente, pero combinando la investigación se sabe que Meta y OpenAI son los compradores finales, y Marvell justamente les suministra indirectamente a través de la cadena de AMD. Por lo tanto, Bolsa EE.UU. (red de inversión) especula que este cliente probablemente sea AMD.)
Esto es lo contraintuitivo de esta investigación experta: la mala noticia es que la tecnología CPO falló, la buena es que la demanda es tan fuerte que a nadie le importa.
Este proyecto era originalmente una solución de interconexión óptica CPO de 6,4T de ancho de banda y 32 canales, pensada por AMD para grandes clientes como Meta y OpenAI, junto con el ASIC switch de Marvell, todo incluido —AMD en sí no tiene tecnología óptica ni de chips de conmutación, así que los proveedores sólo podían elegir entre Broadcom y Marvell.
El resultado es que a principios de 2026, cuando salieron las primeras muestras, el rendimiento no cumplió y la tasa de éxito de fabricación también fue un problema. Así que AMD decidió rápidamente cambiar a NPO.
Hay un detalle clave aquí, que los minoristas suelen malinterpretar: la previsión de volumen de entregas no cambió ni una palabra, lo único que cambió fue la modalidad de entrega. Los Meta y OpenAI detrás del cliente sólo les importa una cosa: la entrega puntual.
CPO es la solución ideal, pero si NPO puede ser entregado, lo aceptan. ¿Qué si NPO consume más energía y cuesta más? En estos años de urgencia por construir infraestructura de IA eso no es prioritario.
Así que no te asustes por titulares de “CPO frustrado”.
En palabras del experto:
NPO es solo un producto de transición con ciclo de vida de dos o tres años; ya en 2028 el mercado podría demandar hasta 30 millones de unidades —un “producto de transición” que crea un mercado tan grande.
¿Por qué falló CPO?
En la visión ideal, el CPO integra el módulo óptico y el GPU en un solo encapsulado. Pero la realidad actual es que tanto Marvell como Broadcom lo implementan como “dos módulos separados, soldados en la misma placa madre”.
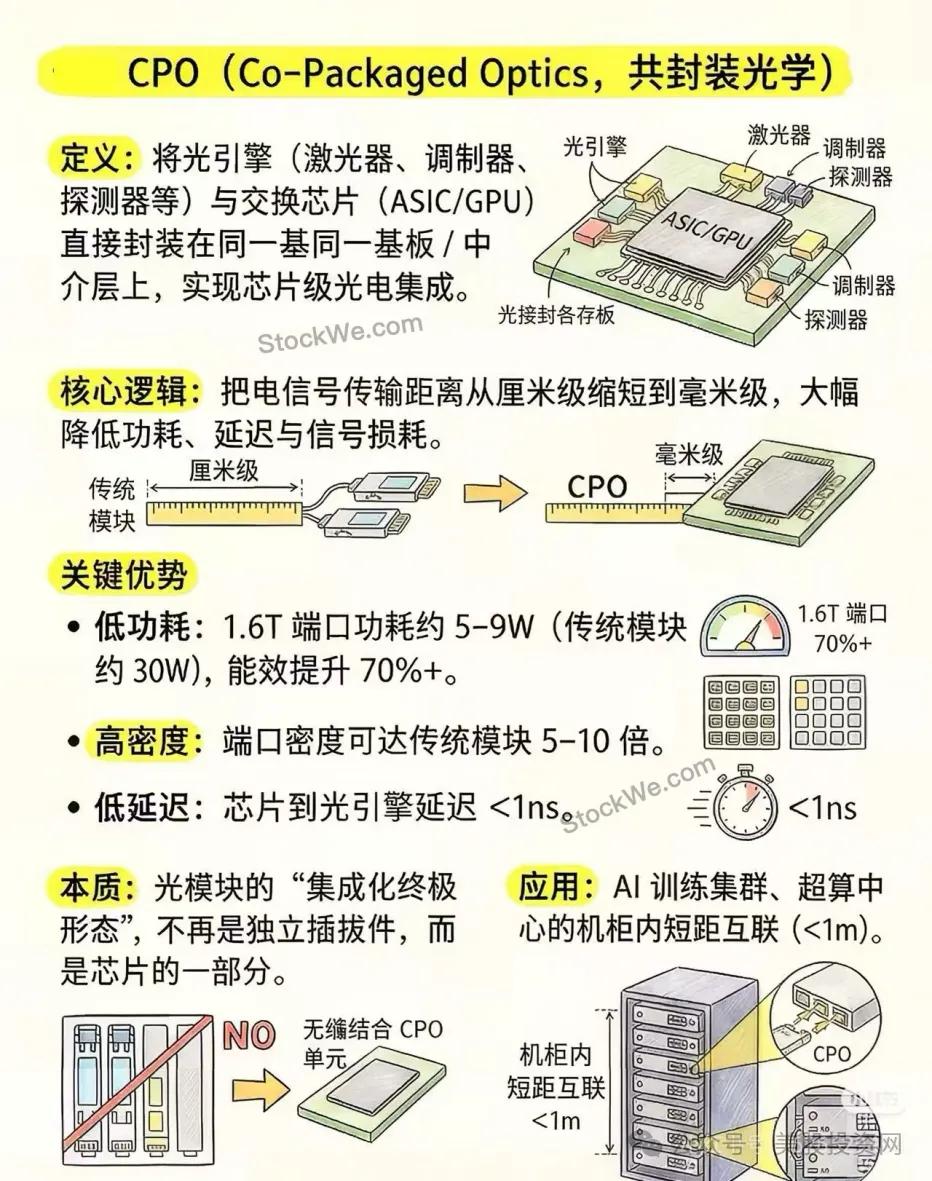
Una señal eléctrica de alta velocidad de 200G pasa por múltiples capas de PCB y soldaduras, con demasiada pérdida, imposible de corregir. Al final, sólo se puede añadir un retimer (versión simplificada de DSP) para restaurar la señal —32 canales requieren 4 de estos, colocando estos chips junto al motor óptico en la misma placa.
Esta configuración se llama NPO.
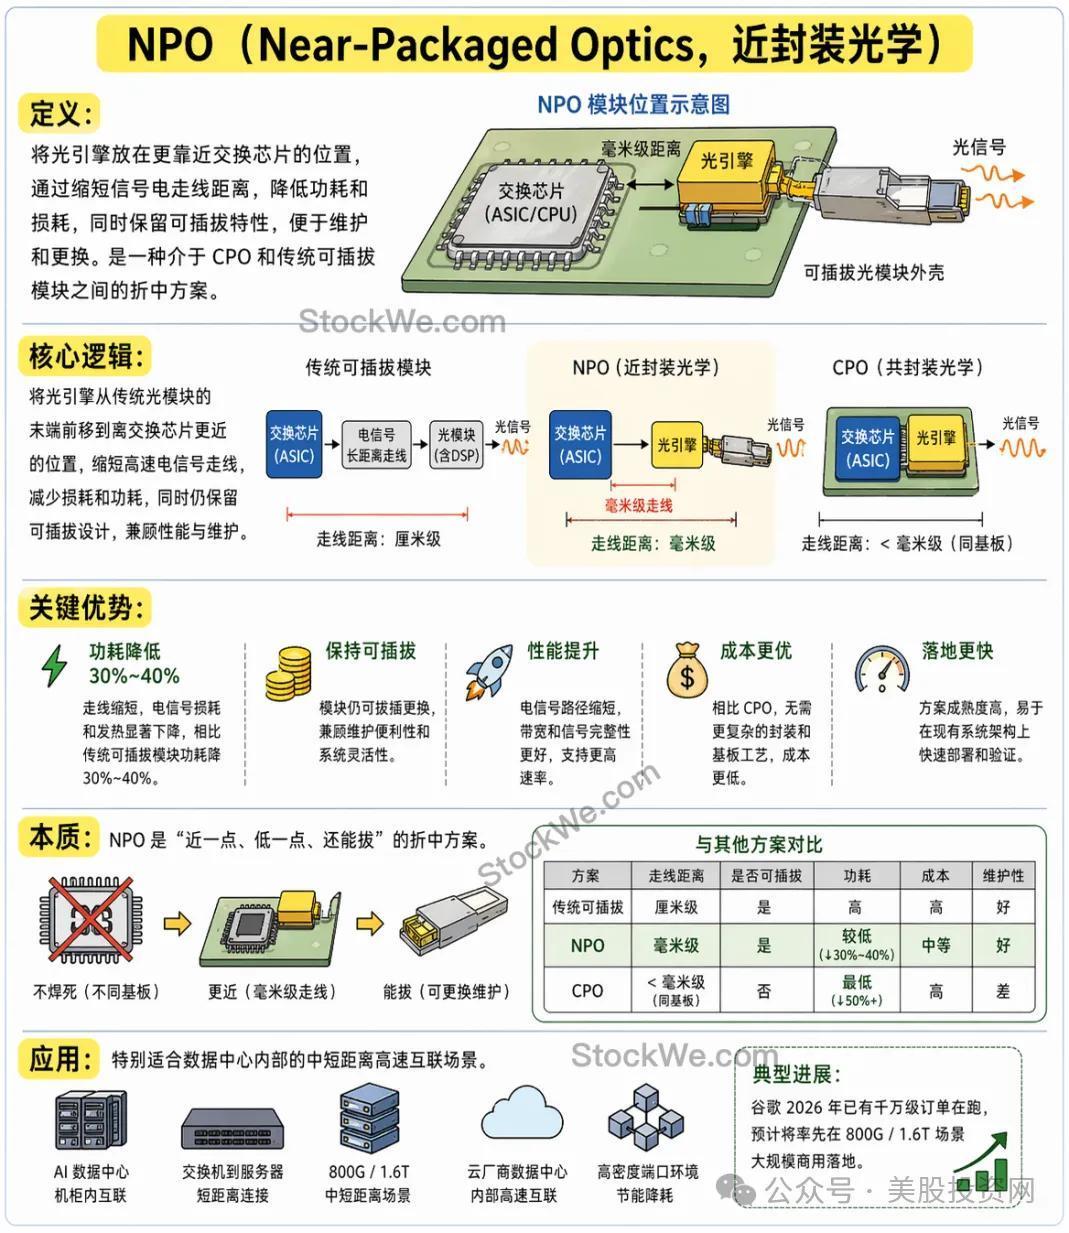
Lo interesante es que este no es sólo un problema de Marvell. El experto lo dice claro: Broadcom, NVIDIA, AMD, Google, Amazon, todos en la industria cayeron en la trampa de “irse por un camino demasiado agresivo”. NVIDIA apostó por el co-encapsulado verdadero de TSMC, con aún peor tasa de éxito de fabricación. Además, ese tipo de estructura no permite un DSP —tras cambiar a NPO, incluso subcontrataron esa parte a InnoLight.
En resumen: la interconexión óptica es obligatoria; si el CPO no sale todavía, entonces se usa por ahora la solución NPO. Pero nadie abandona el CPO: todas las empresas avanzan ambas líneas a la vez, porque el CPO es el futuro definitivo.
Analizando todo el panorama, se entiende por qué Marvell está ahora en una posición tan cómoda.
Amazon es el comprador más pragmático. Trainium 4 (segunda mitad de 2027) pasará completamente a interconexión óptica; si CPO no llega a tiempo, no dudan en usar NPO. Ya comenzó el proyecto de Trainium 5, y la solución Celestial AI, adquirida por Marvell, es bien vista.
Google dice que no, pero actúa en serio— en privado no deja de buscar soluciones CPO/NPO, incluso consultó con Marvell, y la reciente firma de un gran acuerdo es en gran parte para contrarrestar a Broadcom y NVIDIA. Es sencillo: pueden desarrollar TPU ellos mismos, pero no la óptica; esa parte solo se puede comprar.
Microsoft es el cliente más estable: el mayor comprador de módulos ópticos coherentes ZR, y la próxima generación ya prácticamente asegurada con Marvell. Sobre el rumor de producir cientos de miles de dispositivos MicroLED a finales de 2027, palabras textuales del experto: tener un calendario de entregas es “sorprendente”, probablemente solo estén en estudios preliminares.
OpenAI propuso un proyecto radical de 400G PAM4, que el experto considera poco realista en los próximos dos o tres años, ya que toda la cadena técnica (TIA, Driver, SerDes) aún no está madura.
La cifra más valiosa de esta investigación
1.6T DSP: los pedidos atrasados tienen plazo de entrega a dos años. Se rumorea en la industria que cierto canal de esta generación de DSP no es óptimo y la empresa está rehaciendo la versión corregida (respin)—es cierto, pero no afecta en absoluto la recepción de pedidos;
Módulos ZR: entregas mensuales de 40.000 a 50.000 unidades, precio unitario de USD 2.000-3.000, ingresos líderes a nivel global; Google emite órdenes abiertas—todo ZR de 800G que cumpla estándar, lo compran todo. El problema ahora es la incapacidad de entregar pues el cuello de botella es la capacidad de toda la cadena de suministro;
Algunas empresas de China: capacidad de ensamblaje de primer nivel mundial, pero los chips clave de alta rentabilidad como DSP, TIA y Driver se tienen que comprar casi todos a Marvell. Los pedidos van a los fabricantes de módulos, pero el grueso de las ganancias queda en los productores de chips—esta frase es el resumen más preciso del experto sobre las acciones de óptica en China.
¿Dónde están los riesgos?
Para ser justos, hay que ver las dos caras.
NPO es un negocio de transición, ventana de dos o tres años, al final la batalla se jugará en el terreno del CPO;
Broadcom, NVIDIA, COHR e incluso ALAB (el experto los compara: Broadcom es el polifacético, Marvell es algo más chico, Astera es aún más pequeño) están compitiendo por posición cerca de los grandes clientes;
Las startups de Silicon Valley no es que tengan problemas técnicos, sino que no pueden conseguir capacidad de obleas de TSMC—sin el respaldo de un gran cliente, ni siquiera compran el ticket de entrada.
Así que volviendo a la conclusión inicial: esta investigación no narra una historia de fracaso técnico, sino una de una demanda tan fuerte que tolera errores.
El punto de inflexión de la interconexión óptica ya pasó; ahora la clave no es elegir el camino correcto, sino quién puede entregar en tiempo y de forma estable—y actualmente, no poder entregar es el único dolor compartido en toda la industria.
Bolsa EE.UU. (red de inversión) VIP completamente renovado
Big Data en la Bolsa estadounidense
Bolsa EE.UU. (red de inversión)
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los grandes bancos de Wall Street aumentan en conjunto sus previsiones de suba de tasas, los futuros de bonos del Tesoro de EE.UU. continúan cayendo, y el oro cae más de un 1% rompiendo los 4000.
Tras el CPI de EE.UU. de octubre que superó las expectativas, Goldman Sachs y Nomura han añadido una subida de tasas en marzo del próximo año a sus previsiones de política monetaria, mientras que Deutsche Bank suma una subida en enero. Actualmente, el mercado ya ha descontado completamente una subida de 25 puntos básicos en diciembre, con una probabilidad del 13% para una subida de 50 puntos básicos. El miércoles, el mercado de bonos del Tesoro de EE.UU. estuvo cerrado, pero los futuros continuaron cayendo, lo que llevó a un aumento de los rendimientos de aproximadamente 2 a 4 puntos básicos. El oro al contado cayó un 1,1%.

¿No hay que preocuparse por la desaceleración en la construcción de centros de datos de IA? El auge de las importaciones en EE.UU. no se frenará a corto plazo y el verdadero impacto podría llegar en 2029.
En promedio, un proyecto de centro de datos tarda 4,8 años desde la confirmación de la inversión hasta el inicio de la construcción, y otros 2,6 años desde el comienzo de la obra hasta la puesta en funcionamiento. Habitualmente, los servidores solo pueden ser instalados una vez finalizada la estructura del edificio e instalados los racks. Para socios comerciales como Taiwán, Corea del Sur y México, que dependen de la cadena de suministro de centros de datos de Estados Unidos, la inercia en los plazos de construcción brinda un colchón para sus exportaciones al menos por uno o dos años más.

Gran controversia en la Reserva Federal: ¿Cuándo debería terminar el mandato de Williams, el "número tres"?
El foco de la controversia es si Williams debería dejar su cargo en junio de 2028 (cuando complete un período total de 10 años), o en junio de 2027 (cuando alcance la edad de jubilación de 65 años). Los análisis indican que el directorio de la Reserva Federal tiene la autoridad definitiva; si Williams deja el cargo antes de tiempo, el presidente de la Reserva Federal, Waller, podría adelantarse y tomar el control del puesto más clave en términos de recursos humanos. Sin embargo, acortar el mandato de Williams de manera forzada podría ser interpretado fácilmente como una maniobra política. Se espera que Williams permanezca en el cargo hasta junio de 2028.

Morgan Stanley advierte: los precios de almacenamiento antiguo están alcanzando su punto máximo, la oferta y demanda podrían volverse más holgada en 2028.
Morgan Stanley señaló que, después de las elecciones en Estados Unidos, se espera que aproximadamente el 20% de la nueva capacidad de los centros de datos se retrase hasta 2029, lo que podría crear una "interrupción" en la cadena de suministro en 2028 y aumentar el riesgo de acumulación de inventario de almacenamiento antiguo. El almacenamiento antiguo está menos restringido por acuerdos de precios fijos a largo plazo, lo que implica una mayor volatilidad de precios cuando la brecha entre oferta y demanda se reduce. Este análisis sólo se refiere al almacenamiento antiguo, incluyendo DDR3/4, SLC/MLC NAND y NOR Flash.

Precios de las criptos
Más


