
Las acciones de CBL suben tras los resultados del cuarto trimestre y el NOI de centros comparables aumenta

Las acciones de CBL & Associates Properties, Inc. (CBL) han subido un 1,7% desde que la compañía reportó los resultados correspondientes al trimestre finalizado el 31 de diciembre de 2025, superando al índice S&P 500, que subió un 0,5% en el mismo período. En el último mes, las acciones de CBL aumentaron un 4,1%, por encima del incremento del 0,7% del S&P 500.
Resumen de Ganancias de CBL
En el cuarto trimestre de 2025, el ingreso neto atribuible a los accionistas comunes creció un 29,7% interanual, alcanzando los 48,3 millones de dólares, o 1,56 dólares por acción diluida, frente a los 37,2 millones de dólares, o 1,22 dólares por acción diluida, del mismo período del año anterior. Los ingresos totales aumentaron un 18,8% interanual, llegando a 156,4 millones de dólares desde 131,7 millones un año antes, impulsados principalmente por mayores ingresos por alquileres, que aumentaron un 19,6% interanual hasta 150,4 millones de dólares desde 125,8 millones.
En el acumulado anual, el ingreso neto atribuible a los accionistas comunes saltó un 131,8% hasta 133,9 millones de dólares, o 4,34 dólares por acción diluida, desde 57,8 millones de dólares, o 1,87 dólares por acción diluida, en 2024, mientras que los ingresos anuales avanzaron un 12,2% hasta 578,4 millones de dólares desde 515,6 millones.
En términos no GAAP, los fondos provenientes de operaciones (FFO) ajustados del cuarto trimestre de 2025 subieron un 17,2% interanual, alcanzando 2,25 dólares por acción diluida desde 1,92 dólares por acción un año antes. Para el año completo, el FFO ajustado aumentó un 7,8% hasta 7,21 dólares por acción desde 6,69 dólares por acción en 2024.
El ingreso operativo neto (NOI) de los mismos centros creció un 3,3% interanual en el cuarto trimestre de 2025 y un 0,5% en el año. Por tipo de propiedad, el NOI de los mismos centros en el cuarto trimestre de 2025 subió un 2,2% en shoppings, un 2,1% en centros al aire libre y un 16,3% en centros de estilo de vida, mientras que los centros outlet cayeron un 0,3%.
En términos anuales, los centros de estilo de vida lideraron con un crecimiento del 9,1%, mientras que el NOI de shoppings cayó un 0,5% y los centros outlet disminuyeron un 1,9%.
Otros Indicadores Clave de Negocios de CBL
La ocupación de la cartera se situó en el 90% al 31 de diciembre de 2025, ligeramente por debajo del 90,3% de un año antes. La ocupación en los mismos centros para shoppings, centros de estilo de vida y outlets se mantuvo estable en el 88,6%. La gerencia señaló que los cierres de tiendas relacionados con bancarrotas, como Forever21, JoAnn, Claire’s y Party City, impactaron negativamente en la ocupación de los shoppings en casi 75 puntos básicos interanuales.
La actividad de alquileres se mantuvo activa. Durante 2025, CBL firmó más de 4 millones de pies cuadrados en contratos de alquiler, con nuevos contratos comparables y renovaciones firmados a un aumento del 2,6% en los alquileres promedio respecto a los alquileres anteriores. Solo en el cuarto trimestre de 2025 se firmaron 1,3 millones de pies cuadrados, aunque los alquileres comparables disminuyeron un 2,9%, reflejando diferenciales de renovación negativos parcialmente compensados por sólidos diferenciales de nuevos contratos.
La productividad de los inquilinos mejoró. Las ventas por pie cuadrado de los inquilinos en los mismos centros aumentaron un 3,7% interanual en el cuarto trimestre y subieron un 2,8% en el año, alcanzando los 437 dólares.
Precio, Consenso y Sorpresa en EPS de CBL & Associates Properties, Inc.
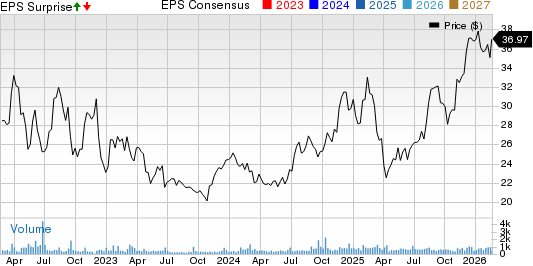
Gráfico de precio-consenso-sorpresa en EPS de CBL & Associates Properties, Inc. | Cotización de CBL & Associates Properties, Inc.
Comentarios de la Gerencia y Acciones en el Balance de CBL
El Director Ejecutivo, Stephen D. Lebovitz, calificó 2025 como un “año excepcional”, destacando el desempeño operativo y el progreso en el balance. CBL generó aproximadamente 240 millones de dólares en ingresos por desinversiones durante el año y reasignó capital en la adquisición de cuatro shoppings regionales cerrados por 178,9 millones de dólares a Washington Prime Group.
La liquidez se mantuvo sólida, con 335,4 millones de dólares en efectivo no restringido y valores negociables al cierre del año. CBL también completó varias refinanciaciones y extensiones de préstamos en 2025, incluyendo un préstamo sin recurso de 78 millones de dólares al 6,856% y otro de 43 millones de dólares al 5,9%, ambos a tasas mejoradas respecto a financiaciones anteriores.
Perspectivas de CBL
CBL inició su guía de FFO ajustado para 2026 en un rango de 6,74 a 7,06 dólares por acción. La dirección espera que el NOI de los mismos centros varíe entre una caída del 1,2% y un crecimiento del 1,1% en el año. La previsión tiene en cuenta los diferenciales de alquiler, presiones en los gastos operativos, posibles pérdidas crediticias y cambios en las estimaciones de ingresos incobrables.
Otros Desarrollos de CBL
Además de la adquisición de los cuatro shoppings, CBL completó varias ventas de activos durante 2025, incluyendo Fremaux Town Center en Slidell, LA, y The Promenade en D’Iberville, MS, lo que contribuyó a un total de ingresos brutos por desinversiones de aproximadamente 240,7 millones de dólares.
CBL también desconsolidó Southpark Mall tras colocar el activo en administración judicial en julio y recompró 573.998 acciones por 18 millones de dólares bajo su programa de recompra de acciones.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Después de publicar sus resultados, sube un 50%! Citigroup apuesta por el líder de “IA + publicidad digital” AppLovin (APP.US), cuyo rally aún no ha terminado; los 500 dólares apuntan a nuevas oportunidades en el comercio electrónico.
Mientras las acciones tecnológicas sufrían una ola de ventas, AppLovin logró destacarse gracias a su rentabilidad. El 5 de noviembre, el índice Nasdaq 100 cayó un 6,36% y el índice de semiconductores de Filadelfia se desplomó un 12,25%, pero AppLovin, tras publicar su informe financiero, subió un 31,04% a contracorriente. En los dos días siguientes siguió subiendo y, hasta el 9 de noviembre, cerró en 410 dólares, acumulando un incremento de aproximadamente el 50,9% respecto al precio previo a la publicación de su informe.

¡Confianza en cero! Goldman Sachs interpreta las posiciones de los fondos de cobertura: “liquidación por capitulación”, la mayor pérdida desde la pandemia
Los datos de operaciones de Goldman Sachs revelan que la tasa de apalancamiento neta de fondos de cobertura cayó abruptamente la semana pasada a su nivel más bajo en cinco años, y el proceso de des-apalancamiento fue el mayor desde marzo de 2020 durante la pandemia. El ratio long-short tocó mínimos de cinco años. Las acciones tecnológicas fueron vendidas en un monto neto superior a 30 mil millones de dólares, superando ampliamente la cifra de julio durante la volatilidad. Las estrategias cuantitativas CTA continuarán vendiendo en la próxima semana, independientemente de si el mercado sube o baja, con una posible presión máxima de venta de hasta 48,700 millones de dólares. Actualmente, solo los fondos mutuos y las recompras corporativas actúan en contra de la tendencia para absorber la oferta; el mercado solo tocará fondo cuando se haya despejado la presión cuantitativa de venta.

¿Qué comprar después de la caída de las acciones de IA? Oppenheimer: preste atención a la línea de “concreción de retorno”, elija primero Microsoft, Oracle y SAP
Una encuesta de Oppenheimer realizada a 449 responsables de compras de TI muestra que los productos de software de aplicaciones de IA dominados por agentes de IA siguen compitiendo por un mayor presupuesto empresarial a gran escala, pero los clientes han empezado a valorar más la verificación del retorno de la inversión; el ritmo de expansión del gasto podría desacelerarse en 2027, y no necesariamente toda la industria del software experimentará un crecimiento generalizado. Debido a esto, los analistas de Oppenheimer han identificado a Microsoft, Oracle y SAP como los grandes posibles ganadores.

Precios de las criptos
Más


