
DELL vs. SMCI: ¿Qué acción de servidores de IA ofrece una mejor oportunidad de crecimiento?

Dell Technologies DELL y Super Micro Computer SMCI son actores líderes en el creciente mercado de servidores de IA. Dell se destaca como un gigante diversificado de infraestructura, con fortalezas en PCs, almacenamiento y soluciones para centros de datos, respaldado por sus servidores PowerEdge optimizados para IA. Super Micro Computer, por su parte, es un especialista puro en servidores, conocido por sistemas personalizables y de alto rendimiento diseñados para cargas de trabajo de IA y la nube.
Ambas compañías se están beneficiando de la fuerte demanda de servidores de IA impulsados por GPU. Dell despachó 5,6 mil millones de dólares en servidores de IA y mantiene una sólida cartera de pedidos de 18,4 mil millones de dólares en el tercer trimestre del año fiscal 2026, mientras que SMCI generó 12,7 mil millones de dólares en ingresos en el segundo trimestre fiscal 2026, impulsados principalmente por plataformas de IA.
A medida que el mercado de servidores de IA continúa expandiéndose rápidamente, los inversores deben decidir si la escala, diversificación y fortaleza operativa de Dell o la estrategia enfocada y de alto crecimiento en IA de Super Micro Computer ofrecen una oportunidad de inversión más atractiva. Profundicemos más.
El caso de las acciones de DELL
Dell sigue estando altamente expuesta a la naturaleza cíclica e intensiva en capital del desarrollo de servidores de IA. Incluso con una fuerte demanda, los márgenes se han visto presionados debido al aumento en los costos de componentes y una mezcla de productos desfavorable inclinada hacia sistemas de IA de menor margen. La gerencia reconoció que el aumento de precios en los componentes de memoria y semiconductores probablemente afectará la rentabilidad en todas las categorías de productos. Además, la empresa opera con un apalancamiento financiero significativo, lo que hace que su balance sea más sensible durante períodos de volatilidad en la industria. Estos factores sugieren que, aunque el crecimiento es sólido, la calidad de las ganancias y la estabilidad de los márgenes siguen siendo riesgos clave.
Sin embargo, el impulso de la IA sigue siendo fuerte. Los ingresos récord fueron impulsados por la aceleración de la demanda de servidores de IA y una sólida cartera de pedidos. Su grupo de Soluciones de Infraestructura continúa beneficiándose de la fuerte demanda de sistemas impulsados por GPU, impulsada por la adopción de IA empresarial y despliegues a gran escala.
Las alianzas estratégicas con NVIDIA, junto con colaboraciones con AMD y clientes de hiperescala como xAI y CoreWeave, refuerzan la posición de Dell dentro de la infraestructura de IA de próxima generación. La gerencia espera que los envíos de servidores de IA para todo el año fiscal 2026 alcancen aproximadamente los 25 mil millones de dólares, lo que representa un crecimiento de tres dígitos interanual. Con el aumento de los envíos de IA y un ecosistema sólido, Dell ha evolucionado rápidamente hacia un proveedor líder de servidores de IA para empresas, a pesar de las presiones de margen a corto plazo.
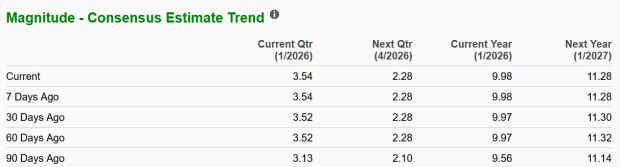
La estimación de consenso de Zacks para las ganancias de DELL en el año fiscal 2027 se sitúa en 11,28 dólares por acción, bajando 2 centavos en el mismo período, lo que indica expectativas de ganancias ligeramente más moderadas.
Fuente de la imagen: Zacks Investment Research
El caso de las acciones de SMCI
Super Micro Computer continúa consolidando su posición como proveedor líder de servidores de IA, beneficiándose del aumento de los despliegues de IA a hiperescala y la adopción de GPU a escala de rack. En el segundo trimestre fiscal 2026, los ingresos se dispararon a 12,68 mil millones de dólares, un aumento del 123% interanual, con las plataformas de GPU de IA representando más del 90% de los ingresos. La gerencia destacó la rápida expansión de las fábricas de IA y los envíos a gran volumen de los sistemas NVIDIA GB300 NVL72, HGX B300 y AMD MI350/355.
La estrategia de Soluciones de Bloques de Construcción de Centros de Datos integrados verticalmente de SMCI le ayuda a diferenciarse de la competencia. La empresa ofrece un conjunto completo de componentes para centros de datos, incluidos unidades de distribución de refrigeración, refrigeración líquida directa, puertas refrigeradas, estantes de energía, unidades de respaldo por batería, switches de red y software de gestión. Este enfoque integrado permite a los clientes desplegar infraestructura de IA más rápido y de forma más eficiente. La empresa también está aumentando rápidamente su capacidad de producción, con el objetivo de alcanzar hasta 6.000 racks por mes —incluidos 3.000 racks refrigerados por líquido— para finales del año fiscal 2026. Con 4,1 mil millones de dólares en efectivo disponible, SMCI tiene una gran flexibilidad financiera para financiar la expansión, escalar la manufactura y satisfacer la creciente demanda de IA.
A pesar del rápido crecimiento de los ingresos, la rentabilidad sigue bajo presión. El margen bruto disminuyó al 6,3% desde el 11,8% del año pasado, reflejando una mayor proporción de grandes clientes de hiperescala, restricciones en la cadena de suministro, mayores costos logísticos y el impacto de aranceles. La concentración de ingresos es notable, con un solo cliente de centro de datos contribuyendo con el 63% del total de ingresos. A diciembre de 2025, la empresa tenía 4,9 mil millones de dólares en deuda bancaria y notas convertibles, reflejando el apalancamiento utilizado para respaldar la expansión.
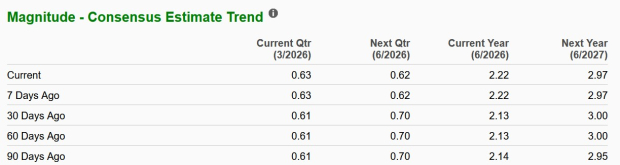
La estimación de consenso de Zacks para las ganancias de SMCI en el año fiscal 2026 se sitúa en 2,22 dólares por acción, un aumento del 4,2% en los últimos 30 días. Esto indica un crecimiento del 7,77% respecto a la cifra reportada en el mismo trimestre del año anterior.
Fuente de la imagen: Zacks Investment Research
DELL vs. SMCI: Desempeño del precio y valoración
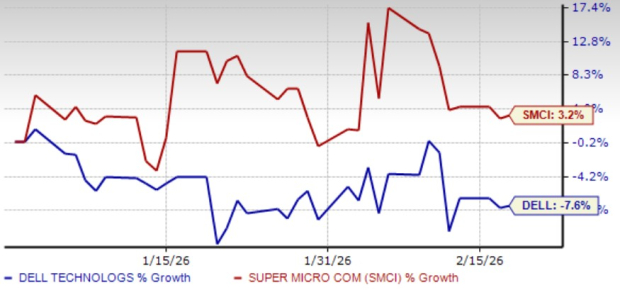
En lo que va del año, las acciones de Dell han caído un 7,6%, mientras que Super Micro Computer ha subido un 3,2%. El mejor desempeño de SMCI refleja una mayor confianza de los inversores en su crecimiento impulsado por la IA. El aumento de la demanda de IA está incrementando la necesidad de hardware avanzado, beneficiando directamente a la empresa. Las soluciones integradas Data Center Building Block Solutions de Super Micro Computer están siendo cada vez más adoptadas por clientes de IA, impulsando su crecimiento.
Dell, en cambio, enfrenta obstáculos debido al aumento de los costos de insumos y márgenes ajustados en el hardware. Las preocupaciones persistentes sobre la rentabilidad de los servidores de IA y las débiles ventas de PCs para consumidores limitan el optimismo de los inversores.
Desempeño de las acciones de DELL y SMCI
Fuente de la imagen: Zacks Investment Research
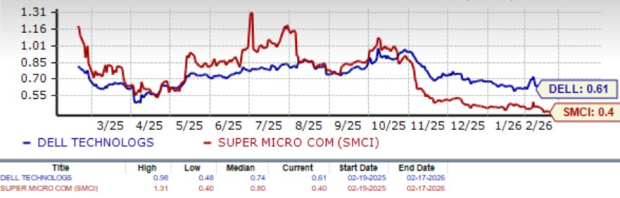
En cuanto a la valoración, Dell cotiza a un múltiplo precio/ventas (P/S) a 12 meses adelante de 0,61, comparado con el 0,4 de Super Micro Computer. La valoración relativamente más baja de SMCI sugiere un punto de entrada más atractivo para los inversores y podría hacer que la acción sea más interesante a los precios actuales.
DELL vs. SMCI: Ratio P/S F12M
Fuente de la imagen: Zacks Investment Research
Conclusión
Si bien Dell ofrece escala, diversificación y un fuerte ecosistema empresarial, las presiones sobre los márgenes, la inflación de los costos de componentes y la exposición cíclica moderan su potencial a corto plazo. La estrategia enfocada en IA de Super Micro Computer, el rápido crecimiento de los ingresos, la expansión de la capacidad a escala de rack y la mejora en la perspectiva de ganancias la posicionan para un mayor impulso. A pesar de la volatilidad en los márgenes, el enfoque puro en IA de SMCI y su valoración la convierten en una mejor opción de inversión.
Comparado con el Zacks Rank #3 (Mantener) de Super Micro Computer, el Zacks Rank #4 (Vender) de Dell sugiere una menor confianza de los analistas en el desempeño a corto plazo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los grandes bancos de Wall Street aumentan en conjunto sus previsiones de suba de tasas, los futuros de bonos del Tesoro de EE.UU. continúan cayendo, y el oro cae más de un 1% rompiendo los 4000.
Tras el CPI de EE.UU. de octubre que superó las expectativas, Goldman Sachs y Nomura han añadido una subida de tasas en marzo del próximo año a sus previsiones de política monetaria, mientras que Deutsche Bank suma una subida en enero. Actualmente, el mercado ya ha descontado completamente una subida de 25 puntos básicos en diciembre, con una probabilidad del 13% para una subida de 50 puntos básicos. El miércoles, el mercado de bonos del Tesoro de EE.UU. estuvo cerrado, pero los futuros continuaron cayendo, lo que llevó a un aumento de los rendimientos de aproximadamente 2 a 4 puntos básicos. El oro al contado cayó un 1,1%.

¿No hay que preocuparse por la desaceleración en la construcción de centros de datos de IA? El auge de las importaciones en EE.UU. no se frenará a corto plazo y el verdadero impacto podría llegar en 2029.
En promedio, un proyecto de centro de datos tarda 4,8 años desde la confirmación de la inversión hasta el inicio de la construcción, y otros 2,6 años desde el comienzo de la obra hasta la puesta en funcionamiento. Habitualmente, los servidores solo pueden ser instalados una vez finalizada la estructura del edificio e instalados los racks. Para socios comerciales como Taiwán, Corea del Sur y México, que dependen de la cadena de suministro de centros de datos de Estados Unidos, la inercia en los plazos de construcción brinda un colchón para sus exportaciones al menos por uno o dos años más.

Gran controversia en la Reserva Federal: ¿Cuándo debería terminar el mandato de Williams, el "número tres"?
El foco de la controversia es si Williams debería dejar su cargo en junio de 2028 (cuando complete un período total de 10 años), o en junio de 2027 (cuando alcance la edad de jubilación de 65 años). Los análisis indican que el directorio de la Reserva Federal tiene la autoridad definitiva; si Williams deja el cargo antes de tiempo, el presidente de la Reserva Federal, Waller, podría adelantarse y tomar el control del puesto más clave en términos de recursos humanos. Sin embargo, acortar el mandato de Williams de manera forzada podría ser interpretado fácilmente como una maniobra política. Se espera que Williams permanezca en el cargo hasta junio de 2028.

Morgan Stanley advierte: los precios de almacenamiento antiguo están alcanzando su punto máximo, la oferta y demanda podrían volverse más holgada en 2028.
Morgan Stanley señaló que, después de las elecciones en Estados Unidos, se espera que aproximadamente el 20% de la nueva capacidad de los centros de datos se retrase hasta 2029, lo que podría crear una "interrupción" en la cadena de suministro en 2028 y aumentar el riesgo de acumulación de inventario de almacenamiento antiguo. El almacenamiento antiguo está menos restringido por acuerdos de precios fijos a largo plazo, lo que implica una mayor volatilidad de precios cuando la brecha entre oferta y demanda se reduce. Este análisis sólo se refiere al almacenamiento antiguo, incluyendo DDR3/4, SLC/MLC NAND y NOR Flash.

Precios de las criptos
Más


