

Escrito por: Zhang Yaqi
Fuente: Wallstreetcn
Michael Burry, el personaje real en el que se basó la película "The Big Short", lanzó una severa advertencia sobre el último plan de compra de bonos de la Reserva Federal, señalando que su llamado "Reserve Management Purchases" (RMP) en realidad expone la profunda vulnerabilidad del sistema bancario estadounidense. Según él, esta medida es esencialmente una reanudación del quantitative easing (QE), destinada a encubrir los problemas de liquidez que enfrenta el sistema bancario, y no una operación rutinaria como afirma la Reserva Federal.
Según un artículo anterior de Wallstreetcn, la Reserva Federal anunció durante la noche que comenzará a comprar bonos del Tesoro a corto plazo según sea necesario para mantener un suministro adecuado de reservas. La Reserva Federal de Nueva York publicó simultáneamente un comunicado anunciando que planea comprar 40 mil millones de dólares en bonos del Tesoro a corto plazo en los próximos 30 días, siendo esta la última acción desde que la reducción de balance se detuvo oficialmente la semana pasada. Esta medida surge en un contexto de preocupante volatilidad en las tasas del mercado de recompra estadounidense, que asciende a 12 billones de dólares, y la continua agitación en el mercado monetario ha obligado a la Reserva Federal a actuar con mayor rapidez.
Sin embargo, Burry considera que esta acción demuestra precisamente que el sistema bancario aún no ha superado las secuelas de la crisis de los bancos pequeños en 2023. Advierte que si el sistema bancario necesita el "apoyo vital" del banco central incluso con más de 3 billones de dólares en reservas, esto no es una señal de fortaleza, sino una clara muestra de fragilidad sistémica.
Burry analiza además que cada ronda de crisis parece obligar a la Reserva Federal a expandir permanentemente su balance, de lo contrario, no se puede evitar una crisis de financiamiento bancario. La reacción inmediata del mercado confirmó la tensión en la liquidez: el rendimiento de los bonos del Tesoro a 2 meses de EE.UU. subió, mientras que el rendimiento de los bonos a 10 años cayó. Al mismo tiempo, la volatilidad en el mercado de recompra persiste, lo que genera preocupaciones sobre el endurecimiento del financiamiento a fin de año y obliga a los inversores a reevaluar la estabilidad del sistema financiero.
Quantitative easing encubierto y un sistema bancario frágil
Burry cuestiona el uso del término "Reserve Management Purchases" por parte de la Reserva Federal y lo interpreta como una medida encubierta destinada a estabilizar un sector bancario que aún lucha por recuperarse. Según datos de FRED, antes de la crisis de 2023, las reservas bancarias estadounidenses eran de solo 2.2 billones de dólares, mientras que actualmente han superado los 3 billones.
Burry lanza una advertencia:
"Si el sistema bancario estadounidense no puede operar sin más de 3 billones de dólares en reservas o sin el 'soporte vital' de la Reserva Federal, esto no es una señal de fortaleza, sino un indicio de fragilidad."
Agrega que el patrón actual parece ser que, después de cada crisis, la Reserva Federal necesita expandir permanentemente su balance, de lo contrario, enfrenta el riesgo de una ruptura en la cadena de financiamiento bancario. Aunque este mecanismo explica en parte el sólido desempeño del mercado de valores, también revela la extrema dependencia del sistema financiero de la liquidez del banco central.
Desajuste en las operaciones de mercado y estrategias de cobertura
En cuanto a la operativa concreta, Burry destaca un cambio estratégico significativo entre el Departamento del Tesoro de EE.UU. y la Reserva Federal: el Tesoro prefiere vender más letras a corto plazo, mientras que la Reserva Federal se concentra en comprarlas. Esta estrategia ayuda a evitar un aumento en el rendimiento de los bonos del Tesoro a 10 años. Como se esperaba en el mercado, tras la reunión del FOMC, el rendimiento de los bonos del Tesoro a 2 meses subió, mientras que el de los bonos a 10 años cayó.
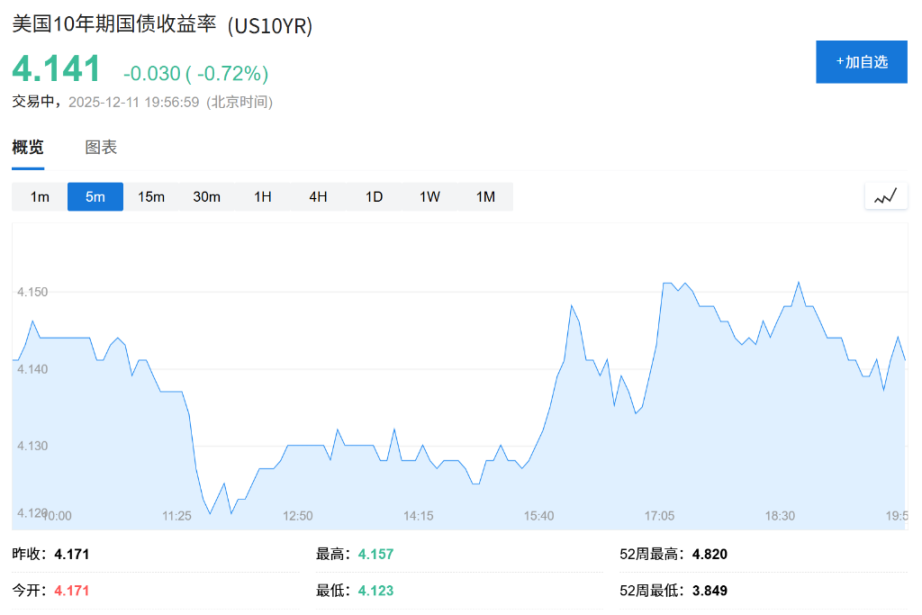
Dada la continua volatilidad en el mercado de recompra, algunos analistas esperan que la Reserva Federal deba tomar medidas aún más agresivas para evitar un endurecimiento de la liquidez a fin de año. En este contexto, Burry considera que esto es una prueba más de la debilidad subyacente del sistema financiero. Advierte a los inversores sobre las recomendaciones engañosas de Wall Street de comprar acciones bancarias y revela que, para los fondos que superan el límite de 250,000 dólares de la Federal Deposit Insurance Corporation (FDIC), prefiere mantener fondos del mercado monetario de bonos del Tesoro para evitar riesgos.
Es importante señalar que el principal objetivo del quantitative easing (QE) es reducir las tasas de interés a largo plazo mediante la compra de bonos del Tesoro a largo plazo y MBS, para estimular el crecimiento económico. En cambio, el objetivo del RMP es más técnico, centrado en la compra de bonos del Tesoro a corto plazo para asegurar que haya suficiente liquidez en las "tuberías" del sistema financiero y prevenir sorpresas. Según Bank of America, basándose en la experiencia de 2019, la inyección de liquidez reducirá rápidamente la tasa de financiación garantizada a un día (SOFR), mientras que la tasa de fondos federales (FF) reaccionará con cierto retraso, y esta "diferencia temporal" creará oportunidades de arbitraje significativas para los inversores.



