

Escrito por: San, Deep Tide TechFlow
Como la empresa que cotiza en bolsa con la mayor cantidad de BTC del mundo, Strategy (MicroStrategy) anunció el 1 de diciembre de 2025 que ha recaudado fondos mediante la venta de acciones ordinarias clase A, estableciendo una reserva de 1.44 billones de dólares.
En el comunicado oficial se señala que esta medida tiene como objetivo respaldar el pago de dividendos de acciones preferentes y los intereses de la deuda pendiente durante los próximos 21 a 24 meses, consolidando así su compromiso con los inversionistas de crédito y los accionistas.
Esta empresa, considerada el "ETF sombra de BTC", ha tenido en los últimos años una estrategia central extremadamente simple y agresiva: financiarse al menor costo posible y convertir esos fondos en bitcoin tan pronto como se reciban.
Bajo la grandilocuente narrativa de Michael Saylor de “Cash is Trash” (El efectivo es basura), la hoja de balance de Strategy suele mantener solo el mínimo de moneda fiduciaria necesario para las operaciones diarias.
Esto claramente contradice su declaración actual. En un contexto donde el precio de BTC ha retrocedido desde sus máximos recientes y la volatilidad del mercado se ha intensificado, esta acción de Strategy ha vuelto a sembrar el pánico en el mercado. ¿Qué impacto tendrá en el mercado cuando el mayor poseedor de BTC no solo deja de comprar, sino que incluso comienza a vender BTC?
Punto de inflexión estratégico
El significado más importante de este evento es que marca la primera vez que Strategy reconoce públicamente la posibilidad de vender su BTC.
El fundador y presidente ejecutivo de la empresa, Michael Saylor, ha sido durante mucho tiempo un ferviente evangelizador de bitcoin, con una estrategia central de “comprar y mantener para siempre”. Sin embargo, el CEO de la empresa, Phong Le, declaró claramente en un podcast que si el indicador mNAV de la empresa (la relación entre el valor empresarial y el valor de los activos en criptomonedas que posee) cae por debajo de 1 y la empresa no puede financiarse por otros medios, entonces venderán bitcoin para reponer las reservas en dólares.
Esta postura rompe la imagen de “all-in en BTC” que el mercado tenía de Strategy, y ha sido interpretada como un importante punto de inflexión en la estrategia de la empresa, generando dudas sobre la sostenibilidad de su modelo de negocio.
Reacción del mercado
Este ajuste estratégico de Strategy provocó de inmediato una fuerte reacción negativa en el mercado.
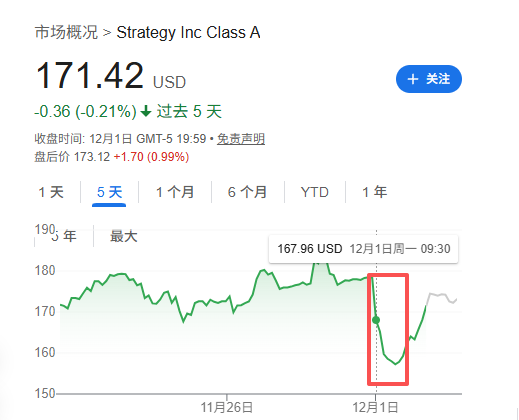
Tras la insinuación del CEO de una posible venta de BTC, el precio de las acciones de Strategy cayó hasta un 12.2% durante la sesión, reflejando el pánico de los inversores ante el cambio de estrategia.
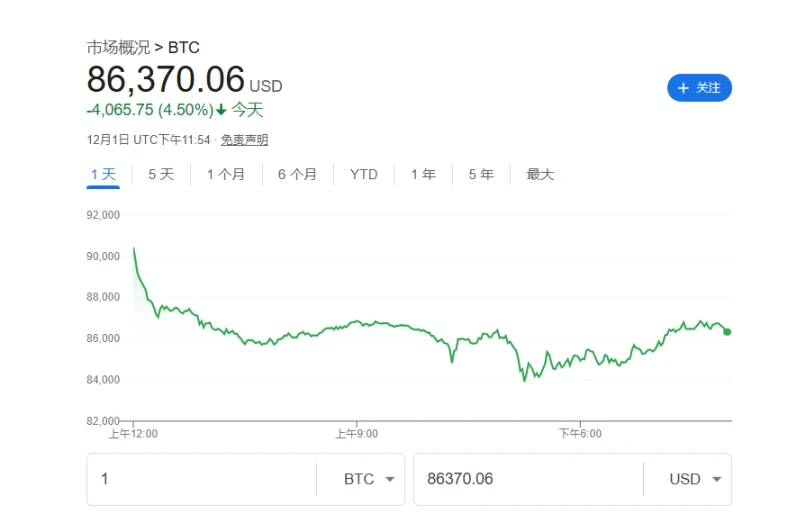
Después del anuncio, el precio de BTC también retrocedió más del 4%. Aunque esta caída no fue causada únicamente por las acciones de MicroStrategy, el hecho de que el mayor comprador esté pausando su agresiva acumulación fue claramente percibido como una señal de peligro por el mercado.
Esta expectativa de que los grandes capitales se mantengan al margen amplificó la corrección defensiva del mercado.
En comparación con la “crisis superficial” del precio de las acciones y de BTC, la crisis más profunda proviene de las declaraciones de las instituciones de inversión.
Los datos muestran que en el tercer trimestre de 2025, varias instituciones de inversión de primer nivel, incluidas Capital International, Vanguard y BlackRock, redujeron activamente su exposición a MSTR, con una reducción total de aproximadamente 5.4 billones de dólares.
Estos datos indican que, con la aparición de canales de inversión más directos y regulados como los ETF de BTC al contado, Wall Street está abandonando gradualmente la antigua lógica de inversión de “MSTR como proxy de BTC”.
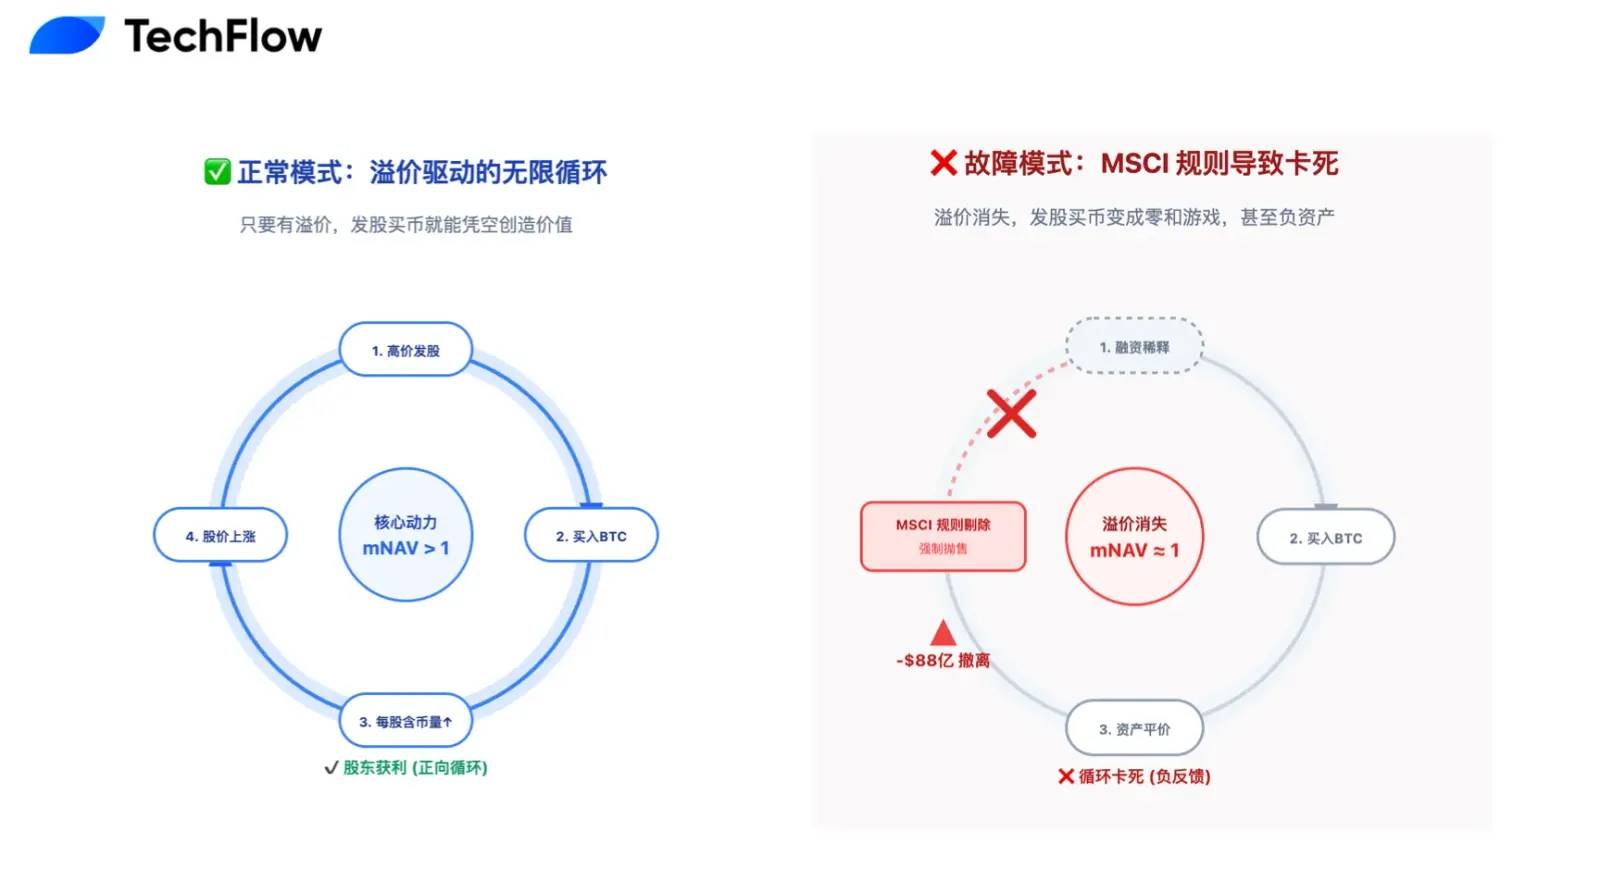
Entre las empresas DAT, el mNAV es un indicador clave para comprender su modelo de negocio.
En un mercado alcista, el mercado está dispuesto a pagar una alta prima por MSTR (mNAV muy por encima de 1, alcanzando un máximo de 2.5), lo que le permite crear valor mediante el modelo de “emisión de acciones → compra de bitcoin → aumento del precio de las acciones debido a la prima”.
Sin embargo, a medida que el mercado se enfría, la prima del mNAV prácticamente ha desaparecido, cayendo cerca de 1.
Esto significa que emitir acciones para comprar BTC se ha convertido en un juego de suma cero que ya no aumenta el valor para los accionistas, y su motor de crecimiento principal podría haberse apagado.
La ruptura de la narrativa del “perpetuum mobile”
Desde una perspectiva financiera racional y a corto plazo, la visión bajista actual del mercado sobre Strategy no es infundada.
Esta reserva de 1.44 billones de dólares en realidad marca el fin de la narrativa del “perpetuum mobile de comprar BTC” que alguna vez fascinó al mundo. La lógica de “emitir acciones para comprar BTC” que el mercado adoraba antes, se basaba en el optimista supuesto de que el precio de las acciones siempre estaría por encima del precio de conversión de los bonos convertibles.
Actualmente, Strategy tiene una deuda de hasta 8.2 billones de dólares en bonos convertibles. S&P Global ya ha calificado su crédito como “B-”, nivel basura, y ha advertido sobre una posible crisis de liquidez.
El núcleo de la crisis radica en que, si el precio de las acciones sigue bajo, los tenedores de bonos se negarán a convertirlos en acciones al vencimiento (ya que enfrentarían mayores pérdidas), exigiendo en su lugar el reembolso total en efectivo del principal. En particular, uno de estos bonos, de 1.01 billones de dólares, podría enfrentarse a un rescate ya en 2027, lo que constituye una presión clara y rígida sobre el flujo de caja a mediano plazo.
En este contexto, el establecimiento de la reserva no es solo para pagar intereses, sino también para hacer frente a un posible “retiro masivo”, pero en un momento en que la prima del mNAV ha caído a cero, estos fondos provienen principalmente de la dilución de los derechos de los accionistas existentes.
En otras palabras, la empresa está adelantando el valor de los accionistas para cubrir los agujeros de deuda del pasado.
Si la presión de la deuda es una enfermedad crónica, ser excluido del índice MSCI podría ser una crisis aguda y potencialmente fatal.
Con la agresiva acumulación de BTC por parte de Strategy en los últimos dos años, la proporción de BTC en sus activos totales ha superado el 77%, muy por encima de la línea roja del 50% establecida por los proveedores de índices como MSCI.
Lectura relacionada: “Cuenta regresiva para la fuga de 8.8 billones de dólares, MSTR se está convirtiendo en el paria de los fondos indexados globales”
Esto ha provocado un problema de clasificación fatal: MSCI está considerando reclasificarla de “empresa operativa” a “fondo de inversión”. Este cambio administrativo podría desencadenar una reacción en cadena catastrófica.
Si se la considera un fondo, MSTR será excluida de los principales índices bursátiles, lo que provocará la liquidación forzosa de billones de dólares que siguen estos índices.
Según cálculos de JPMorgan, este mecanismo podría desencadenar una ola de ventas pasivas de hasta 8.8 billones de dólares. Para MSTR, cuyo volumen diario de negociación es de solo varios miles de millones de dólares, este nivel de ventas sería como crear un agujero negro de liquidez, probablemente provocando una caída abrupta del precio de las acciones, sin que haya compradores fundamentales que puedan absorberla.
Una prima costosa pero necesaria
En el sector cripto, que sigue ciclos, si se amplía el horizonte temporal, estas medidas defensivas de Strategy, que parecen “autolesionarse”, pueden ser precisamente la prima costosa pero necesaria para lograr la victoria final.
“Lo más importante es permanecer en la mesa de juego”.
Los cambios de ciclo alcista y bajista en los últimos años han demostrado esto: la causa de que los inversores “queden en cero” no es la caída del precio de las criptos, sino el “all-in” sin considerar riesgos, que termina obligando a los jugadores a abandonar la mesa tras un evento inesperado, sin posibilidad de recuperación.
Desde esta perspectiva, la reserva de 1.44 billones de dólares que Strategy ha establecido es también para asegurarse de permanecer en la mesa al menor costo posible.
Al sacrificar los derechos de los accionistas y la prima de mercado a corto plazo, obtiene el control durante los próximos dos años. Esto también es una muestra de sabiduría en el juego: antes de que llegue la tormenta, recoger las velas para sobrevivir, y cuando regrese el ciclo de liquidez y el clima vuelva a ser favorable, Strategy, con 650,000 BTC en mano, seguirá siendo la “acción líder” insustituible del mundo cripto.
La victoria final no es para quien vive más espectacularmente, sino para quien sobrevive más tiempo.
Además de asegurarse de sobrevivir más tiempo, la acción de Strategy tiene un significado más profundo: explorar un camino de cumplimiento viable para todas las empresas DAT.
Si Strategy hubiera continuado con su comportamiento “all-in”, probablemente habría enfrentado el colapso, y la narrativa anual de “empresas cotizadas que poseen criptomonedas” habría quedado completamente desacreditada, lo que podría haber desencadenado la mayor tormenta bajista en la historia del mundo cripto.
Por el contrario, si logra encontrar un equilibrio entre la alta volatilidad de BTC y la solidez financiera de una empresa cotizada mediante la introducción del “sistema de reservas” de las finanzas tradicionales, dejará de ser solo una empresa que acumula criptos y abrirá un nuevo camino.
Esta transformación es, de hecho, una declaración de Strategy a S&P, MSCI y los fondos tradicionales de Wall Street: no solo tienen una fe apasionada, sino también la capacidad profesional de gestionar riesgos en entornos extremos.
Esta estrategia madura podría ser el boleto para ser aceptada por los índices principales y obtener financiamiento a menor costo en el futuro.
El barco de Strategy transporta las esperanzas y fondos de innumerables personas en la industria cripto. Más que la velocidad en buen clima, lo que importa es si tiene la solidez para atravesar la tormenta.
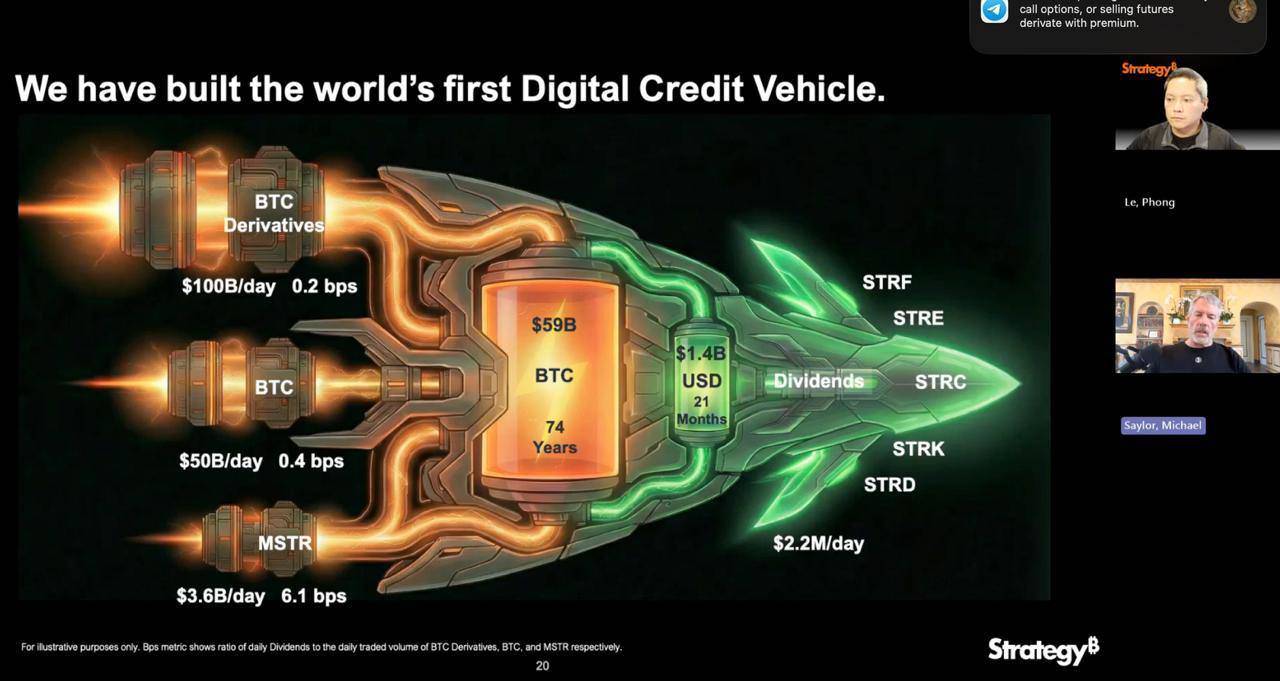
Esta reserva de 1.44 billones de dólares es tanto una corrección a la estrategia de apuestas unilaterales del pasado como una muestra de compromiso ante la incertidumbre futura.
A corto plazo, esta transformación está llena de dolor: la desaparición de la prima del mNAV, la dilución pasiva de la participación accionaria y la pausa temporal del motor de crecimiento son los costos inevitables del crecimiento.
Pero a largo plazo, este es un paso que Strategy y muchas futuras empresas DAT deben atravesar.
Para tocar el cielo, primero hay que asegurarse de tener los pies firmemente en la tierra.





