
¿Es una buena oportunidad para comprar en el piso? Análisis en profundidad de los tokens DeFi de “rendimiento real”

El mercado realmente ofrece mejores puntos de entrada, pero la narrativa de los "rendimientos reales" necesita ser evaluada cuidadosamente.
Analizamos los proyectos estrella de DeFi con “rendimientos reales”: Ethena (ENA), Pendle (PENDLE) y Hyperliquid (HYPE), y planteamos una pregunta central: ¿siguen siendo sólidos sus fundamentales mientras el precio de los tokens cae, o los propios rendimientos están bajo presión?
La respuesta es mixta:
- ENA genera enormes comisiones, pero casi todas se reciclan como subsidios para mantener el TVL, por lo que el “excedente” real del protocolo es mínimo.
- PENDLE ve deteriorarse sus fundamentales junto con el precio. Con el TVL desplomándose a unos 3.600 millones de dólares, la venta actual no es una desconexión entre precio y valor, sino una reacción racional del mercado ante la contracción del negocio.
- HYPE es una máquina de imprimir dinero, con ingresos anuales superiores a 1.200 millones de dólares, casi todos destinados a recompras de tokens, pero su precio ya refleja expectativas de ganador y actualmente está reduciendo comisiones para sostener el crecimiento.
En resumen: el mercado sí ofrece mejores puntos de entrada, pero la narrativa de “rendimientos reales” requiere un análisis cuidadoso. ENA está en una situación de subsidios excesivos, HYPE está recortando tasas de comisión (Take-rates) y PENDLE sufre una dolorosa fuga de usuarios. Es demasiado pronto para declarar que es momento de “comprar cualquier token de rendimiento real en la baja”.
Marco de “rendimientos reales”: ¿qué medir?
Al filtrar “tokens de rendimiento real”, es fácil simplificar demasiado y buscar:
“Comisiones al alza + precio a la baja = oportunidad de valor.”
Los datos on-chain nos permiten profundizar más. Para cada protocolo, nos hacemos cuatro preguntas clave:
- Comisiones (Fees): ¿Los usuarios siguen pagando, o la actividad ya alcanzó su pico y retrocede?
- Ingresos del protocolo (Revenue): ¿Qué proporción de esas comisiones realmente pertenece al protocolo?
- Excedente vs. incentivos (Earnings vs. Incentives): ¿Cuánto queda después de deducir incentivos y subsidios en tokens?
- Valoración (Valuation): ¿Cuántas veces los ingresos/excedentes estamos pagando al precio actual?
DefiLlama facilita la visualización de comisiones / ingresos del protocolo / ingresos para holders / incentivos para cada protocolo.
Con esto, evaluaremos Ethena (ENA), Pendle (PENDLE) y Hyperliquid (HYPE), no para encontrar el “más saludable”, sino para mostrar dónde existe una verdadera desconexión entre precio y fundamentales, y dónde los “ingresos” están maquillados por recortes de comisiones o incentivos.
Ethena (ENA): altas comisiones, ganancias mínimas, subsidios severos
Ethena cotiza alrededor de $0,28–0,29, con una capitalización de mercado de 2.100 millones de dólares y un TVL de 7.300 millones de dólares que genera hasta unos 365 millones de dólares en comisiones anuales. Sin embargo, dado que la gran mayoría de esas comisiones se reciclan como incentivos para mantener altos rendimientos, los ingresos anuales reales del protocolo son de apenas unos 600.000 dólares, dejando un excedente neto casi nulo para los holders. Comprar en esta caída no es una inversión de valor basada en el P/L actual, sino una apuesta estructural a que Ethena logrará normalizar los subsidios sin provocar un colapso de usuarios.
Panorama de comisiones e ingresos El contrato combinado de USDe en Ethereum de Ethena actualmente tiene un TVL de unos 7.300 millones de dólares. En el panel de comisiones de DefiLlama, Ethena parece una máquina:
- Comisiones anuales: ≈ 365 millones de dólares
- Comisiones acumuladas: ≈ 616 millones de dólares
Pero la línea clave es “ingresos del protocolo”:
- Ingresos anuales: Apenas unos 600.000 dólares
- Ingresos en 30 días: Unos 49.000 dólares
¿Y los incentivos? Ahí está la diferencia: la mayor parte de las comisiones realmente se reciclan en rendimientos e incentivos para usuarios, dejando un beneficio neto mínimo para los holders de ENA en comparación con los titulares de comisiones elevadas.
Pendle (PENDLE): venta justificada
PENDLE cotiza alrededor de 2,7 dólares, un 64% por debajo de su máximo histórico (ATH) de 7,50 dólares. Su capitalización de mercado circulante ronda los 450–460 millones de dólares, con una valoración totalmente diluida (FDV) de unos 770 millones de dólares.
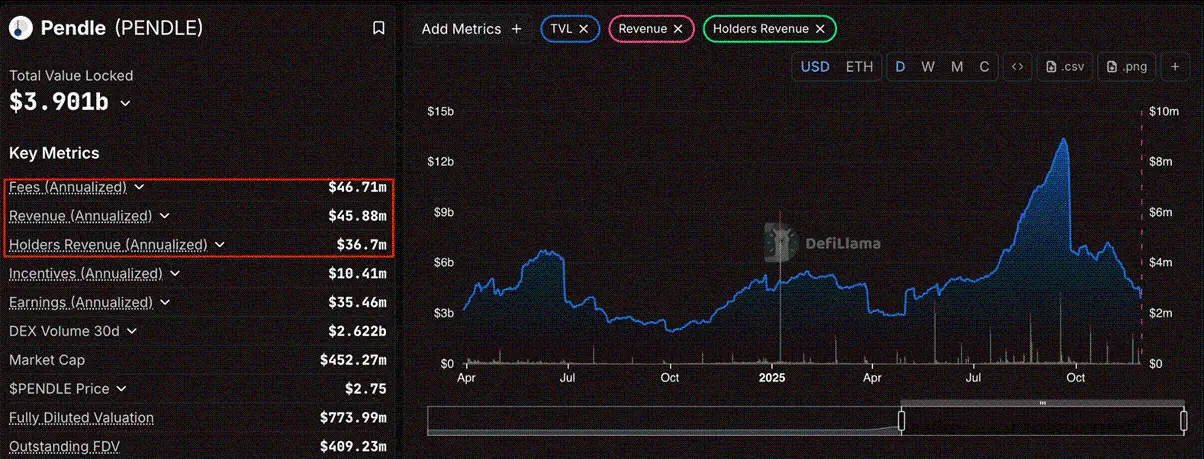
Panorama de comisiones e ingresos El negocio central de Pendle es tokenizar rendimientos y permitir a los usuarios operar pares PT/YT. Según los datos de DefiLlama de hoy:
- Comisiones anuales: ≈ 45,7 millones de dólares
- Ingresos anuales del protocolo: ≈ 44,9 millones de dólares
- Ingresos anuales para holders (vePENDLE): ≈ 35,9 millones de dólares
- Incentivos anuales: ≈ 10,8 millones de dólares
Si bien la tasa de comisión sigue siendo fuerte (casi todas las comisiones se convierten en ingresos), los valores absolutos están disminuyendo.
El colapso del TVL Para Pendle, el dato más crítico es la rápida contracción del tamaño de los activos. Aunque el TVL total era alto anteriormente, los datos recientes muestran que ha caído drásticamente a unos 3.600 millones de dólares.
Esto representa una reducción masiva de la base de capital que genera las comisiones del protocolo. No es una desconexión de “precio a la baja y negocio al alza”, sino una “convergencia”: el precio se desploma porque el TVL se desploma. Es un comportamiento de mercado completamente normal.
Trampa: realización cíclica de rendimientos Pendle monetiza los rendimientos on-chain. Ahora vemos el ciclo bajista de este patrón. Con la compresión de los rendimientos LSD/LRT y el aplanamiento de los arbitrajes de stablecoins, la demanda de bloquear y operar rendimientos cae rápidamente.
La gran caída del TVL indica que el capital está saliendo de las operaciones de rendimiento. Dado que los ingresos son función de ese TVL, la caída del 64% en el precio del token es racional. Con los indicadores de negocio (TVL) cayendo casi dos tercios desde el pico, no se recomienda en absoluto ir largo en Pendle en el entorno actual. El mercado ya ha identificado correctamente que la fase de crecimiento terminó, al menos por ahora.
Hyperliquid (HYPE): una máquina de más de 1.000 millones de dólares en ingresos, ahora recortando comisiones
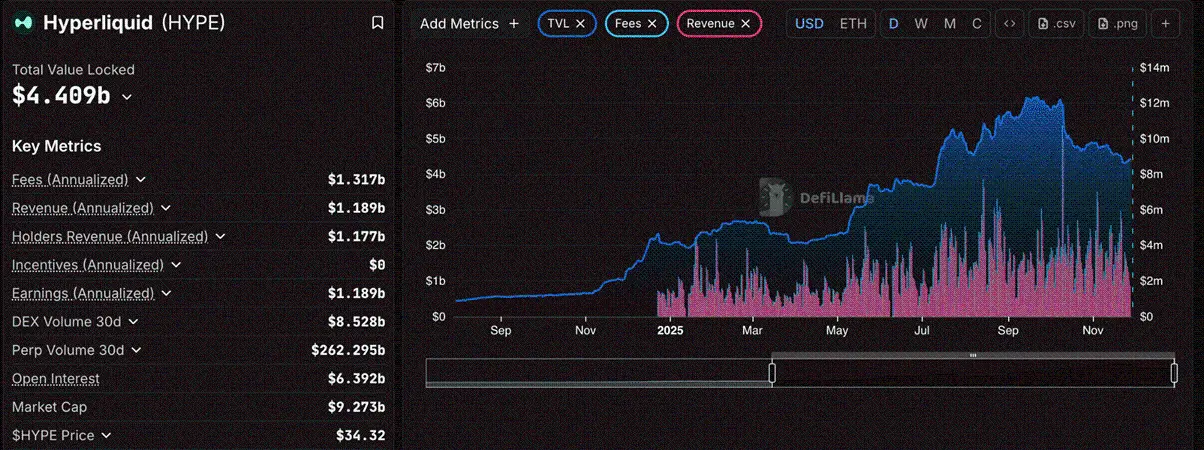
Hyperliquid cotiza alrededor de $35–36, con una capitalización de mercado de $9.000–$10.000 millones. Su enorme motor genera unos $1.210 millones de dólares en ingresos anuales, y cero emisiones de incentivos. Sin embargo, la lógica de inversión está pasando de “flujo de caja puro” a “crecimiento agresivo”, ya que el equipo está recortando hasta un 90% las comisiones para takers en nuevos mercados, buscando dominar el mercado de long tail. Por eso, el precio de HYPE ya refleja una valoración de ganador (alrededor de 8–10 veces P/S), y los retornos futuros dependerán de si estos recortes logran expandir masivamente el volumen de trading.
Hyperliquid ya es la mayor plataforma de perpetuals on-chain según los indicadores:
- Comisiones anuales: ≈ $1.340 millones
- Ingresos anuales: ≈ $1.210 millones
- Ingresos anuales para holders: ≈ $1.200 millones
- Incentivos anuales: $0 (el airdrop aún no está confirmado)
Nuestra visión:
- Los ingresos son reales,
- No hay emisiones de incentivos evidentes que erosionen el balance, y el foco de los usuarios es usar el producto, no solo farmear airdrops.
- Casi todos los ingresos están destinados a recompras y quema de HYPE a través de un fondo de ayuda.
Según los datos actuales de DefiLlama, comparado con su capitalización de mercado de unos $9.000–$10.000 millones, esto equivale a 8–10 veces P/S: no es descabellado para un exchange en rápido crecimiento, pero tampoco está en una “ganga” subvaluada.
Nuevas áreas de crecimiento
La diferencia clave de este ciclo es: Hyperliquid ya no es solo “hacer crecer ingresos y recomprar”. Ahora está tomando acciones activas:
- Con HIP-3, abre mercados sin permiso, permitiendo a los deployers compartir ingresos por comisiones; y
- En los nuevos mercados HIP-3, recorta hasta un ~90% las comisiones para takers para guiar el volumen en perpetuals de long tail (acciones, activos nicho, etc). El post público y los documentos de trading de HIP-3 detallan este esquema de “modo crecimiento”.
Resumen: ¿qué está mal valorado?
Tras revisar los hechos, sacamos algunas conclusiones preliminares:
1. “Rendimiento real” no es suficiente ENA demuestra que comisiones ≠ excedente. El protocolo muestra cientos de millones en comisiones anuales, pero tras pagar el coste del TVL y los rendimientos a usuarios, queda casi nada para los holders. HYPE muestra que los ingresos son endógenos: cuando el equipo recorta comisiones para ganar cuota de mercado, los ingresos y sus múltiplos cambian según decisiones, no solo por demanda de usuarios. Cualquier filtro de “comprar la baja porque suben las comisiones” sistemáticamente malinterpretará estos proyectos.
2. PENDLE es una “trampa de valor”, no una oportunidad de valor Los datos muestran un colapso fundamental claro.
- El TVL se ha desplomado a unos 3.600 millones de dólares.
- Los ingresos se contraen junto con la base de activos.
- El token cae fuerte, pero el uso del negocio central también cae drásticamente. No es un error de valoración; es un repricing. El mercado ha descontado correctamente el token porque el protocolo enfrenta una contracción severa de la demanda.
3. Incluso los ganadores sienten presión La lección clave sobre timing:
- HYPE recorta comisiones para crecer en nuevos mercados
- ENA mantiene subsidios altísimos para sostener el atractivo de USDe Estos dos signos muestran que incluso los protocolos líderes sienten la presión del entorno actual. Si los líderes ajustan tasas e incentivos, y antiguos favoritos como Pendle sufren fugas masivas de capital, probablemente no sea momento de comprar a ciegas cualquier token con ingresos por comisiones.
Conclusión
Sí, existen desconexiones, pero no todas son alcistas. PENDLE parece un proyecto cuyo negocio se contrae rápidamente, validando la tendencia bajista del precio. Los ingresos de HYPE y ENA se mantienen sólidos, pero sus propias decisiones (recortes, subsidios) muestran que el entorno sigue siendo frágil.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los grandes bancos de Wall Street aumentan en conjunto sus previsiones de suba de tasas, los futuros de bonos del Tesoro de EE.UU. continúan cayendo, y el oro cae más de un 1% rompiendo los 4000.
Tras el CPI de EE.UU. de octubre que superó las expectativas, Goldman Sachs y Nomura han añadido una subida de tasas en marzo del próximo año a sus previsiones de política monetaria, mientras que Deutsche Bank suma una subida en enero. Actualmente, el mercado ya ha descontado completamente una subida de 25 puntos básicos en diciembre, con una probabilidad del 13% para una subida de 50 puntos básicos. El miércoles, el mercado de bonos del Tesoro de EE.UU. estuvo cerrado, pero los futuros continuaron cayendo, lo que llevó a un aumento de los rendimientos de aproximadamente 2 a 4 puntos básicos. El oro al contado cayó un 1,1%.

¿No hay que preocuparse por la desaceleración en la construcción de centros de datos de IA? El auge de las importaciones en EE.UU. no se frenará a corto plazo y el verdadero impacto podría llegar en 2029.
En promedio, un proyecto de centro de datos tarda 4,8 años desde la confirmación de la inversión hasta el inicio de la construcción, y otros 2,6 años desde el comienzo de la obra hasta la puesta en funcionamiento. Habitualmente, los servidores solo pueden ser instalados una vez finalizada la estructura del edificio e instalados los racks. Para socios comerciales como Taiwán, Corea del Sur y México, que dependen de la cadena de suministro de centros de datos de Estados Unidos, la inercia en los plazos de construcción brinda un colchón para sus exportaciones al menos por uno o dos años más.

Gran controversia en la Reserva Federal: ¿Cuándo debería terminar el mandato de Williams, el "número tres"?
El foco de la controversia es si Williams debería dejar su cargo en junio de 2028 (cuando complete un período total de 10 años), o en junio de 2027 (cuando alcance la edad de jubilación de 65 años). Los análisis indican que el directorio de la Reserva Federal tiene la autoridad definitiva; si Williams deja el cargo antes de tiempo, el presidente de la Reserva Federal, Waller, podría adelantarse y tomar el control del puesto más clave en términos de recursos humanos. Sin embargo, acortar el mandato de Williams de manera forzada podría ser interpretado fácilmente como una maniobra política. Se espera que Williams permanezca en el cargo hasta junio de 2028.

Morgan Stanley advierte: los precios de almacenamiento antiguo están alcanzando su punto máximo, la oferta y demanda podrían volverse más holgada en 2028.
Morgan Stanley señaló que, después de las elecciones en Estados Unidos, se espera que aproximadamente el 20% de la nueva capacidad de los centros de datos se retrase hasta 2029, lo que podría crear una "interrupción" en la cadena de suministro en 2028 y aumentar el riesgo de acumulación de inventario de almacenamiento antiguo. El almacenamiento antiguo está menos restringido por acuerdos de precios fijos a largo plazo, lo que implica una mayor volatilidad de precios cuando la brecha entre oferta y demanda se reduce. Este análisis sólo se refiere al almacenamiento antiguo, incluyendo DDR3/4, SLC/MLC NAND y NOR Flash.

Precios de las criptos
Más


