
La subida del 30% de este año fue completamente borrada y bitcoin entra en un mercado bajista.

La reversión desde el máximo histórico de octubre se debe principalmente a la disminución del optimismo respecto a políticas pro-cripto en Estados Unidos, el giro del mercado macro hacia activos de refugio y la salida silenciosa de compradores institucionales como los de ETF.
Esta reversión desde el máximo histórico de octubre se debe principalmente a la disminución del optimismo sobre políticas pro-cripto en Estados Unidos, el giro del mercado macro hacia activos refugio y la retirada silenciosa de compradores institucionales como los ETF.
Escrito por: Long Yue
Fuente: Wallstreetcn
A medida que se desvanece el entusiasmo por la postura pro-cripto del gobierno estadounidense y aumenta la aversión al riesgo en el mercado, bitcoin enfrenta una dura prueba y el mercado cripto en general parece estar profundizando su tendencia bajista.
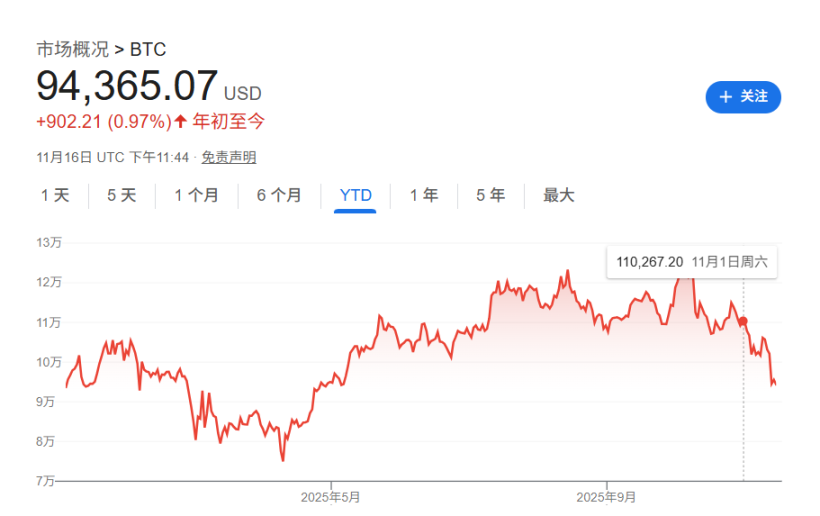
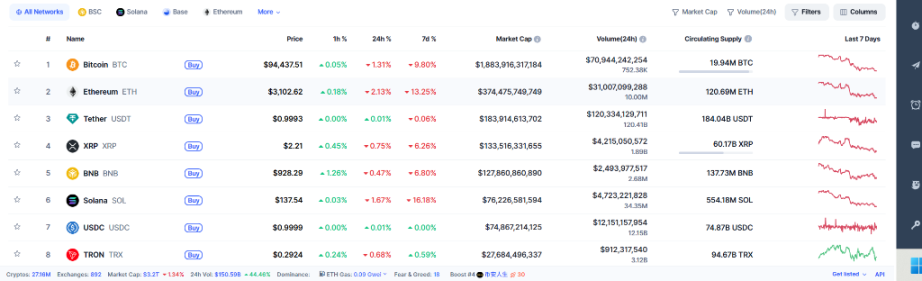
Como la criptomoneda de mayor capitalización, el precio de bitcoin cayó el domingo por debajo de los 93.714 dólares. Este nivel de precio ya está por debajo del cierre de finales de 2024, lo que significa que el aumento anual que superó el 30% a principios de este año ha sido "completamente borrado".
Esta caída abrupta ocurrió poco más de un mes después de que el activo alcanzara un máximo histórico. El 6 de octubre, el precio de bitcoin se disparó hasta un récord de 126.251 dólares, pero cuatro días después, tras los inesperados comentarios del presidente estadounidense Trump sobre aranceles que sacudieron los mercados globales, bitcoin inició una tendencia bajista.
La disminución de la participación institucional es uno de los principales motores de esta caída. Según datos de Bloomberg, en lo que va del año, los fondos cotizados (ETF) que negocian bitcoin han atraído más de 25.000 millones de dólares en flujos de capital, elevando el total de activos bajo gestión a unos 169.000 millones de dólares. Estos flujos estables ayudaron a reposicionar a bitcoin como una herramienta de diversificación de carteras.
Sin embargo, con la retirada silenciosa de grandes compradores (incluidos los asignadores de ETF y los departamentos financieros corporativos), la narrativa de "activo de cobertura" está "volviendo a ser frágil". Un ejemplo típico es Strategy Inc. de Michael Saylor, cuya cotización actualmente se acerca al valor de los activos en bitcoin que posee, lo que indica que los inversores ya no están dispuestos a pagar una prima por su estrategia de bitcoin altamente apalancada.
Vientos macroeconómicos en contra y liquidación de apalancamiento
El cambio en el entorno macroeconómico es otro factor clave. Matthew Hougan, director de inversiones de Bitwise Asset Management, señaló que "el mercado en general está en modo refugio" y que "las criptomonedas son el canario en la mina, reaccionando primero".
La reciente corrección de las acciones tecnológicas también ha provocado una disminución en el apetito general por el riesgo. Jake Kennis, analista senior de investigación de Nansen, afirmó que esta venta masiva es "una confluencia de toma de ganancias por parte de holders a largo plazo, salida de capital institucional, incertidumbre macroeconómica y liquidación de posiciones largas apalancadas". Añadió que, tras un largo periodo de consolidación, el mercado ha optado temporalmente por la dirección bajista.
Las altcoins caen aún más
El sentimiento pesimista generalizado está intensificando las ventas. Matthew Hougan señaló que "el sentimiento de los minoristas cripto es bastante negativo", y que muchos prefieren salir antes de volver a experimentar una corrección del 50%. Este pesimismo se manifiesta aún más en el mercado de tokens más pequeños y volátiles (las llamadas "altcoins").
Según los informes, un índice de MarketVector que rastrea las posiciones 51 a 100 de los principales activos digitales ha caído alrededor del 60% este año. Chris Newhouse, director de investigación de la empresa enfocada en finanzas descentralizadas Ergonia, también observó que el mercado en general "es escéptico sobre el despliegue de capital y carece de catalizadores alcistas naturales".
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Tenus presiona al jefe de Siri: la IA de Apple no puede esperar más
¿Quién podría asumir el control de Nvidia si Jensen Huang se retira? Lisa Su de AMD es considerada una candidata por los medios.
La CEO de AMD, Lisa Su, es considerada una potencial candidata debido a su doctorado en el MIT y por haber liderado a AMD fuera de una crisis, devolviéndole el crecimiento y la confianza de los clientes. Sin embargo, su relación competitiva con Nvidia dificulta la transición. Por otro lado, Rene Haas, CEO de Arm, emerge como una opción de sucesión más fluida ya que trabajó siete años en Nvidia.

¡SoftBank registra su primera pérdida trimestral en dos años! El proyecto de centro de datos en Estados Unidos se deprecia en 3.700 millones de dólares y las inversiones en IA enfrentan presión.
SoftBank Group registró una pérdida neta de 1.12 billones de yenes en el segundo trimestre fiscal, marcando la primera pérdida trimestral en casi dos años. La principal causa fue el ajuste en la compra de equipos de suministro eléctrico para su centro de datos de IA en Ohio, EE.UU., lo que resultó en una amortización de casi 3.700 millones de dólares en pagos adelantados. Además, el Vision Fund pasó de ganancias a pérdidas y los costos de financiamiento por alta deuda aumentaron. Las acciones de SoftBank han caído más del 50% desde el máximo alcanzado en junio.
Por un lado amplía capacidad de cálculo, por el otro acapara espectro: Barclays ve con buenos ojos la adquisición de T-Mobile por parte de SpaceX (SPCX.US), ya que la red terrestre y Starlink se complementan con ventajas.
Después de que el precio de las acciones de Space subiera durante dos días consecutivos, Barclays afirmó que T-Mobile es la opción "más limpia" entre los posibles objetivos de adquisición de SpaceX. Barclays considera que Verizon representa una gran incógnita, mientras que la compatibilidad estratégica de AT&T es la más baja.
Precios de las criptos
Más


